核心要点
- 英特尔股价今日上涨[4%],此前摩根大通将其评级从"减持"上调至"中性",并维持其85美元的目标价。
- 特斯拉早在4月就已承诺采用英特尔的14A制程,因此今日的评级上调是新闻,其依据在于执行力改善和盈利预期上升。
- 自2022年以来,英特尔的资本支出每年都超过其经营活动产生的现金流,因此外部客户及其200亿美元的股票发售是支撑其晶圆代工业务的资金来源。
- 英特尔将于10月29日公布第三季度业绩,这是了解其新晶圆代工客户及其承诺金额的下一个机会。
英特尔 (INTC) 股价今日上涨[4%],此前摩根大通将其评级从"减持"上调至"中性"。该行曾在2022年11月下调其评级。
特斯拉 (TSLA) 股价今日也上涨了[3%]。今日的许多报道都将此次评级上调与特斯拉达成协议使用英特尔14A芯片制造工艺联系起来。该协议可追溯至4月,当时埃隆·马斯克在特斯拉第一季度财报电话会议上告诉投资者:"我们计划使用英特尔的14A工艺,这是最先进的技术。"
即便如此,这两件事是相关联的。
摩根大通看到了什么
分析师Harlan Sur指出,英特尔股价较其6月峰值下跌了约36%。同期,更广泛的芯片板块下跌了20%至25%。他肯定了首席执行官陈立武的贡献,写道"团队在执行下一代制造方面已显著改善。"
他还认为市场预期过低:
"我们相信,日益增长的智能体AI工作负载(CPU密集型)以及先进制程硅片供应链的极度紧张,应会推动即将到来的财报季以及直至2027日历年期间持续的积极每股收益预期上调。"
摩根大通对2028年的每股收益预期比市场共识高出约15%。
这仍然是一次谨慎的上调。自摩根大通2022年下调评级以来,英特尔在服务器CPU收入中的份额已从77%降至53%,Sur预计未来几个季度仍将出现亏损。2026年上半年,英特尔的外部晶圆代工业务仅带来约10亿美元的年化收入。台积电 (TSM) 则带来了1500亿美元。
为何晶圆代工业务需要特斯拉
陈立武曾表示,如果英特尔无法签下足够的外部客户,可能会重新考虑其先进制程晶圆代工计划。特斯拉的承诺解决了这个问题。
资金是问题的另一半。自2022年以来,英特尔的资本支出每年都超过其经营活动产生的现金流。

英特尔在2025年将资本支出削减至147亿美元,但这仍比其经营活动产生的现金流高出约50亿美元。这就是为什么英特尔为新建工厂预留的200亿美元股票发售很重要。有了一个锚定客户和这笔资金,这个多年计划看起来首次具备了资金可行性。
填满这些工厂是计划获得回报的方式,而毛利率自2021年以来每年都在下降。

特斯拉的芯片仍需数年
英特尔的14A工艺预计要到2028年才能实现高产量生产。管理层目标是晶圆代工业务在2028年末实现盈亏平衡。两家公司均未透露特斯拉交易的价值或涵盖的芯片数量。
分析师们已经预计英特尔的收入将从2025年的529亿美元增长到2028年的835亿美元。
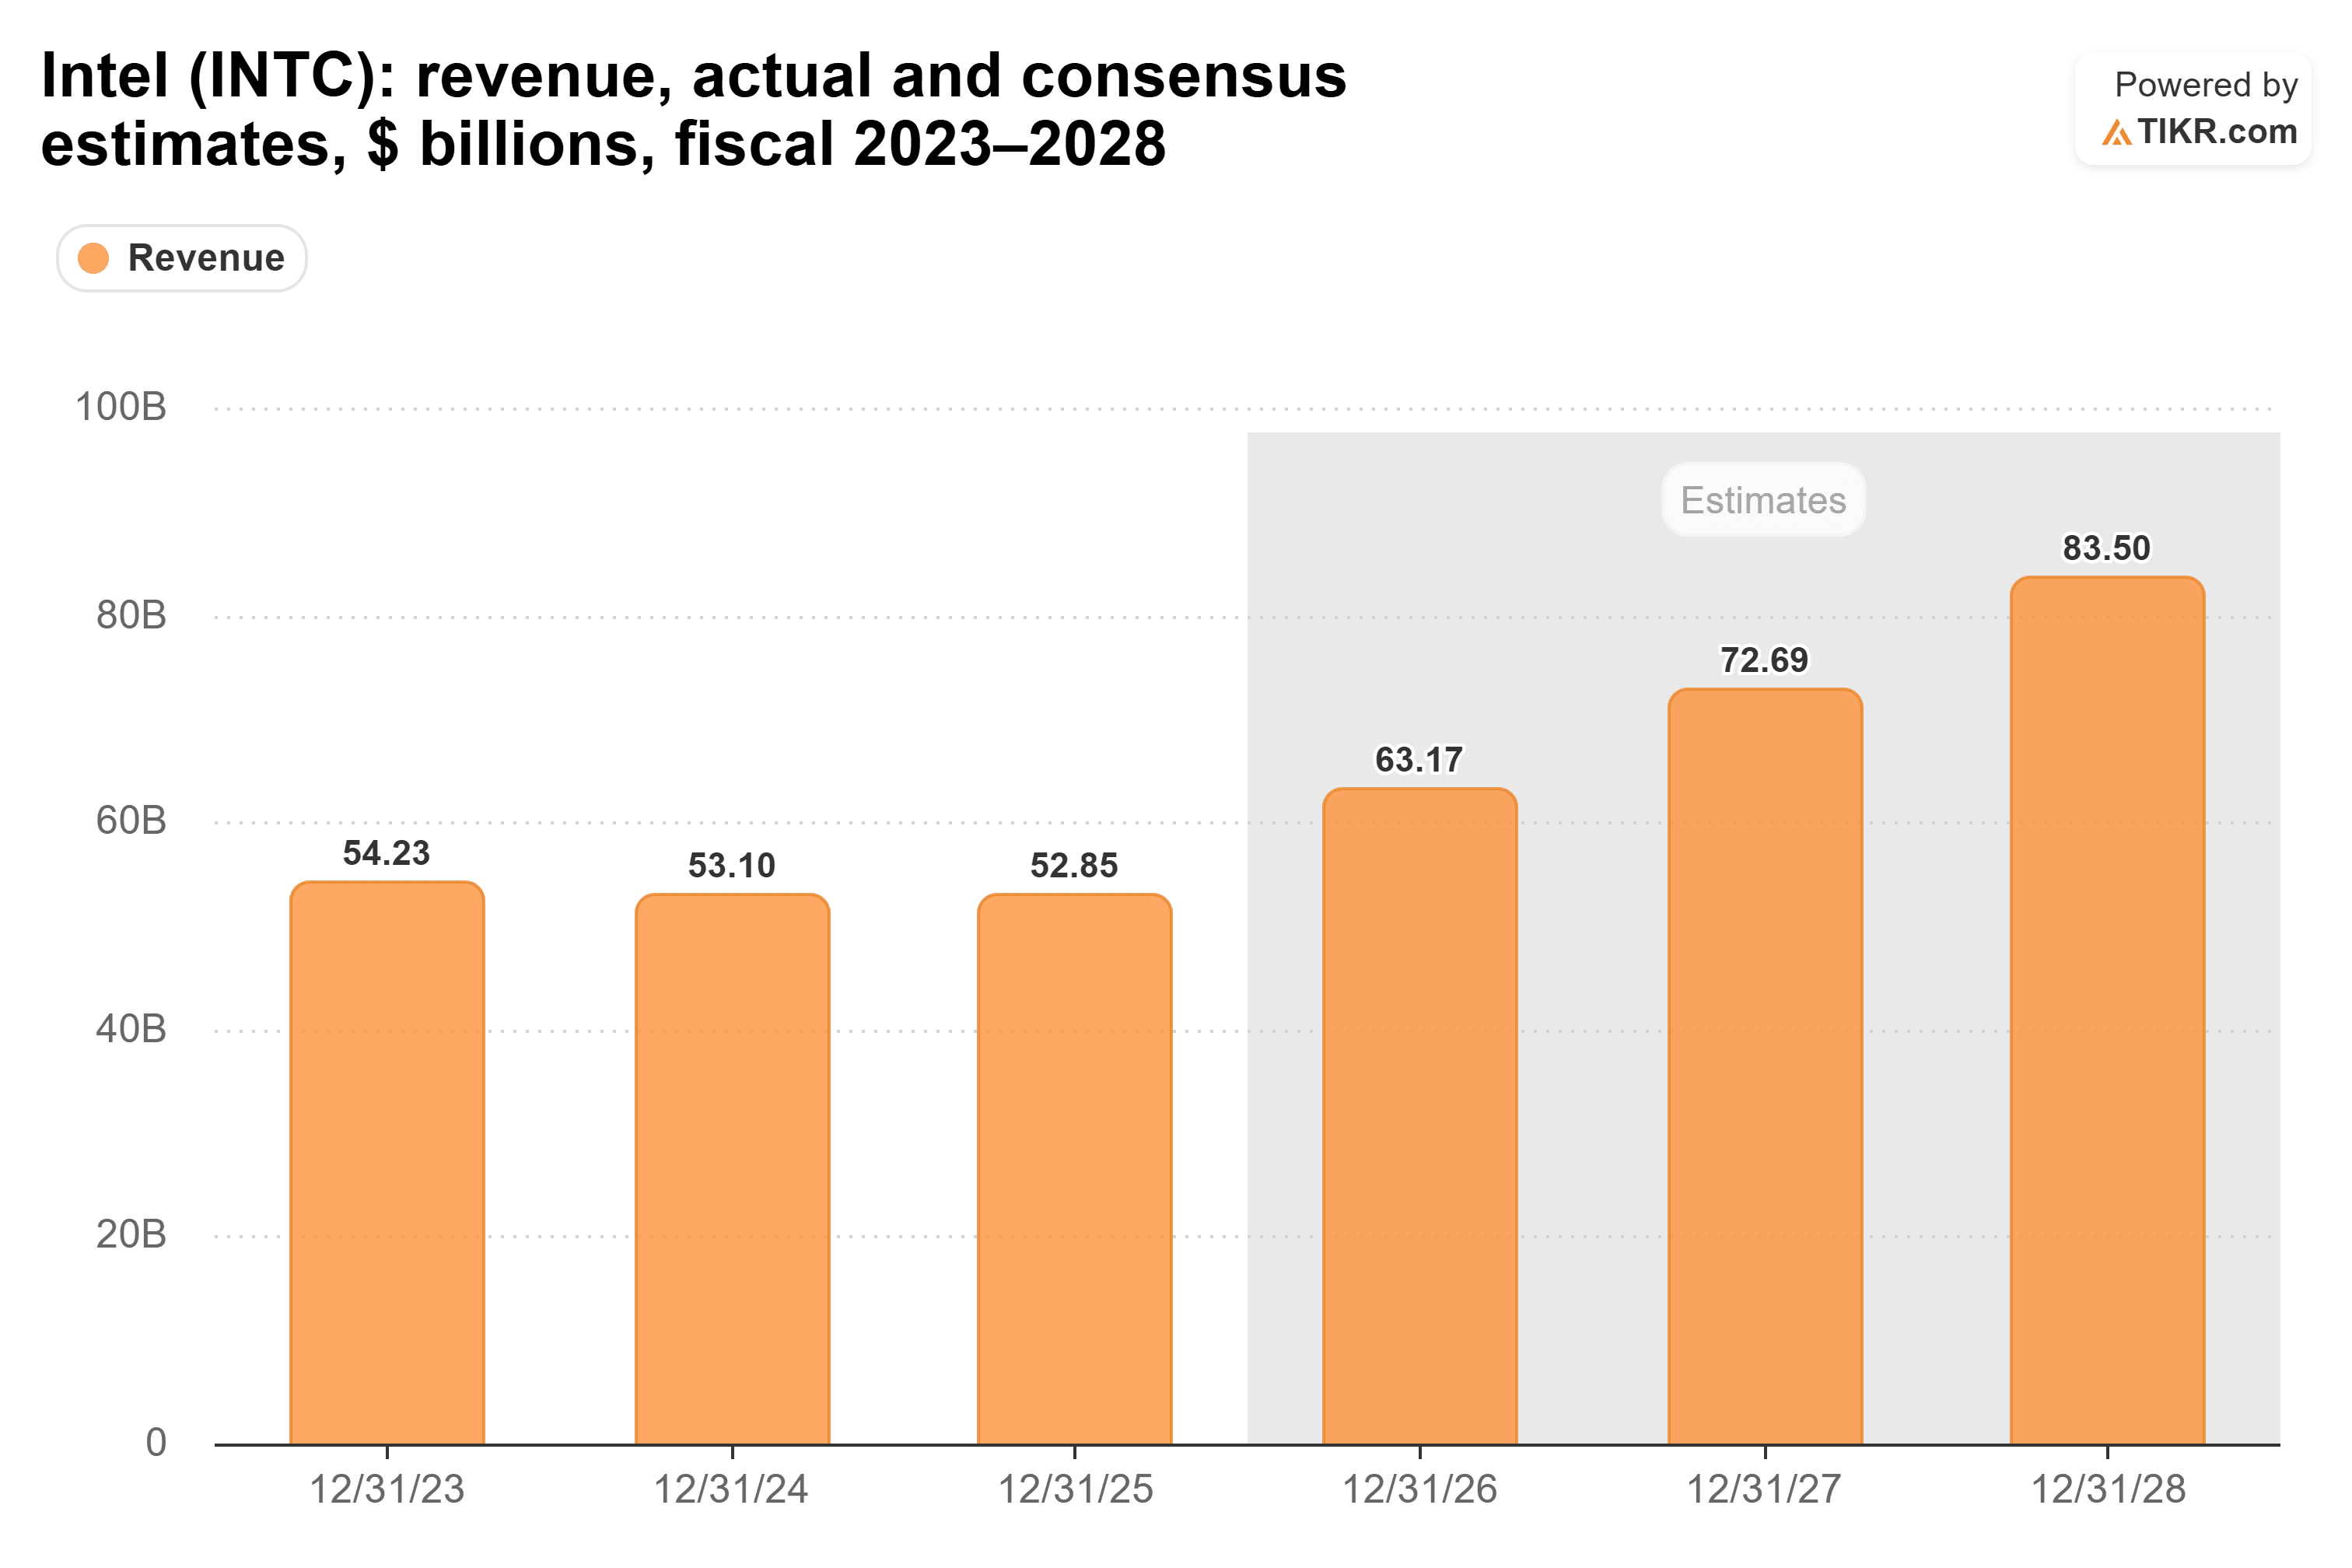
在14A工艺实现量产之前,特斯拉对这部分增长的贡献不会太大。摩根大通押注CPU需求将推动这些数字进一步走高。
我认为摩根大通的看法基本正确。英特尔的晶圆代工业务现在有了锚定客户和200亿美元的新资本,这解答了关于其资本支出计划的最大疑问。但特斯拉带来的收入最早也要到2028年才能实现。在此之前,该股的表现将取决于摩根大通预期的盈利预期上调。
当然,一个客户并不能成就一个晶圆代工厂。下一个考验是英特尔10月29日的第三季度财报:它是否会公布更多14A或18A工艺的客户,并附带具体的金额承诺?
那么英特尔股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英特尔可能的价值。您可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司的最新新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!