


核心要点
- SpaceX 于 10 月 8 日同意以据称 80 亿美元的价格收购 Grain Management 的 800 MHz 频谱,次日 Verizon、AT&T 和 T-Mobile US 的股价均下跌超过 10%。
- LightShed Partners 分析师 Walter Piecyk 表示,Verizon 已无任何差异化优势,数据也支持他的观点。
- Verizon 的营收从 2021 财年的 1340 亿美元仅增长至 2025 财年的 1380 亿美元,而其总债务已达到 1850 亿美元。
- SpaceX 预计升级版 Starlink Mobile 服务将于 2027 年底前推出,Verizon 将于 10 月 26 日公布第三季度业绩。
SpaceX (SPCX) 正进军无线运营商领域,一位资深电信分析师认为他知道哪家公司最麻烦:Verizon (VZ)。
10 月 8 日,SpaceX 同意收购 Grain Management 覆盖全国的 800 MHz 频谱,用于 Starlink Mobile 服务。《华尔街日报》估计这笔交易价值约 80 亿美元。次日,Verizon、AT&T (T) 和 T-Mobile US (TMUS) 的股价均下跌超过 10%。
在最新一期 《Decoder》 播客中,主持人 Nilay Patel 询问 LightShed Partners 分析师 Walter Piecyk,为何 Verizon 的损失可能最大。他的回答是:
“Verizon 目前在市场上的差异化优势是什么?他们没有任何优势。”
真是一针见血。
大宗商品上的 60% 利润率
Piecyk 从网络谈起,这曾是 Verizon 的全部卖点。多年来,它一直以最佳网络自居,但 Piecyk 表示 T-Mobile 已经夺走了这个头衔。当 Patel 问及这个优势是否一去不复返时,Piecyk 毫不含糊:“我认为这已经完全消失了。”
剩下的就是一个在他看来各地产品都相同、却能赚取高额利润的行业:
“网络实际上已经商品化了。这些网络基本上都一样,对吧?而它们却获得了 60% 的利润率。”
Verizon 自身的 EBITDA 利润率低于 Piecyk 提到的 60%,但看看它的变动有多小:从 2022 财年到 2025 财年,每年都稳定在 35% 到 36% 之间。如此稳定的利润率,加上被 Piecyk 称为大宗商品的产品,正是吸引新进入者的原因……

Verizon 新 CEO 领导下的裁员目前可以支撑利润率,Piecyk 也承认这一点。裁员“可能会安抚投资者,让 EBITDA 在未来几个季度看起来不错,但最终你必须展示并制定某种类型的营收增长战略。”
增长在哪里?
这才是更大的问题。Piecyk 阐述了 SpaceX 的看涨者如何从这里构建他们的论点:Starlink Mobile 赢得最初的 500 万或 1000 万客户,然后“Verizon 将因为其营收下降而极度渴望任何类型的收入。他们只会拱手奉上一份批发协议,然后开始出售频谱。”
关于营收,他说得有道理。Verizon 的营收从 2021 财年的 1340 亿美元增长到 2025 财年的 1380 亿美元,四年增长约 3%,即每年不到 1%……
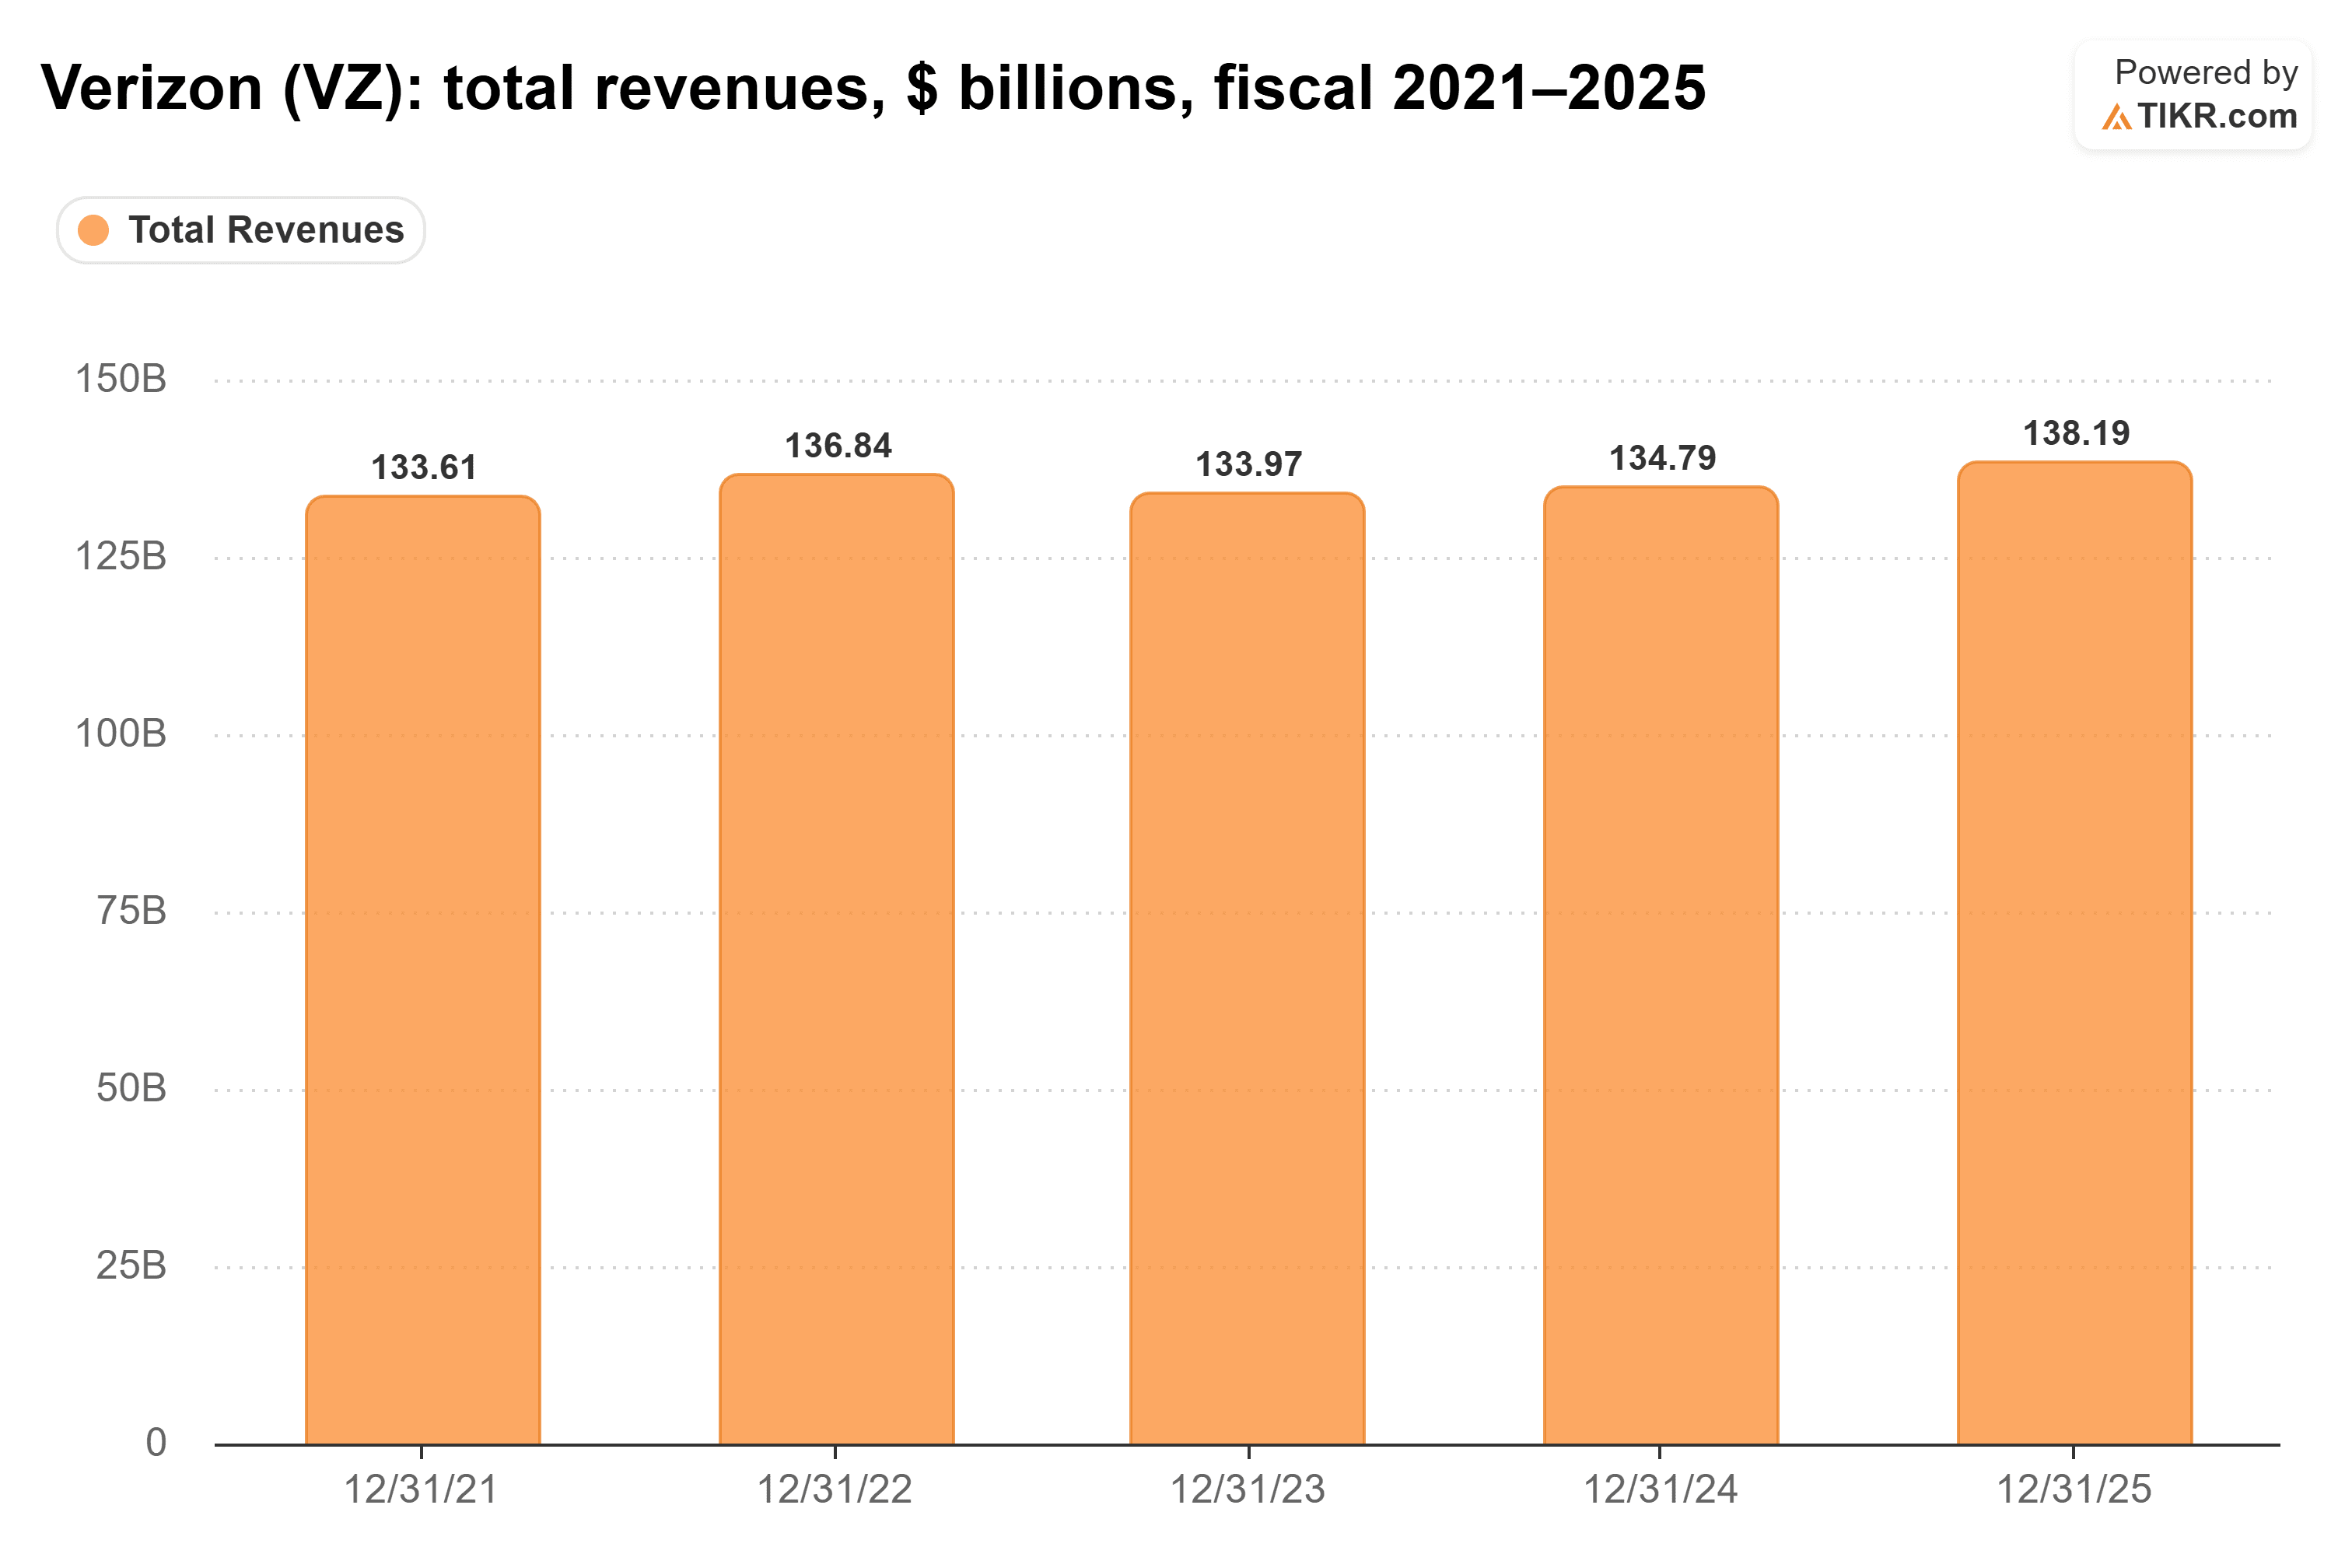
Verizon 也没有多少通过收购来摆脱困境的空间。其总债务在 2025 财年末达到 1850 亿美元,高于一年前的 1720 亿美元,为五年来的最高水平……

Piecyk 表示,这些运营商“已经杠杆率很高了”。即便如此,他认为放弃 Grain 的频谱是个错误:“也许 Verizon 或 AT&T 应该以任何价格买下这 800 频谱,我们姑且称之为 80 亿美元。他们因 SpaceX 带来的担忧而损失的市值,可能已经超过了他们直接买下它的成本。”
这正是我反复思考的一点。Verizon 在 10 月 9 日下跌超过 10%,单日市值蒸发远超 80 亿美元,比据称 Grain 频谱的成本还要高。
Starlink Mobile 的升级目标定于 2027 年底
公平地说,SpaceX 不会明天就抢走 Verizon 的客户。Piecyk 描述了一个典型的电信网络建设,除了频谱外还需要 100 亿到 150 亿美元的资本支出,而且他说“你不可能一夜之间就获得 50% 的市场份额”。Grain 的收购仍需 FCC 批准。在 SpaceX 8 月的财报电话会议上,总裁 Gwynne Shotwell 表示,公司预计将在 2027 年底前开始使用下一代卫星和 EchoStar 频谱提供升级版 Starlink Mobile 服务。
因此,Verizon 的利润率可能还能维持一段时间。然而,该公司的股价已经因为一个数年之后才会到来的威胁而被打折。面对如此平淡的营收,Verizon 有充分的理由在 Starlink Mobile 达到规模之前,就与 SpaceX 达成批发协议。
Verizon 是处于瞄准镜下的运营商
我认为 Piecyk 对 Verizon 的看法是正确的。AT&T 显示了不同之处:他称赞 AT&T 建设了光纤网络与无线服务捆绑,这带来了“价值非常高、流失率非常低的客户”。Verizon 则营收停滞,债务水平为五年来最高,其利润率正是 SpaceX 乐于分一杯羹的目标。
Verizon 也在朝这个方向努力。它于 2026 年 1 月 20 日完成了对 Frontier 的收购,使其合并后的光纤覆盖范围达到约 3000 万户,Piecyk 认为发展更多光纤是正确的选择。考验将在 10 月 26 日到来,届时 Verizon 将公布第三季度业绩。营收将是我关注的数据,因为这是 Piecyk 所说的裁员无法解决的问题。
那么 Verizon 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Verizon 可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是购买或出售任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


