


截至2026年6月新思科技股票要点
- 分析师对新思科技股票的评级为13个买入、6个持有和1个表现不佳,平均目标价为564美元,意味着较当前454美元的价格有约24%的上涨空间。
- TIKR的中性情景模型预计,到2030年10月,新思科技的估值约为827美元,意味着总回报率约为82%,或年化回报率约为15%。
- 新思科技股票在当前水平看起来被低估,其EBITDA利润率在截至2027财年的每个季度都环比扩张,这得益于Elliott推动的成本纪律,使得协同效应的实现进度提前。
- 在第二季度营收(22.76亿美元 vs. 预期22.5亿美元)、营业利润率和调整后每股收益(3.35美元 vs. 预期3.15美元)均超预期后,新思科技将2026财年全年非GAAP每股收益指引中值上调至14.76美元。
新思科技 (SNPS) 第二季度业绩超预期并上调全年指引,但真正的故事是投资者尚未完全定价的利润率轨迹。免费查看EBITDA预测和TIKR对SNPS的827美元目标价 →
新思科技股票第二季度营收和每股收益超预期,随后全面上调指引

新思科技 (SNPS),作为电子设计自动化 (EDA) 软件、半导体知识产权 (IP) 和多物理场仿真的领先供应商,报告的2026财年第二季度业绩在所有主要指标上均超出指引,并引发了全年营收、营业利润率、每股收益和自由现金流的全面上调。
这次超预期是全方位的:营收达到22.76亿美元,而预期为22.5亿美元;调整后每股收益3.35美元,超出3.15美元的共识预期约6%;非GAAP营业利润率达到39.5%。
在表面数据之下,设计自动化部门创造了约18.22亿美元的营收,其中EDA业务同比增长略高于8%,因为超大规模计算公司为复杂的AI芯片设计扩展了硬件辅助验证工作负载。
更重要的信号来自IP业务。设计IP收入在第二季度达到4.54亿美元,同比下降约6%,但较第一季度低谷环比增长12%,因为新思科技正将面向超大规模计算公司的定制化 (COT) 合作,从传统的一次性许可结构转向使用费加版税模式。
在发布财报的同一天,首席执行官Sassine Ghazi在第二季度财报电话会议上直接谈到了需求环境:"AI正在扩大半导体需求、架构多样性以及芯片及其驱动系统的复杂性,从而推动了我们整个产品组合的需求增长。"
然而,更大的故事是Elliott Investment Management的合作协议,该协议使其管理合伙人Jesse Cohn自6月1日起加入董事会,并加速了承诺的4亿美元Ansys整合成本协同效应的实现,其中约一半的目标是在本财年结束前实现。
2026财年全年指引现预计营收为96.25亿美元至97.05亿美元,非GAAP营业利润率中值为41%,非GAAP每股收益为14.72美元至14.80美元,自由现金流约为20亿美元。
Elliott获得董事会席位改变了新思科技的利润率计算。免费在TIKR上追踪非GAAP营业利润率相对于共识预期在第三季度的进展 →
华尔街给予新思科技股票买入评级,平均目标价意味着24%上涨空间
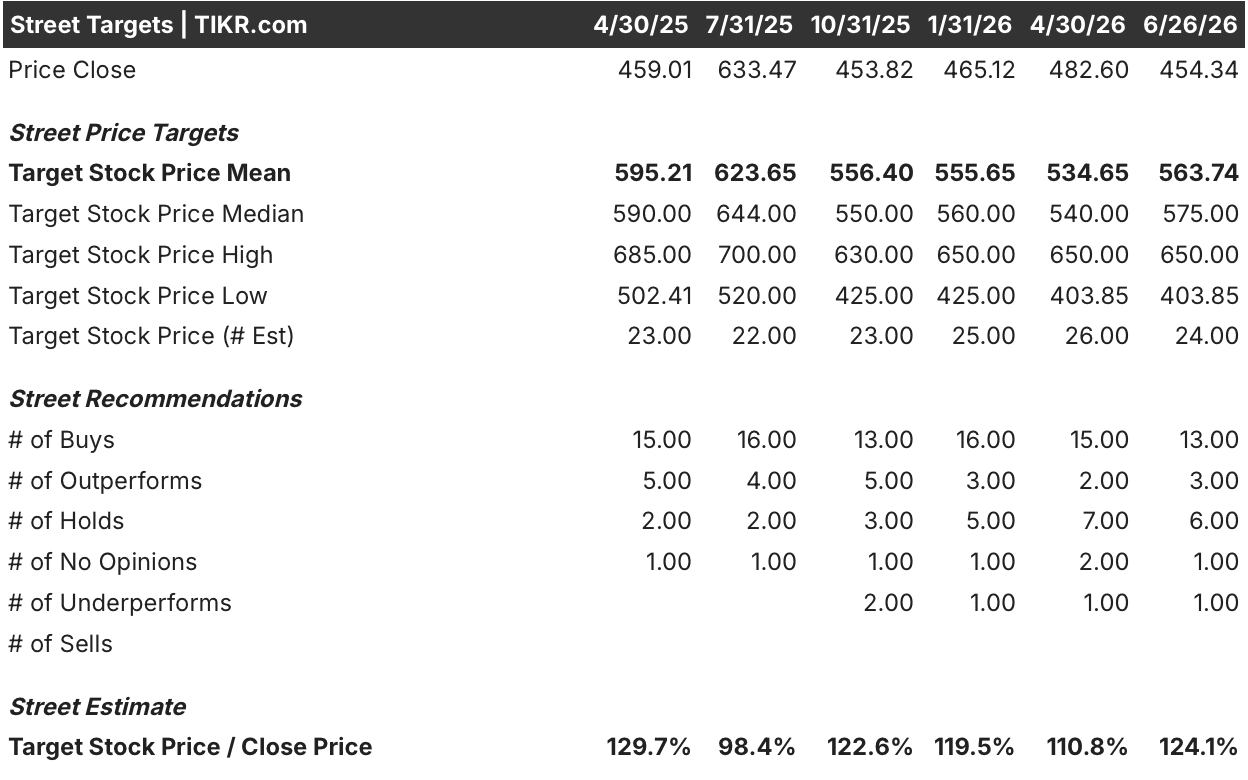
华尔街给予新思科技股票买入评级,截至2026年6月26日,在覆盖该股票的24位分析师中,有13个买入评级、6个持有评级和1个表现不佳评级。
平均目标价为564美元,意味着较当前454美元的价格有约24%的上涨空间,中位数为575美元,最高目标价为650美元。在第二季度业绩发布后,摩根大通称该指引偏保守,尽管该股表现逊于纳斯达克指数年初至今的涨幅,但这强化了现有的偏向买入的覆盖评级。
华尔街预计新思科技股票的EBITDA利润率将在2027财年初超过48%

新思科技2026财年第二季度EBITDA约为9.5亿美元,利润率为41.9%,高于上一季度的38.4%。这一第二季度数据标志着在收购Ansys后,公司运营盈利能力已显著提升,而市场共识预计这一扩张将持续不间断。
对于2026年第三季度,分析师预计EBITDA约为10.3亿美元,意味着利润率约为42%;2026财年第四季度的预测约为11.2亿美元,利润率接近44%。这一轨迹既反映了Ansys整合协同效应的加速实现,也反映了合并后实体整体成本纪律的收紧,管理层确认约一半的承诺协同效应将在本财年结束前实现。
更长期的图景则更加清晰。到2027财年第一季度,共识预计EBITDA约为12.8亿美元,意味着利润率约为49%,这一水平将使新思科技的运营盈利能力接近公司设定的非GAAP营业利润率中值40%的目标,而Elliott也一直在推动加速实现这一目标。
华尔街正在等待的未决条件是:管理层指出的两个新兴拐点——基于版税的IP变现模式和面向智能体工作流程的基于使用量的EDA许可——是否能在9月30日的投资者日之前,赢得对2027财年营收有实质性影响的合同。
新思科技股票在EBITDA增长方面领先于铿腾电子,而是德科技则表现疲软

新思科技在EBITDA同比增长方面领先于同行,2026财年第二季度同比增长47%,而铿腾电子 (CDNS) 为28%,是德科技 (KEYS) 为69%,后者的大幅增长主要是由于基数较低,而非结构性加速。
前瞻性图景进一步拉大了差距。共识预计SNPS在2026财年第三季度的EBITDA增长约为45%,而铿腾电子约为28%,预计是德科技到2027财年将急剧正常化至低个位数增长。
这对投资者意味着,新思科技股票正在以同行无法匹敌的速度,通过Ansys驱动的EBITDA扩张,在整个预测期内实现结构性增长。
若利润率轨迹达到中值40%水平,TIKR对SNPS股票的827美元目标价将成立
TIKR的中性情景模型预计,到2030年10月,新思科技的估值约为827美元,意味着较当前454美元的价格总回报率约为82%,或年化回报率约为15%。

这一回报需要一个积极的利润率扩张情景:中性情景假设年营收增长约11%,净利润率扩张至约32%。
9月30日的投资者日将是确认或施压该情景的催化剂,届时管理层承诺将展示版税变现框架和长期财务模型。
TIKR的模型预计到2030年10月,SNPS的总回报率约为82%。免费在TIKR上运行您自己对新思科技股票的假设 →
您应该投资新思科技公司吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的相同机构级财务数据。
打开新思科技股票页面,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪新思科技股票以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。


