核心要点
- Rivian 股价较去年12月的高点下跌了49%,在第三季度业绩公布后,Piper Sandler 维持其"增持"评级和20美元的目标价。
- 该目标价较周四收盘价高出75%。它略高于19美元的共识目标价,尽管股价下跌,但分析师在过去一年中已上调了共识目标价。
- Rivian 第三季度的自由现金流为负11.2亿美元,其总股本数已从2025年底的12.4亿股增至14.6亿股。
- 从估值角度看,此次抛售似乎反应过度,但 Piper 关于股权稀释风险已缓解的观点,取决于 Rivian 能否获得其联邦贷款,预计在2027年初之前。
Rivian Automotive (RIVN) 周四收于11.45美元,较去年12月的高点下跌了49%。在这家电动汽车制造商于当晚公布第三季度财报后,Piper Sandler 于周五维持了其"增持"评级和20美元的目标价,较该收盘价高出75%。
股票增发,以及未变的预测
7月,Rivian 以每股15.50美元的价格出售了8625万股新股,较该股之前的收盘价折价23%。
随后在10月2日,Rivian 报告了创纪录的19,248辆第三季度交付量,但维持其全年交付量区间在65,000-70,000辆不变,股价随之小幅下跌。
Piper 押注 R2
分析师 Alexander Potter 在7月将 Rivian 评级从"中性"上调时设定了20美元的目标价。他认为 R2 SUV 的发布进展顺利,并且"最近的融资将为增长提供资金,同时降低股权稀释风险。"
第三季度的业绩支持了关于 R2 的那部分观点。收入增长38%至21.6亿美元,超出分析师预期,管理层将交付量区间上调至67,000-70,000辆。
TIKR 追踪了25位分析师对 Rivian 的看法。有多少人给出"买入"评级?
在一个地方查看 Rivian 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过500,000名投资者使用 TIKR 来研究像这样的股票。查看 Rivian 的分析师评级
20美元的目标价合理吗?
尽管股价下跌,但分析师的共识目标价已从一年前的14美元攀升至19美元。
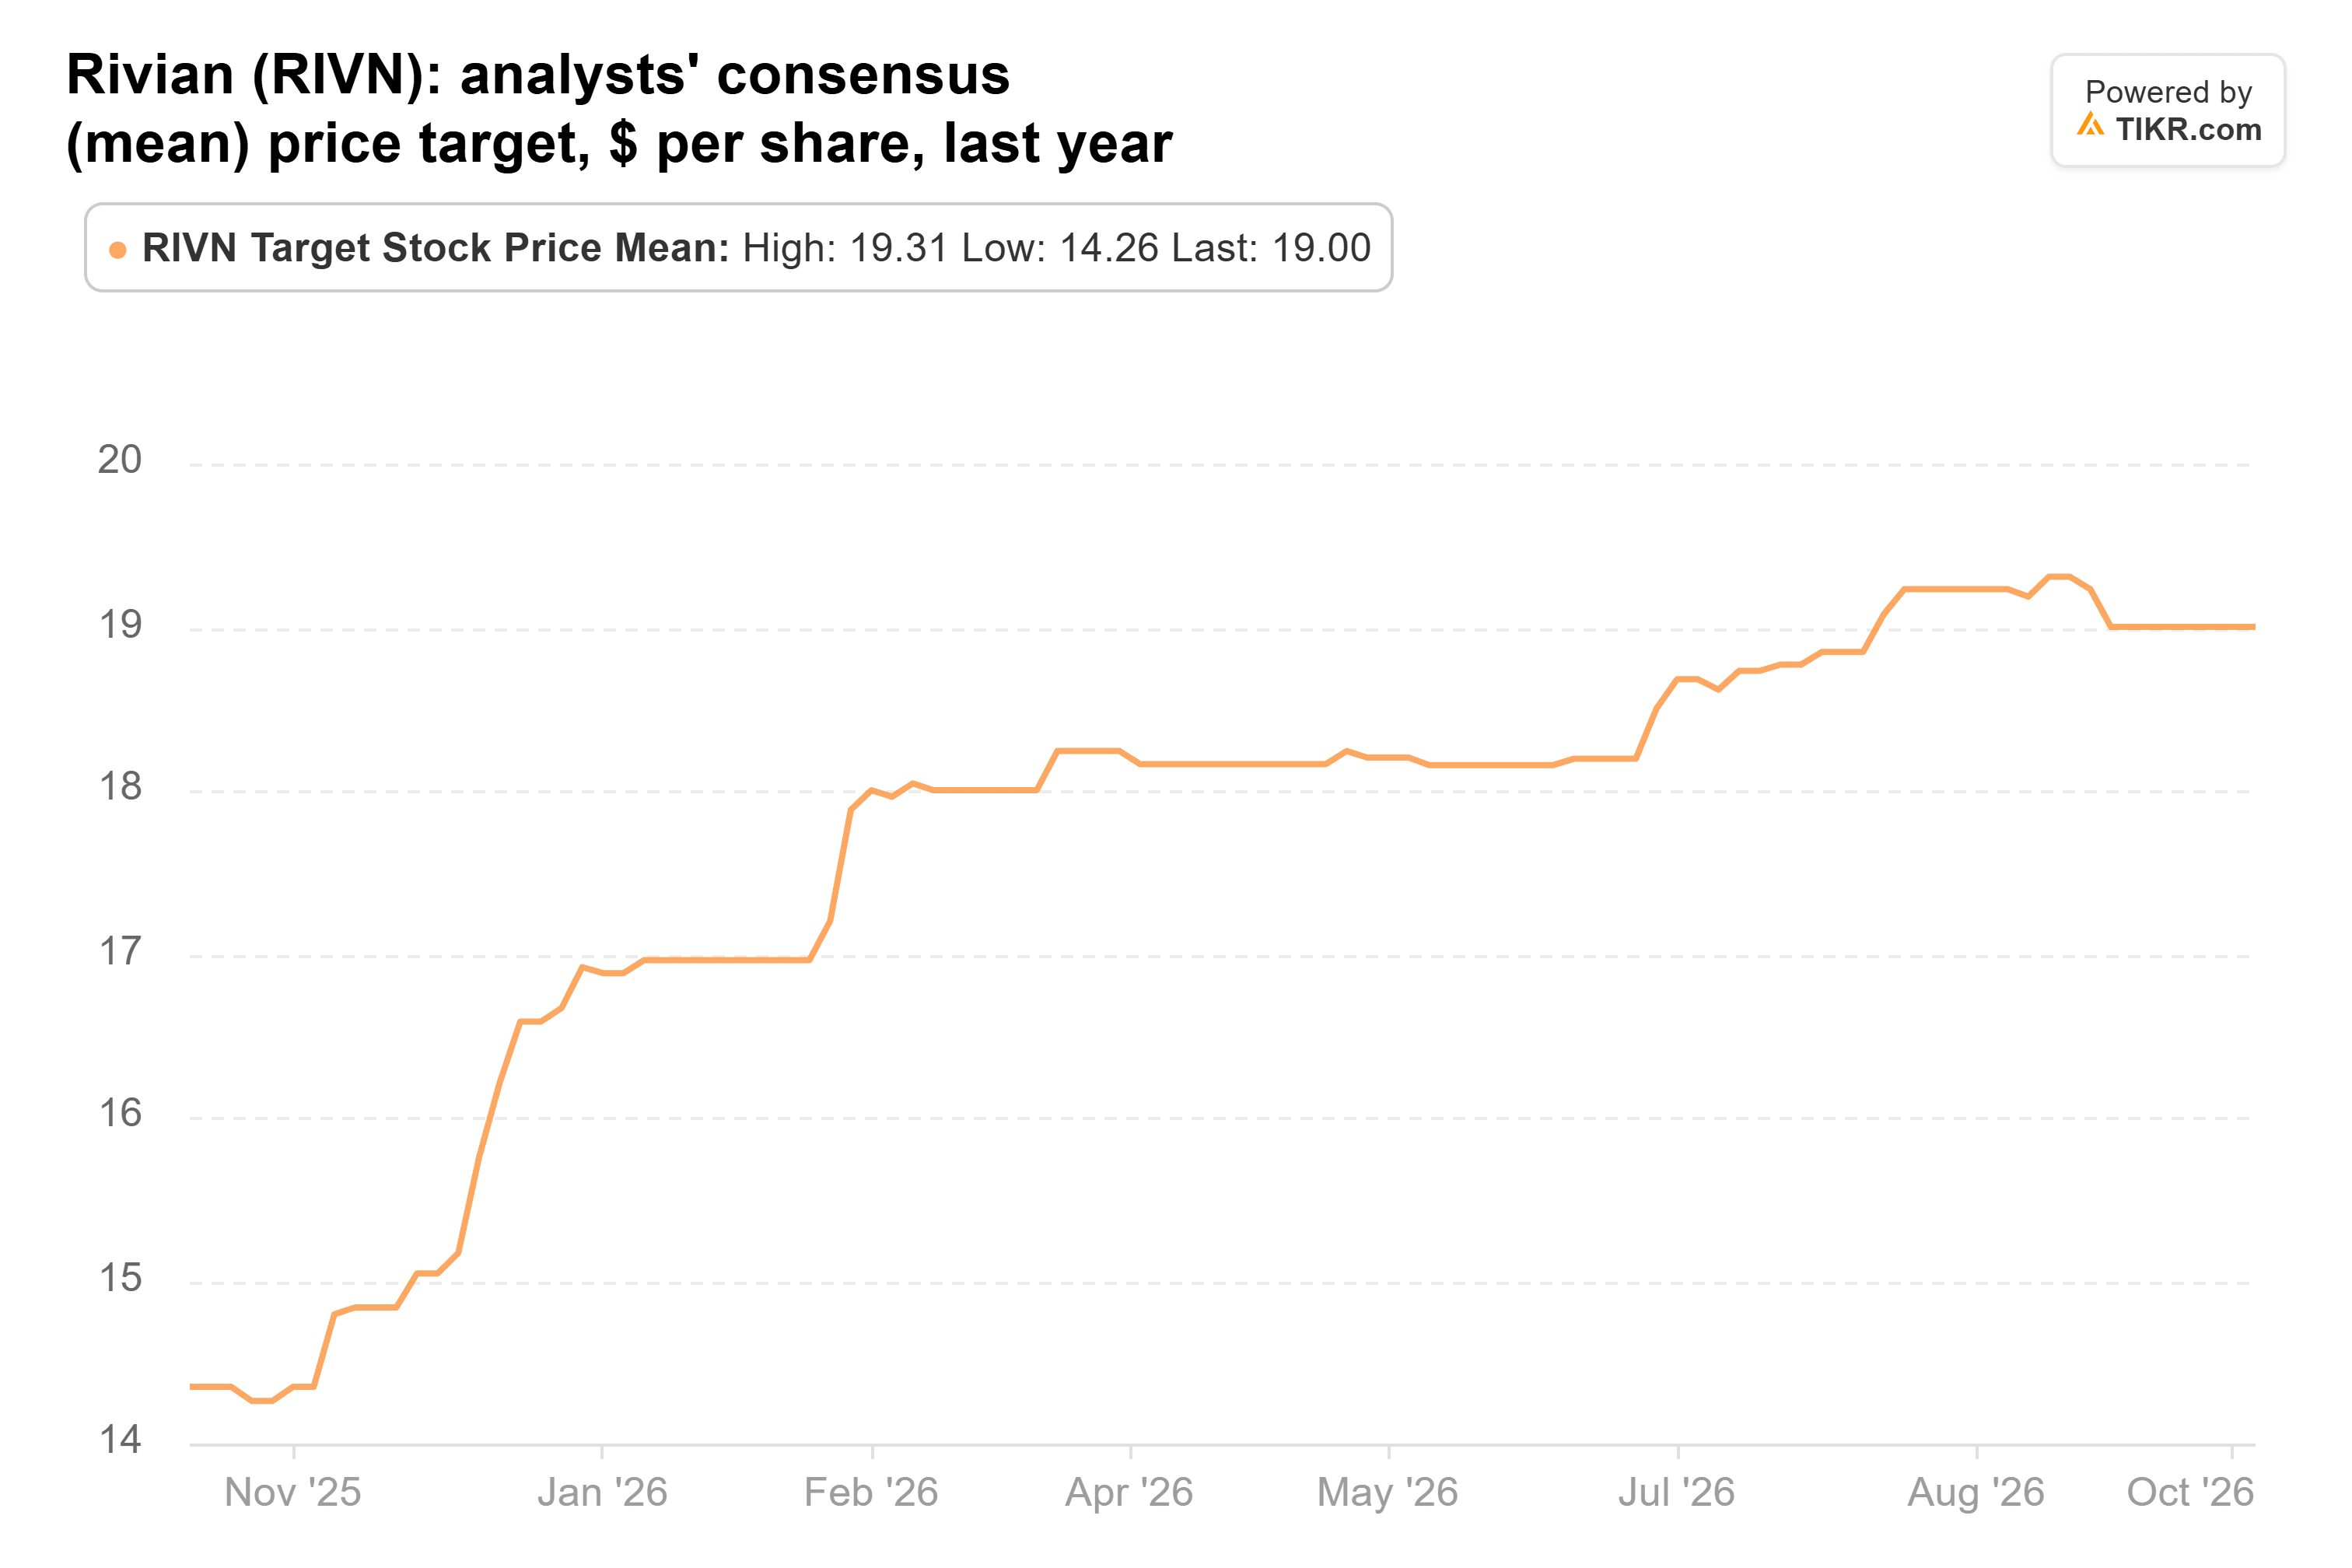
Piper 的20美元目标价略高于此,25位分析师的目标价区间从13美元到25美元不等。
分析师预计收入将从2025年的53.9亿美元增长至2028年的157亿美元:
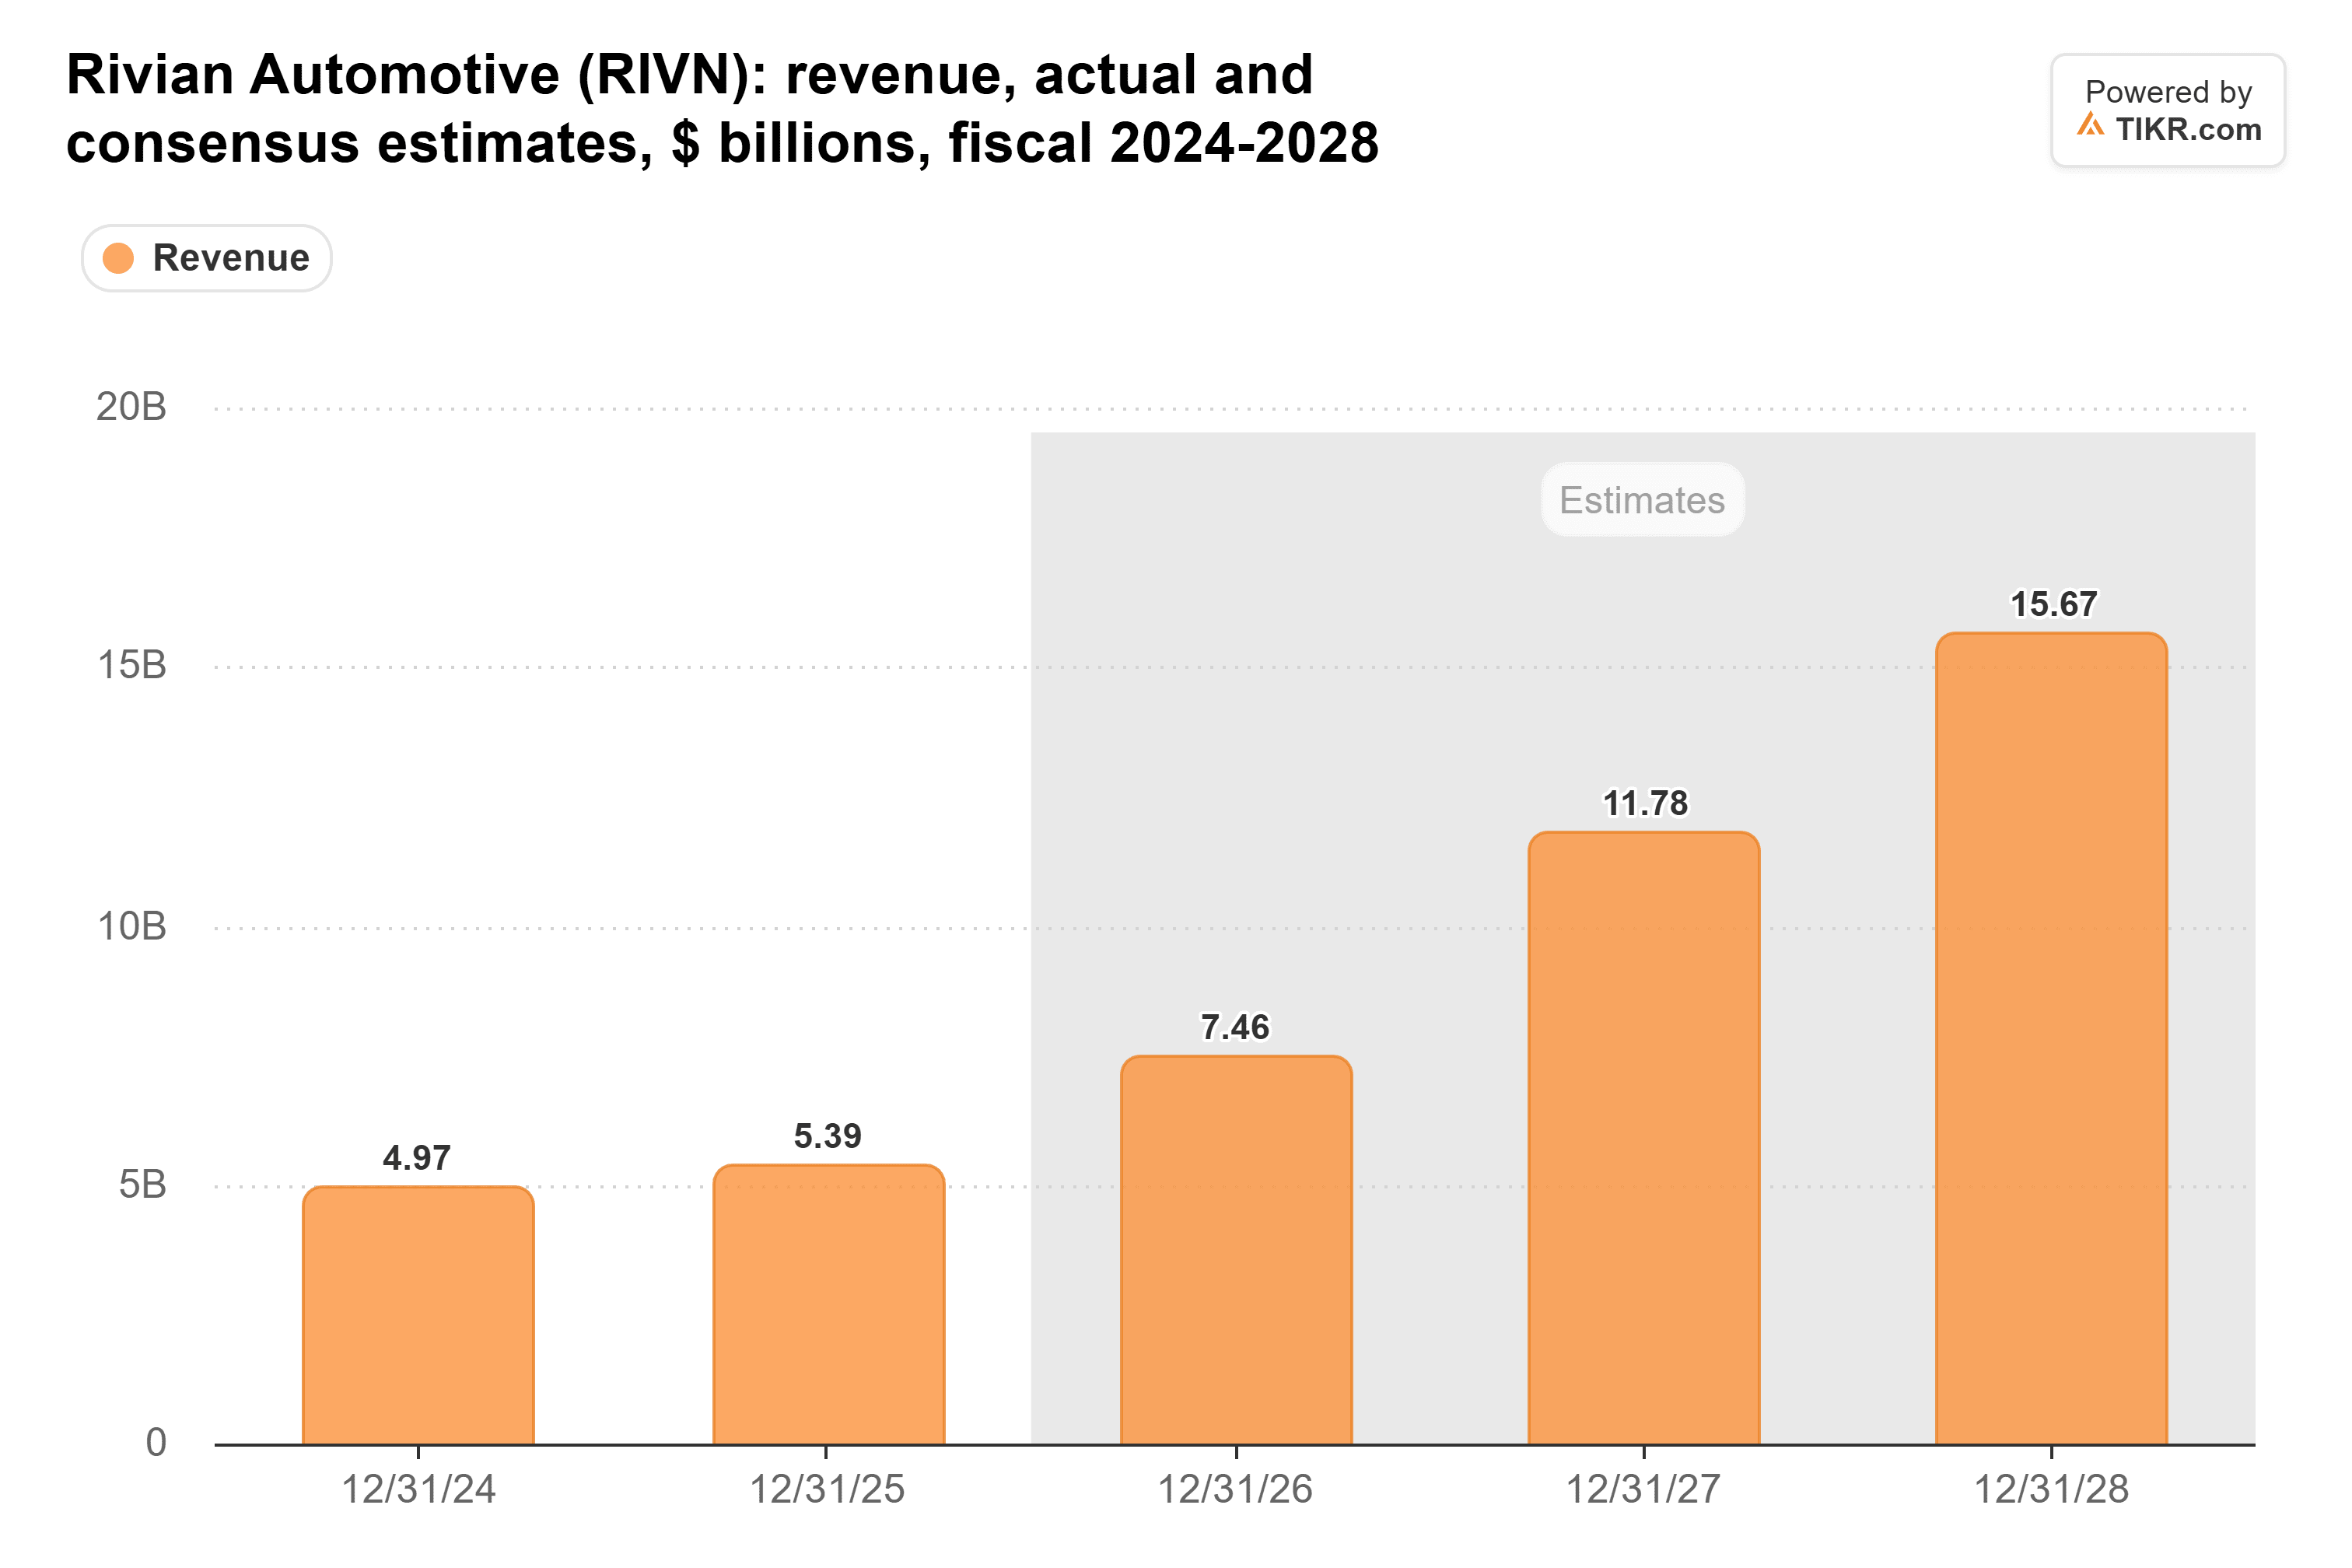
本季度没有任何理由下调未来两年的预测,尽管2028年的预测在过去一年中已经下调了22%。
投资者为这种增长支付的价格仅为远期销售额的1.5倍,为三年来的最低水平。
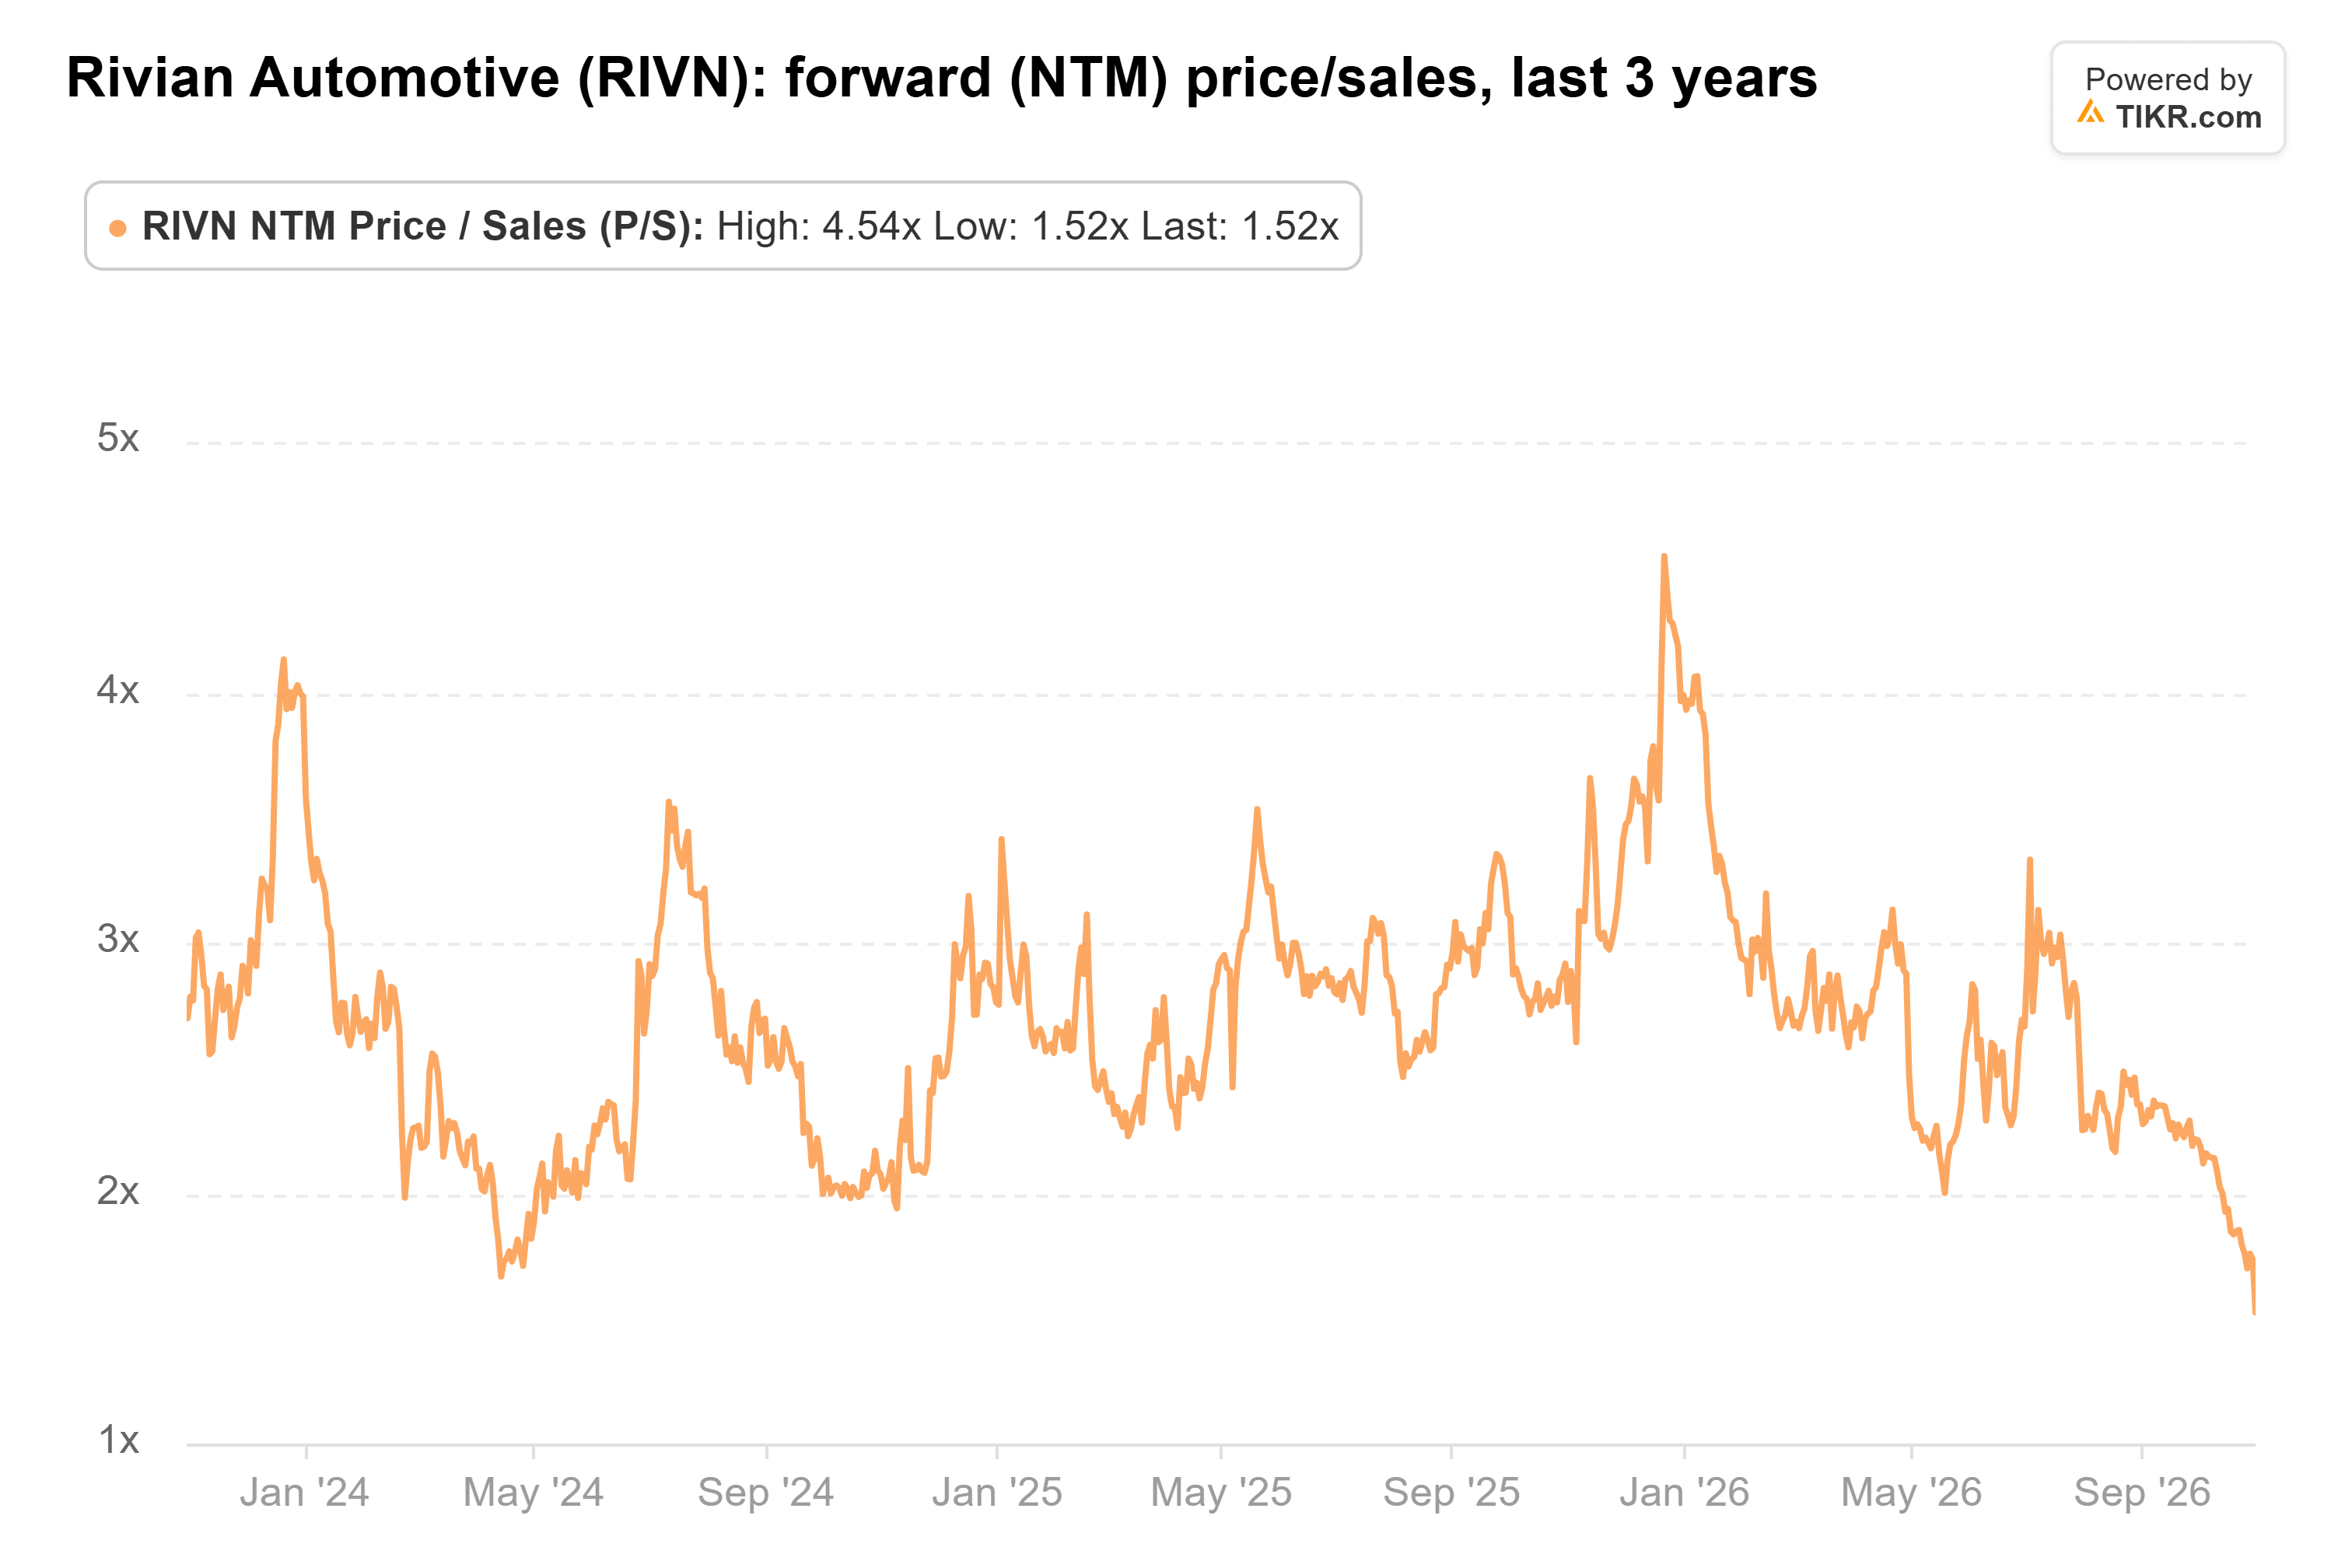
Piper 的20美元目标价对应约2.7倍的远期市销率,与该股三年平均2.7倍的水平一致。
总股本数是关键
Rivian 第三季度的自由现金流为负11.2亿美元,而一年前为负4.21亿美元。截至9月底,其流动性(包括信贷额度和大众汽车10月份的10亿美元贷款)为71亿美元。分析师预计其在2027年和2028年将分别再消耗32亿美元和20亿美元现金。
这是一个薄弱的缓冲,而总股本数已从2025年底的12.4亿股增至14.6亿股。
我的看法:Piper 的估值是正确的,因为20美元的目标价只是要求 Rivian 再次以其通常的倍数进行交易。但我认为 Piper 对股权稀释问题过于乐观。为了在不增发更多股票的情况下建设其佐治亚州工厂,Rivian 需要获得其能源部高达45亿美元的贷款。
该贷款的首次提取预计在2027年初之前,并取决于毛利率和销售里程碑的达成,因此第四季度的业绩是值得关注的。
那么 Rivian 股票的实际价值是多少?
TIKR 让你能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Rivian 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!