核心要点
- Needham在第三季度业绩发布后,将Carvana的目标价从120美元下调至100美元,但维持其"买入"评级。新目标价较该股10月29日收盘价高出47%。
- Carvana本季度售出创纪录的217,385辆汽车,同比增长39%,但其每辆车的调整后EBITDA较上年同期有所下降。
- Needham的目标价意味着约44倍的远期市盈率,略低于该股过去一年46倍的平均水平,且2027年的盈利预期已有所上调。
- 这个估值倍数看起来合理,但能否达到目标价取决于Carvana的贷款利润能否在利率上升的环境下恢复。
Carvana (CVNA) 在撰写本文时交易价格为69美元,较其一月高点下跌了30%。Needham最近将其目标价从120美元下调至100美元,并维持了"买入"评级。
自一月以来的三次打击
1月28日,一份关于Carvana与Garcia家族DriveTime关联的做空报告导致该股当日跌幅高达17%。
7月29日,Carvana给出的2026年调整后EBITDA指引为27亿至30亿美元。根据LSEG的数据,该范围的中值低于分析师预期的29亿美元,股价在盘后下跌了14%。
而在第三季度,每辆车的调整后EBITDA连续第四个季度同比下降,从约4,085美元降至约3,680美元。
Needham的观点
今年早些时候,分析师Chris Pierce曾表示,对每辆车零售利润的担忧被证明是短暂的。他基于2028年调整后EBITDA对股票进行估值,假设Carvana到2033年每年销售300万辆汽车。
第三季度数据在零售方面支持了他的观点。销量增长39%至创纪录的217,385辆,非GAAP每辆车零售毛利润增加了85美元,而每辆车SG&A费用基本持平。
TIKR追踪了24位分析师对Carvana的看法。有多少人给出"买入"评级?
在一个地方查看Carvana的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过500,000名投资者使用TIKR来研究像这样的股票。查看Carvana的分析师评级
100美元的目标价合理吗?
覆盖Carvana的24位分析师的平均目标价已从一年前的85美元下滑至81美元,此前在一月份曾达到97美元的峰值:
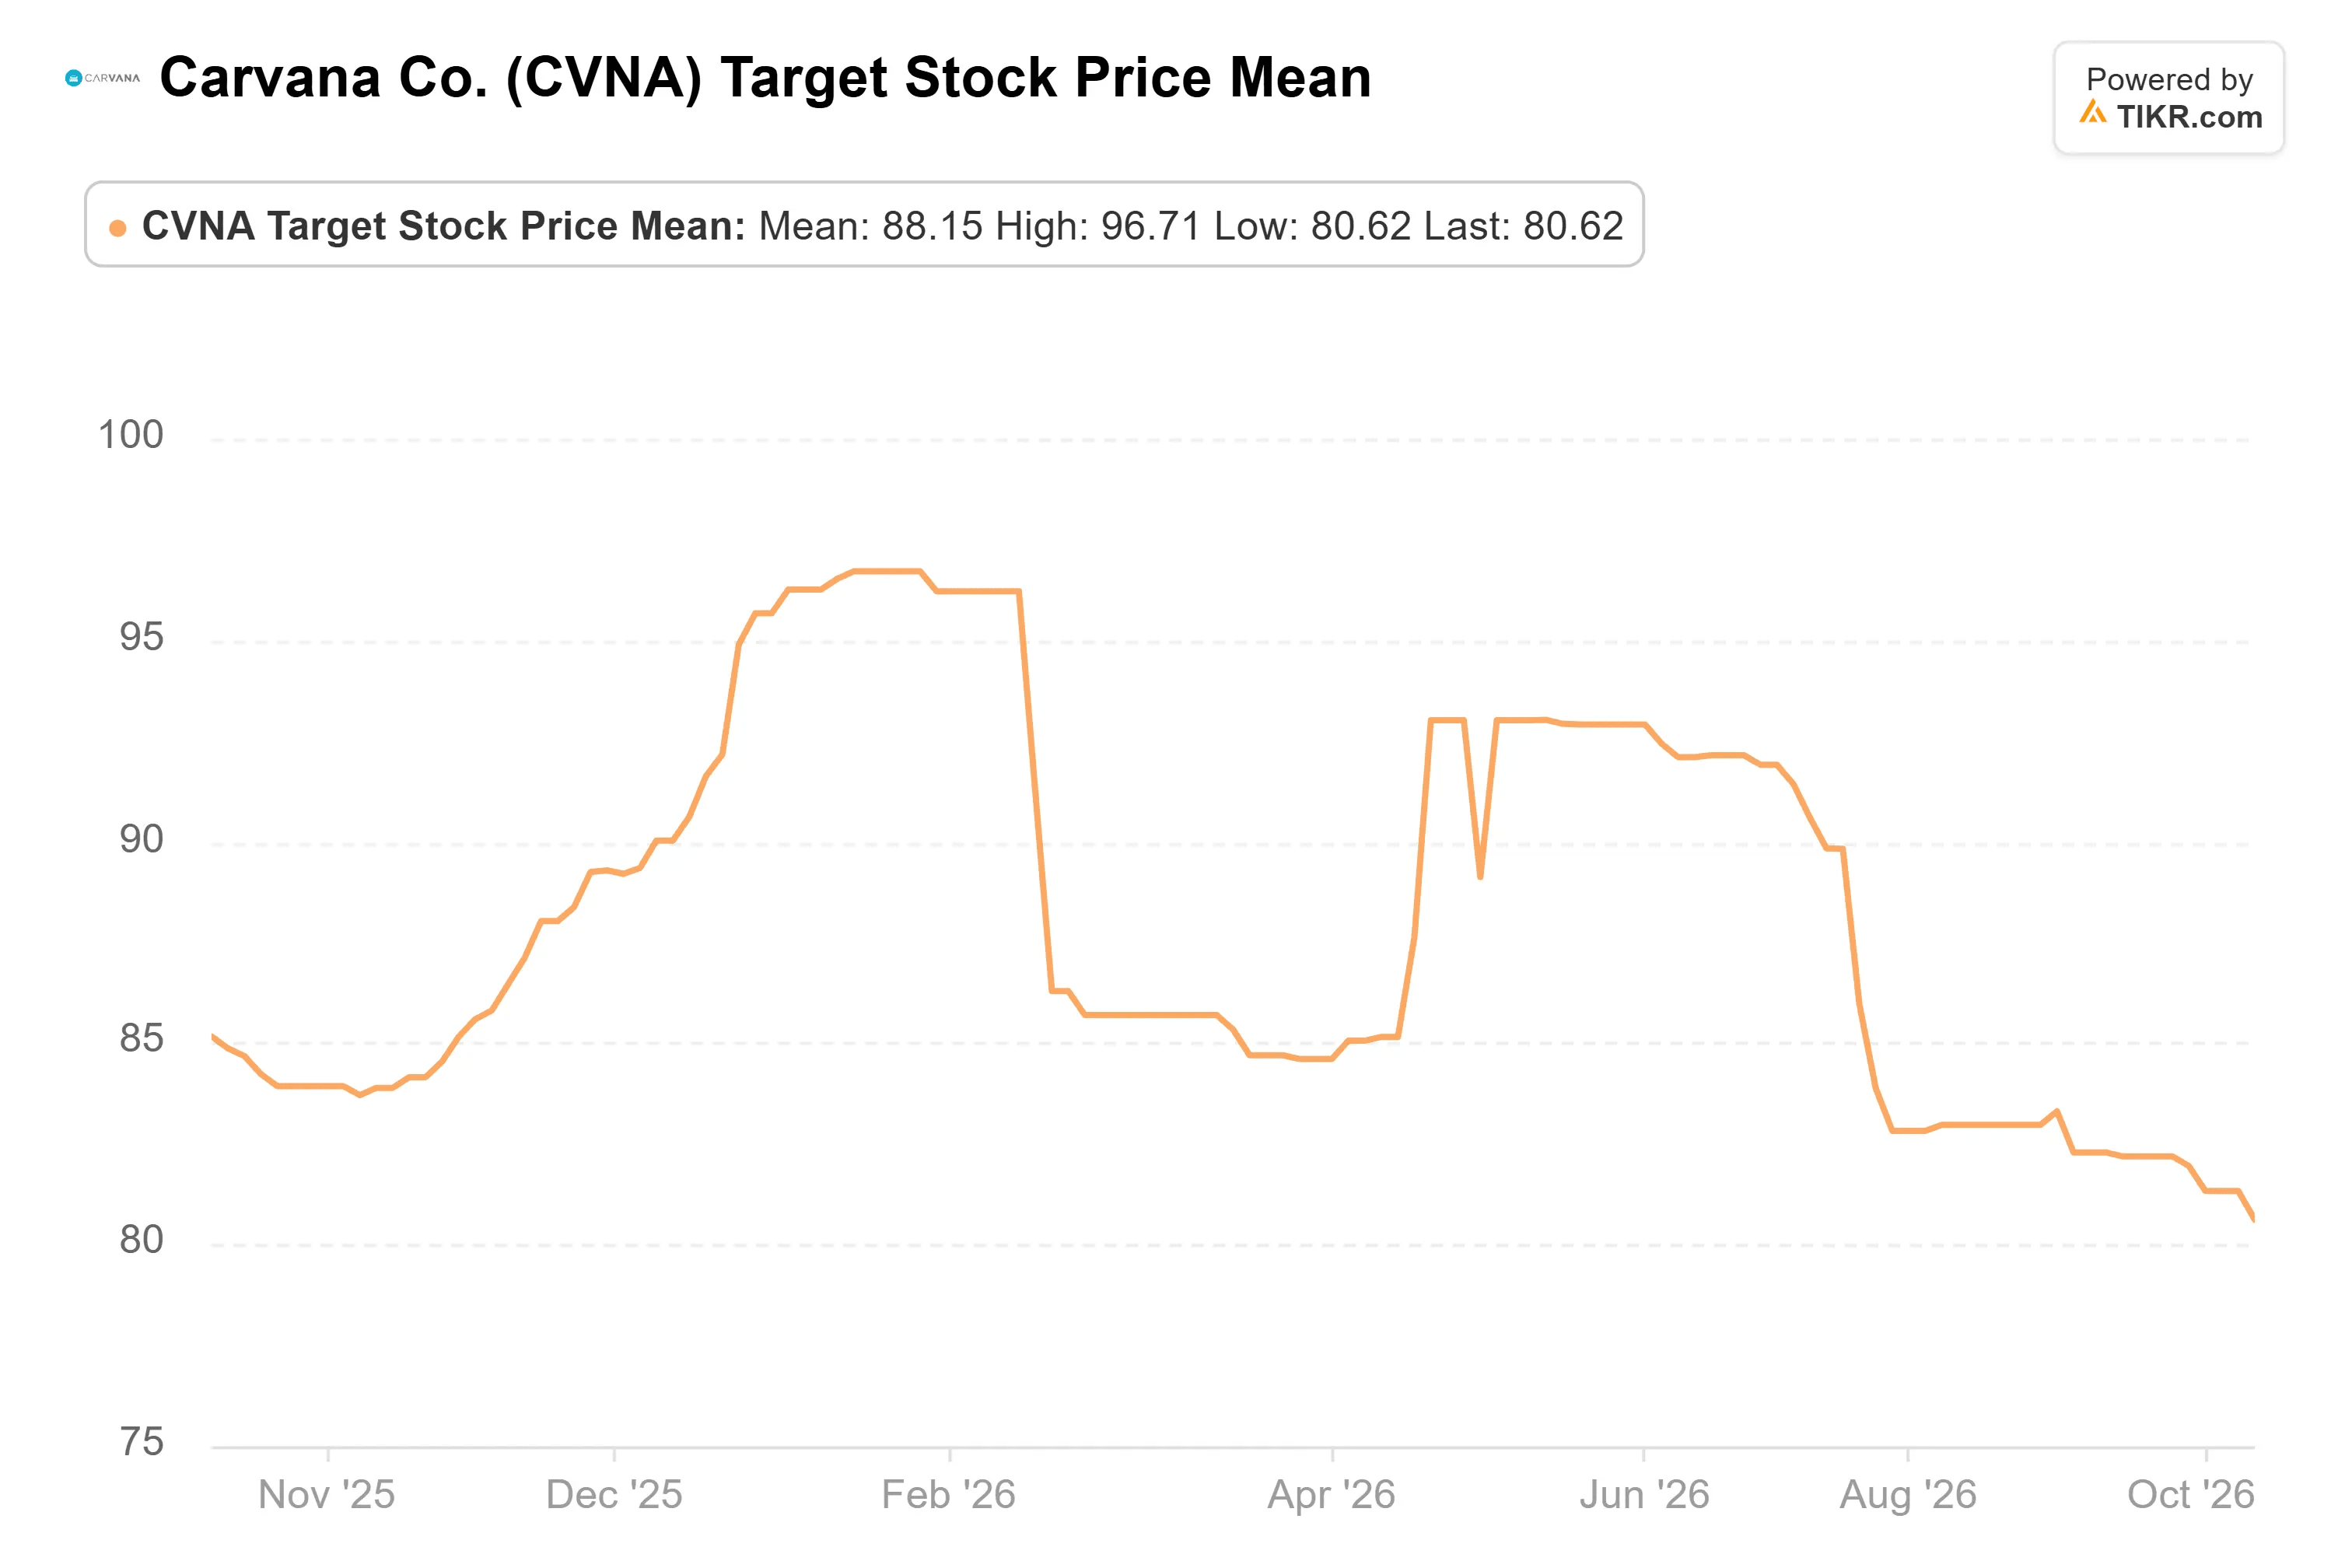
这个平均目标价较当前股价高出19%,而Needham的100美元目标价则比平均目标价高出23%。
盈利预期的走势则相反。分析师预计每股收益今年将降至1.52美元,然后在2027年升至2.25美元,2028年升至2.71美元:

2027年的预期在90天内上调了8%,而这份报告对其影响甚微。
Carvana在10月28日收盘时的远期市盈率为26倍,低于2025年底的63倍。Needham的100美元目标价换算成市盈率约为44倍,略低于该股过去一年46倍的平均水平。
贷款业务是关键
非GAAP其他每辆车毛利润(主要来自Carvana发放贷款的销售收益)较上年同期下降了299美元。Carvana在基准利率上升的同时降低了向买家收取的利率。
我的看法:Needham给出的估值倍数合理,其关于零售业务的论点也站得住脚。但要达到100美元,还需要贷款业务线恢复。在贷款业务出现转机之前,我会等待,而不是为了反弹而买入。
下一个检验点是二月份的第四季度报告。届时将不会有2027年的展望,因为Carvana计划停止提供季度或年度指引。
那么Carvana股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Carvana可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预期创建的。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!