应用材料公司股票关键数据
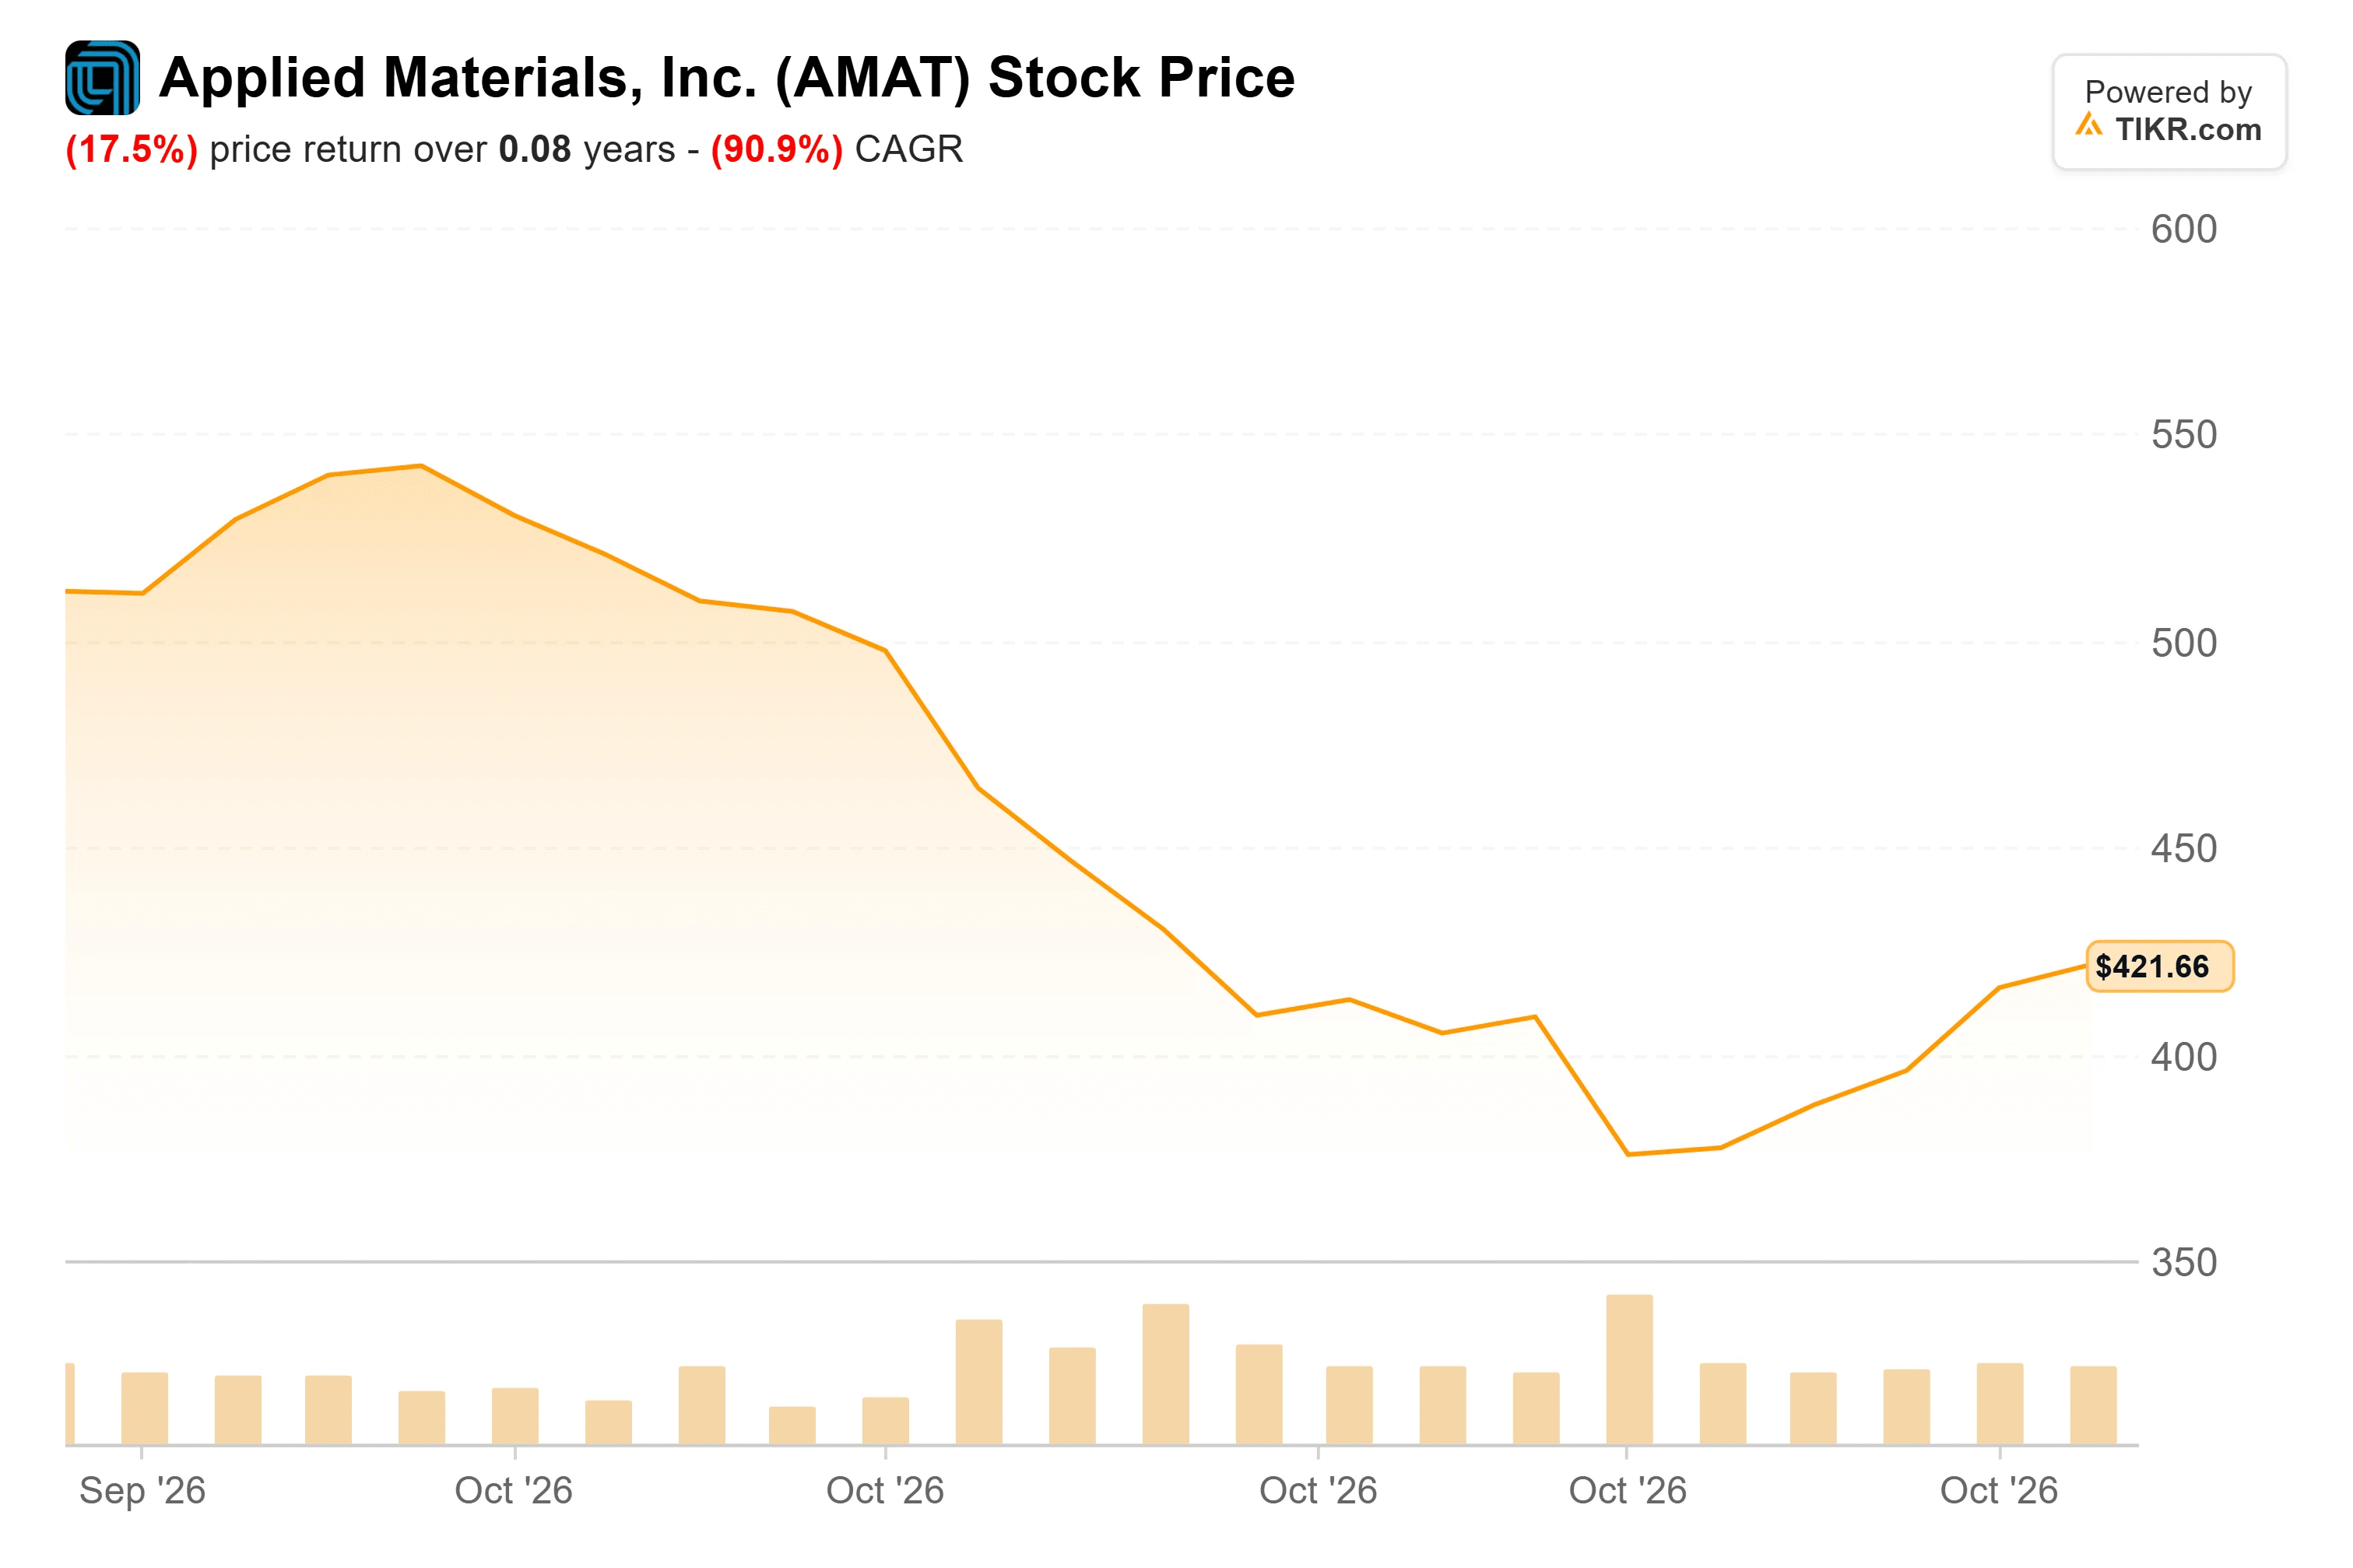
- 当前价格: $421.66
- 目标价(中值): ~$806
- 华尔街目标价: ~$628
- 潜在总回报率: ~91%
- 年化内部收益率: ~18% / 年
发生了什么?
应用材料公司 (AMAT) 在10月26日收盘后宣布,将把其在荷兰芯片封装设备制造商BE半导体工业公司(BESI)的持股比例从约9%提高到约20%。此后三个交易日,其股价上涨了8.79%。据路透社报道,Besi股价在10月27日交易中上涨超过9%。应用材料公司自身的涨幅更多归因于行业因素:其最大单日涨幅(10月28日上涨5.07%)出现在SK海力士预测内存短缺将持续到2030年、芯片股普涨之际。而增持股份之所以更重要,是因为它将应用材料公司与混合键合中的键合步骤更紧密地联系起来——应用材料公司高管自己承认,这是其产品组合中唯一不涉及的环节。
Besi 主导键合环节,应用材料覆盖其余大部分
混合键合通过直接熔合芯片的铜连接点(而非使用微小的焊料凸点连接)来堆叠芯片,从而在芯片间实现远更多的连接。Besi 制造用于放置和键合芯片的工具。
在应用材料公司10月13日于SEMICON West举行的投资者早餐会上,其半导体产品集团总裁Prabu Raja表示,应用材料的产品组合覆盖了混合键合步骤中约80%的环节,包括键合前、键合和键合后工作。他说:“我们不涉及键合环节”,这也是为什么应用材料与Besi合作开发Kinex——一款集成的芯片到晶圆键合工具。
其目标是高带宽内存(HBM),即堆叠起来为AI处理器提供数据支持的芯片。Raja表示,应用材料在其服务的HBM封装市场中占有超过60%的份额,并预计“仅今年一年就将带来超过10亿美元的收入”。随后他提高了预期上限:“混合键合将使我们的可服务市场(SAM)相比微凸点和硅通孔(TSV)技术翻倍。”SAM指可服务的可用市场,而TSV(硅通孔)是贯穿每个堆叠芯片的垂直导线。根据Raja的计算,如果HBM制造商转向混合键合,应用材料能够竞争的市场规模将翻倍。
交易尚未完成。股份交割仍需获得美国反垄断许可,应用材料公司表示没有计划将持股比例提高到约20%以上或寻求董事会席位。全面收购将面临障碍:荷兰法规要求在持股超过30%时发起要约收购,而Degroof Petercam的一位分析师告诉路透社,中国监管机构很可能会阻止此类收购。
TIKR追踪40位分析师对应用材料的评级。有多少人给出“买入”评级?
在一个地方查看应用材料公司买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR研究像这样的股票。查看应用材料的分析师评级
市场共识已预期更快的增长
截至10月30日,TIKR对2028财年收入的共识预测已从2025年底的约340亿美元上升至约560亿美元,覆盖的分析师数量也从14位增加到23位。这使得混合键合技术推迟到来的空间变得更小。

首席执行官Gary Dickerson在同一活动上告诉分析师,应用材料“在良率方面取得了巨大进展”,但良率“对于这些拐点何时发生至关重要”。华尔街平均目标价已从9月30日的638.94美元微降至627.83美元,尽管覆盖该股的40位分析师中仍有34位给予买入或跑赢大盘评级。
TIKR 高级模型分析
- 当前价格: $421.66
- 目标价(中值): ~$806
- 潜在总回报率: ~91%
- 年化内部收益率: ~18% / 年

该模型的假设(预测至2035年)要求每股收益以每年约19%的速度复合增长,略快于过去五年17.7%的增速,同时市盈率略有下降。利润率方面的驱动因素是净利率比过去一年26.5%的水平高出约6个百分点。Raja表示,混合键合技术已在HBM、3D IC逻辑芯片和共封装光学器件中得到采用,这支持了该增长节奏。主要风险在于时间:如果良率问题推迟了HBM向混合键合的转换,那么更多的增长将不得不来自逻辑芯片和DRAM领域。
结论
应用材料公司将于11月12日公布第四财季业绩。如果更新信息能确认HBM收入保持在10亿美元以上并缩短混合键合的时间表,将支持对Besi的投资;如果对两者都保持沉默,则意味着回报期会更远。第二个检查点是反垄断许可,之后Besi的股份将完成交割。
那么应用材料公司的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到应用材料可能的价值。你可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!