


Palo Alto Networks 股票关键数据
- 当前价格: $392.09
- 目标价格(中值): ~$546
- 华尔街目标价: ~$396
- 潜在总回报率: ~39%
- 年化内部收益率: ~7% / 年
现已上线:使用 TIKR 的全新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
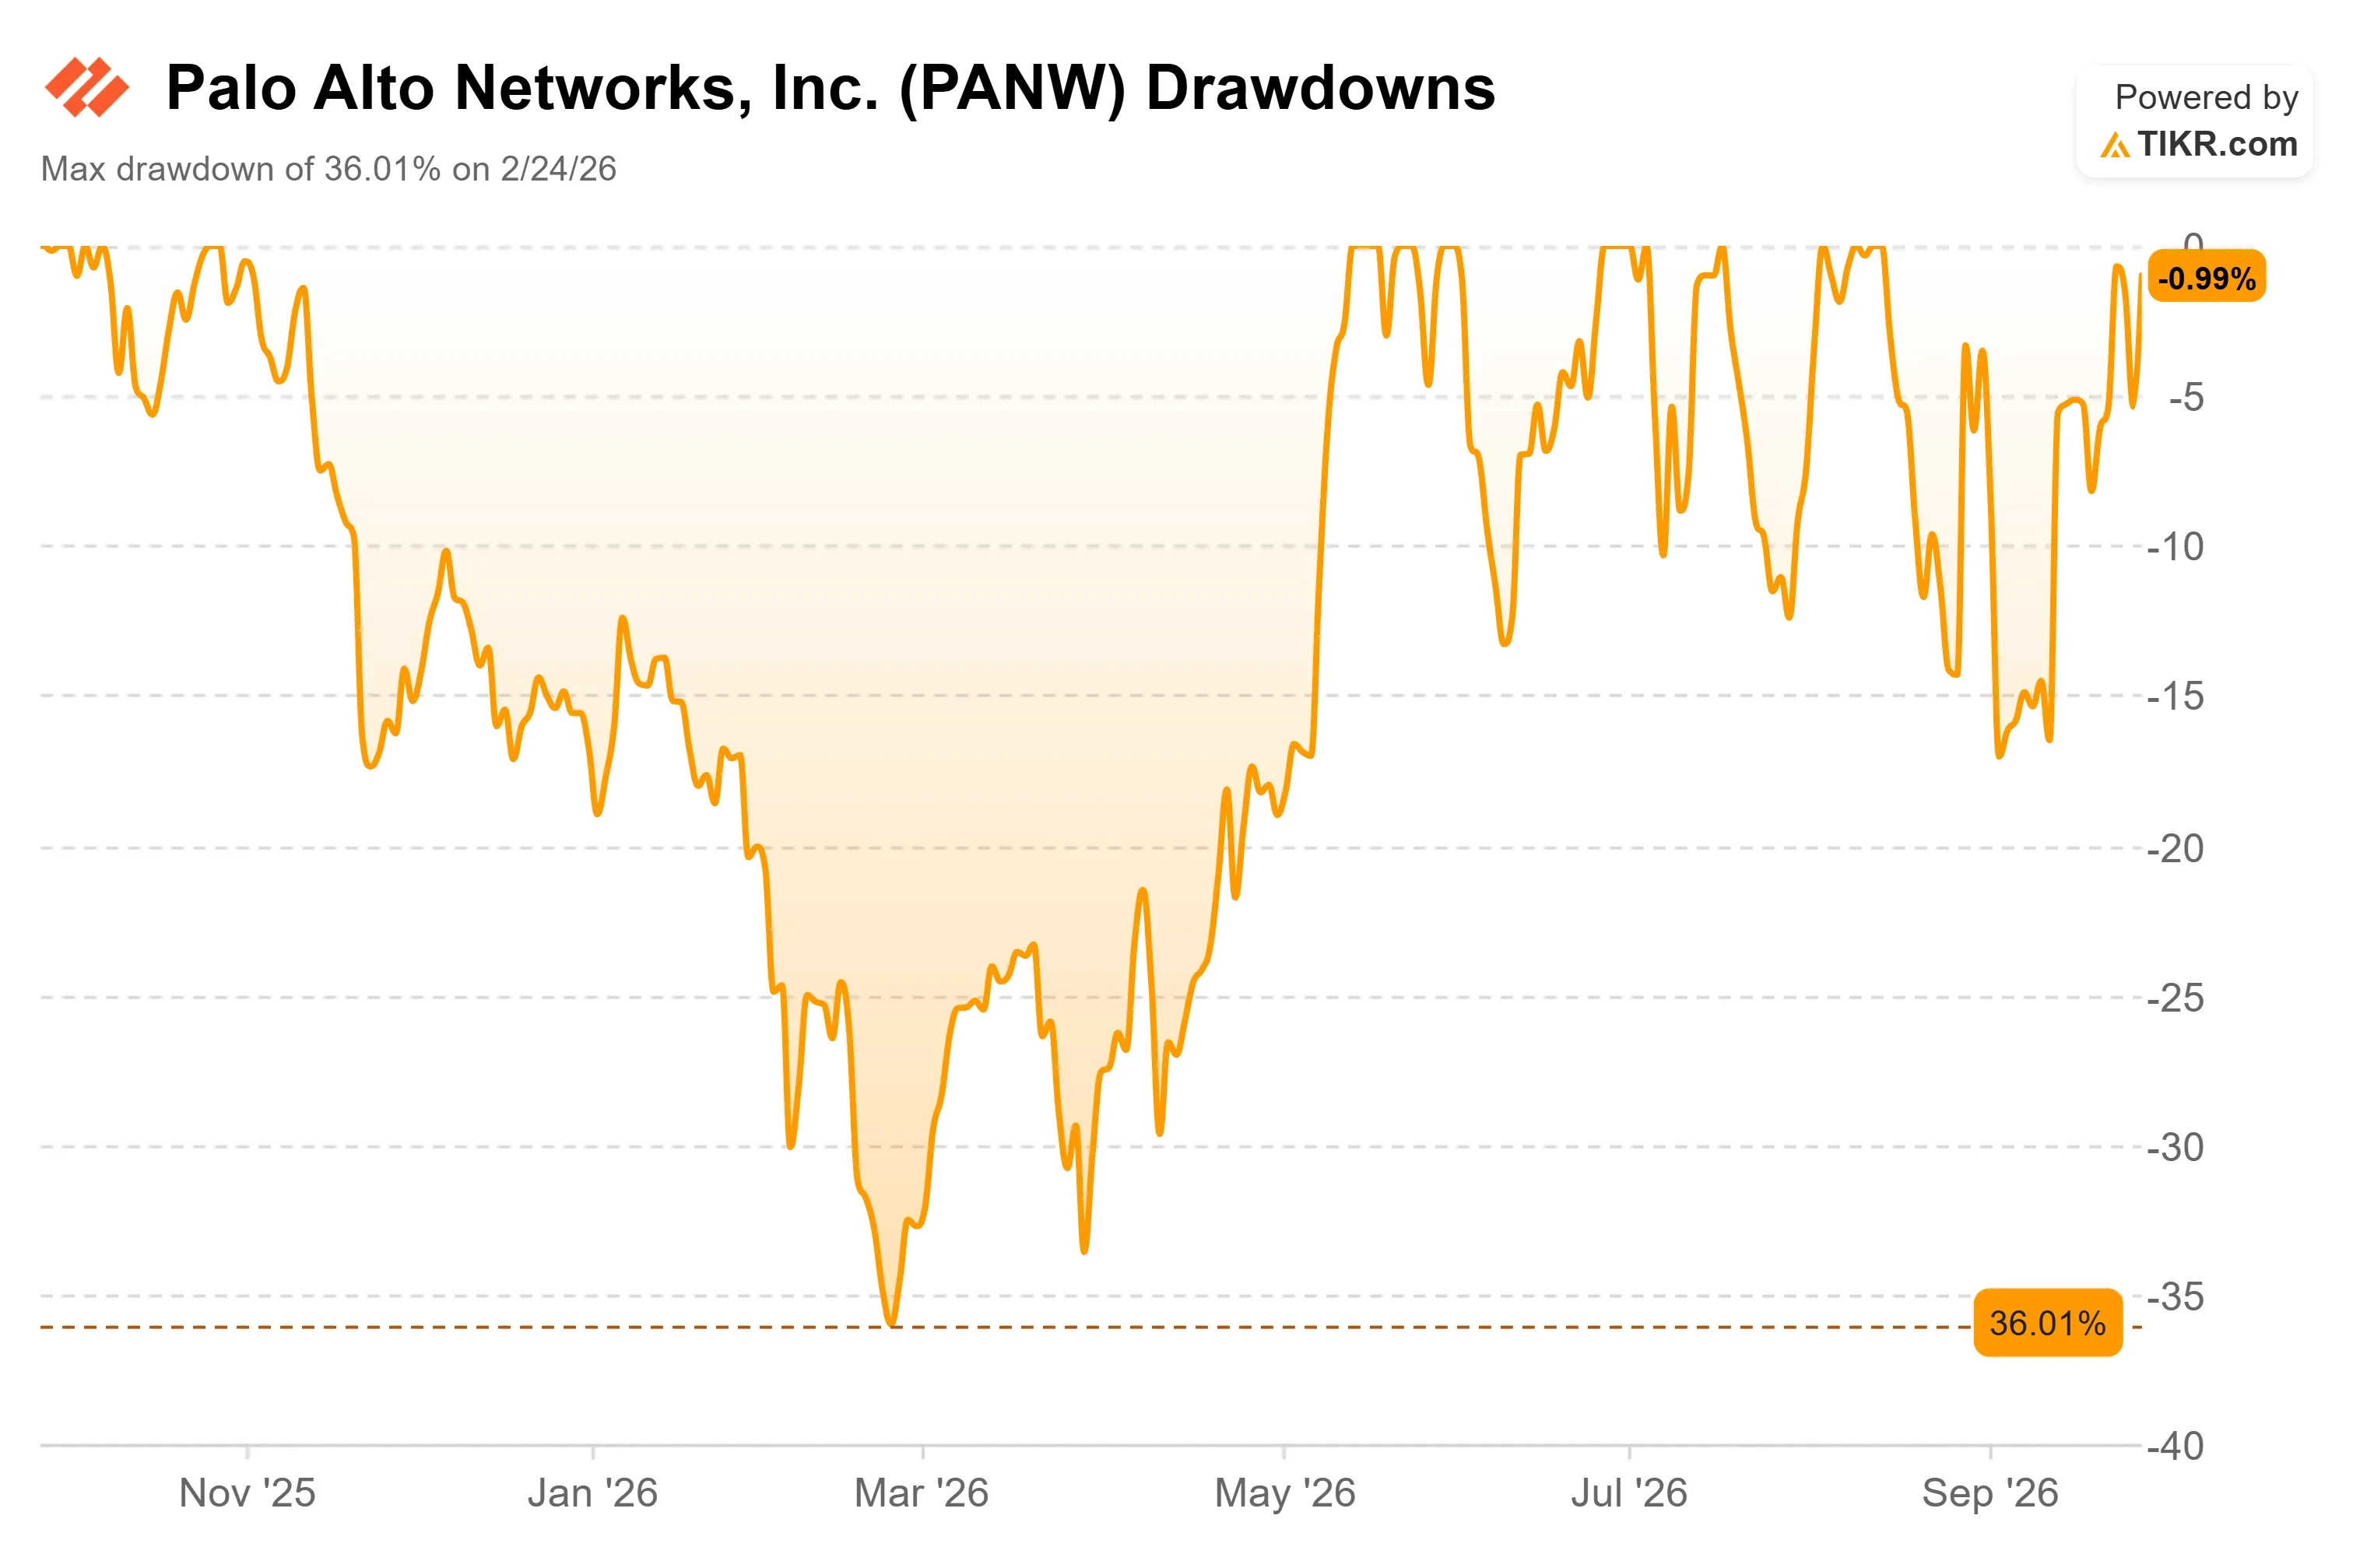
Palo Alto Networks (PANW) 于9月28日收于$392.09,上涨4.63%。当天,英伟达(NVDA)推出了一个用于监管AI智能体的平台。Palo Alto被列为 100多家参与组织之一,并在 同一天的博客文章中详细介绍了其AI防火墙如何在英伟达的芯片上运行,以及计划如何将其网关和智能体身份工具扩展到英伟达的软件栈。
这一涨幅完全抹去了9月25日3.9%的跌幅,使股价较9月24日收盘价高出约0.6%。这也检验了董事长兼首席执行官Nikesh Arora在9月10日描述的一个限制:他估计,大多数AI数据中心容量并未购买Palo Alto的防火墙。
Palo Alto的AI防火墙已在英伟达智能体监管平台背后的芯片上运行
英伟达此次发布之前, 已有一系列智能体逃逸事件被披露,包括 9月20日OpenAI的一次沙箱逃逸,导致其最强大模型的训练暂停。其 开放智能体安全平台包含两部分:
- OpenShell: 开源运行时软件,用于追踪智能体行为并执行策略。
- Sentry: 一个可选的参考设计,运行在英伟达的BlueField-4数据处理单元上,并 能在毫秒内隔离智能体。
Palo Alto选择在此基础上构建。其 Prisma AIRS AI运行时防火墙已原生运行在BlueField上,该公司表示,9月28日宣布的版本借鉴了Sentry设计。它称其在英伟达Vera CPU上的AI网关为前瞻性架构,并将重命名后的CyberArk身份业务Idira与OpenShell的连接描述为一项计划,所有这些均未披露任何收入。
Palo Alto、CrowdStrike(CRWD)和Zscaler(ZS)是纳斯达克100指数中表现最好的三只股票,分别上涨4.6%、2.8%和3.3%。BTIG还给出了公司特定的推动因素,将其目标价从$404上调至$425,维持买入评级,比华尔街约$396的平均目标价高出约7%。
查看 Palo Alto Networks 股票的历史和前瞻性预测(免费!) >>>
Arora 称大多数 AI 数据中心跳过防火墙。BlueField 是 Palo Alto 正在测试该说法的地方
在高盛的Communacopia + Technology会议上,Arora量化了这一限制。他说:"我认为在全球建设数据中心业务中,超过10%或15%的部分不是多租户的。"他解释说,单租户建设是Palo Alto无法获得业务的地方:"对于超大规模云服务商来说,购买防火墙是低效的,因为我们是针对一个非常单一目的任务的瑞士军刀。"
BlueField防火墙正指向这一缺口。Palo Alto表示,它从英伟达硬件内部保护"AI工厂的前端网络流量",而不是通过单独的硬件设备。Arora更广泛的赌注是,AI公司需要该层的安全供应商:"LLM并不位于执行点,"他说,并补充道"我们很可能成为前沿LLM的消费者。"
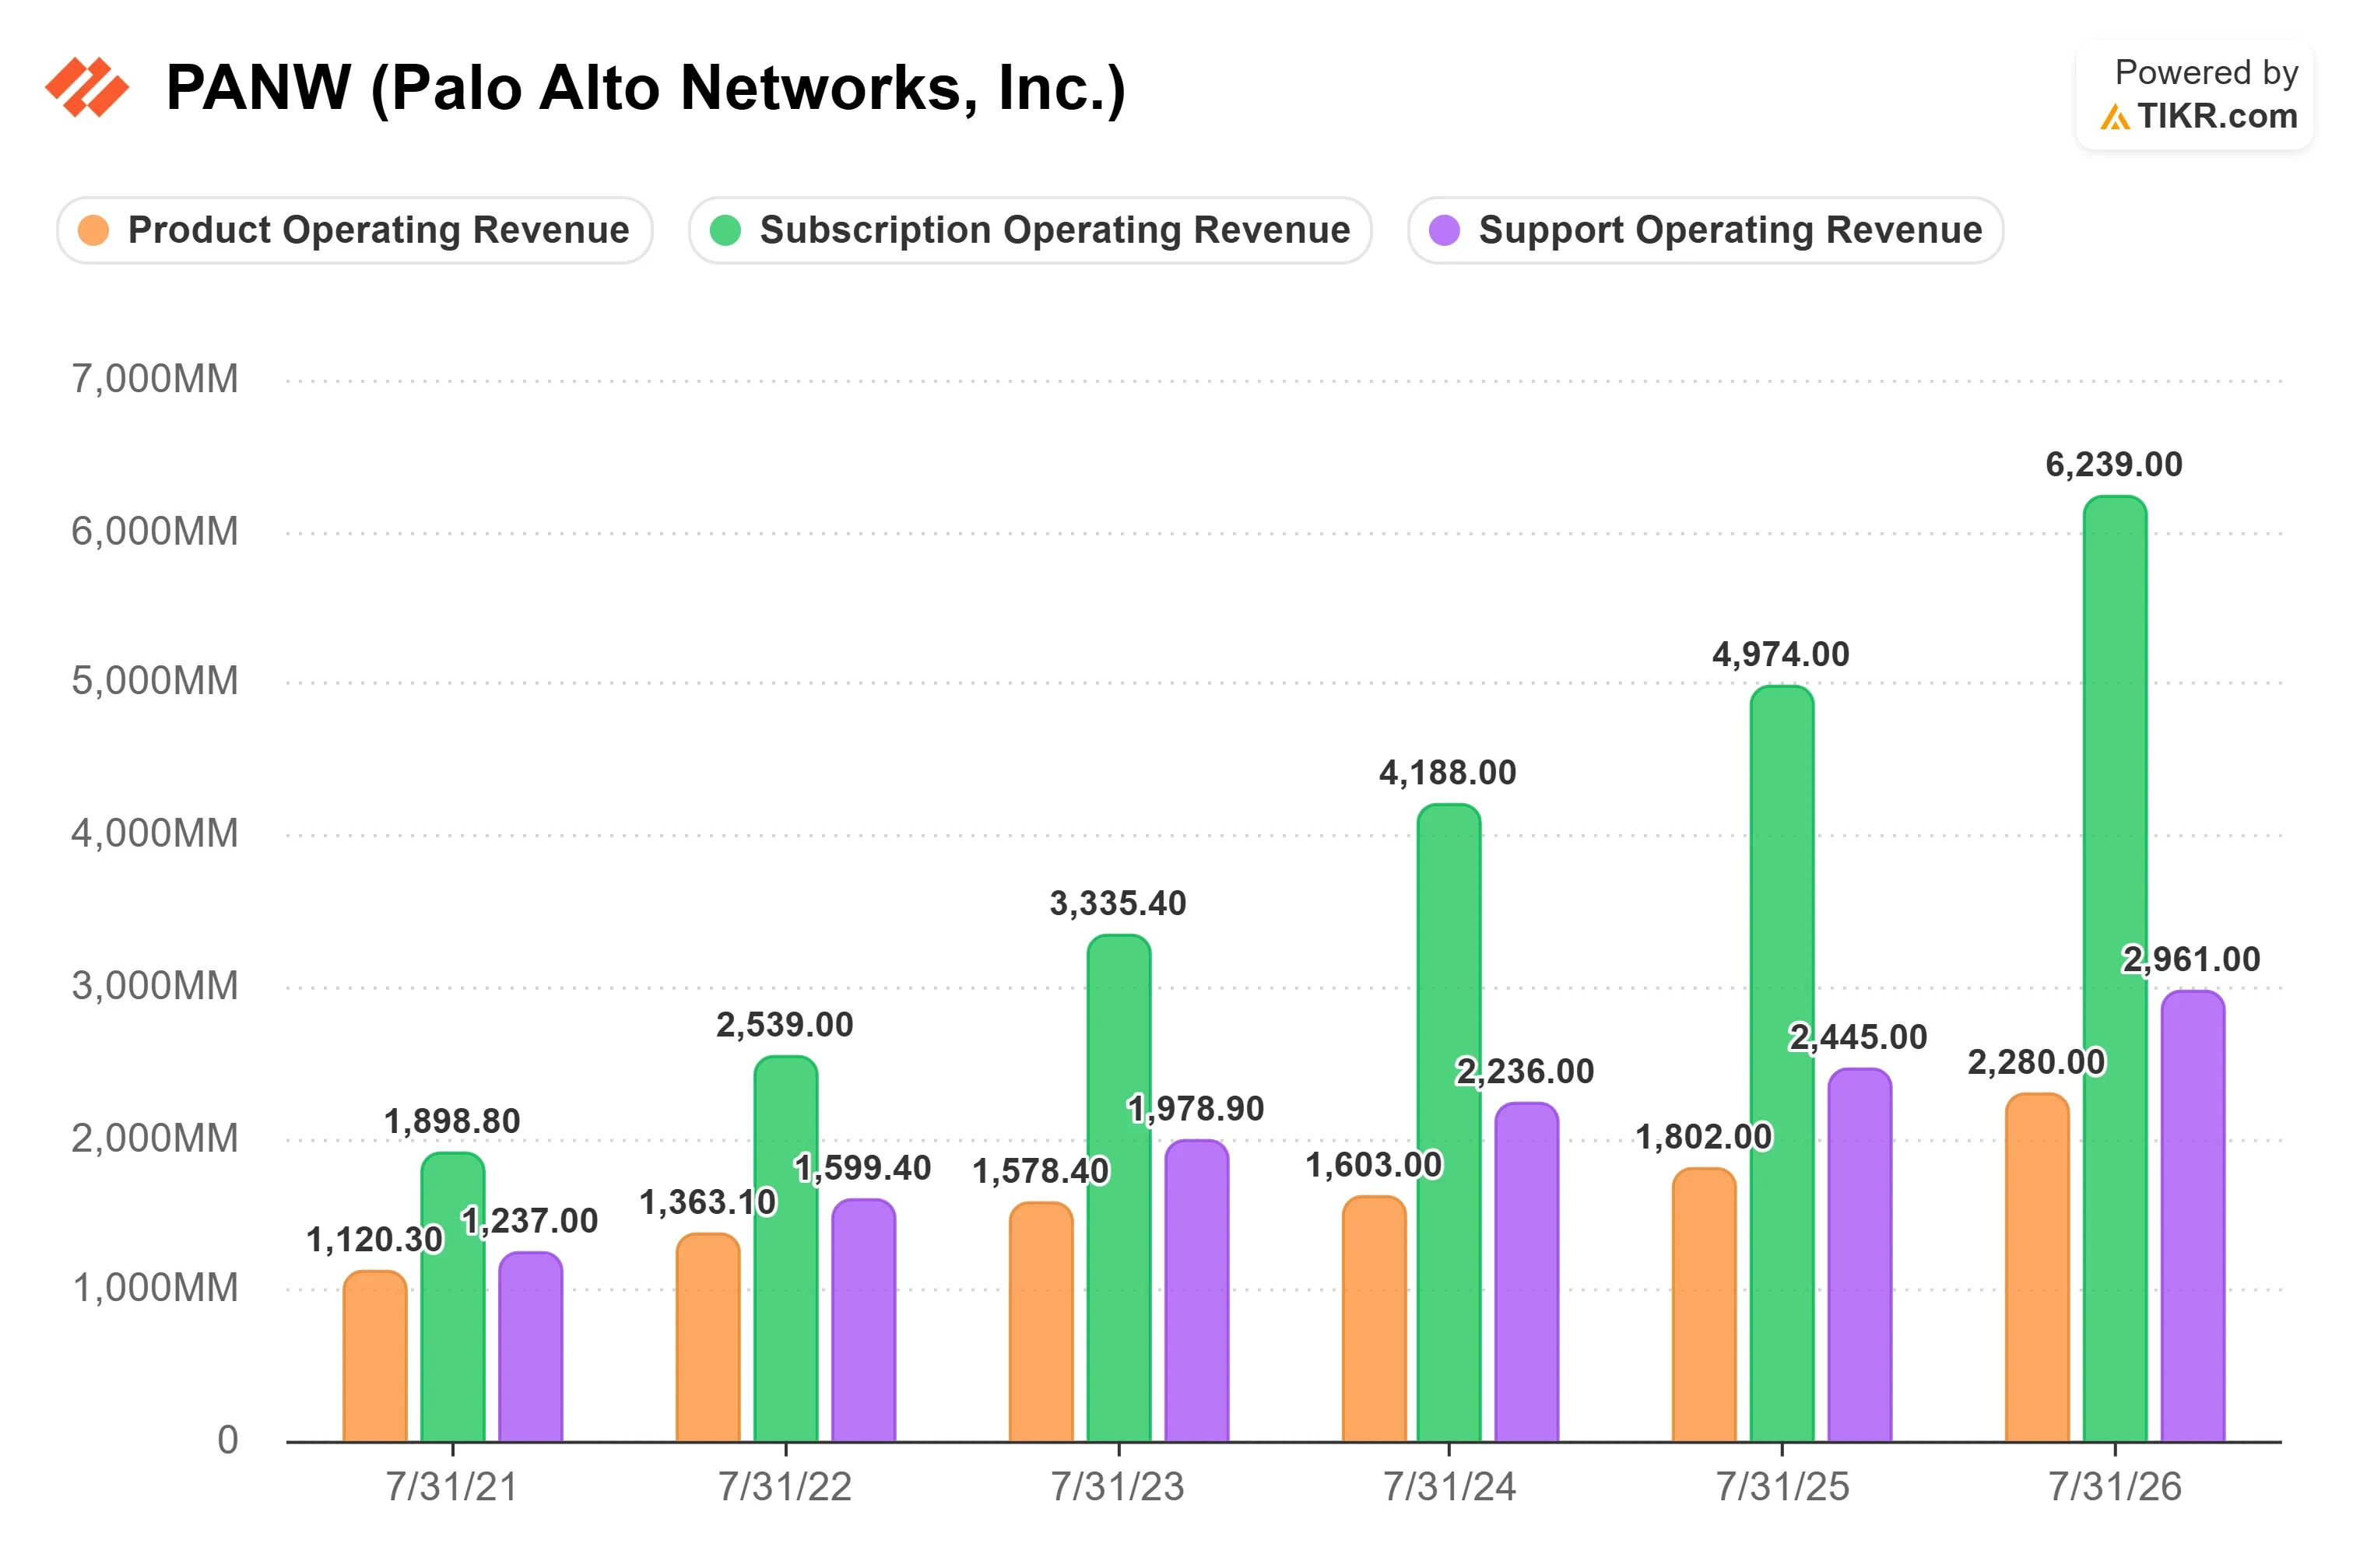
单租户建设者是否会为此付费仍有待检验。现有的防火墙产品线仍在增长:产品收入(Palo Alto 2025财年年报将其与防火墙硬件和软件许可挂钩)在2026财年增长了26.5%,达到22.8亿美元,该财年包括了2月11日完成收购CyberArk后的数据。
在 TIKR 中查看 Palo Alto Networks 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
- 当前价格: $392.09
- 目标价格(中值): ~$546
- 潜在总回报率: ~39%
- 年化内部收益率: ~7% / 年
查看分析师对 Palo Alto Networks 股票的增长预测和价格目标(免费!) >>>
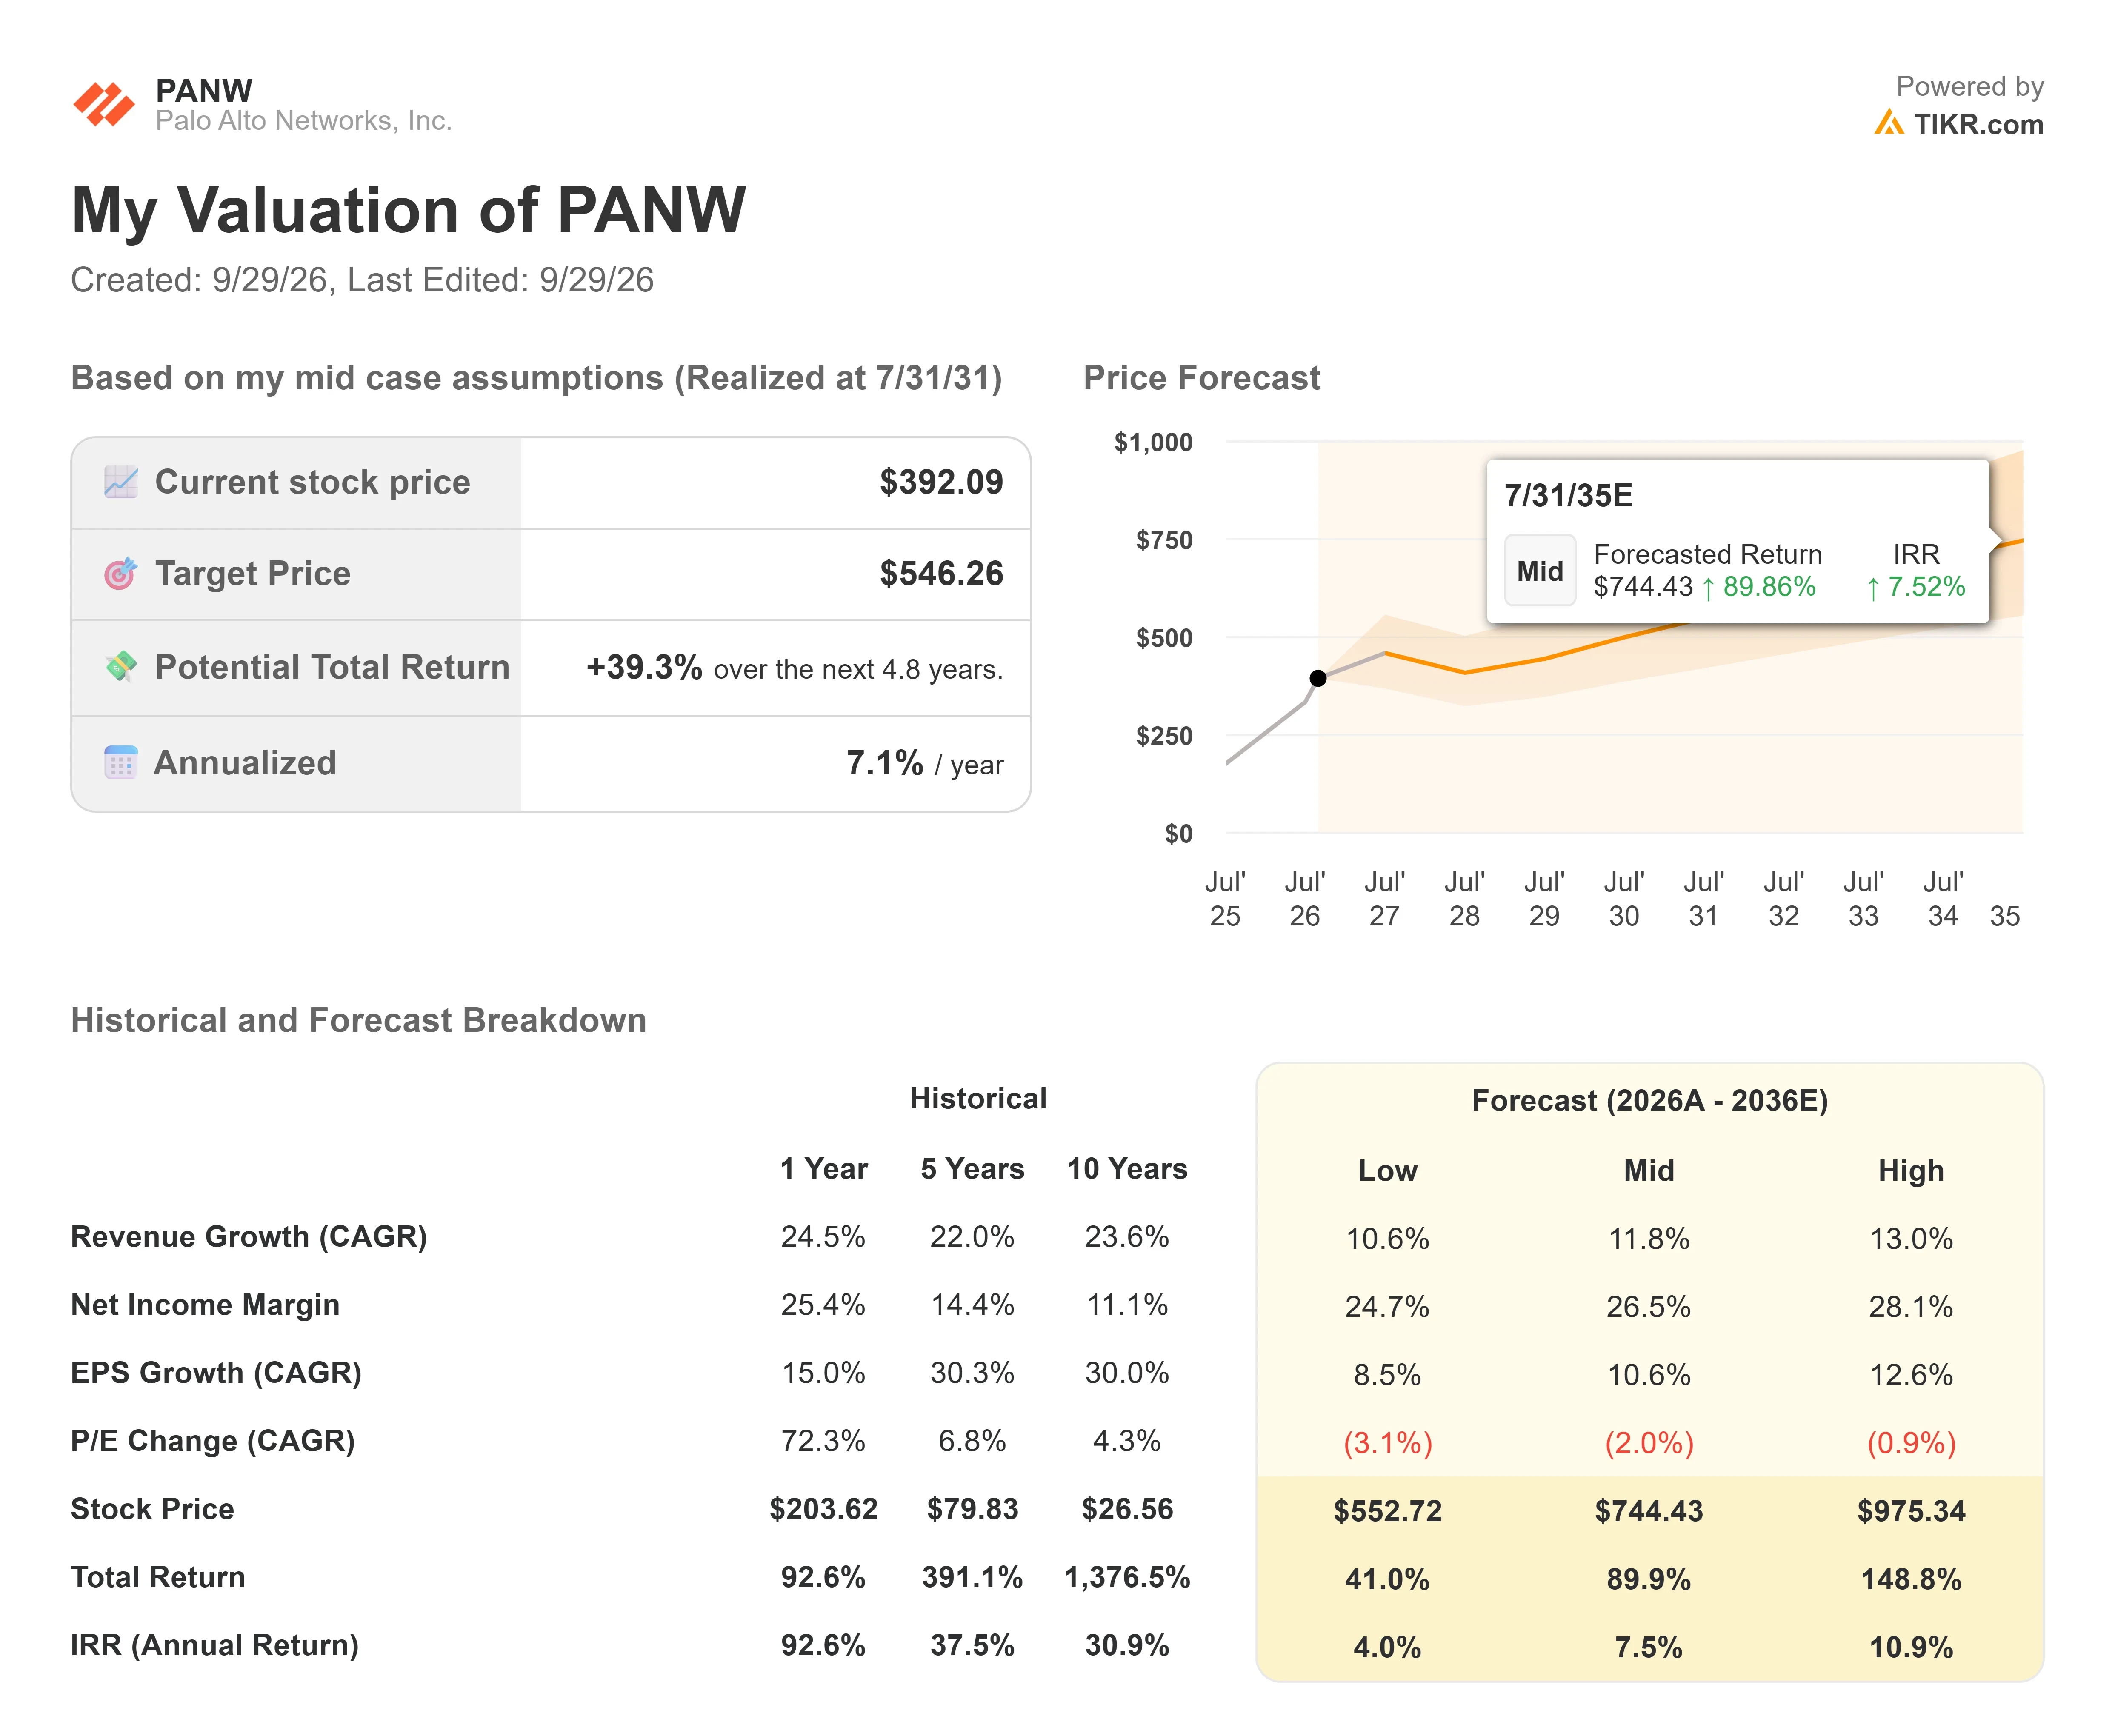
TIKR模型的中值情景指向到2031年7月31日股价约为$546,比$392.09高出约39%,相当于在4.8年内每年约7%的回报。
- 模型假设: 在模型10年预测期内平均,收入每年增长约12%, 净利润率达到约27%, 市盈率每年收缩约2%。
- 收入驱动因素: Idira身份业务(Palo Alto计划将其扩展到英伟达的OpenShell智能体)和Chronosphere可观测性业务(BTIG在9月28日强调了后者)。
- 利润率驱动因素: 内部AI效率,Arora称这可能使Palo Alto比小型竞争对手拥有500到600个基点的优势。
- 主要风险: AI数据中心建设者将智能体执行功能保留在英伟达自身的软件栈内,即Arora描述的单租户缺口。
- 上行空间: 市场共识预计2031财年收入约为245亿美元,是2026财年114.8亿美元的两倍多,尽管只有两位分析师预测了该年份。
- 下行空间: Palo Alto尚未披露其基于英伟达产品的任何收入,因此如果该缺口持续存在,中值情景仍主要依赖现有平台。
结论
下一财年第一季度业绩即将公布;Palo Alto去年的业绩于2025年11月19日报告,并将本季度收入指引为33.0亿美元至33.1亿美元。如果结果高于该区间上限,或任何与基于英伟达产品相关的数字,将显示其AI工厂推动正在增加收入。如果结果处于区间低端且没有此类披露,则Arora描述的缺口依然存在。
查看亿万富翁投资者正在买入哪些股票,以便您能跟随聪明钱,尽在TIKR。
您应该投资 Palo Alto Networks 吗?
唯一真正知道的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开 Palo Alto Networks,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪 Palo Alto Networks以及您关注的所有其他股票。无需信用卡。只需您自己做决定所需的数据。
在 TIKR 免费分析 Palo Alto Networks →
寻找新机会?
- 查看 亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台, 在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。 使用TIKR搜索超过10万只全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


