


核心要点
- 耐克股价在过去一年下跌了44.4%,于2026年10月16日收于37.13美元,此前公司给出的2027财年营收指引为下降高个位数百分比。
- 华尔街的平均目标价为37.67美元,仅比收盘价高出1.4%,评级包括25个持有、8个买入、2个跑赢大盘、3个跑输大盘、4个卖出和1个无意见。
- 我的模型得出,到2029年5月31日,股价将达到54.54美元:总回报率为46.9%,或年化15.8%。
- 11月16日和17日的投资者日将是下一个考验。
耐克 (NKE) 股价在过去一年下跌了44.4%,于2026年10月16日收于37.13美元。最新的下跌源于耐克给出的指引,预计2027财年营收将下降高个位数百分比,并公布了一项运营改革计划,其节省的成本大部分将在2029和2030财年实现。
在该指引发布后的两周内,两家信用评级机构和一家券商转为更加悲观。然而,耐克股价在这段时期结束时仍高于其财报发布后的低点。这就引出了本文要探讨的问题:一个在增长前先收缩的耐克,在37.13美元的价值是多少?
导致耐克股价下跌26%的春季季度
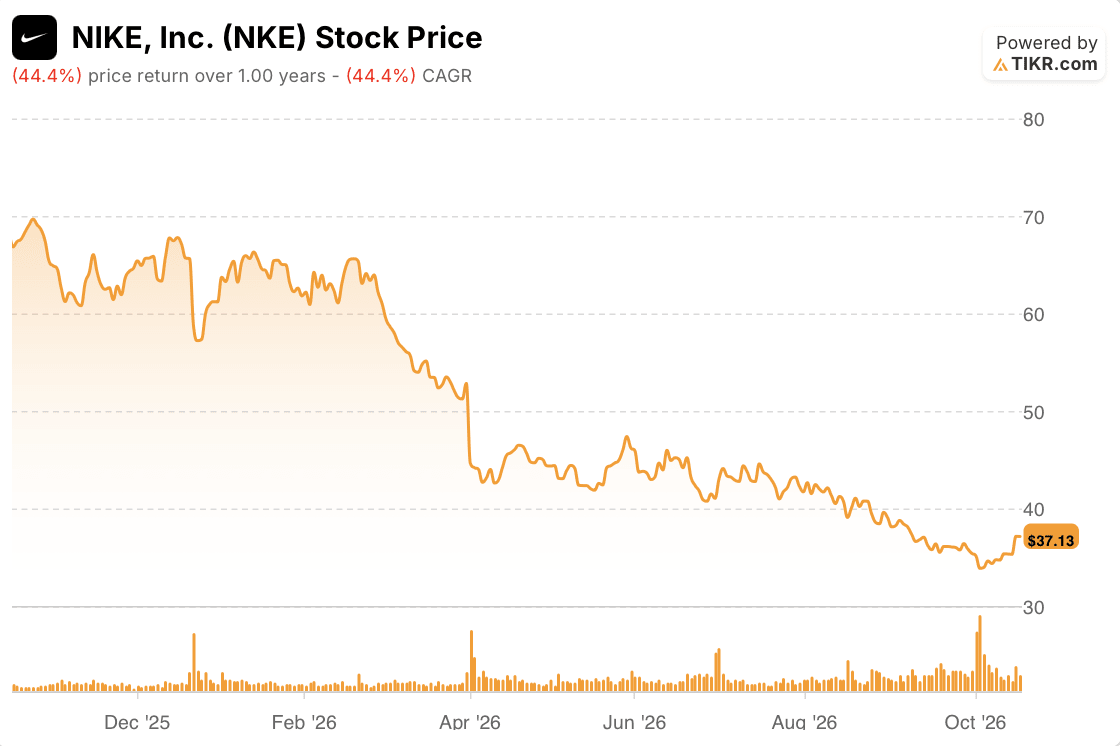
最初的几个月是震荡而非崩盘。耐克股价在2025年11月底收于64.63美元,在2026年2月底收于62.18美元。
转折点出现在3月31日。耐克在第三财季每股收益上超出预期,公布为0.35美元,而分析师预期为0.28美元。但它给出的第四财季销售指引为下降2%至4%,而华尔街原本预期会有小幅增长,盘后股价下跌超过10%。到5月31日季度收盘时,股价为46.23美元,按我的计算,较2月收盘价下跌了25.7%。
6月30日的报告结束了平淡的一年。2026财年营收为464亿美元,第四季度每股收益0.72美元,其中包括了0.52美元的预期关税退款收益。股价在整个夏季持续阴跌,到8月31日跌至39.06美元。
十月:指引发布,随后评级下调
耐克在10月1日公布的第一财季业绩与管理层此前的说法一致。营收下降4%至112亿美元,大中华区下降26%,每股收益下降2%至0.48美元。问题在于本财年剩余时间。耐克现在预计,不包括约0.15美元的重组成本,2027财年调整后每股收益在1.15美元至1.35美元之间。
这些成本属于"Pace"计划,即耐克新的运营改革。该计划目标是在2031财年前累计节省约25亿美元,产生约10亿美元的税前费用,其中大部分节省将在2029和2030财年实现。首席财务官戴夫·丹顿在2027财年第一季度财报电话会议上并未粉饰近期前景:
"我们预计这些行动将在2027财年剩余时间及进入2028财年期间对报告营收造成压力。"
第二天,路透社报道股价下跌约6%至32.97美元,接近13年低点。随后,外部评估接踵而至。标普全球评级于10月5日将耐克的信用评级从A+下调至A,展望为负面,并表示预计未来两到三年,耐克在支付股息后每年将消耗约12亿美元现金。10月6日,Berenberg将股票评级从持有下调至卖出,并将目标价从49美元下调至27.50美元。穆迪于10月15日跟进,确认其A2评级,但将展望转为负面,并表示预计营收和盈利将下降至2028财年。
- 持有,而非买入: 您自己订阅源中的路透社研究综述称Berenberg将耐克"从持有下调至卖出",另外两份报告也同意此说法。路透社BUZZ栏目的报道有误。
- "支付股息后": 经第二份关于标普行动的报道确认。我无法打开标普的报告本身,因此省略了建议中提到的正自由现金流数字。
- 要点已融入正文: 三个带有粗体标签的要点打破了本网站格式。
耐克股价在10月16日仍收于37.13美元。在此期间没有公司消息可以解释这最后一波上涨。
华尔街已随耐克股价一路下调
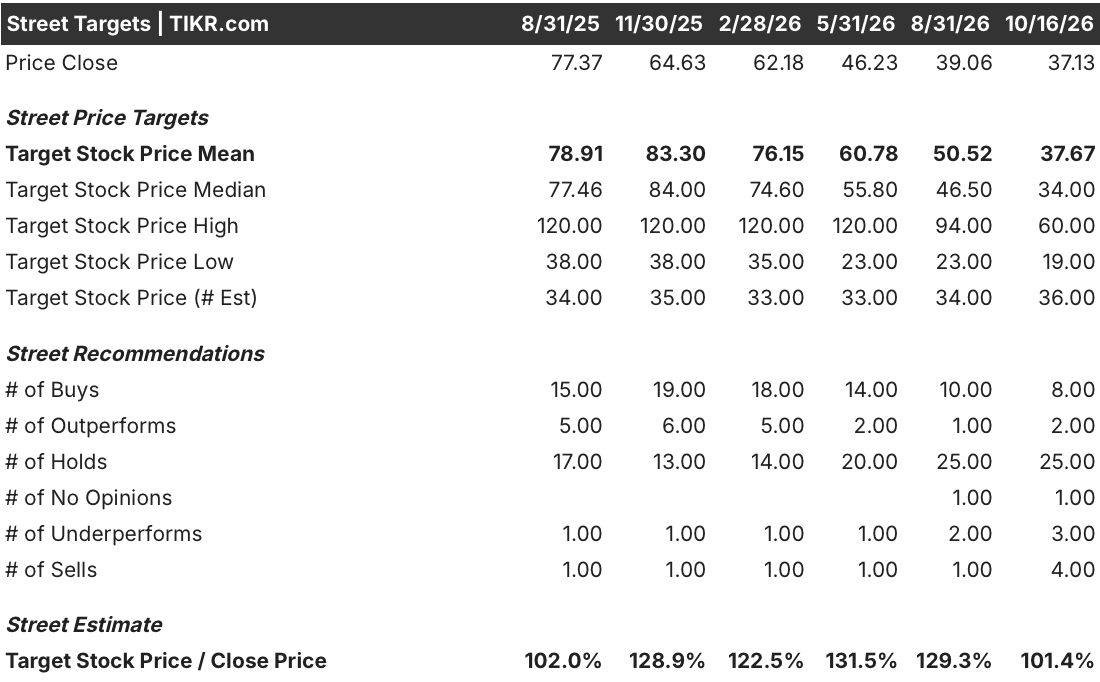
目前平均目标价为37.67美元,仅比收盘价高出1.4%。在2025年8月底,平均目标价为78.91美元,而收盘价为77.37美元。自那时起,平均目标价下跌了52.3%,而季度收盘价下跌了52.0%(按我的计算),因此华尔街下调目标价的幅度几乎与股价同步。在此期间,买入评级从15个减少到8个,卖出评级从1个增加到4个,目前剩下25个持有、2个跑赢大盘、3个跑输大盘和1个无意见。最低目标价为19美元,最高为60美元。
利润率仅为昔日一半时耐克股票的价值
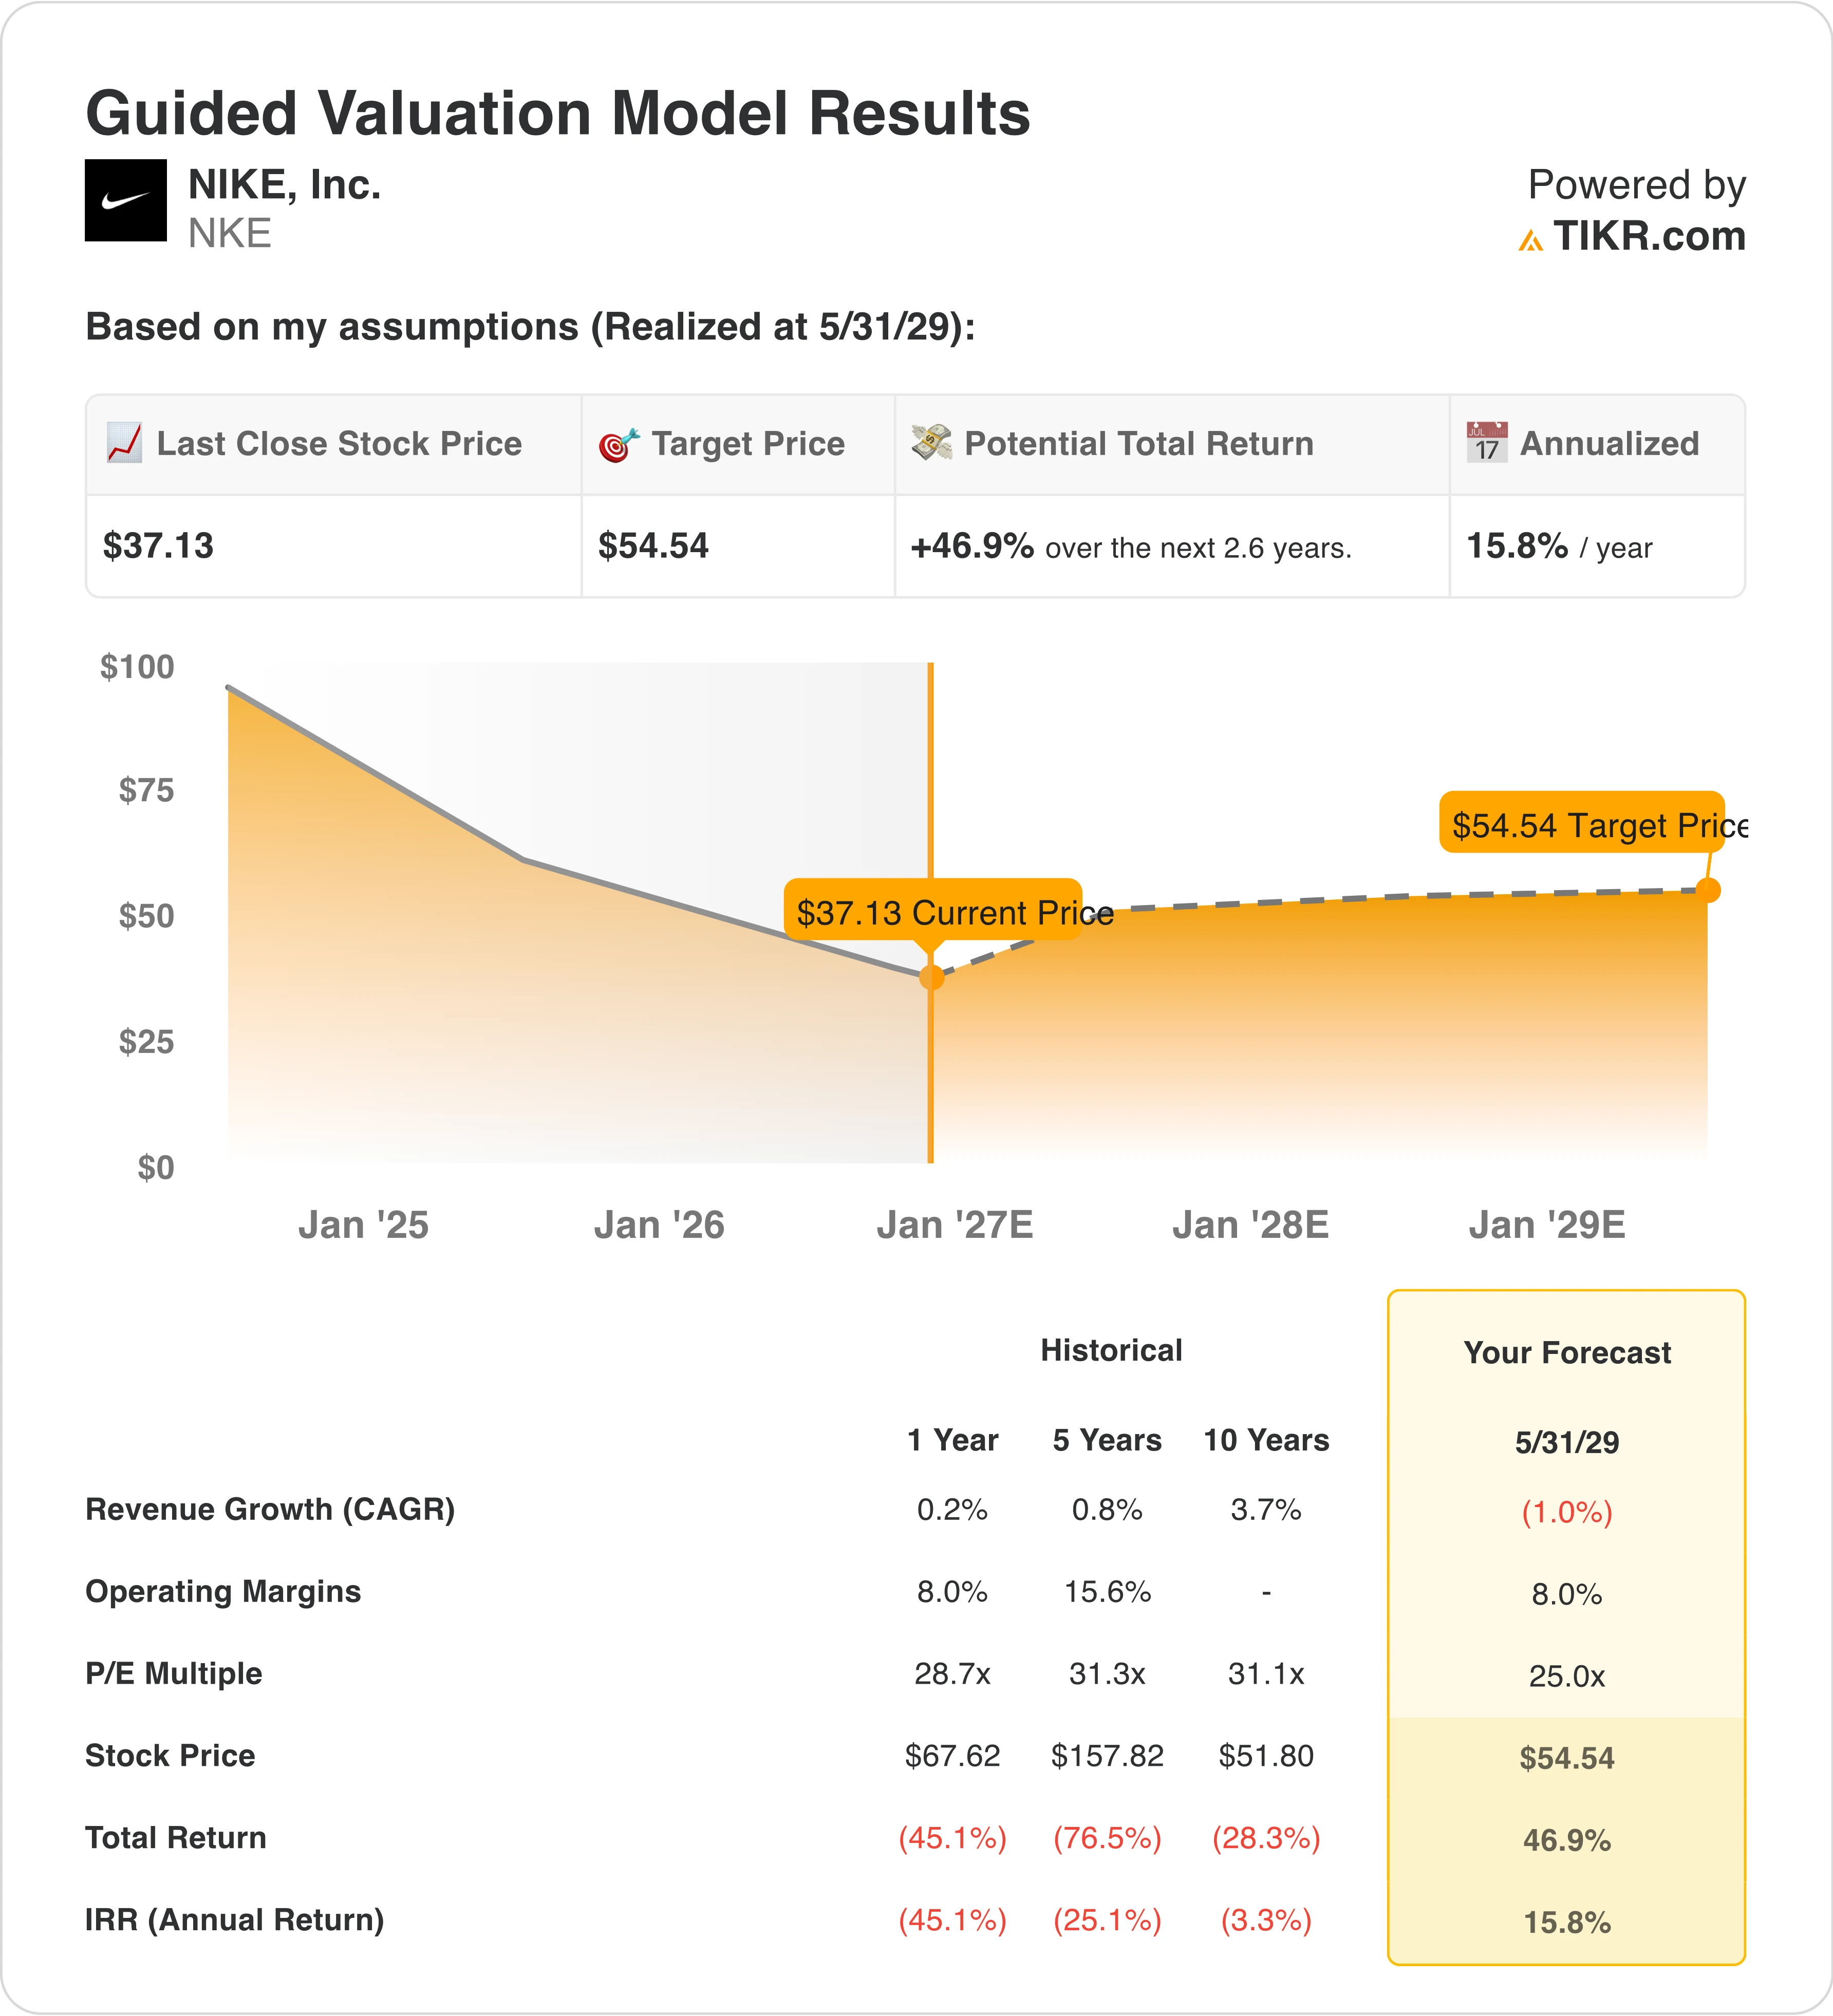
我没有让耐克恢复其过去的利润率。五年前,耐克的营业利润率为15.6%;一年前,为8.0%。我的模型假设其到2030年平均利润率为8.0%,这意味着"Pace"计划仅能抵消销售收缩带来的拖累(耐克表示2027财年息税前利润下降速度快于营收),而非恢复旧有业务水平。
营收方面也没有得到提振。我假设其每年收缩1.0%,低于过去五年0.8%的收缩速度,因为丹顿和穆迪都认为下降趋势将持续到2028财年。退出倍数为25.0倍,低于一年前该股票交易的28.7倍和五年前的31.3倍。
即使基于这些数字,我的模型得出到2029年5月31日股价为54.54美元。这意味着从37.13美元起,在2.6年内总回报率为46.9%,或年化15.8%,比华尔街平均目标价高出16.87美元。
关键在于利润率。平均8%意味着后续年份必须弥补2027财年的不足,而指引暗示今年的利润率会更低。如果"Pace"计划无法在2029和2030财年将利润率提升至8.0%以上,那么15.8%的年化回报率也会随之缩水。
耐克股票持有者应关注的十一月日期
耐克在11月16日和17日的投资者日,是丹顿承诺将公布涵盖未来五年、涉及营收和利润的财务算法的地方。一个高于8.0%的2029财年利润率目标,以及营收恢复增长的日期,将支持15.8%的年化回报率。一个使利润率低于我模型假设的8.0%平均水平的计划,在其他条件不变的情况下,将拉低54.54美元的目标价。
在此之前,耐克已指出,由于基数效应(EMEA地区的网络周和北美地区的销售入库),第二财季营收将面临约400个基点的不利因素。疲软的第二季度不会说明太多问题。十一月的利润率路径才是关键。
认为8.0%对耐克来说太苛刻还是太慷慨?在TIKR上,从共识预期出发,输入您自己的增长、利润率和倍数假设,在60秒内构建您自己的耐克估值模型,完全免费。了解更多。
那么,耐克股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到NKE股票可能的价值。从华尔街共识预期开始,或调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非来自TIKR或我们的内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


