

核心要点
- 雪佛龙在2026年第二季度产生了181亿美元的自由现金流,而Realty Income在2026年6月宣布了其第115次连续季度股息增长。
- 截至2026年6月30日的十二个月内,雪佛龙的股息占其自由现金流的51%;在2025财年,Realty Income的股息占其AFFO的75%。
- 雪佛龙的债务负担远低于Realty Income,其净债务/EBITDA为0.56倍,而Realty Income为5.74倍。
- Realty Income转向私人资本的举措值得关注,其2026年迄今的投资额中,公开股权融资占比已降至18%。
雪佛龙 (CVX) 在2026年第二季度产生了181亿美元的自由现金流,高于上年同期的49亿美元。得益于赫斯公司的收购和二叠纪盆地的增长,产量增长了20%。
另一种截然不同的股息支付者在这个夏天也表现强劲。Realty Income (O) 在2026年6月宣布了其第115次连续季度股息增长,随后将其2026年每股AFFO指引上调至4.44至4.45美元。
这两只股息都是那种你可以买入并长期持有的类型。但如果你在未来20年里只能持有一只,你会选择哪一只?
| 指标 | 雪佛龙 (CVX) | Realty Income (O) |
|---|---|---|
| 股息收益率 | 3.4% | 6.1% |
| 股息增长,2020–2025财年 | 年均5.8% | 年均2.9% |
| 公司表述的记录 | 连续第39年提高 | 连续超过31年提高 |
| 覆盖率,最近报告期 | 现金股息支付率51%(截至2026年6月30日的过去十二个月) | AFFO支付率75%(2025财年) |
| 净债务/EBITDA (LTM) | 0.56倍 | 5.74倍 |
| 利息保障倍数 (LTM) | 18.93倍 | 2.35倍 |
来源:TIKR,2026年10月9日;股息记录来自各公司。
雪佛龙的现金流呈波浪式起伏
雪佛龙正在增长,赫斯交易是主要原因之一。2026年第二季度净产量达到4,070千桶油当量/天,较2025年第二季度增长20%,并且该公司在该季度偿还了84亿美元债务。首席执行官Michael Wirth表示,新增产量足以覆盖额外的股息支付:“赫斯资产产生了强劲的自由现金流,其规模大约是增量股息的两倍,并且对每股股东价值具有增值作用。”
截至2026年6月30日的十二个月内,雪佛龙从270.1亿美元的自由现金流中支付了138.6亿美元的股息。这是一个覆盖率良好的51%。然而,更长期的记录则较为波动……

在2016、2017和2020财年,自由现金流低于股息支付额,并且在2024财年和2025财年,现金股息支付率分别高达78%和77%。尽管如此,雪佛龙仍然提高了股息,并在其5月的财报电话会议上表示:“我们已经连续第39年提高了股息。”使其能够在困难年份继续提高股息的是其资产负债表,其净债务仅为EBITDA的0.56倍。
石油本身是雪佛龙无法完全控制的风险。价格波动,中东冲突已经导致其在沙特阿拉伯和科威特之间的共享区域——中立区的产量减少。
Realty Income的股息支票几乎毫不动摇
雪佛龙的现金流随石油价格涨跌。Realty Income的每股AFFO在过去十年中每年都在增长。2026年第二季度同比增长3.8%,达到1.09美元,截至2026年6月30日的入住率为98.8%。
在2025财年,每股3.22美元的股息占每股4.28美元AFFO的75%。作为一家房地产投资信托基金,其业务是购买房产,因此AFFO是其衡量标准。图表显示,AFFO在每一年都高于股息……
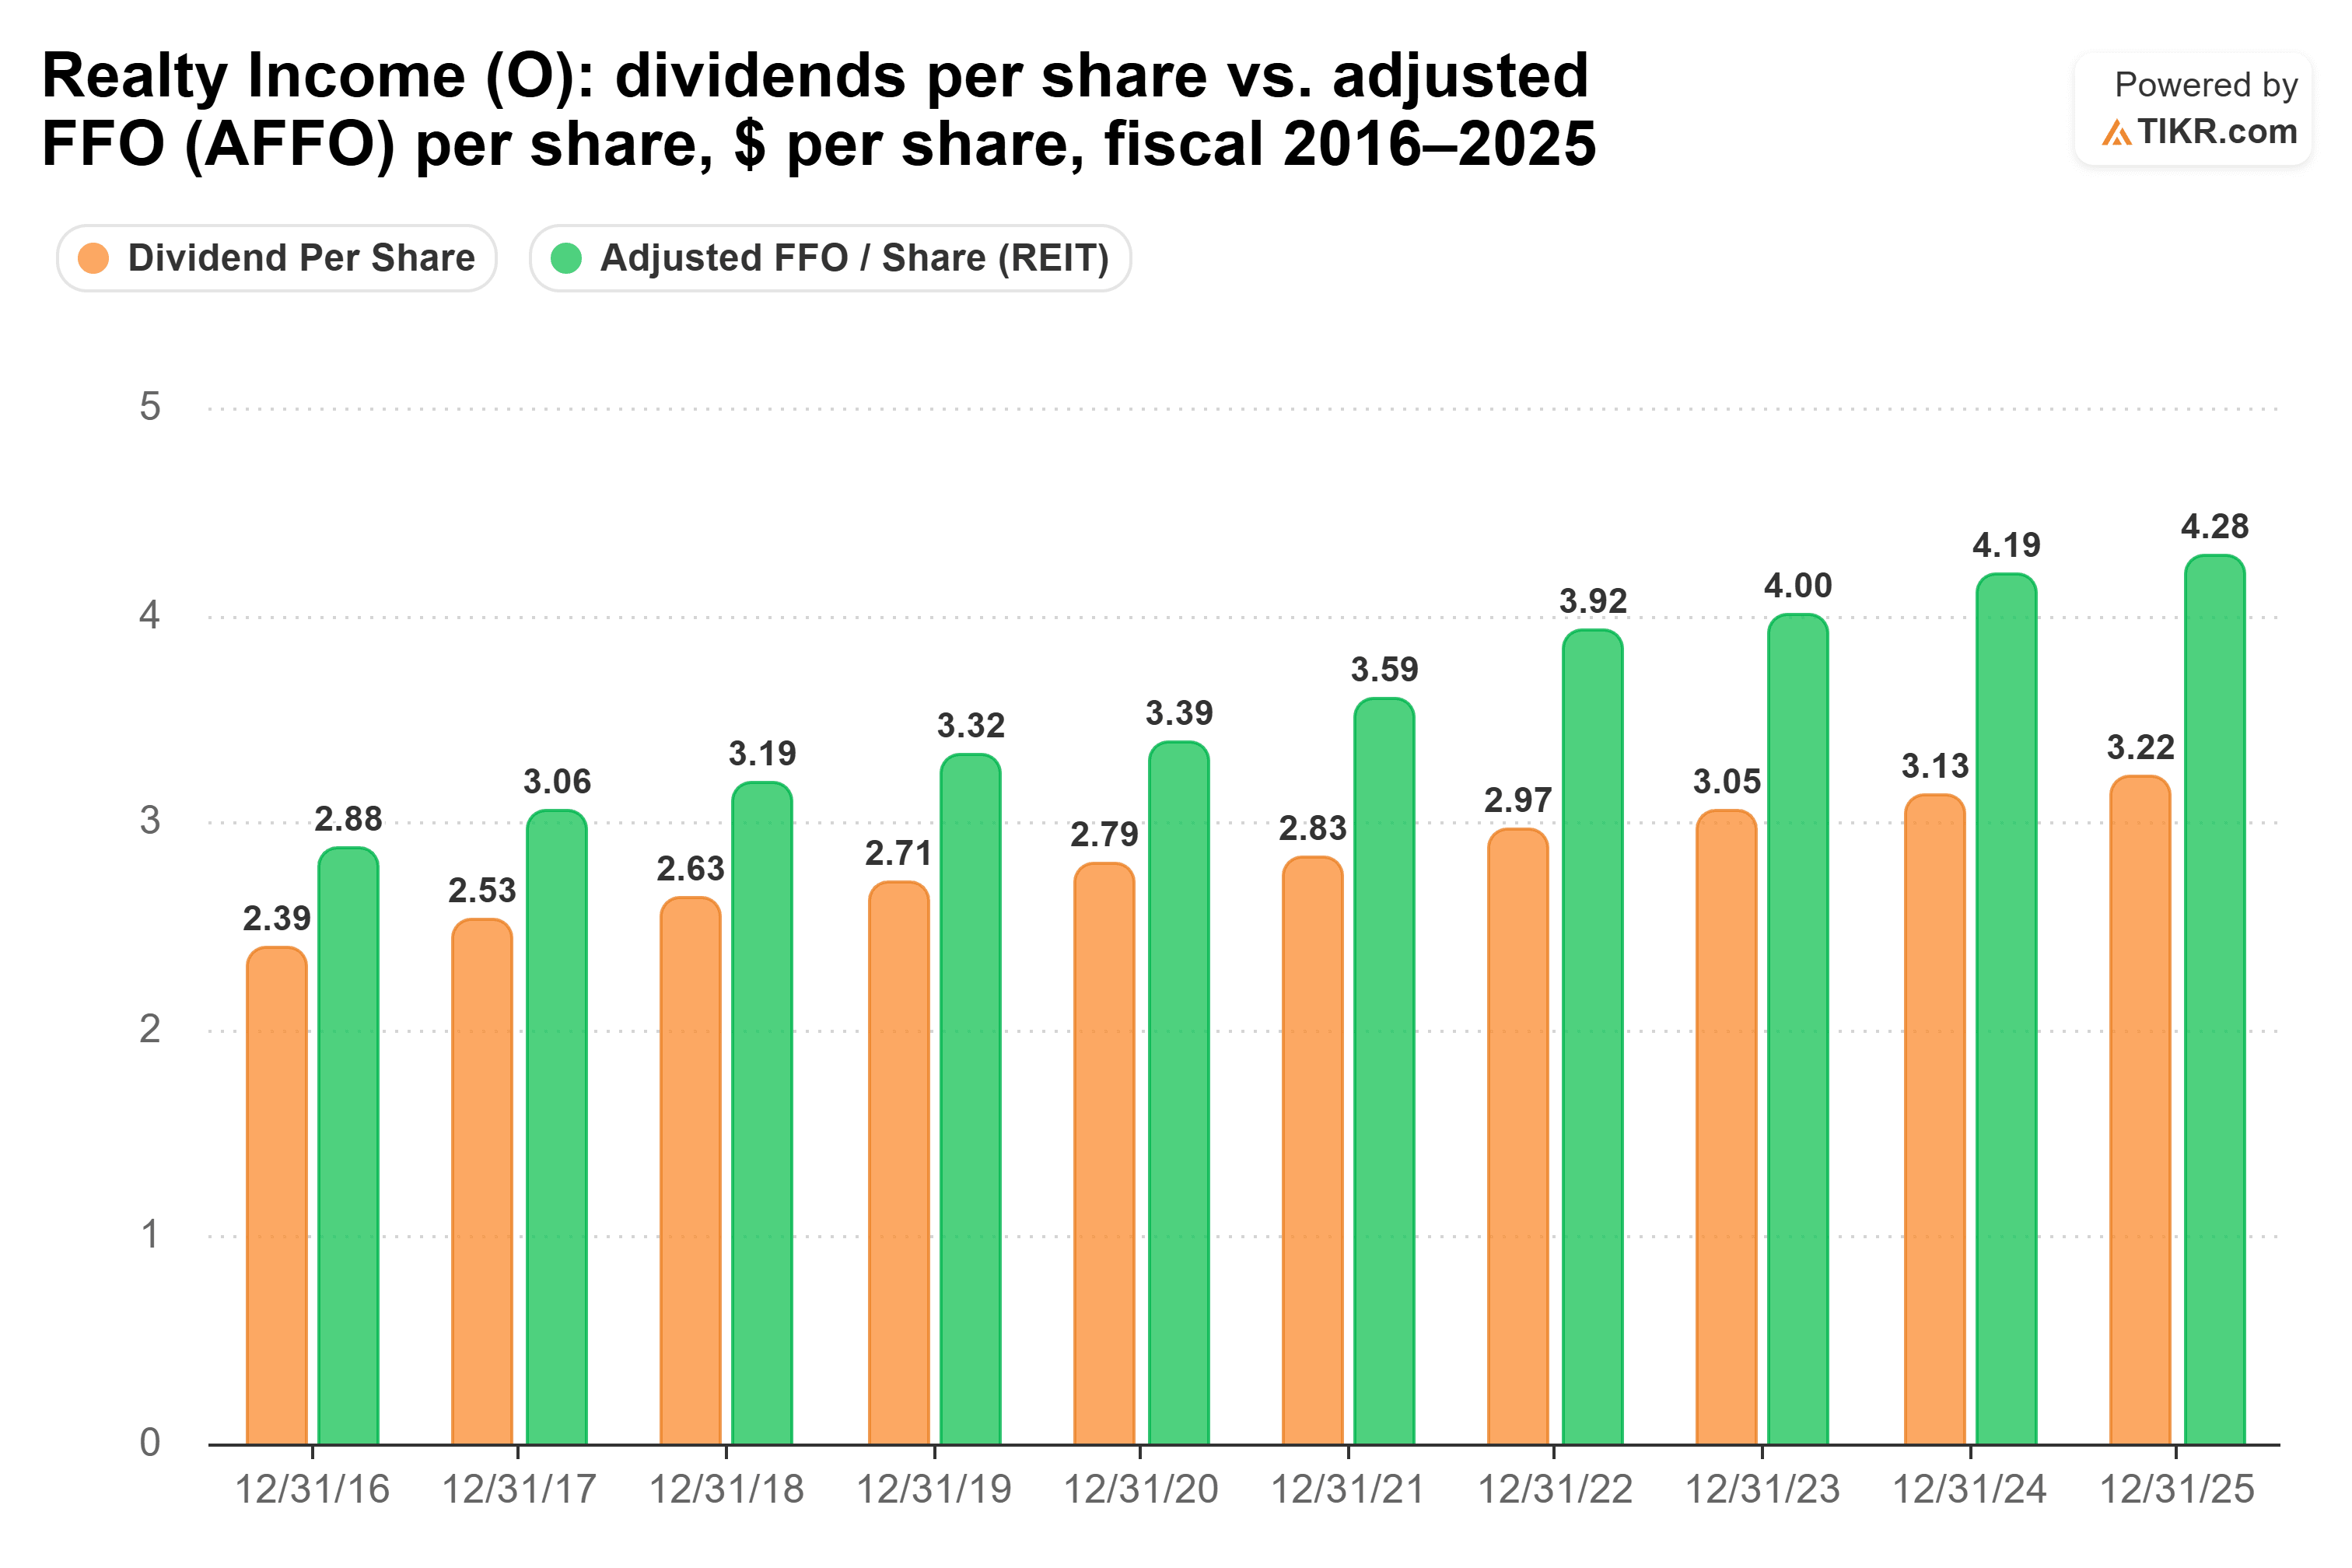
……并且支付率从2016财年的83.0%下降到2025财年的75.2%,因此缓冲空间有所增加。
风险在于债务。净债务高达EBITDA的5.74倍,利息保障倍数仅为2.35倍,公司依赖资本市场为其增长提供资金。管理层正致力于减少这种依赖。在2026年迄今的投资额中,公开股权融资仅占18%,而过去三年的平均比例为47%。
那么,哪只股息胜出?
如果我未来20年只能持有一只股息股票,那就是Realty Income。
在二十年的时间里,我最关心的是现金是否每年都能覆盖股息支付,而Realty Income的AFFO在过去十年里每年都做到了这一点。其2.9%的增长率为其持续增长留下了充足空间,并且在此过程中支付了更高的股息。按照两家公司过去五年的增长率计算,10,000美元的投资在20年内,Realty Income将支付约16,239美元,而雪佛龙约为12,240美元,雪佛龙的股息收入要到2048年左右才能赶上。到第20年,Realty Income的股息支票将达到约1,052美元,相当于你初始现金的10.5%收益率。
雪佛龙自身也有很强的优势。它有更长的连续增长记录、几乎无债务的资产负债表、目前51%的支付率,以及仍在增长的生产。只是其自由现金流在十年中有三次低于股息支付额,而我更愿意持有那只现金每年都能覆盖股息(包括2020年)的股票。
当然,Realty Income在背负债务的同时,仍需为其交易持续融资。如果其向私人资本的转变停滞,其股息增长也可能随之放缓。
那么,Realty Income股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Realty Income可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


