核心要点
- 在2026年6月季度,Meta的资本支出达到301.2亿美元,而经营现金流为318.6亿美元,根据TIKR的测算,自由现金流为17.5亿美元,低于一年前的90.2亿美元。
- 根据TIKR的测算,包括租赁负债在内的总债务为1123.2亿美元,而现金及有价证券为902.6亿美元。
- 2026年的资本支出指引为1300亿至1450亿美元,这意味着下半年仍需支出约790亿至940亿美元,这给经营现金流、资产负债表以及计算服务和商业代理等新收入线带来了更大压力。
经营现金流增长25%,而自由现金流萎缩81%。 在TIKR上免费比较Meta的现金流和资本支出 →
Meta Platforms在六月季度几乎花光了每一分现金流
马克·扎克伯格在7月29日的Meta财报电话会议上开场便提到,公司拥有36亿日活跃用户,业务收入增长28%。在随后的发言中,首席财务官Susan Li读出了决定该季度表现的关键数据:"自由现金流为7.84亿美元。"
Meta自身的测算方法将融资租赁本金计入资本支出。TIKR的资本支出口径略窄,因此其测算的自由现金流为17.5亿美元。无论哪种算法,几乎都没有剩下什么。

现金引擎本身没有问题。经营现金流从一年前的255.6亿美元增长至318.6亿美元,广告收入增长27%。但支出增长远快于此。资本支出从165.4亿美元增至301.2亿美元,增长82%,吸收了约95%的经营现金流,而在2024年9月季度,这一比例仅为33%。
过去四个季度的数据讲述了同样的故事。资本支出总额为893.3亿美元,而此前四个季度为521.7亿美元,同时经营现金流增长27%至1303.0亿美元。自由现金流从501.4亿美元下滑至409.8亿美元,而六月季度是造成这一下滑的主要原因。
管理层表示这是有意为之。Li将Meta描述为"受需求约束",如果有更多计算资源,就有"众多投资回报率为正的地方"可以投入。根据Meta的测算,上半年资本支出约为509亿美元。相对于1300亿至1450亿美元的指引,这意味着下半年仍需支出约790亿至940亿美元,即每季度约400亿至470亿美元。
资产负债表现在承担了自由现金流过去的工作
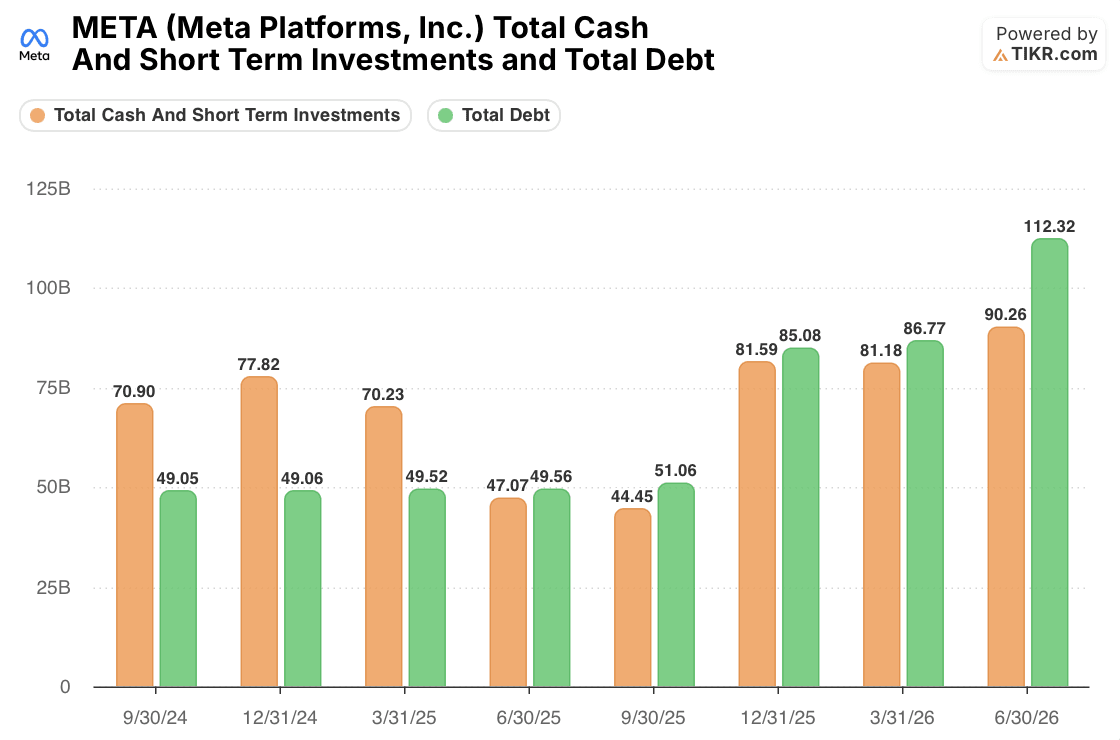
缺口正通过借款来填补。总债务从2025年6月的495.6亿美元增至1123.2亿美元,而现金从470.7亿美元增至902.6亿美元。这使得计算出的净头寸从约25亿美元的净债务变为约220亿美元的净债务。TIKR的债务测算口径高于Meta在电话会议上引用的837亿美元,因此确切的净额数字取决于定义。但债务的增长趋势是明确的。
融资也存在于资产负债表之外。Meta持有Hyperion数据中心合资企业20%的股份,其债券不计入Meta的资产负债表,并且Meta宣布与贝莱德合作建设一个千兆瓦级的埃尔帕索站点。本周路透社的一篇专栏文章指出,周一与Hyperion相关的270亿美元票据交易价格为面值的91美分。该专栏作者称Meta违约的可能性极低,这个信号是关于资本成本,而非偿付能力。
回报前景是真实的,但为时尚早。扎克伯格表示,Meta正"以显著溢价"获得计算资源报价,"应用家族"的其他收入超过10亿美元,增长73%。这仍仅占季度总收入608亿美元的约2%。扎克伯格还称,为了短期利润而出售所有计算资源是"愚蠢的"。
证据支持一个明确的判断。Meta的核心业务每年仍在产生更多现金,但它已经从完全依靠自身资金支持建设,转变为部分依赖贷款方和合作伙伴,并且新的收入线必须在资本支出达到峰值之前实现规模化。主要风险在于下半年,支出可能超过每季度约320亿美元的经营现金流,债务持续攀升。
九月季度的财报是下一个考验。如果资本支出远高于301.2亿美元,同时经营现金流接近320亿美元,自由现金流将在这八季度系列中首次转为负值。
债务在一年内翻了一番多,Meta的下一个资本支出数字将是考验。 在TIKR上免费监控Meta的现金和债务 →
那么Meta Platforms, Inc.的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到META股票可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!