核心要点
- 英伟达CEO黄仁勋在BG2播客中表示,公司约三分之一的业务(不涉及AI实验室的经典计算)正以每年30%至40%的速度增长。
- 黄仁勋将所有前沿实验室的算力需求合计为英伟达算力的25%至30%,这凸显了这些实验室之外的需求,但并未确立它们占营收的份额。
- 主要风险在于集中度:史蒂夫·艾斯曼指出,10-Q文件中的一行显示,英伟达70%的应收账款来自五个客户。
- 英伟达的远期市盈率为17.7倍,接近其三年低点,远低于其30.3倍的平均水平。
英伟达(NVDA)的业务究竟有多少依赖于OpenAI和Anthropic?
自从市场开始争论OpenAI的营收是700亿美元还是500亿美元以来,投资者就一直在问这个问题。在10月15日的BG2播客节目中,CEO黄仁勋通过将公司业务划分为三部分来回答,其中一部分与AI实验室毫无关系:
"我称之为我们业务的三分之一。这部分业务正在增长,大概每年30%到40%。即使没有任何AI实验室,英伟达也不会归零,我们是一家相当大的公司。"
这说得还算保守。
黄仁勋的三分法
以下是黄仁勋对英伟达算力的划分……
- 经典计算:数据处理、模拟、图形,以及较旧的机器学习应用,如Visa(V)和万事达卡(MA)的欺诈检测。约占三分之一,据黄仁勋称,年增长率为30%至40%——他说这部分业务不依赖于AI实验室。
- AI实验室:占25%,"也许30%",分布在五到六个实验室,包括Meta Platforms(META)的Muse、Alphabet(GOOGL)的Gemini、xAI的Grok以及今年新增的Anthropic(这是令市场担忧的部分)。
- 初创公司和新云服务:"大量新初创公司"在物理AI、生物和材料科学领域,都租用英伟达的芯片。约占三分之一(黄仁勋称之为下一代AWS)。
因此,所有实验室加起来约占业务的四分之一。"我们给两个实验室施加了太多压力,"黄仁勋说。
其他业务也在蓬勃发展
英伟达的最新季度数据也指向了同样的方向。在截至2026年7月26日的三个月里,营收达到962亿美元,较上年同期增长106%……
- 超大规模计算:487亿美元,增长102%
- AI云、工业和企服:403亿美元,增长138%,英伟达将此归功于AI原生企业、传统企业和主权客户
- 边缘计算(包含原有的游戏、专业可视化和汽车业务线):72亿美元,增长27%
增长最快的业务线是那些不依赖大型云买家的部分。(它包括了AI原生企业,这可能意味着实验室,以及从AI云租用服务的超大规模计算客户,所以这只是一个粗略的解读。)
传统业务线也占有重要地位:在截至2026年1月的财年,游戏业务带来了160亿美元收入,专业可视化业务32亿美元,汽车业务23亿美元。
整个蛋糕还在持续增长。营收从截至2025年1月的财年的1310亿美元增长到一年后的2160亿美元。分析师预计,在截至2027年1月的财年将达到4120亿美元,随后一年达到6920亿美元,这与英伟达在8月给出的约70%的增长指引相符:
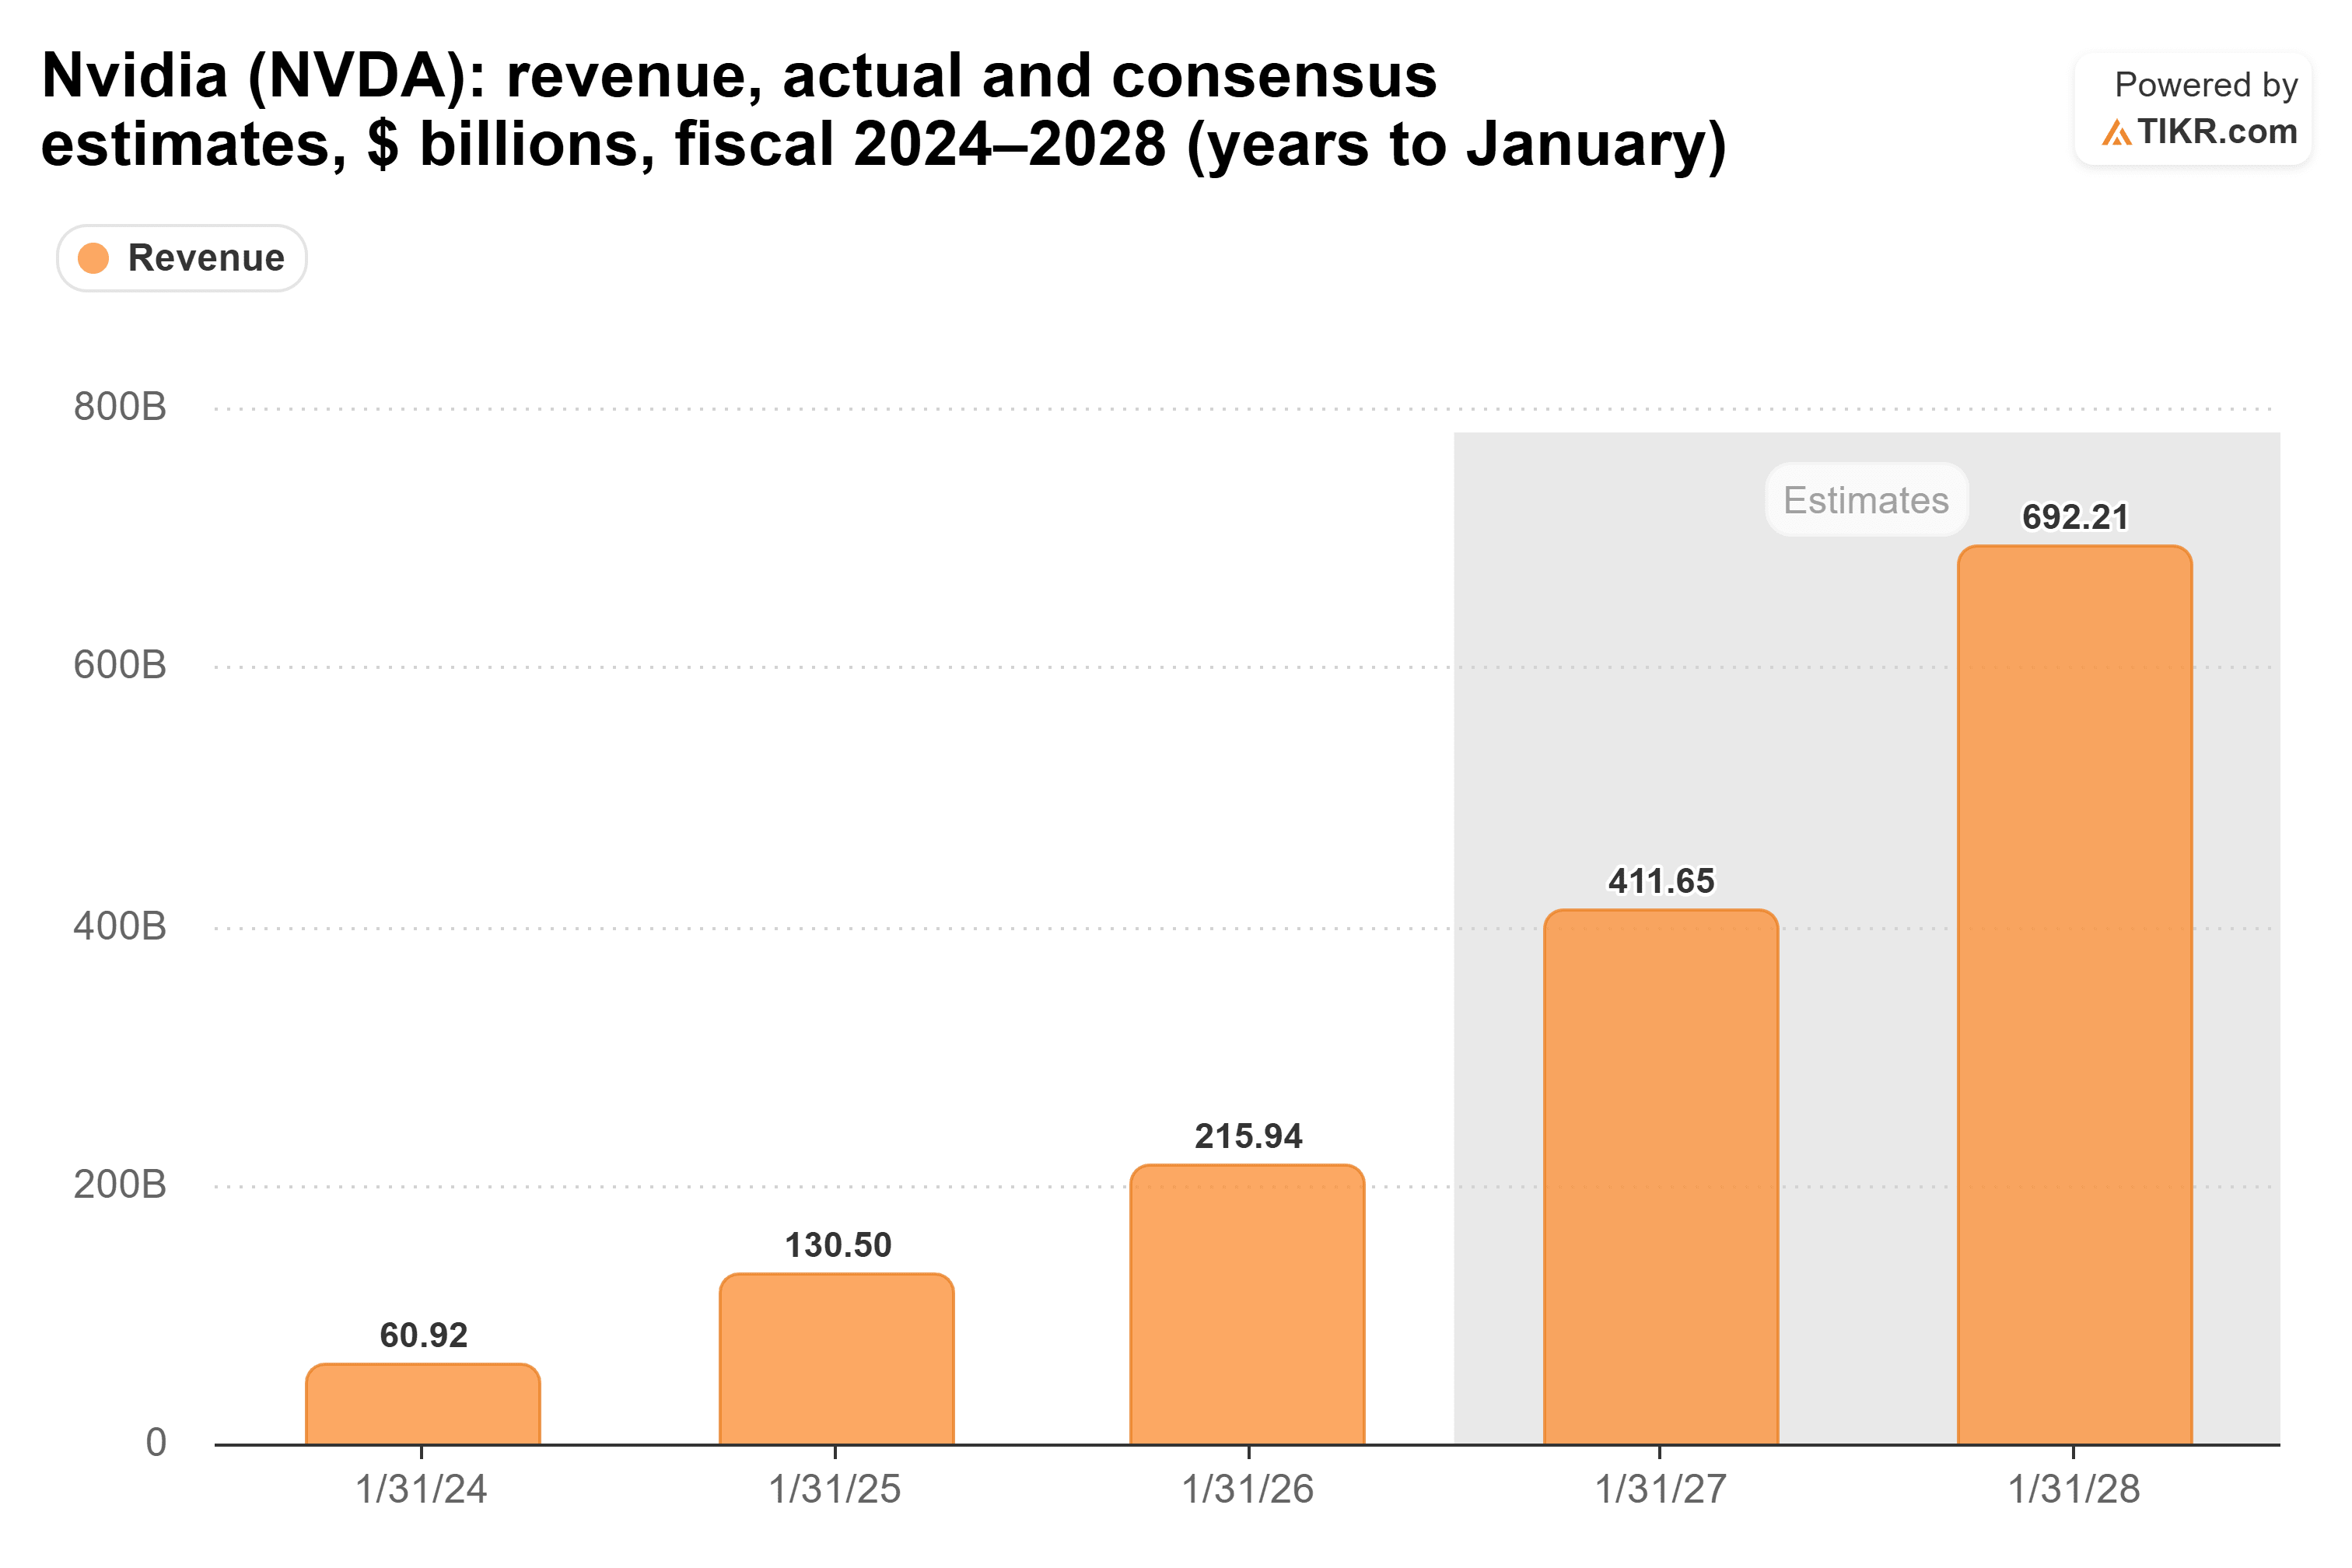
举例来说,将今年4120亿美元的营收共识预期削减30%,剩下约2880亿美元,仍比去年的2160亿美元高出约34%。但黄仁勋的估计描述的是算力需求,而非已披露的营收份额,并且这个计算假设其他需求保持不变。这并非对没有实验室情况下英伟达营收的预测。
五个客户是真实风险
对黄仁勋观点最有力的反驳来自因《大空头》而出名的投资者史蒂夫·艾斯曼。在The Compound and Friends节目中,他指出了英伟达10-Q文件中的一行:
"英伟达70%的应收账款(可作为营收的代理指标)来自五个客户"
他补充说,这些客户很可能就是超大规模计算公司,并且"如果你去看这些超大规模计算公司,它们70%的AI营收来自Anthropic和OpenAI。"
这突显了一个独立的风险:英伟达可以为多样化的终端用户提供服务,同时依赖于一个集中的直接客户群体。文件并未指明这五个客户的身份,也未显示黄仁勋的需求类别如何映射到他们身上。他们70%的应收账款份额也不等同于70%的营收份额。
AI云、工业和企服业务约占数据中心营收的45%,但这并不能确立其对这五个客户或前沿实验室的敞口有所降低。英伟达表示,此类别包括来自AI原生企业和使用AI云的超大规模计算公司的需求。正如Exponential View创始人阿齐姆·阿扎尔在The Ezra Klein Show上所说,Anthropic"可能会倒闭,但英伟达会没事。"
估值仿佛实验室就是一切
投资者目前尚未接受黄仁勋的计算。英伟达的远期市盈率为17.7倍。这仅略高于其9月14日创下的三年低点17.5倍,远低于其30.3倍的平均水平,与2024年6月达到的46.7倍更是相去甚远……
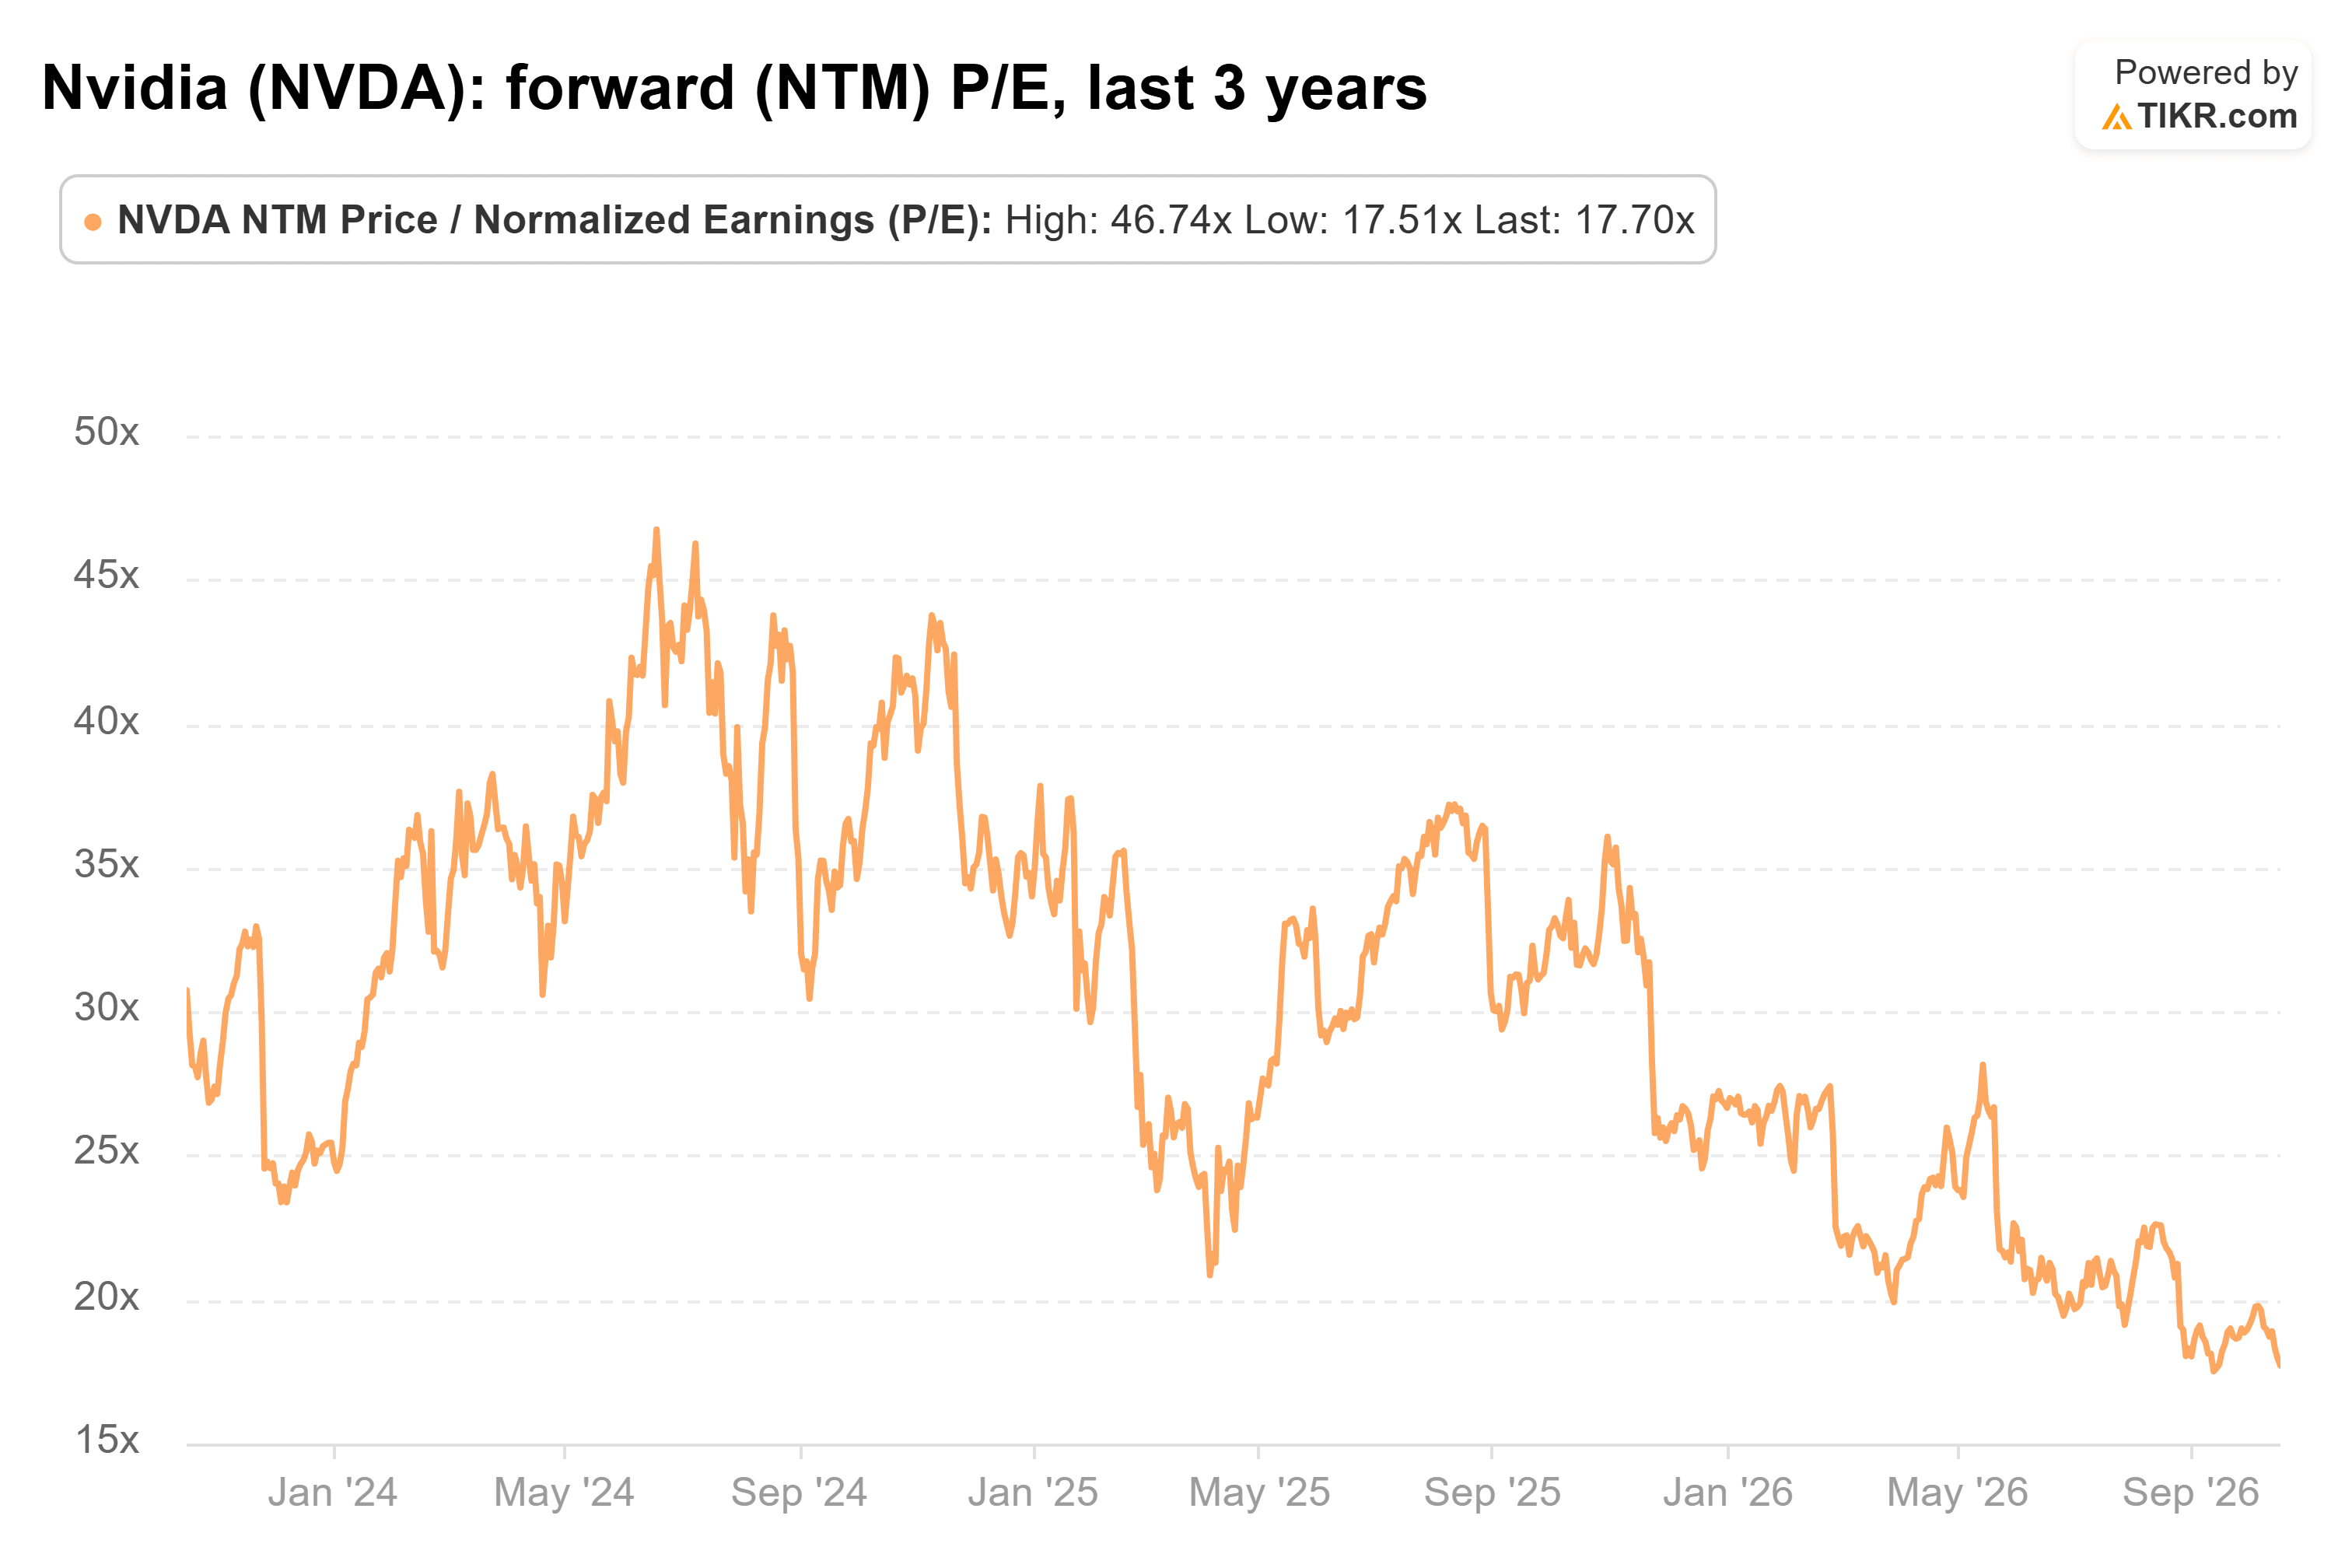
我认为黄仁勋的论点更有说服力。英伟达在所有三个已报告的营收类别中都在增长,而黄仁勋的评论凸显了前沿实验室之外的需求。这些评论并未确立如果这些实验室消失,会有多少营收留存下来。然而,该股的估值仿佛两个实验室就是全部故事。
当然,艾斯曼提到的五个客户是需要关注的重点。英伟达对截至10月的季度营收指引为1080亿美元,这份财报将显示其最大买家是否仍在持续投入。
那么英伟达股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!