


核心要点
- 微软于10月12日发布了其Maia 300 AI芯片,而Chamath Palihapitiya表示,即使是谷歌也面临内存短缺,因为英伟达锁定了大部分供应。
- 大型科技公司的定制芯片扩展速度,只能与其获取内存和封装能力的速度一样快,而目前英伟达控制了这两者的大部分。
- 美光已签署了其2027年HBM供应的绝大部分协议,其资本支出在2026财年几乎翻倍,达到307亿美元。
- 美光表示,其大部分新增支出将用于2028年底及之后才能到位的洁净室空间。届时,竞争对手的芯片才可能开始更快地扩展。
大型科技公司有一个计划来减少对英伟达 (NVDA)的依赖:制造自己的芯片。
10月12日,微软 (MSFT) 发布了Maia 300,这是其第三代AI芯片,并表示将从2027年开始将其Maia芯片扩展到多吉瓦级别的部署。微软并非唯一这样做的公司。正如Jonathan Ferro在10月13日的《彭博观察》节目中所说:"我想不出有哪家大型科技公司现在不在制造自己的芯片。"
但芯片设计只能带你走这么远。仍然需要有人来封装它,并且它仍然需要内存才能运行。
这就是风险投资家兼All-In播客联合主持人Chamath Palihapitiya的观点。在10月16日的All-In播客节目中,他谈到英伟达时说:
"所有的封装产能都是他们的,所有的HBM产能也主要是他们的,就连谷歌现在也得拿着锡杯乞讨内存,因为英伟达把一切都堵住了。"
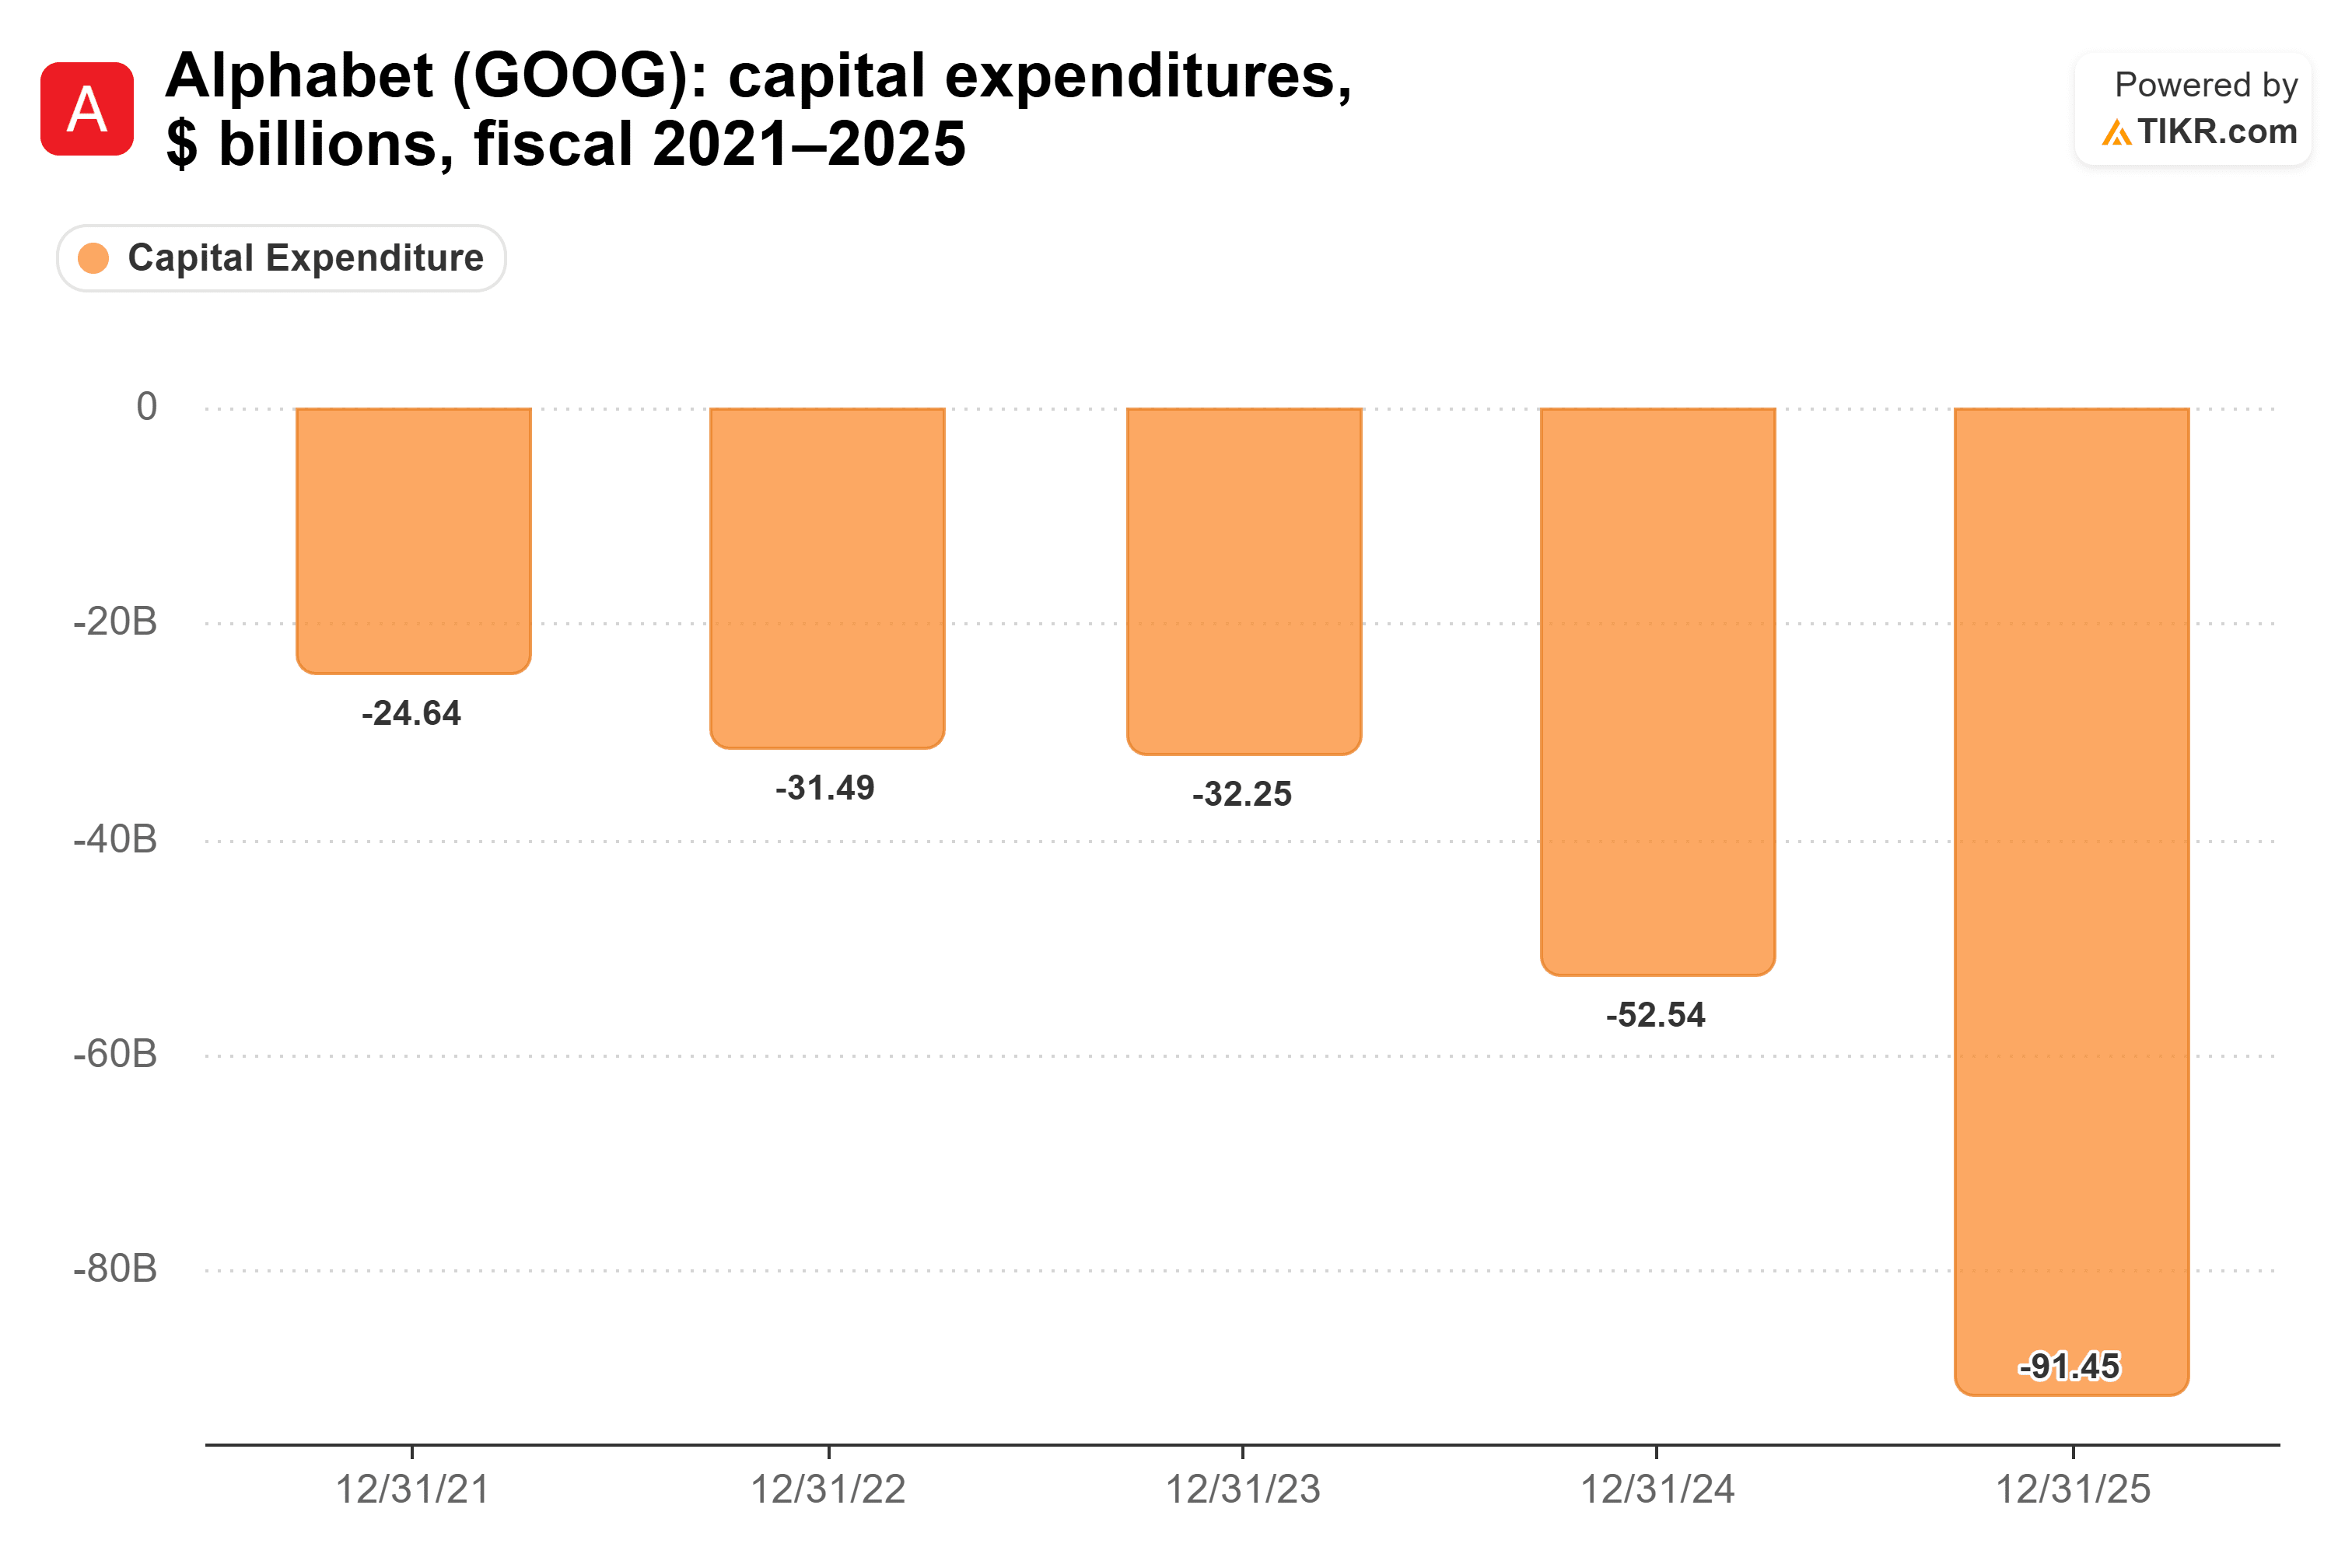
连谷歌都是如此!对于Alphabet (GOOG)来说,这是一个相当惊人的说法,该公司在2025年的资本支出高达915亿美元。
即使是915亿美元也得排队
Alphabet的资本支出在两年内几乎翻了三倍,从2023年的323亿美元增至2025年的915亿美元,因为它正在建设数据中心和自己的TPU……
……而内存制造商表示,他们能生产的大部分产品已经售出。以下是彭博情报的Vasu Kasibhotla在其公司播客10月15日的节目中,谈到为AI数据中心提供芯片、光模块和内存的公司(包括美光)时所说:
"他们27年的产能已经全部售出,可能28年的很多产能也已售出。"
美光科技 (MU)证实了这一点。根据其最新季度业绩,美光表示已完成其2027日历年度HBM供应绝大部分的协议签订,价格较去年大幅提高。
现在想想Maia 300。微软表示其内存带宽是Maia 200的2.5倍,每瓦HBM带宽大约是2倍。微软设计这款芯片是为了使用更多内存,而它将在一年后推出,届时大部分内存早已被预订。
这就是控制力的体现
英伟达的毛利率显示了谁掌握着主动权。它从2023财年的56.9%跃升至2024财年的72.7%,此后一直保持在70%以上,包括截至2026年1月的财年的71.1%……
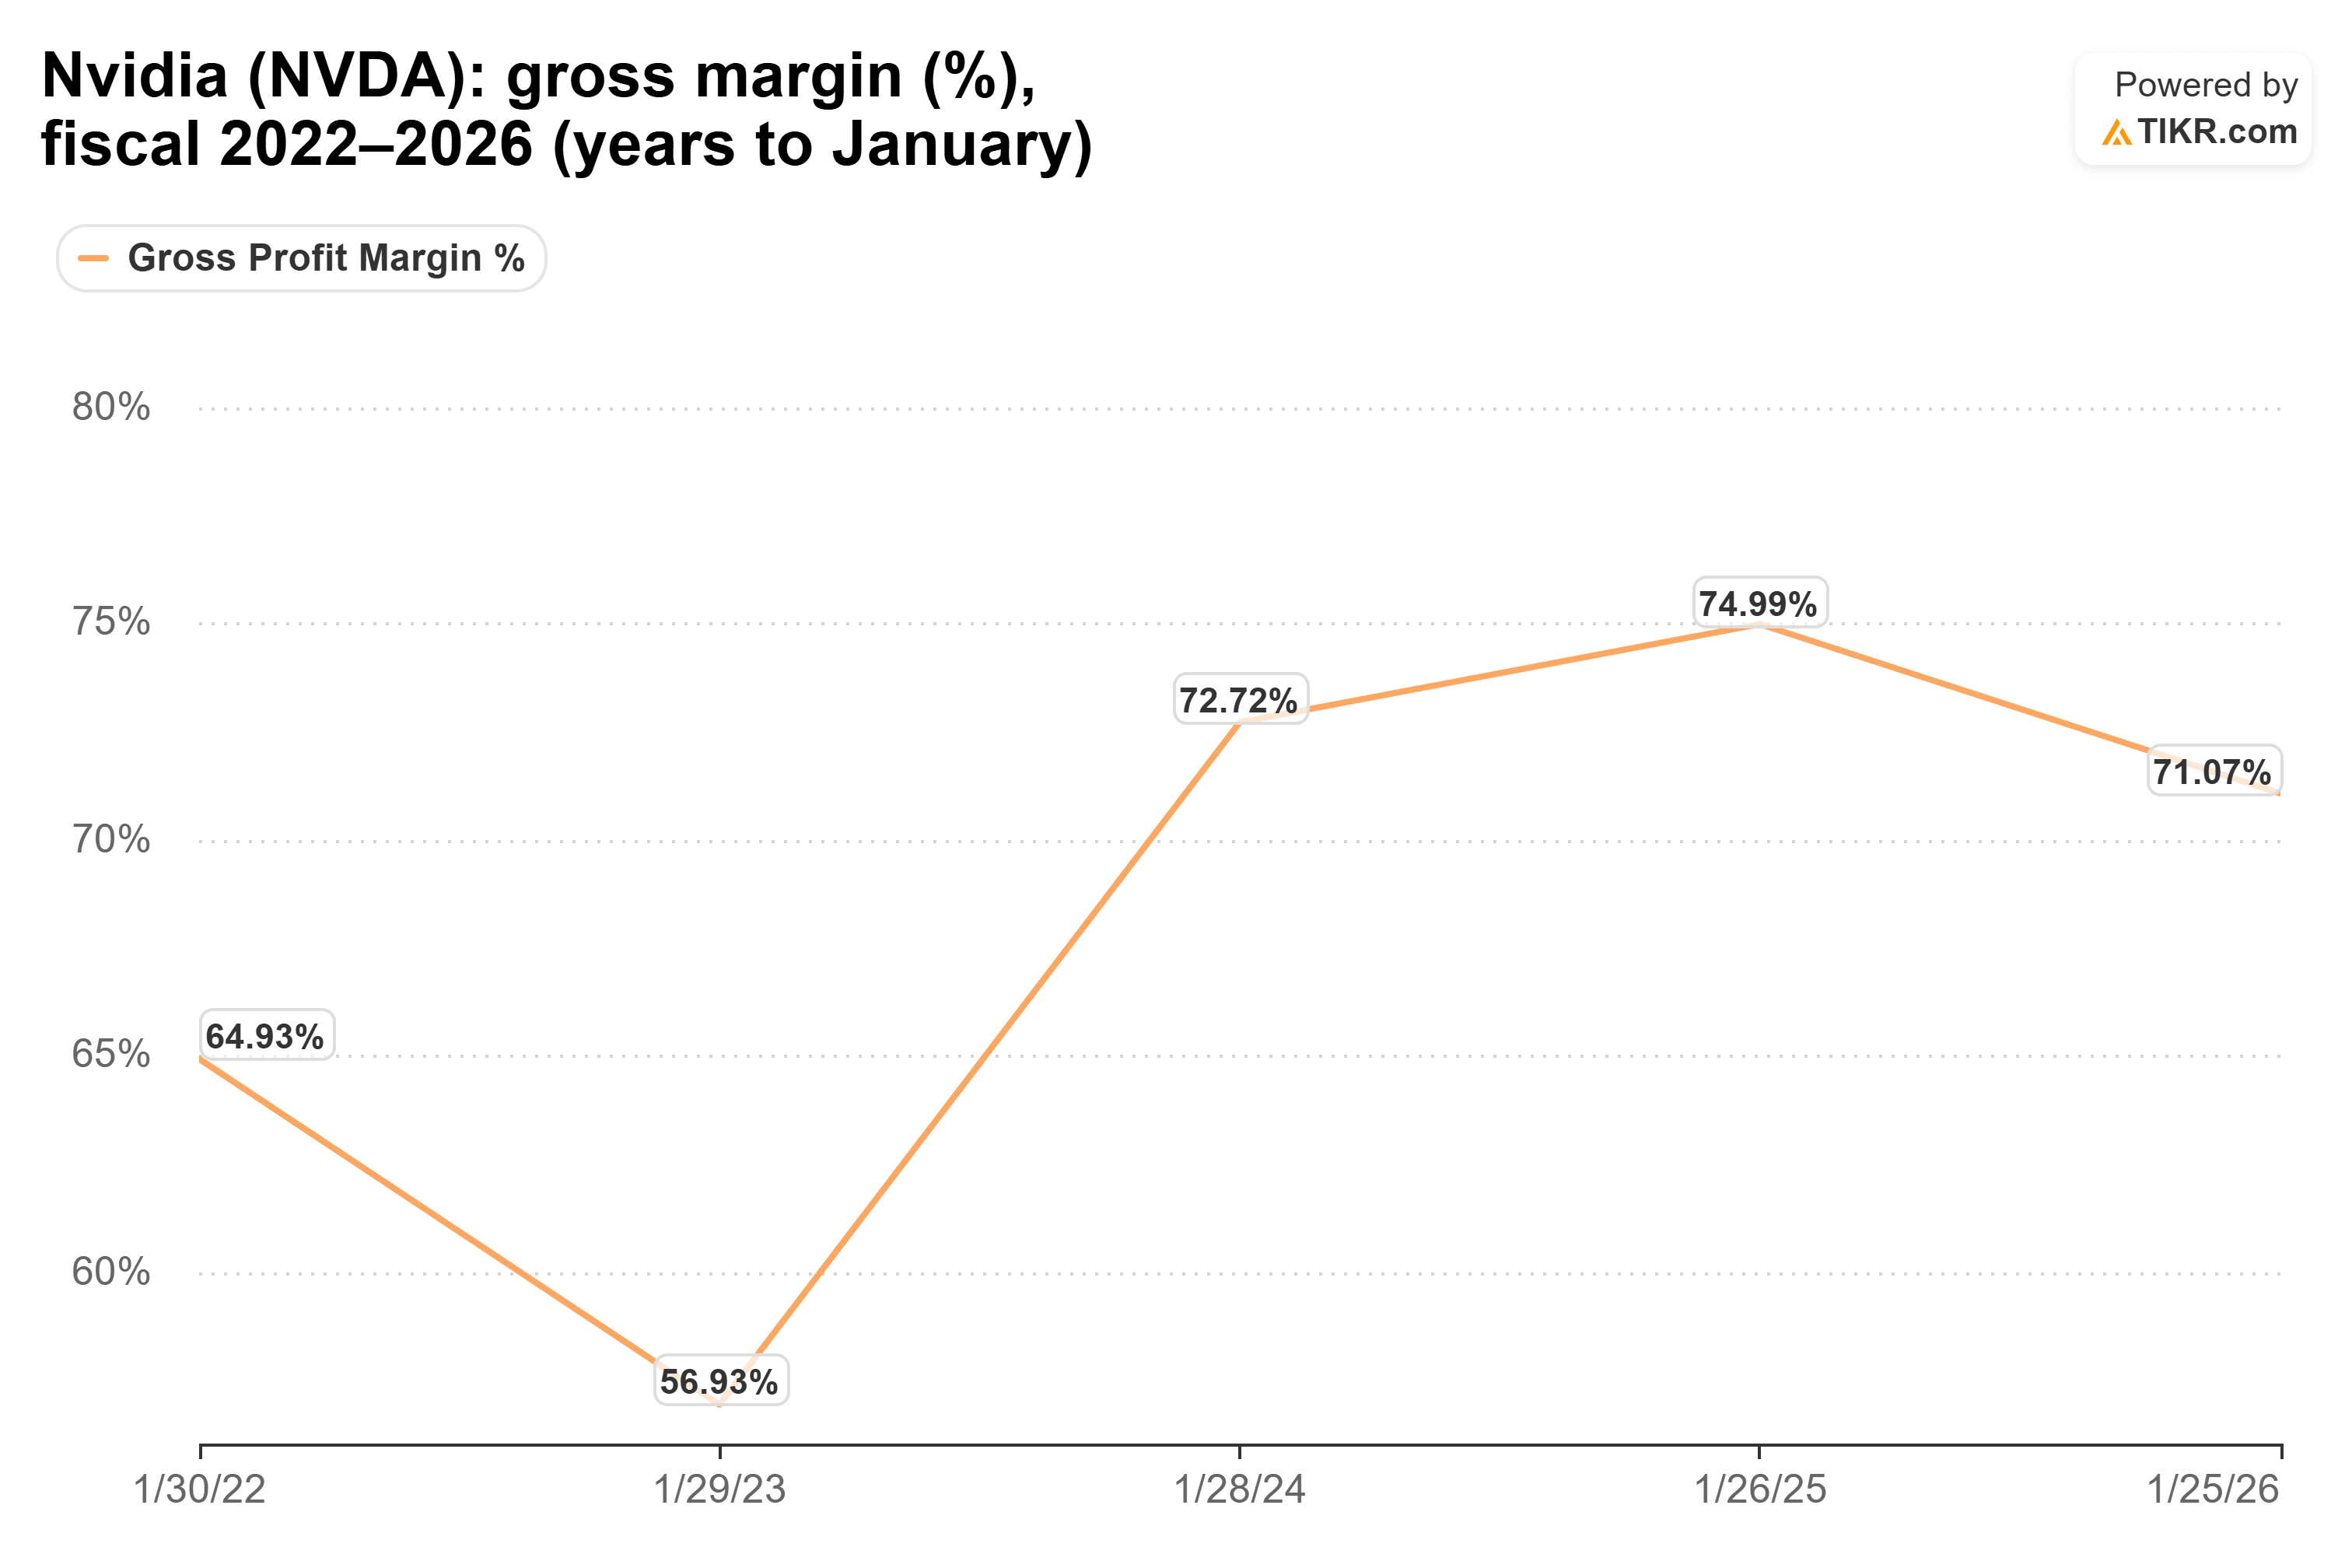
这是一家销售最佳芯片,并且还控制着其竞争对手制造自己芯片所需的大部分供应的公司才能拥有的利润率。正如Chamath所说,英伟达"在这里完全掌控着球权。"
窗口期在2028年底开启
当然,供应封锁只会持续到有人建立更多供应为止,而美光正在快速建设。其资本支出几乎翻倍,从2025财年的159亿美元增至截至2026年9月3日财年的307亿美元……
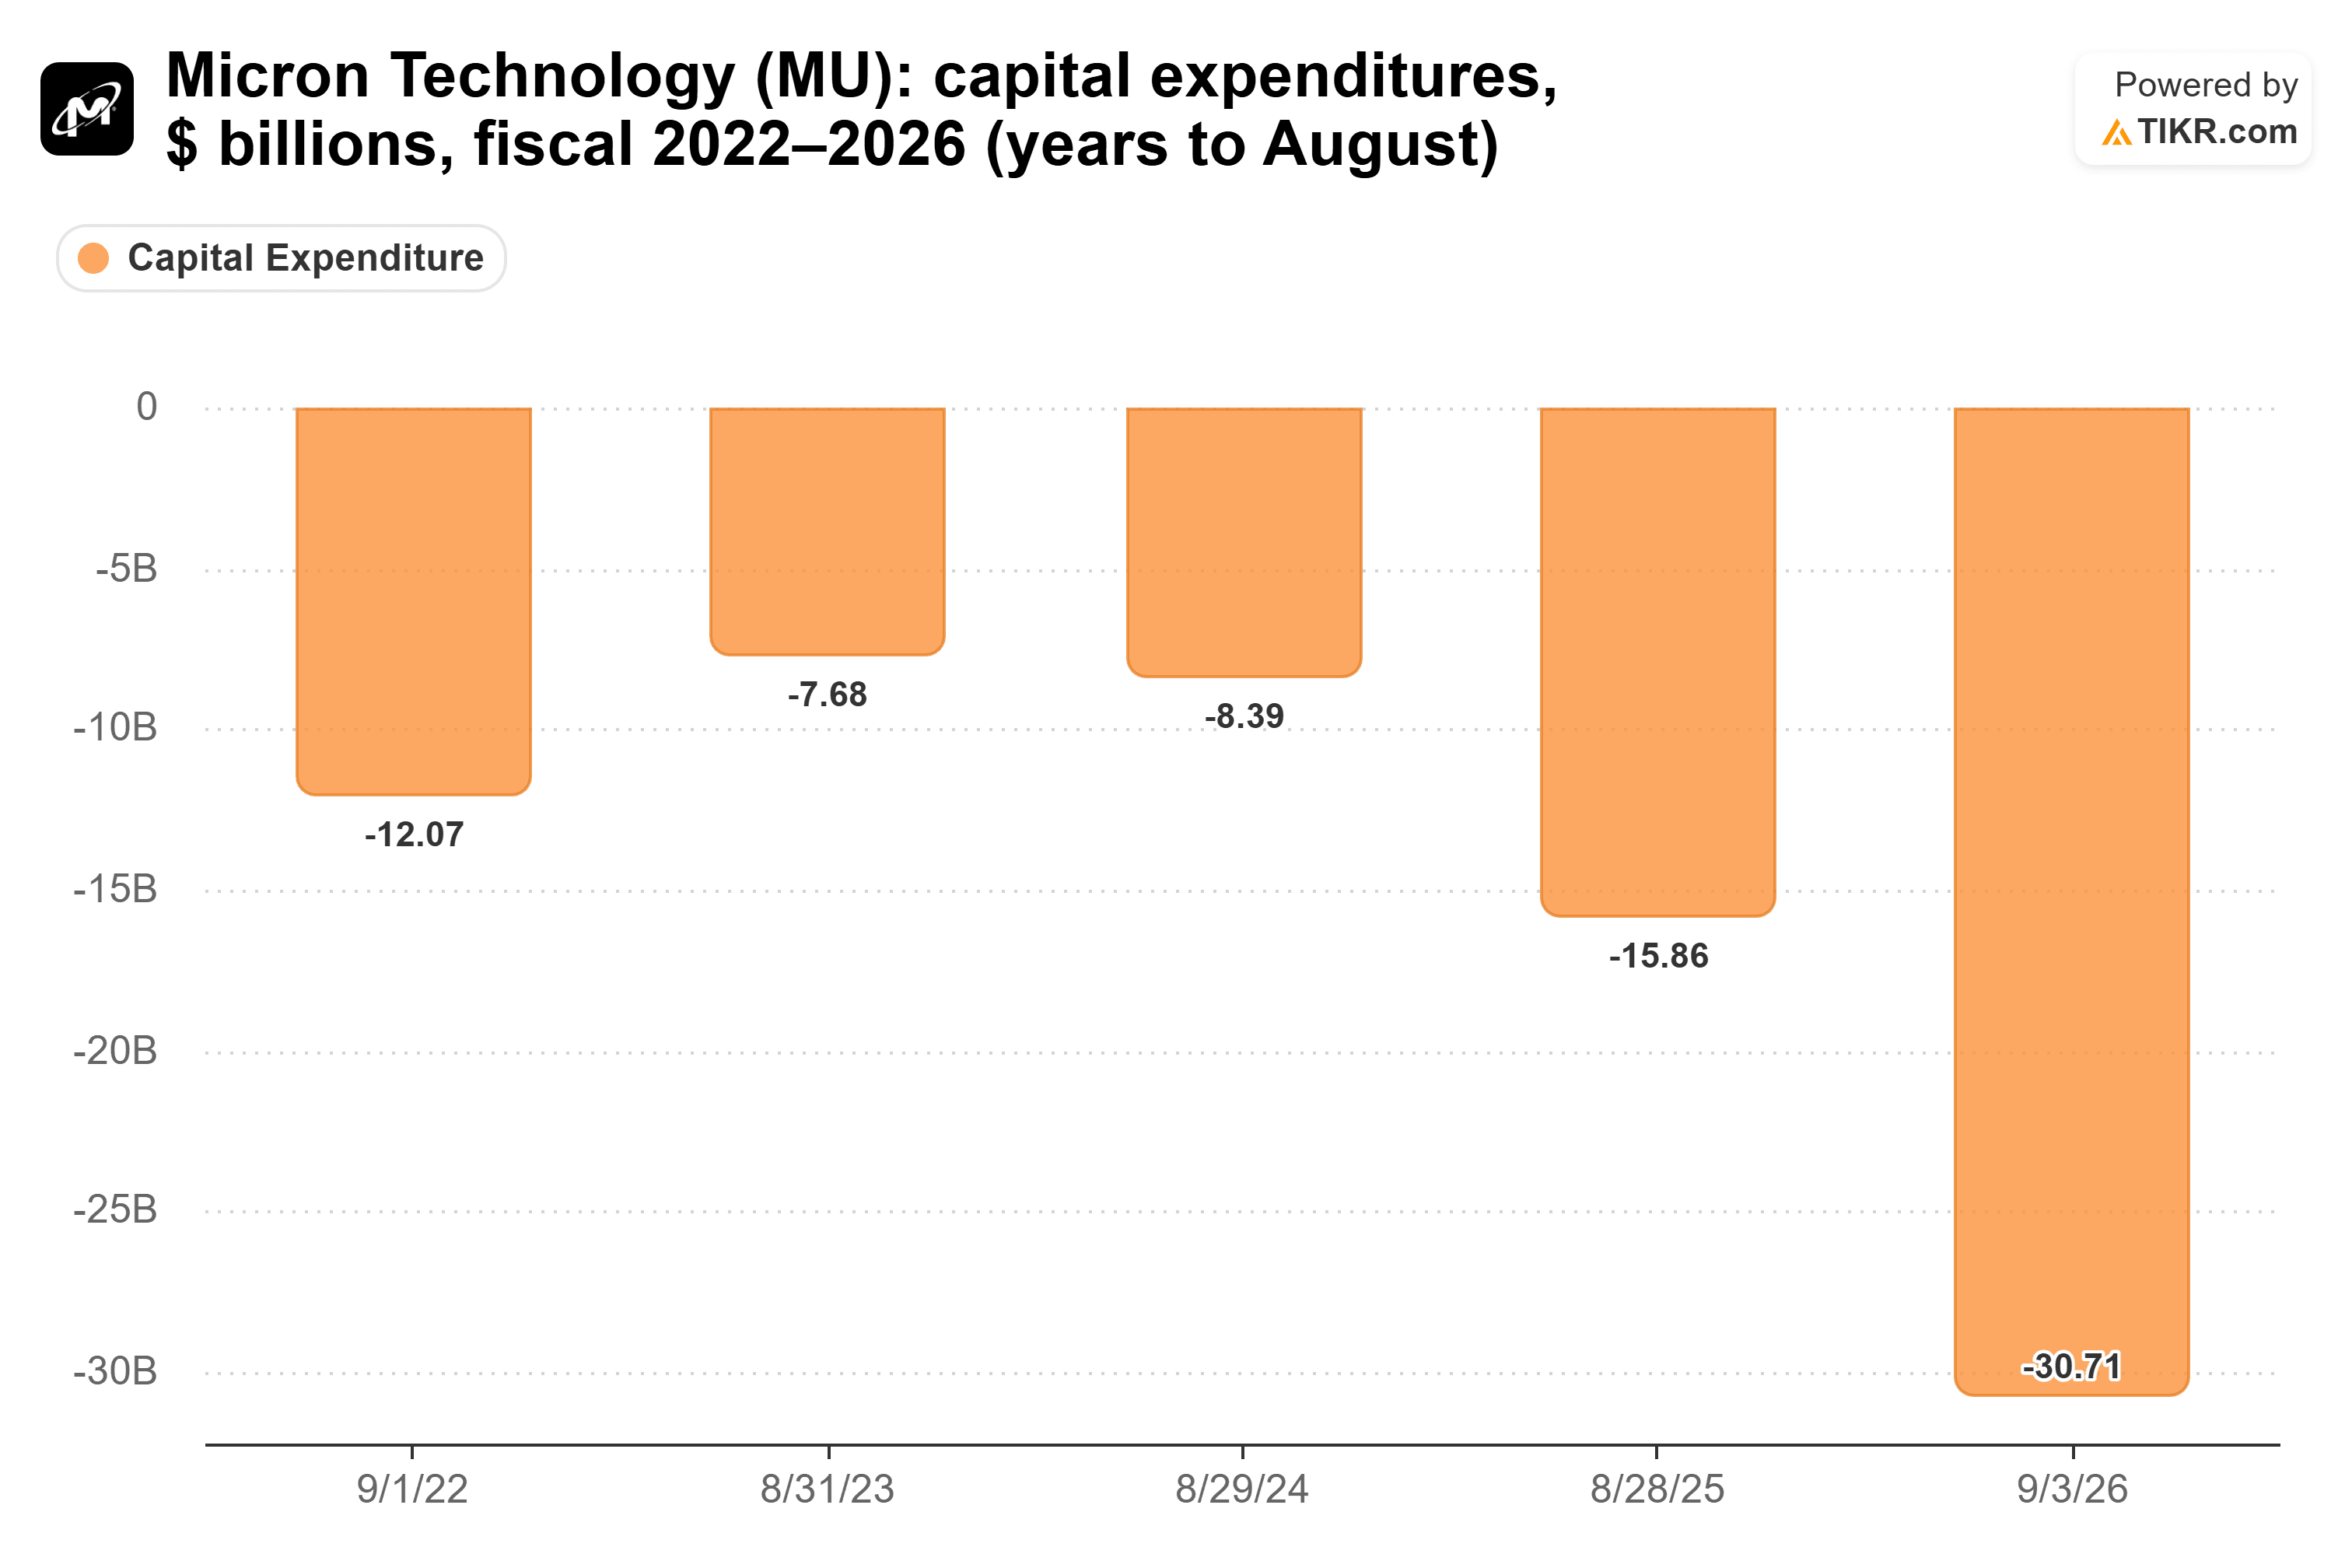
……并且预计仅在2027财年上半年就将达到约250亿美元。
新的内存产能仍然遥遥无期。美光CEO Sanjay Mehrotra表示,2027财年计划增加的大部分支出用于建设,"其中大部分是为了帮助加速在2028年日历年底及之后洁净室空间的可用性。"
我认为微软、谷歌和其他公司将继续设计更好的芯片,但在2027年以及很可能2028年的大部分时间里,它们扩展的速度只能与找到内存的速度一样快,而英伟达排在队伍的最前面。除了设计优势外,英伟达还获得了大约两年的供应优势。
Ferro自己指出了风险:"存在一种风险,即由于每个人都在做同样的事情,市场在某个时点会突然转向供应过剩。"一旦新的洁净室投入使用,内存变得充裕,谷歌的TPU和微软的Maia芯片就有了扩展的空间,而英伟达70%以上的利润率将受到考验。
在那之前,我倾向于认为英伟达将保持控制力,但如果美光及其竞争对手比计划更快地带来新产能,这个窗口期可能会更早关闭。美光的下一个季度报告是值得关注的地方。
那么英伟达股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们基于TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


