核心要点
- 10月27日,Cameco股价反弹4.2%至82美元,但在10月30日财报发布前,仍较其52周高点低39%。
- 第二季度调整后每股收益为0.18美元,低于0.38美元的普遍预期,原因是产量下降以及西屋公司出现亏损。
- 每磅67.79美元的实际售价低于96.50美元的长期价格,因为大部分产量是根据旧合同销售的。
- 以53.6倍的远期市盈率来看,该股需要产量复苏和更高价格的合同才能证明其溢价合理。
从纸面上看,铀的前景很少如此光明。长期合同价格在8月底和9月底达到每磅96.50美元,这是自1996年有数据以来的最高月度收盘价。
Cameco (CCJ) 的股东几乎没有感受到这一点。该股在10月27日反弹4.2%后收于82美元,但在过去六个月中仍下跌了33.1%,较其52周高点135美元低了39%。
这种脱节是周五第三季度财报发布前的全部故事。燃料循环持续收紧,而Cameco自身的业绩却持续疲软。
一个疲软的季度,原因明确
第二季度很艰难。此处所有公司数据均以加元计。
- 收入下降7%至8.14亿加元。
- 净利润下降92%至2500万加元。
- 调整后每股收益0.18美元,低于0.38美元的普遍预期。
两件事造成了大部分损害。由于洪水扰乱了萨斯喀彻温省北部的供应路线,McArthur River/Key Lake和Cigar Lake的包装产量(按100%基准计算)从770万磅降至620万磅。
随后,西屋公司转为亏损,导致Cameco应占份额出现1000万加元亏损,而一年前为盈利1.26亿加元。
首席执行官Tim Gitzel在业绩发布中冷静地阐述了这一点,将该季度描述为“正常的季度波动”。
季度盈利线显示了这种波动的剧烈程度:
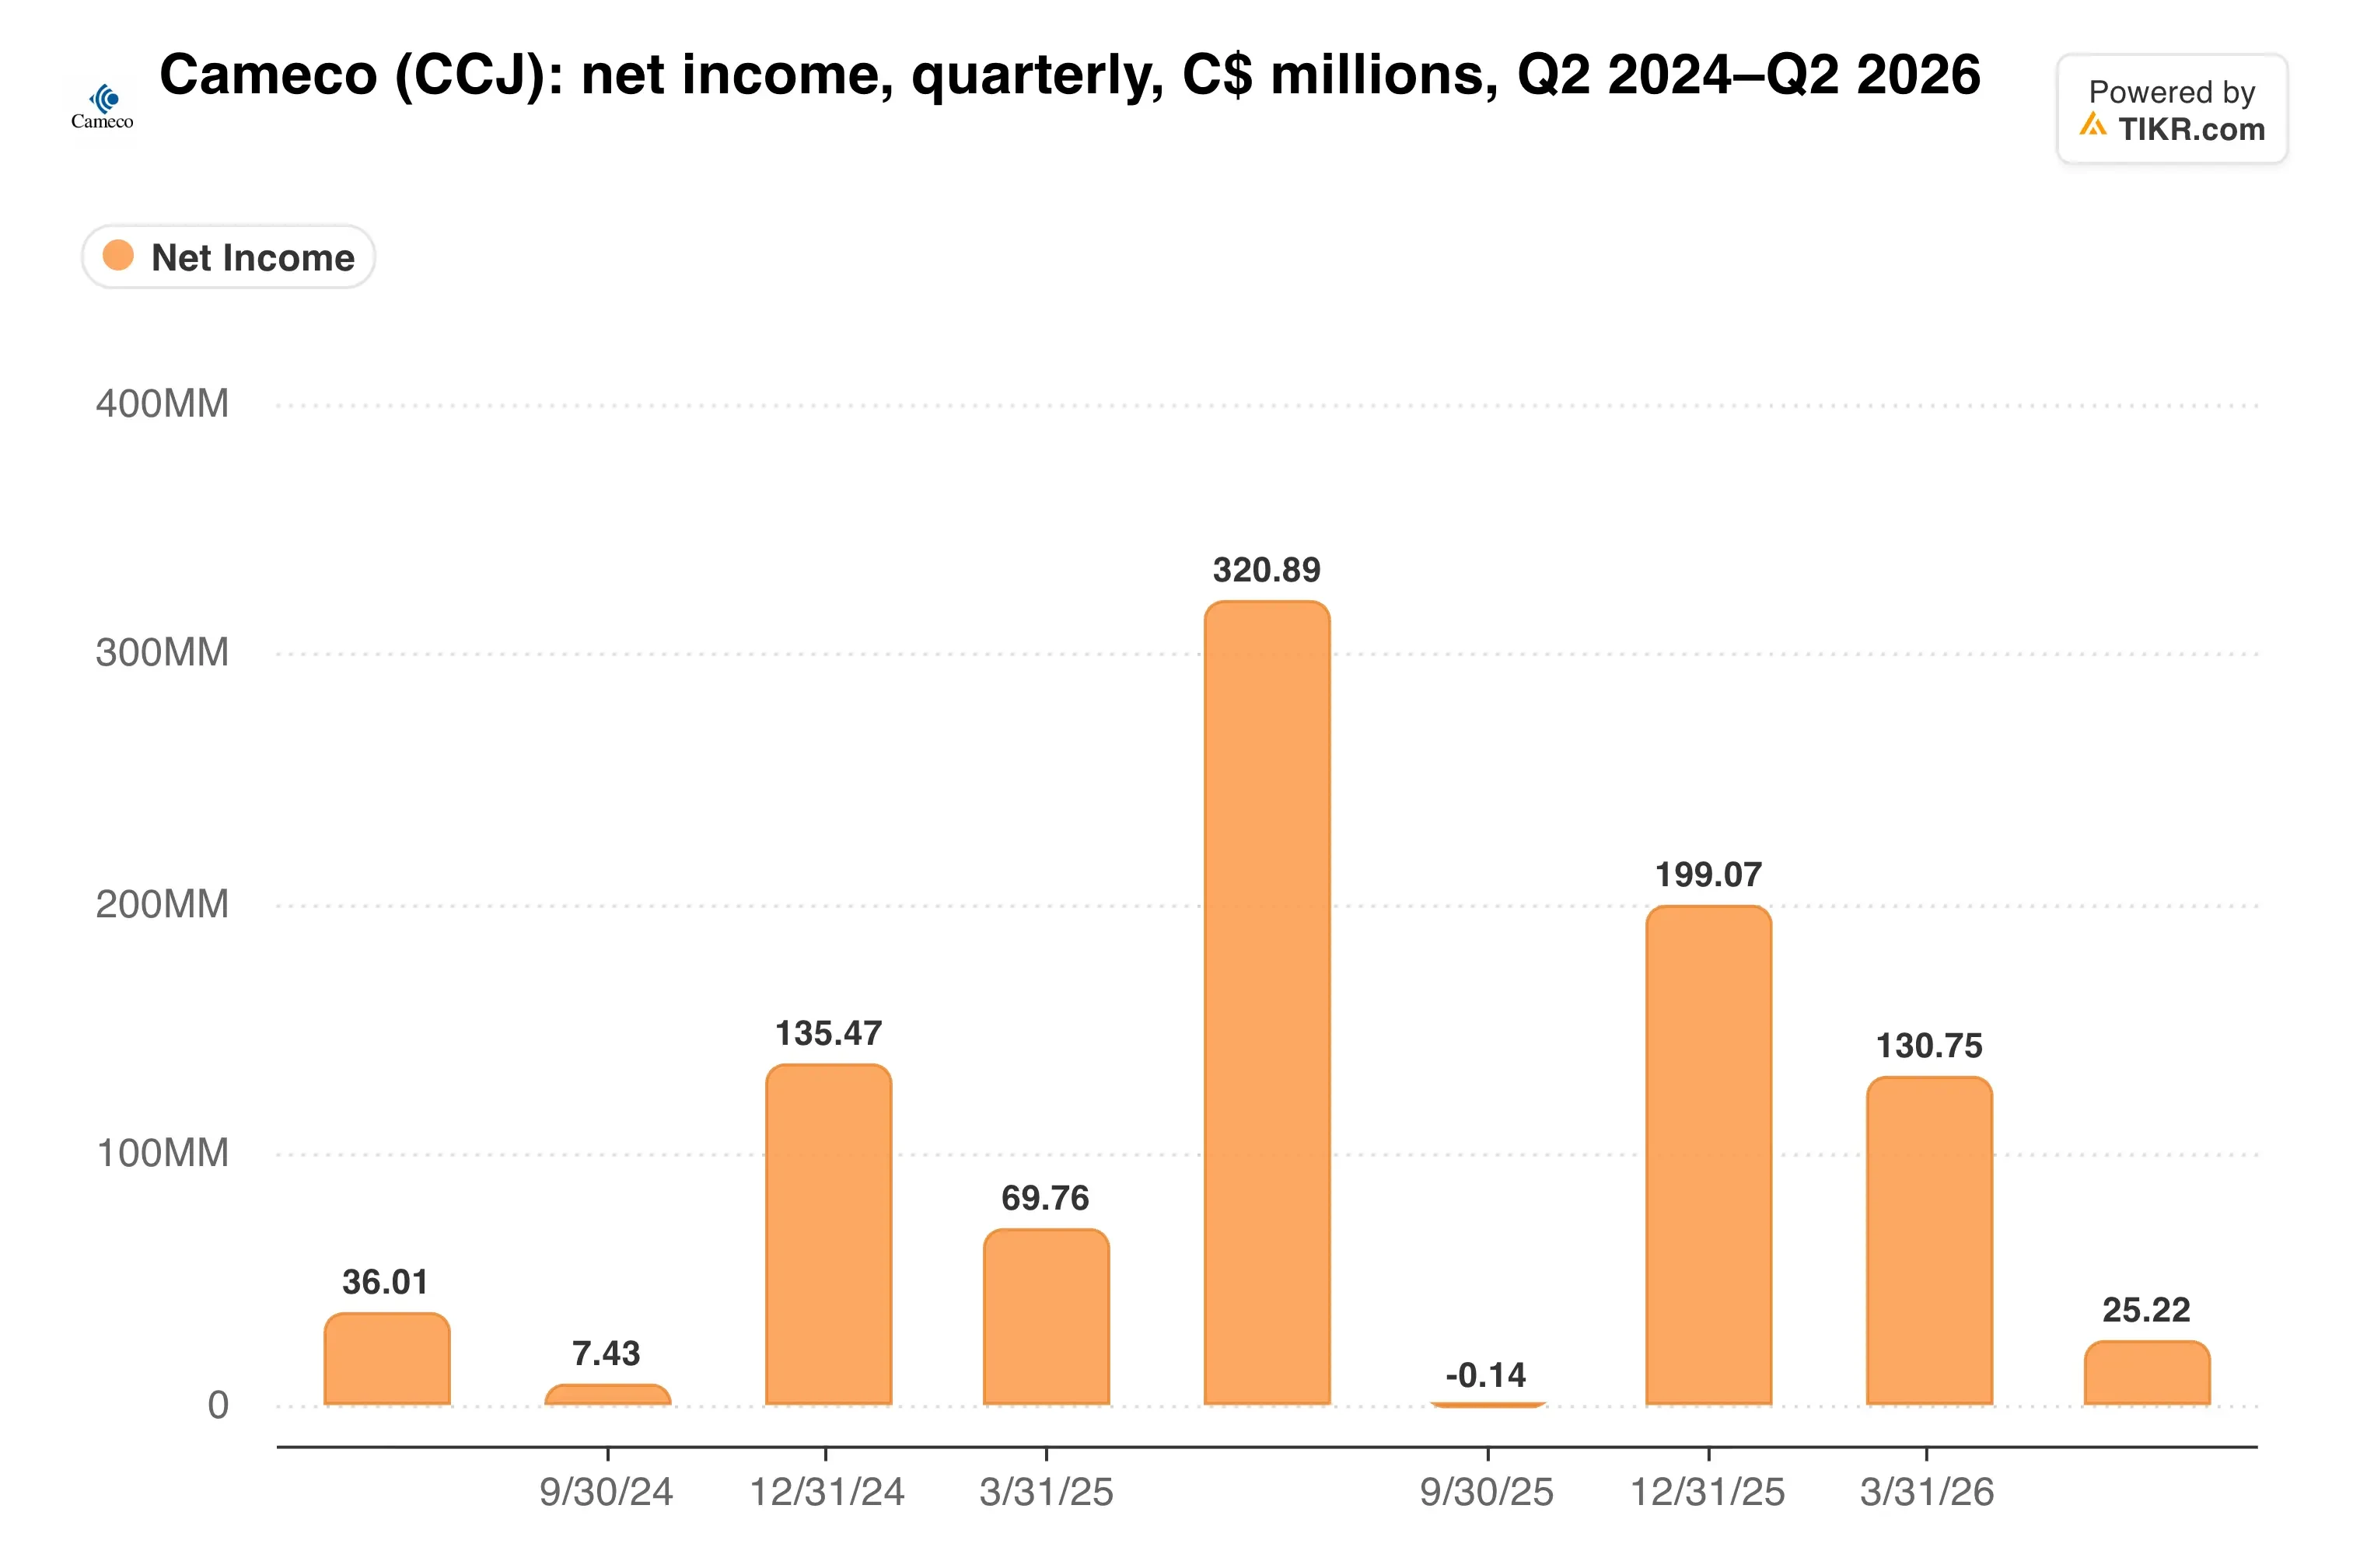
投资者可以忍受波动。他们想要的是证明这些下跌是暂时的,而管理层的主要回应是维持年度产量展望不变。
合同价格滞后于市场
Cameco在第二季度以每磅67.79美元的平均实际价格销售铀。这比去年同期上涨了18%,但远低于长期价格。
这种差距是故意的。大部分产量根据长期合同销售,未来五年承诺的年均交付量超过2800万磅,因此更高的价格需要时间才能反映在损益表上。
与此同时,Cameco持续增加其在燃料循环中的敞口。9月,它签署了一项独家协议,购买Global Laser Enrichment计划在肯塔基州工厂的所有未来产量,而Cameco拥有GLE 49%的股份。西屋公司也在7月秘密提交了美国IPO申请。
分析师预计重新定价将逐步到来:

普遍预期未来两年收入年增长率约为7.7%,考虑到合同价格所处的位置,这个数字看起来较为温和。
TIKR追踪了21位分析师对Cameco的看法。有多少人给出“买入”评级?
在一个地方查看Cameco的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看Cameco的分析师评级
为耐心支付溢价
Cameco的交易价格为远期市盈率的53.6倍和远期企业价值倍数(EV/EBITDA)的22.7倍。这是一个适用于增长型企业的估值倍数,而该业务预计未来两年EBITDA的年增长率约为2.4%。
竞争对手仍在追逐资本。NexGen Energy (NXE) 正在为其加拿大铀项目寻求约10亿美元资金,并已与BHP (BHP) 进行了洽谈。相比之下,Cameco已经实现规模化生产,净负债仅为7700万加元。
那么,当前的估值倍数与其自身历史相比处于什么位置?

我的看法是:估值仍然要求很高,尤其是在西屋公司亏损且Cigar Lake运营于7月暂时暂停的情况下。我喜欢Cameco在燃料循环中的地位,但在支付53.6倍市盈率之前,我希望看到产量和合同价格稳定下来。
在10月30日,关注三件事:萨斯喀彻温省矿山的产量复苏、西屋公司的贡献,以及任何按当前价格签署的新长期合同。
那么Cameco股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Cameco可能的价值。从华尔街的普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能不包括最近的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!