


波音股票关键数据
- 过去一周表现: -6.1%
- 52周价格区间: $177 至 $254
- 估值模型目标价: $849
- 隐含上涨空间: 4.2年内 356.2%
在TIKR上使用5年分析师预测来权衡波音的翻身几率(免费)>>>
罢工危机解除,但737 MAX再次面临审查
波音公司 (BA) 过去一周下跌约6.1%,因投资者为可能发生的工程师罢工做准备。随后,在工会批准新合同后,其股价于周四跳涨3.4%,收于约$192。该股目前交易价格仍较其52周高点$254低约24%。担忧已被缓解,但只是部分缓解。
波音最大的白领工会SPEEA在10月6日合同到期前,批准了一项为期四年的协议。其专业部门以67.6%的赞成票通过,技术部门以53.5%的赞成票通过。条款包括立即加薪10%以及每年4%的加薪。一场罢工本可能使737 MAX 10和777X认证的工程工作陷入停滞。
新的担忧来自监管方面。美国联邦航空管理局(FAA)正在就一个737 MAX飞行软件问题召集审查委员会。在一次特定的复飞(即中止着陆)过程中,当飞行员改变航线后,垂直导航可能会断开。波音表示该情况不构成直接安全威胁,并正在开发永久性修复方案。

第二季度显示了进展与阵痛并存。营收达到246亿美元,积压订单创下7150亿美元的纪录,然而每股核心亏损$0.76超出了预期。首席执行官凯利·奥特伯格表示,波音正建立在“对安全、质量和准时交付的持续关注”之上。如果波音股票要重回高点,FAA的审查必须在不妨碍交付的情况下结束。
基于盈利从零复苏的翻身估值

- 营收增长率(复合年增长率):8.3%
- 净利润率:2.6%
- 每股收益增长率(复合年增长率):21.4%
基于这些输入,模型估算的目标价为$849,意味着从当前股价$186有356.2%的总上涨空间,未来4.2年的年化回报率为42.9%。
42.9%的年化回报率远高于通常标志股票深度低估的15%水平。然而,这个数字更多反映了波音盈利的极度低迷,而非其价格便宜。该股以约172倍的远期市盈率交易,因为利润几乎为零。当盈利起点接近零时,即使小幅复苏也会产生巨大的百分比涨幅。
这是一个翻身和总回报的故事。波音股价在过去五年下跌了16.9%,过去一年下跌了14.4%。该股也远低于2019年737 MAX停飞前的交易水平。模型预期这种长期下跌趋势将被逆转。
随着交付量上升,8.3%的营收增长率看起来合理,特别是分析师预测未来两年年增长率为12.2%。2.6%的净利润率相对于波音过去十年平均5.6%的水平是保守的。然而,其过去十二个月的营业利润率仍为-5.4%。因此,决定能实现多少上涨空间的是利润率修复,而非销售增长。
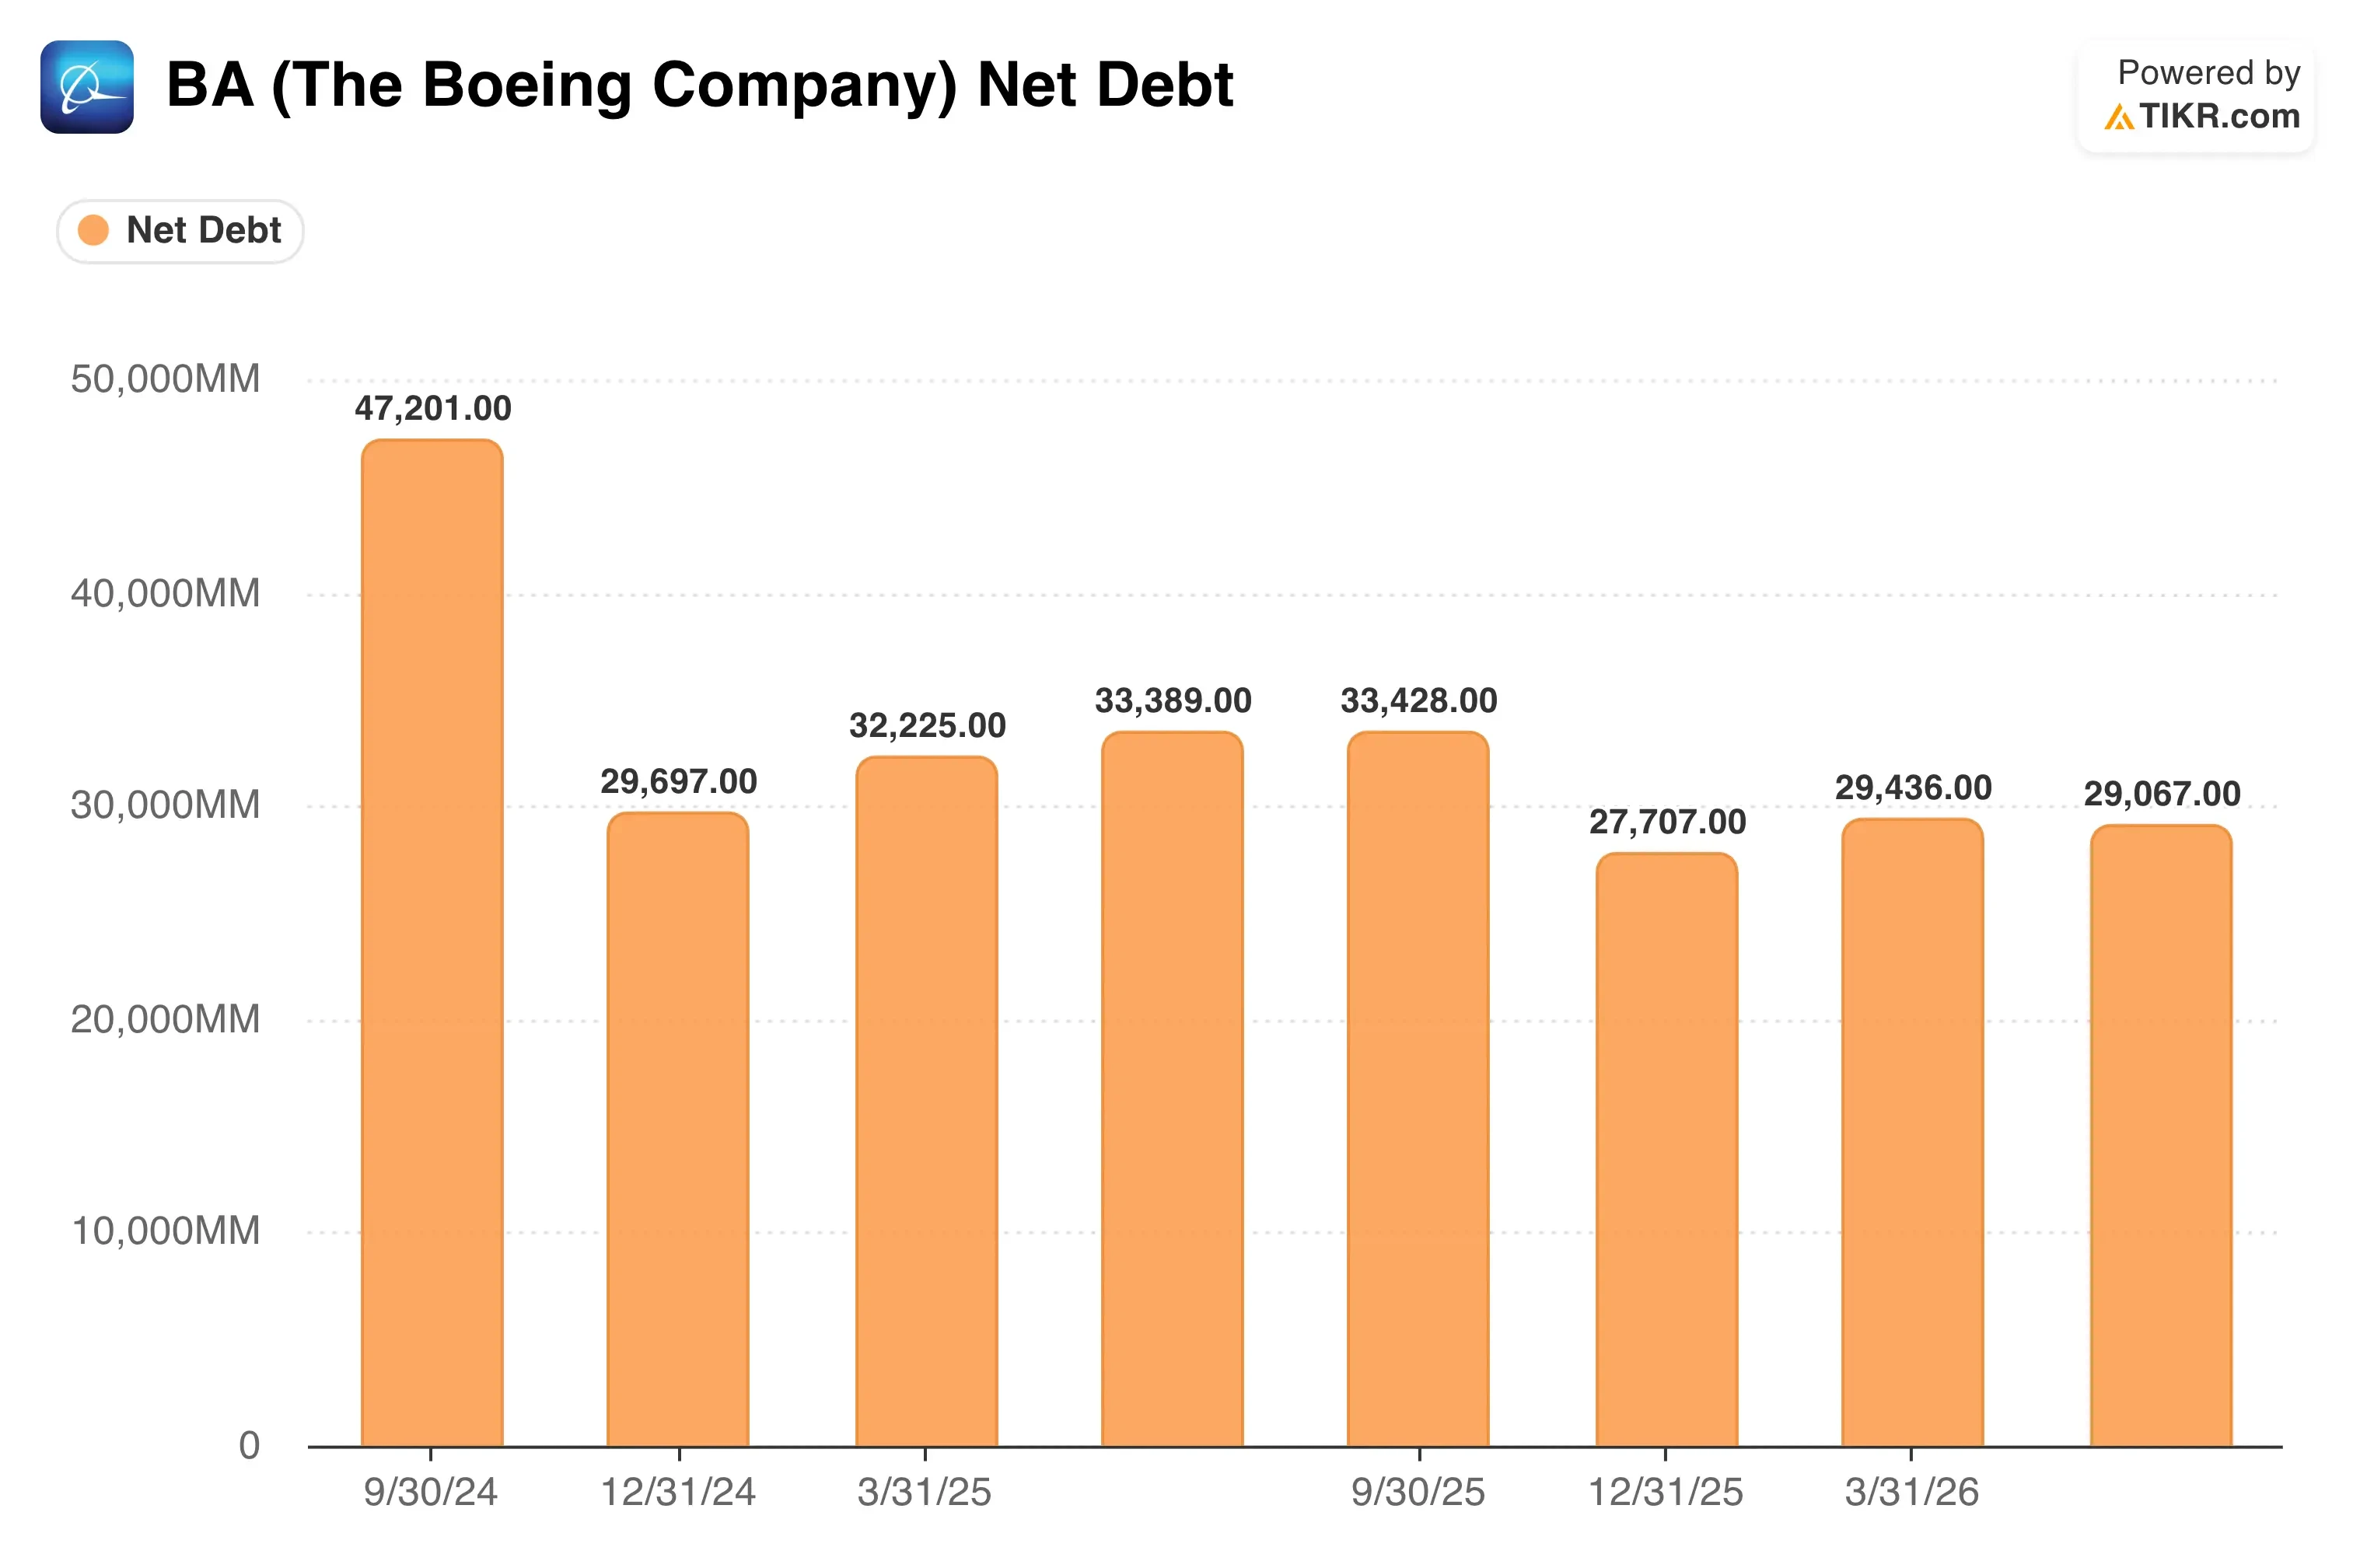
债务增加了风险。约291亿美元的净债务意味着现金流在股东受益之前必须覆盖沉重的负担。投资者应将$849的目标价视为完全复苏的情景,而非确定之事。
调整波音的退出倍数,看看回报变化有多快(TIKR免费使用)>>>
波音、空客与赢回航空公司的竞赛
空客 (AIR) 是波音在大飞机领域唯一的真正竞争对手。波音一直在收复失地,一月份获得103架净订单,而空客为49架。七月份带来了更多胜利,包括SMBC航空资本100架737 MAX订单以及利雅得航空28架787的承诺。就连空客首席执行官也称波音的复苏对行业有利。
波音创纪录的7150亿美元积压订单为其提供了多年的可见需求。尽管如此,其商用飞机部门在第二季度118亿美元营收上录得-2.7%的营业利润率。空客已经在其商用飞机上盈利,这就是为什么投资者基于利润而非复苏希望来为其估值。缩小这一利润率差距是波音翻身的核心。
洛克希德·马丁 (LMT) 等国防竞争对手与波音争夺五角大楼预算。波音的国防、太空与安全部门第二季度营收增长至75亿美元,但其营业利润率为-0.2%。它最近赢得了F-15鹰冠合同,上限为1312亿美元。该上限限制了潜在订单,而非保证收入。
贸易政策影响两家飞机制造商。美国正放缓对中国的飞机零部件出口,作为贸易谈判的筹码。中国是未来最大的飞机买家之一,因此这些紧张局势可能影响谁能在那里赢得订单。
评估波音的交付复苏能否验证巴克莱60%上涨空间的预测 >>>
未来推动波音股票的因素是什么?
十月底的第三季度业绩是下一个关注点。投资者将关注交付量、现金流以及737 MAX生产率的任何更新。自由现金流,即资本支出后剩余的现金,将显示更多的交付是否正在转化为资金。一个干净的季度将缓解FAA新闻头条后的担忧。
认证是关键监管催化剂。根据七月份的报道,FAA对737 MAX 10的批准原预计在十月份左右。软件审查可能会使这一时间表复杂化。认证使波音能够交付客户已经订购的飞机。
订单持续到来。埃塞俄比亚航空公司订购了八架777-8货机和两架现役777货机,交付时间从2027年持续到2035年。此外,美国空军订购了四架MH-139A灰狼直升机,这是其首批全速生产批次。这些交易增加了积压订单,尽管大部分货机收入将在多年后实现。
随着SPEEA协议达成,波音与其工程师的劳资和平将持续四年。这消除了生产加速时的一个主要执行风险。展望未来,该股将跟踪FAA审查是否平静结束以及利润率最终是否转为正值。
在60秒内运行波音的牛市、基准和熊市情景(TIKR免费使用)>>>
波音股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到波音可能的价值。从华尔街共识预测开始,或调整输入以反映您自己对业务的看法。免费使用。免费为波音估值。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!




