


PEP股票关键数据
- 过去一周表现: -1.5%
- 52周价格区间: $126 至 $171
- 估值模型目标价: $155
- 隐含上涨空间: 22.5%(超过2.2年)
使用TIKR上5年的分析师预测数据,判断百事公司的下跌是否是买入良机(免费)>>>
评级下调、价格上涨与新的52周低点
百事公司 (PEP) 股价在过去一周下跌约1.5%,周四收于约$126,跌破此前52周低点。目前股价较其52周高点$171低约27%。市场情绪谨慎。投资者担心,在增长恢复之前,成本压力将继续挤压利润。
最沉重的打击发生在9月29日,摩根大通将该股评级下调至中性,股价应声下跌。几天前,百事公司确认将对部分薯片产品进行低至中个位数的提价。受影响的品牌包括部分乐事、多力多滋和Ruffles产品。此次提价是为了应对投入成本的上升,且价格将低于此前降价前的水平。
印度市场带来了另一个麻烦。百事印度公司和怪兽饮料公司起诉了印度食品监管机构,因其禁止将高咖啡因饮料标注为"能量饮料"。百事公司表示,截至7月31日,其有4.92亿瓶和2600万罐产品使用了有争议的标签。重新标注如此大量的库存需要成本,并可能扰乱这个快速增长品类的发展。

第二季度定下了基调。净营收增长6.4%,但剔除汇率和交易影响的有机营收仅增长2.4%。在电话会议上,首席财务官Steve Schmitt表示,业绩"可能处于每股收益指引区间的低端"。如果PEP股票要复苏,第三季度必须显示其可负担性举措正在吸引消费者回归。
在10月8日前,于TIKR上查看百事公司的分析师目标价和预测修正(免费)>>>
折价派息巨头,静待销量回归
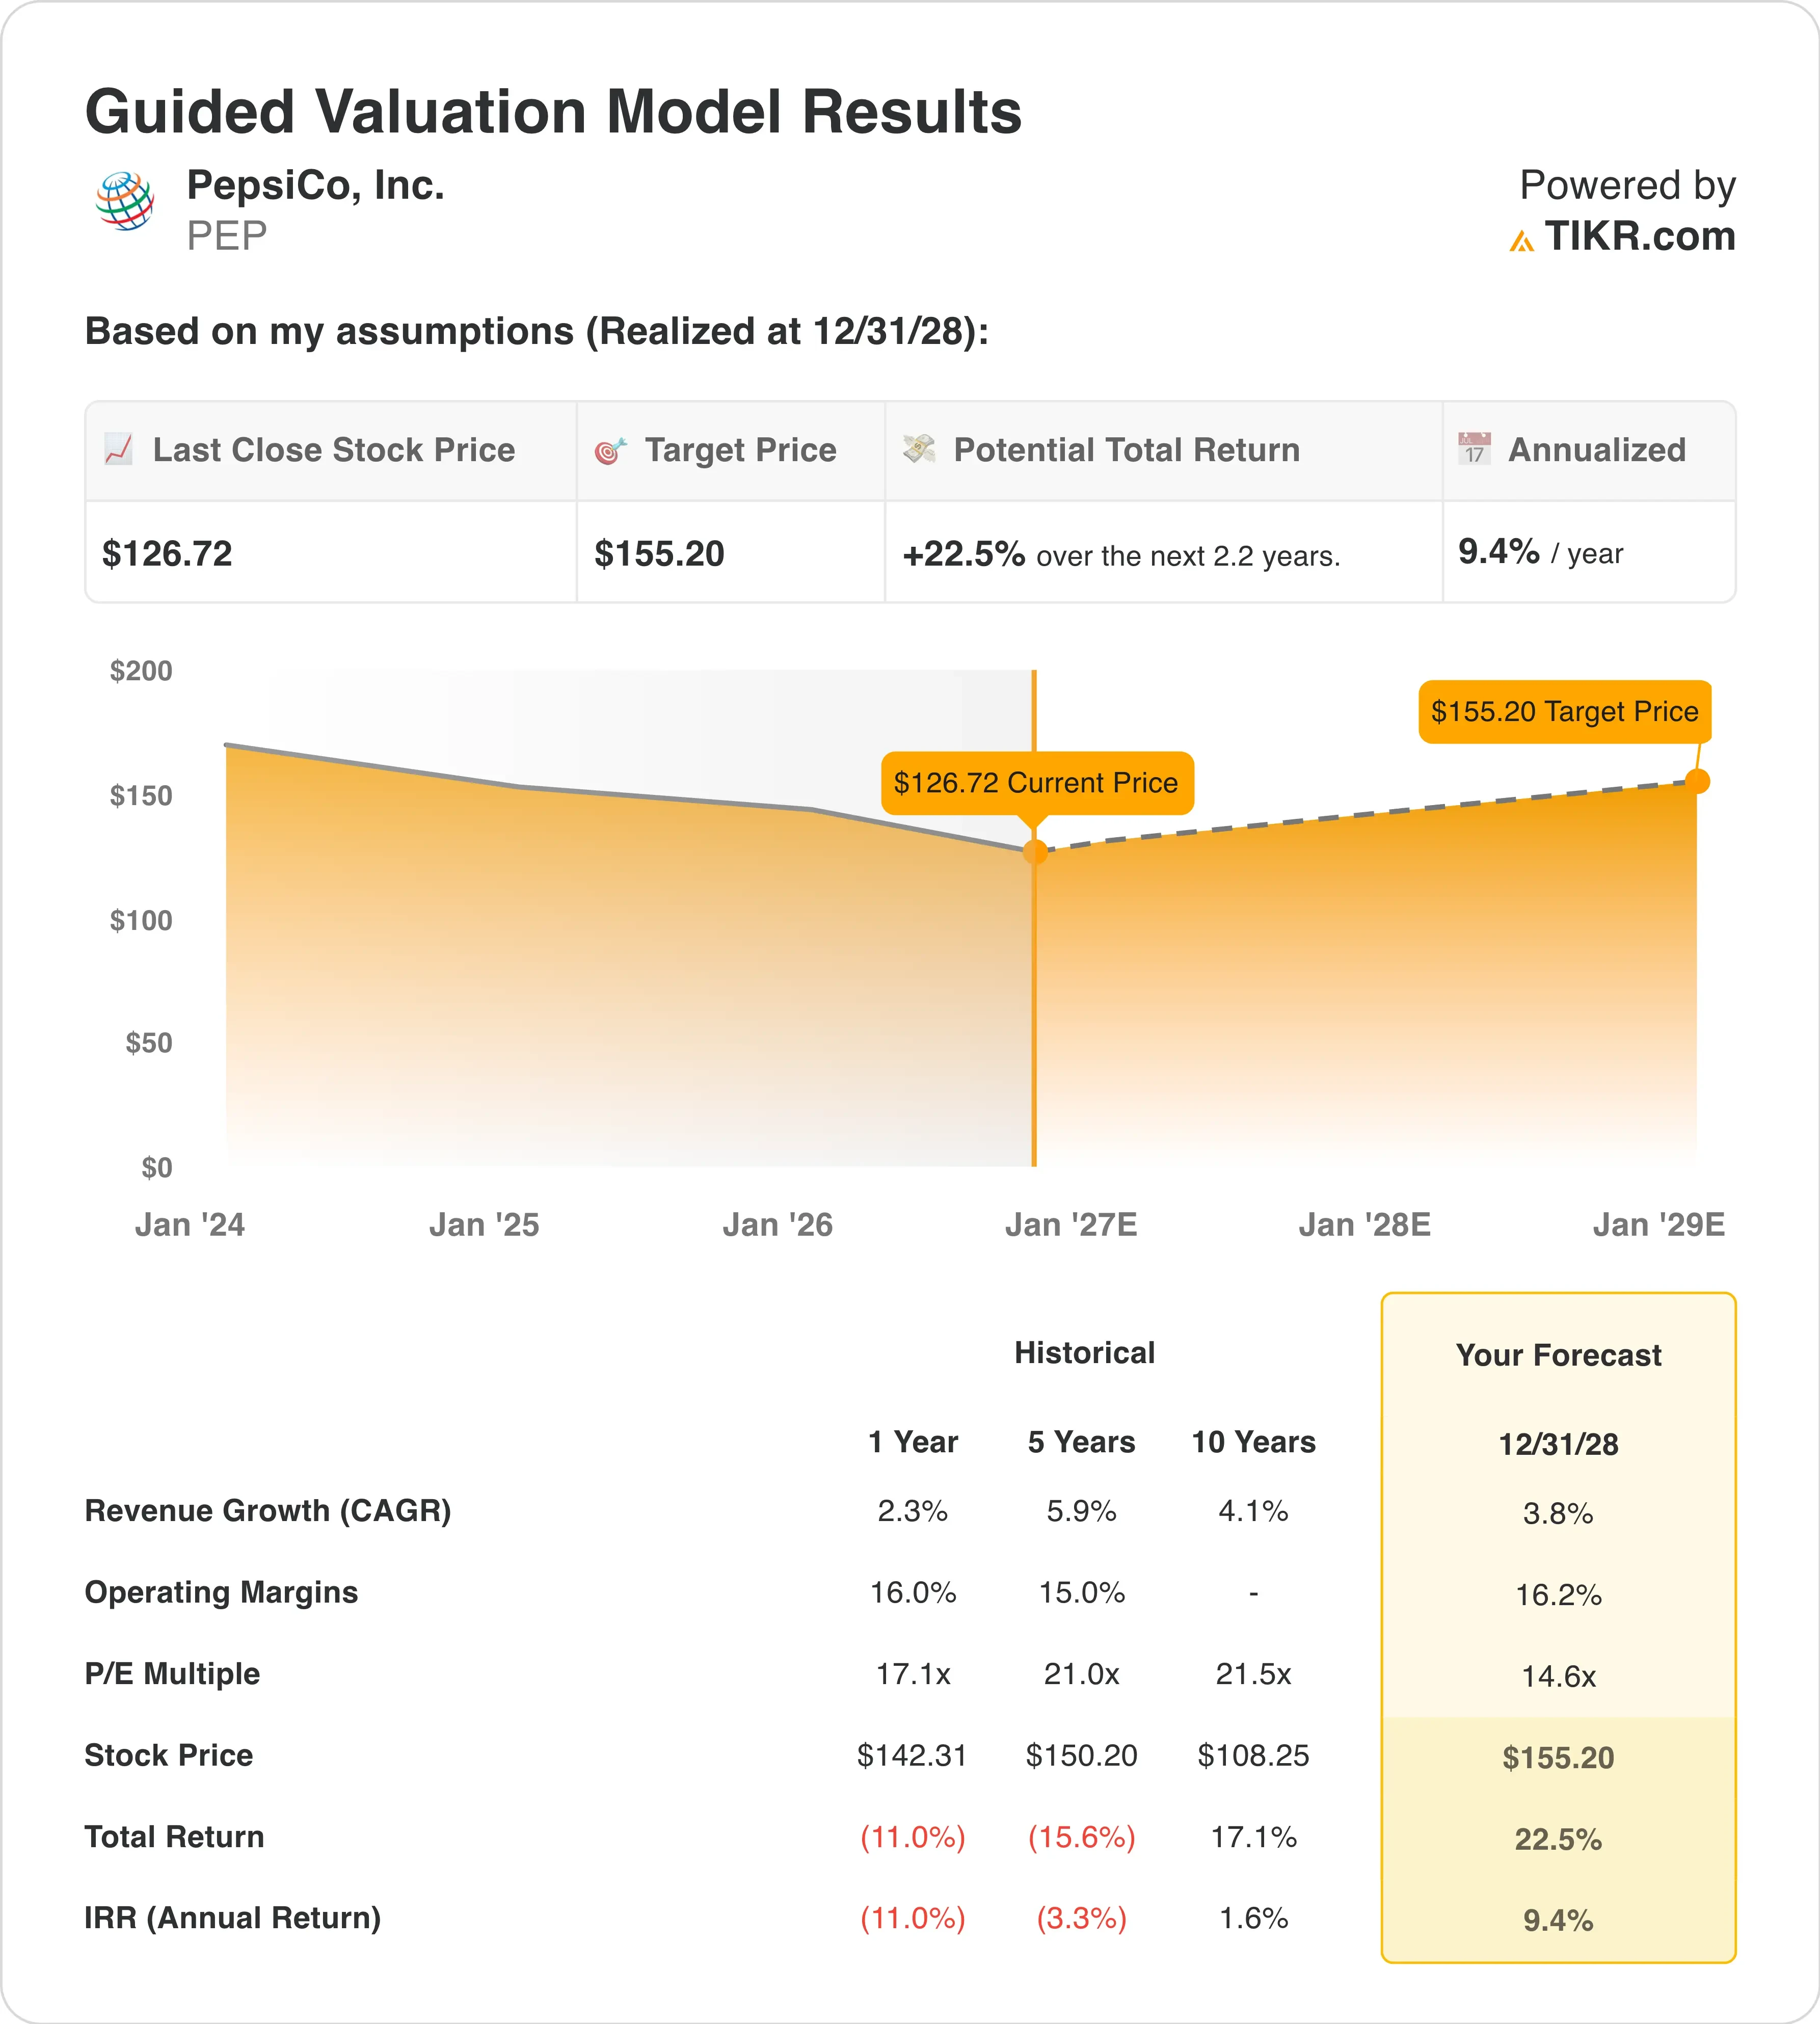
根据截至2028年12月31日实现的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率):3.8%
- 营业利润率:16.2%
- 退出市盈率倍数:14.6倍
基于这些输入值,模型估算目标价为$155,这意味着较当前股价$127有22.5%的总上涨空间,未来2.2年的年化回报率为9.4%。
9.4%的年化回报率使百事公司具有中等吸引力,略低于10%的门槛。值得注意的是,模型无需估值重估即可达到此目标。其14.6倍的退出市盈率与当前远期市盈率一致。回报来自稳定的盈利增长。

这是一个估值重置的故事。百事公司过去五年平均市盈率为21.0倍,十年平均为21.5倍,但目前交易价格接近14.6倍。这一折价反映了多年的销量疲软。因此,任何复苏迹象都可能比往常更重要。
模型输入值看起来较为保守。3.8%的营收增长率仅略高于百事公司过去一年2.3%的增长率,而16.2%的利润率与当前16.0%的水平相比几乎没有变化。销量是真正的风险,因为百事北美食品部门第二季度销量持平。降价和新的提价举措正是试图平衡这一点。
股东在等待期间还能获得4.7%的股息收益率。由于股价下跌如此之多,这一收益率对百事公司来说异常之高。然而,74.7%的派息率限制了利润停滞时的大幅增长。与可口可乐25.3倍的市盈率相比,百事公司看起来很便宜,但便宜是有原因的。
自行运行百事公司的乐观、基准和悲观情景(TIKR免费使用)>>>
百事公司相对于可口可乐和亿滋国际的折价
可口可乐 (KO) 在几乎所有指标上都领先于百事公司。第二季度,可口可乐有机营收增长6%,单位箱销量增长5%,而百事公司的有机增长为2.4%。可口可乐31.8%的营业利润率约为百事公司16.0%的两倍。这解释了为什么可口可乐以25.3倍远期市盈率交易,而百事公司仅为14.6倍。
亿滋国际 (MDLZ) 是更接近的零食业务比较对象。其第二季度有机营收增长2.2%,几乎与百事公司持平,并将其2026年展望上调至至少2%。定价贡献了其中1.5个百分点的增长,而销量仅贡献了0.7个百分点。两家公司都在应对同样谨慎的零食消费者。
百事公司的优势在于其零食和饮料业务的规模,乐事和多力多滋仍然是品类领导者。但这种广度也意味着更多暴露于土豆、玉米和食用油成本的风险。亿滋国际面临可可和小麦成本压力,而可口可乐主要担心甜味剂和铝材成本。
比较显示,市场正在为增长势头支付溢价。百事公司过去五年营收年增长率为5.9%,因此其放缓是近期现象而非永久性的。如果销量复苏,其相对于自身历史估值的折价可能会收窄。
权衡百事公司的零食销量复苏能否推动其股价在2027年达到$179 >>>
未来推动PEP 股价的因素是什么?
首先是10月8日公布的第三季度业绩。该季度于9月5日结束,因此新的薯片提价措施尚未体现。投资者将转而检查此前的降价是否足以提升销量以抵消利润率压力。管理层对业绩指引的基调最为重要。
百事公司在7月重申了其2026年展望,但指出其每股收益可能处于指引区间的低端。10月8日任何下调指引的举动都可能严重打击市场情绪。相反,重申指引则可能在评级下调后缓解担忧。
从长远来看,百事公司正在将人工智能和再生农业工具扩展到60多个国家的470万英亩土地上。再生农业改善土壤健康以保护作物产量。由于土豆和玉米是零食成本的主要驱动因素,更稳定的收成可以减少价格波动。回报是真实的,但过程缓慢。
国际增长提供支撑。百事公司计划在未来五年向哥伦比亚投资10亿美元,且国际营业利润率在第二季度扩大了一个百分点。展望未来,美国零食业务的复苏仍是该股的关键变量。
在第三季度财报临近时监控百事公司的盈利预测(TIKR免费使用)>>>
百事公司股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到百事公司的潜在价值。可以从华尔街共识预测开始,或调整输入值以反映您自己对业务的看法。免费使用。免费为PEP估值。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!





