

$KO 股票关键数据
- 过去一周表现: -2.0%
- 52周价格区间: $66 至 $92
- 估值模型目标价: $92
- 隐含上涨空间: 未来2.2年内上涨6.8%
使用 TIKR 的免费估值模型,将可口可乐的剩余上涨空间与华尔街目标进行对比(免费使用)>>>
印度市场、基础设施投资与新北美负责人
可口可乐公司 (KO) 过去一周下跌约2.0%,周四收于$86附近。这次小幅下跌几乎没有影响其强劲的一年表现,因为该股在过去12个月里实现了30.2%的总回报。投资者并不担心其业务。他们正在重新思考该股还能上涨多少。
最引人注目的新闻是其印度灌装子公司 Hindustan Coca-Cola Beverages 可能上市。据报道,可口可乐正考虑在12月提交IPO申请,可能筹集约10亿美元,估值接近100亿美元。灌装商负责包装和分销饮料,而可口可乐主要销售浓缩液。上市将为其最大的增长市场之一确定一个市场价格。
在更接近本土的市场,可口可乐计划到2030年在美国基础设施上投资100亿美元。该数字涵盖整个系统,包括独立灌装商,并为加利福尼亚州、印第安纳州和佛罗里达州等地的设施提供资金。领导层也在变动。曾负责怪兽能量饮料美洲业务的 Rob Gehring 将从12月1日起领导北美业务。

所有这些都紧随强劲的第二季度业绩之后。净营收增长7%至134亿美元,单位箱销量增长5%,可比每股收益增长11%至0.97美元。可比每股收益剔除了非经常性项目,以显示基础利润。首席执行官 Henrique Braun 将业绩归功于“紧跟消费者不断变化的需求”,同时公司上调了全年业绩指引。展望未来,该股的走势取决于其盈利能否跟上其股价。
在 TIKR 上免费深入查看可口可乐的业绩指引历史和共识预期(免费使用)>>>
定价接近完美的蓝筹股
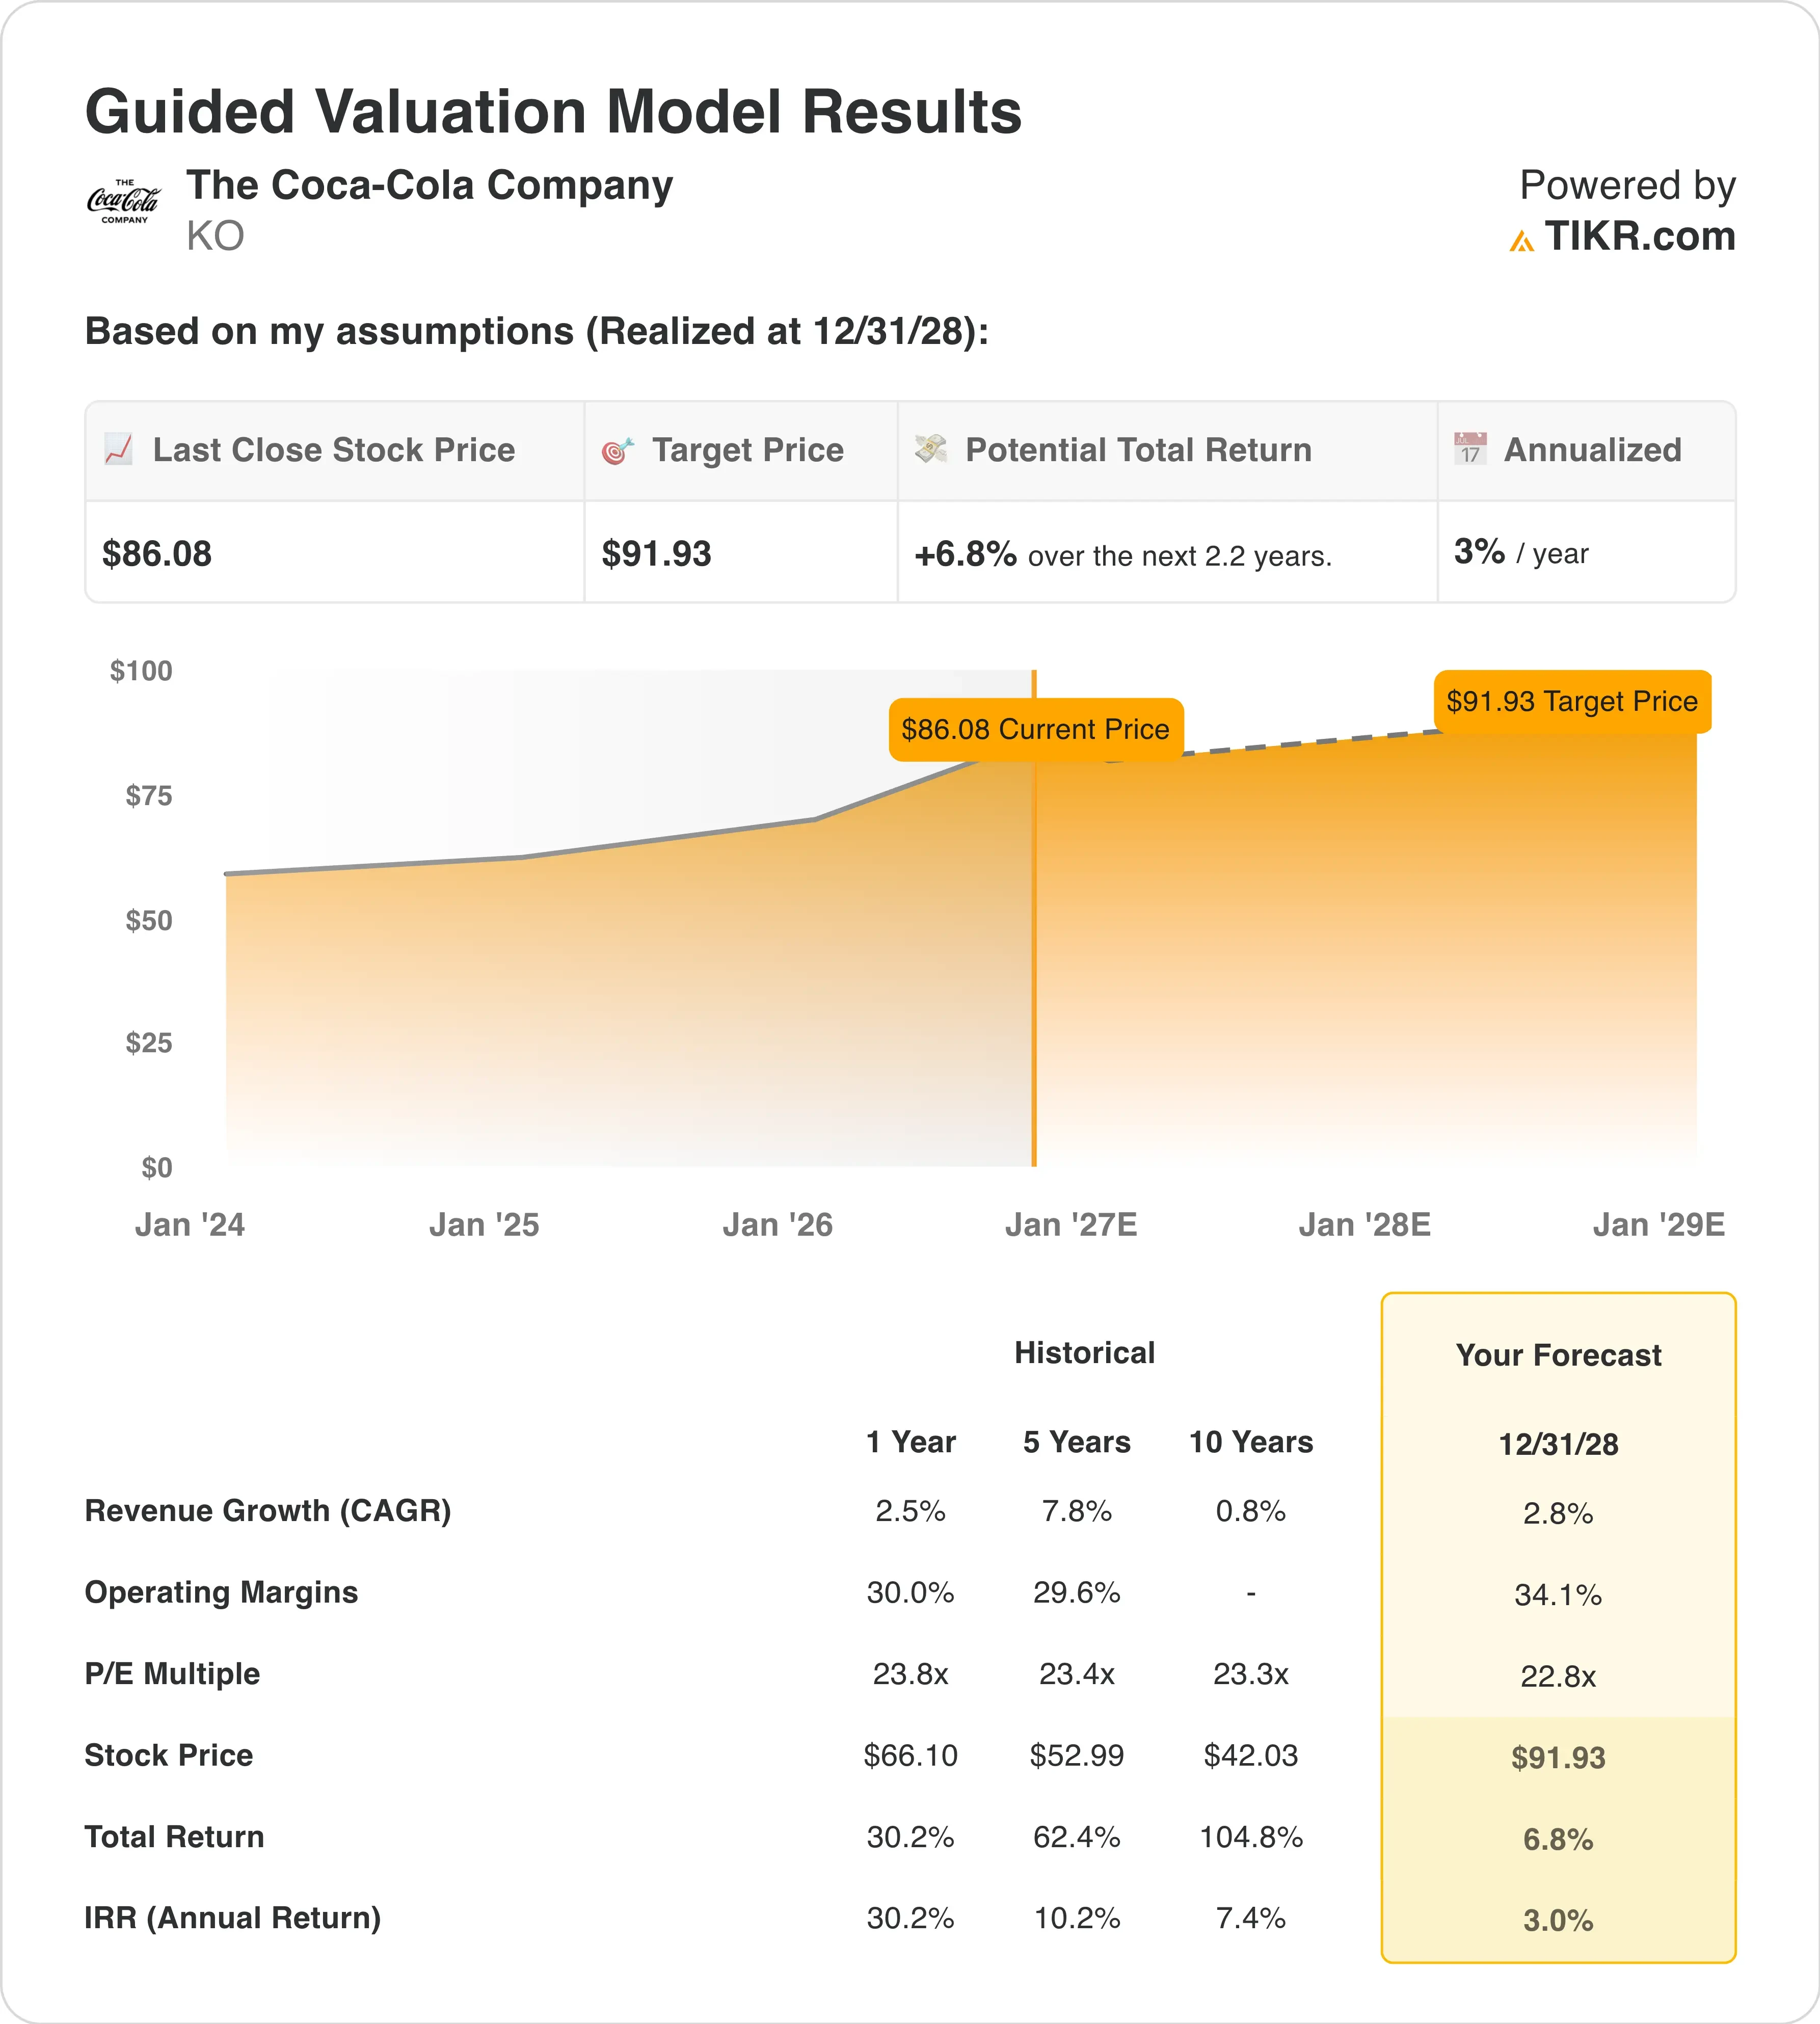
根据截至2028年12月31日的估值模型假设,该股票模型使用了以下参数:
- 营收增长率(复合年增长率):2.8%
- 营业利润率:34.1%
- 退出市盈率倍数:22.8倍
基于这些输入,模型估计目标价为$92,这意味着从当前股价$86有6.8%的总上涨空间,未来2.2年的年化回报率为3.0%。
3.0%的年化回报率远低于使股票具有吸引力的10%门槛。简而言之,市场已经消化了可口可乐的大部分利好消息。该股目前交易于约25.3倍远期市盈率,高于其23.4倍的五年平均水平。因此,22.8倍的退出倍数意味着一定程度的压缩,而这将吞噬大部分盈利增长。
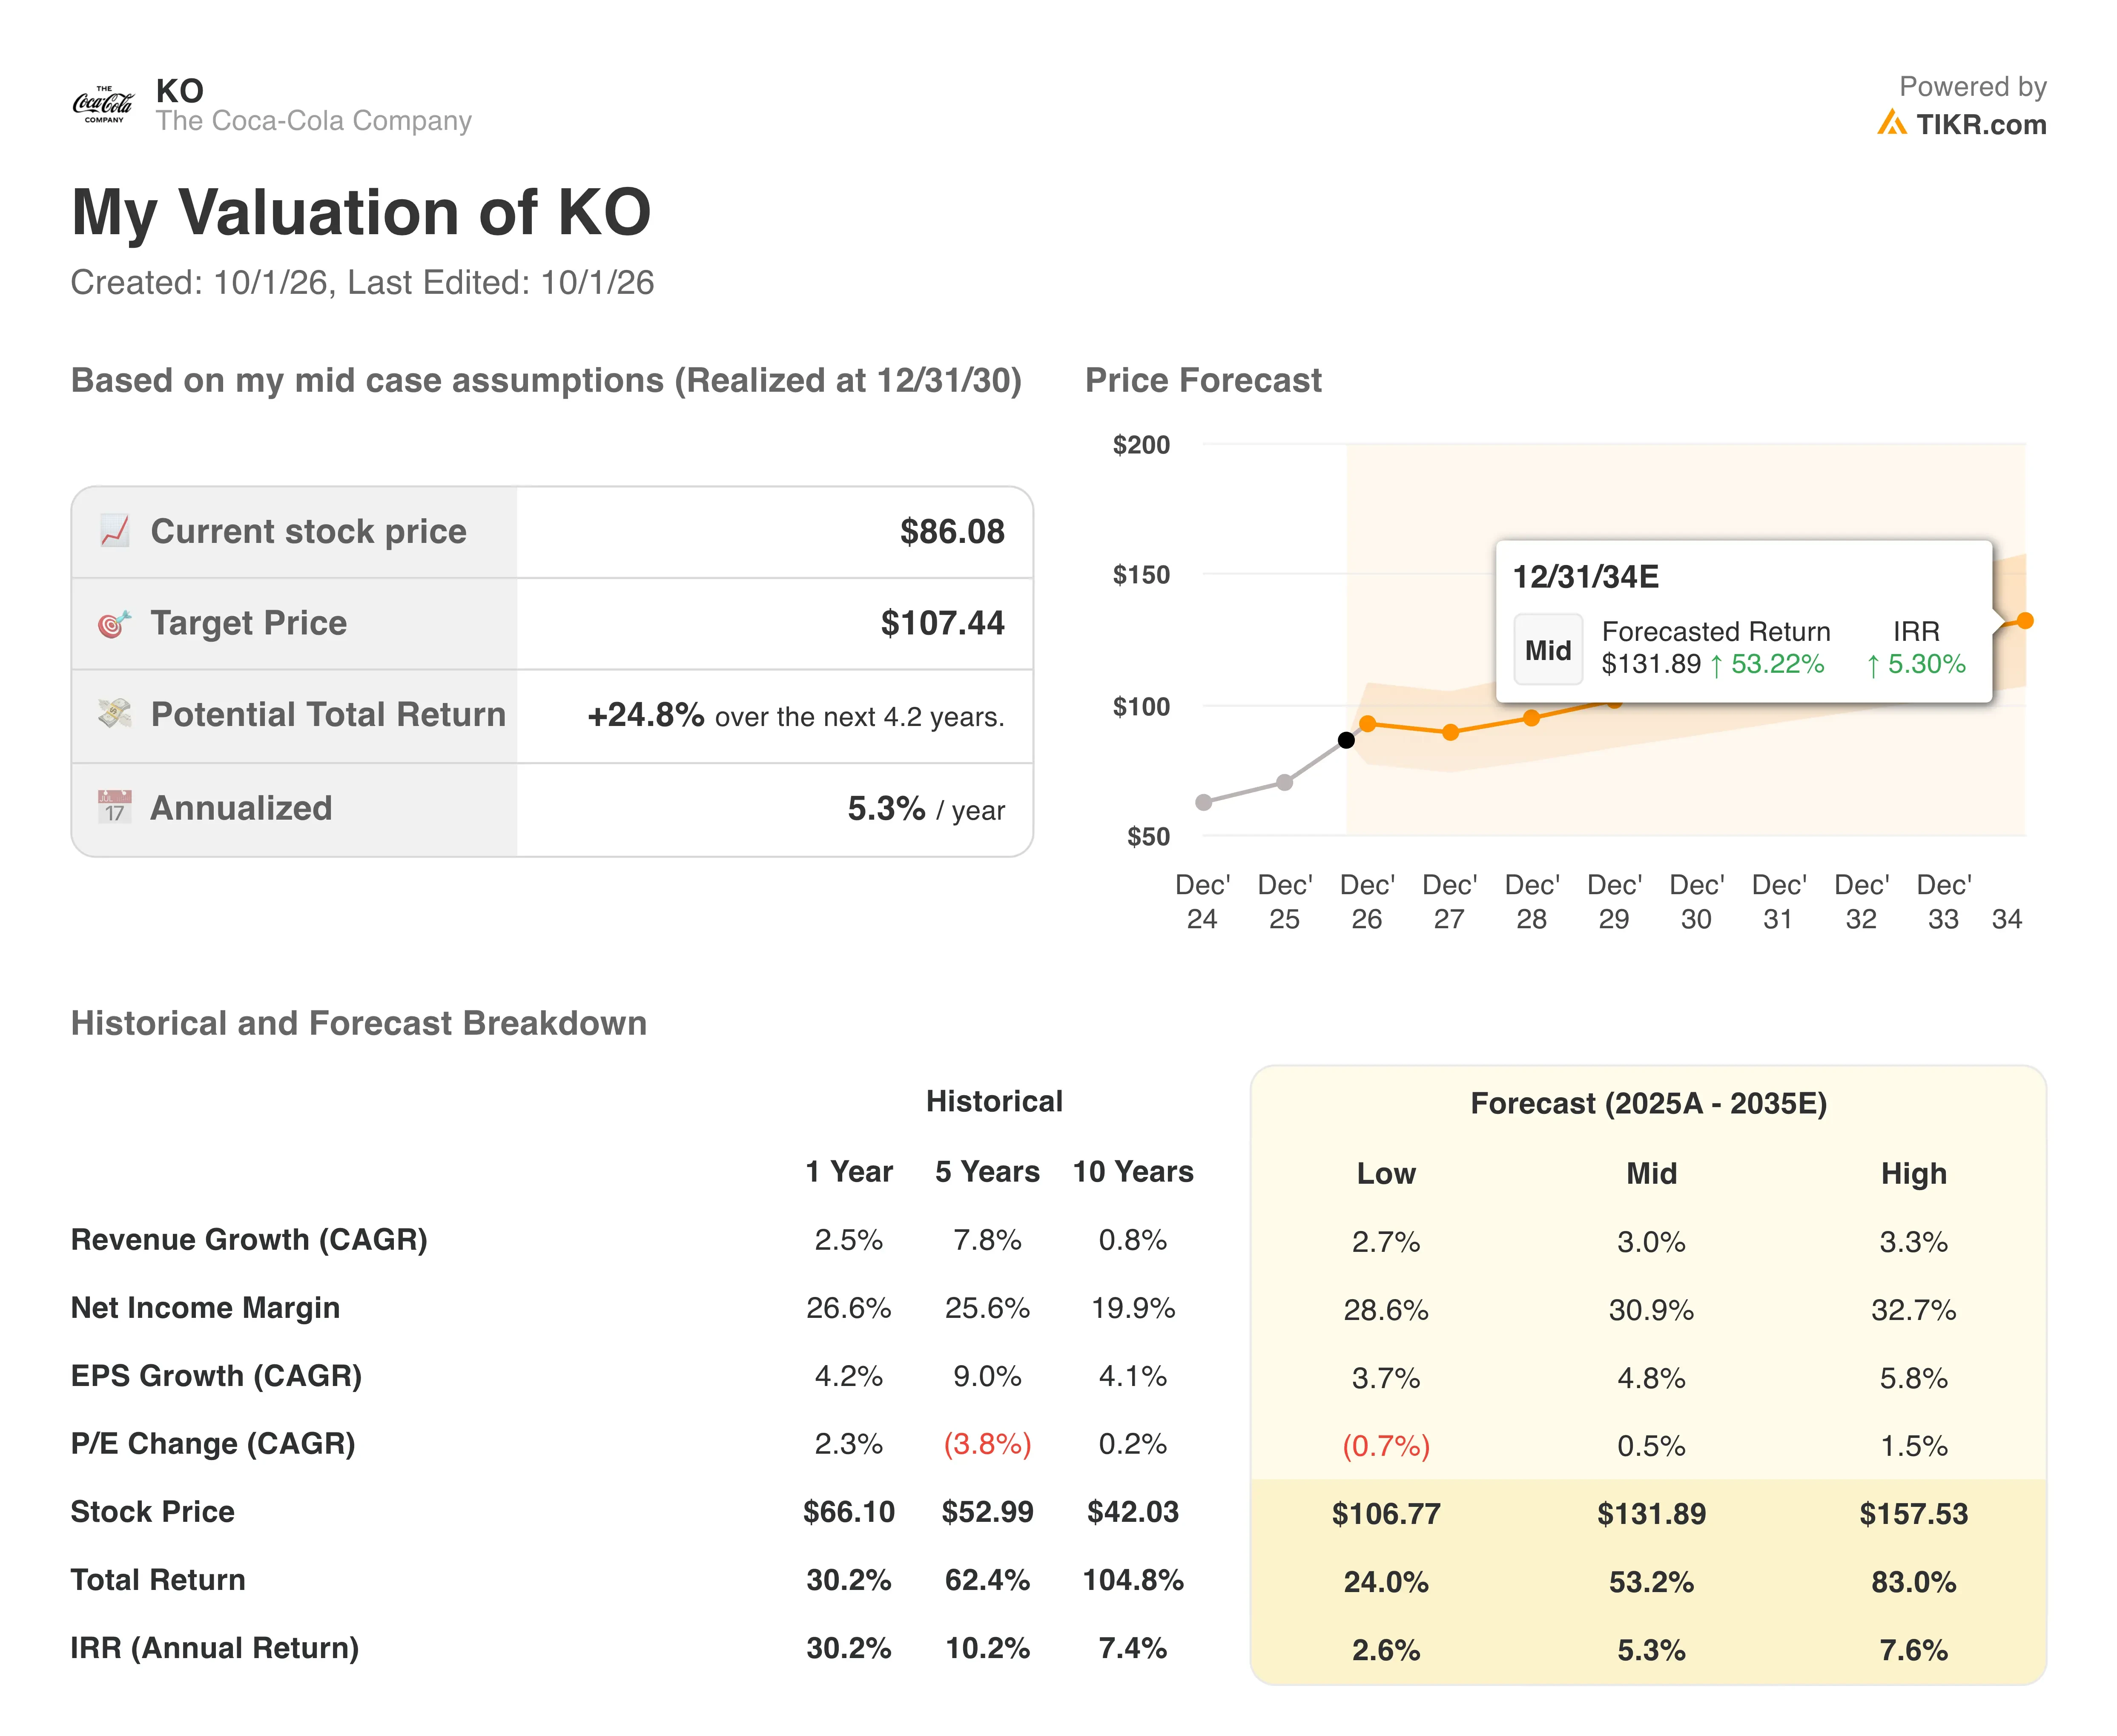
这是一个可能已经走到尽头的估值重估故事。30.2%的一年期涨幅主要来自投资者愿意为每美元利润支付更高的价格。现在需要盈利来承担重任。当分析师预计未来两年营收年增长率仅为1.8%时,这变得更加困难。
不过,利润率看起来是现实的。模型设定的34.1%目标与过去一年的30.0%相比,而第二季度的可比营业利润率已经达到35.6%。待处理的灌装业务出售,如其非洲业务,会减少营收但提升利润率。可口可乐是一个关于利润率和定价的故事,而不是销量火箭。
与百事公司14.6倍的远期市盈率相比,可口可乐的溢价很高,但这是应得的。其轻资产模式和77.2%的派息率使其首先成为一个资本回报的故事。然而,如此大的溢价如果增长放缓,几乎没有缓冲空间。
测试可口可乐在较低退出倍数下的价值(TIKR 免费使用)>>>
为什么可口可乐的估值高于其竞争对手?
百事公司是最明显的比较对象,差距很大。百事公司第二季度有机营收增长2.4%,而可口可乐增长6%。可口可乐过去十二个月的营业利润率为31.8%,几乎是百事公司16.0%的两倍。其25.3倍的远期市盈率也远高于百事公司的14.6倍。
业务组合解释了这一差距。百事公司经营零食工厂和配送车队,而可口可乐主要向灌装商销售浓缩液。这种轻资产模式需要的资本更少,并能产生更稳定的利润率。百事公司的零食业务也使其对投入成本更敏感,这就是为什么它现在正在提高部分薯片价格。
奥利奥制造商亿滋国际 (MDLZ) 提供了一个更广泛的基础消费品基准。该公司第二季度有机增长2.2%,并预计2026年至少增长2%。在这种增长乏力的背景下,可口可乐5%的销量增长显得突出。投资者愿意为少数仍在实现销量增长(而不仅仅是价格上涨)的基础消费品支付溢价。
怪兽饮料 (MNST) 是能量饮料领域值得关注的竞争对手。从怪兽饮料聘请 Gehring 表明可口可乐对功能性和能量饮料品类有多么重视。这很重要,因为消费者持续转向低糖、功能性饮料。
评估可口可乐100亿美元的美国投资是否能释放超过其模型预测的3%上涨空间 >>>
未来推动 $KO 股价的因素是什么?
10月27日的第三季度业绩是下一个检查点。投资者将检查世界杯热潮过后销量是否保持坚挺。FIFA世界杯营销活动帮助第二季度可口可乐商标产品销量增长5%。在没有全球性赛事的情况下重复这一表现要求更高。
印度IPO可能会在12月提上日程。提交申请将显示投资者如何评估可口可乐在快速增长饮料市场的灌装业务基础。时间、规模和估值仍可能发生变化。可口可乐不一定完全退出该业务。
印度的监管是一个需要关注的事项。印度最高法院已敦促食品监管机构制定警告标签的时间表,而公司则抵制红色标签。更严格的标签可能会影响含糖饮料的需求。这使得可口可乐的低糖和无糖产品线更加重要。
资本回报是故事的基石。可口可乐支付每股53美分的季度股息,其派息率接近77%。同时,待处理的非洲灌装业务出售应能简化业务。如果盈利继续超过销售增长,其溢价可能得以维持,但从现在起的回报看起来较为有限。
在一个地方跟踪可口可乐的股息和利润率趋势(TIKR 免费使用)>>>
可口可乐股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到可口可乐可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。免费为 $KO 估值。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师估计来创建内容。我们的分析可能未包含最近的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


