


DIS股票关键数据
- 过去一周表现: -1.2%
- 52周价格区间: $92 至 $117
- 估值模型目标价: $126
- 隐含上涨空间: 19.7% (2.0年内)
在TIKR上通过5年分析师预测评估迪士尼的复苏潜力(免费)>>>
迪士尼围绕流媒体重组电视业务
华特迪士尼公司 (DIS) 过去一周下跌约1.2%,随后在周四又下跌3.4%,收于约$101。股价目前较其52周高点$117低约13%。抛售反映了市场对迪士尼重组深度的担忧。投资者正在权衡成本节约与随之而来的业务中断。
据报道,迪士尼正计划整合ABC娱乐、20世纪电视、Hulu原创和Freeform等部门的业务。迪士尼娱乐电视部门主席黛布拉·奥康奈尔正在领导这项工作。目标是围绕流媒体客户和特许经营权,而非旧有的有线电视品牌来组织电视业务。数百个工作岗位可能受到影响,不过该计划可能在年底前不会最终确定。
此外,迪士尼裁减了数百名员工,主要集中在人力资源和技术部门。这是首席执行官乔什·达马罗今年领导的第三轮裁员,此前4月份已裁员约1000人。迪士尼还将无广告版Disney+和Hulu套餐价格提高了$2.50,至每月$21.49。提价提高了每用户平均收入,但也增加了用户取消订阅的风险。
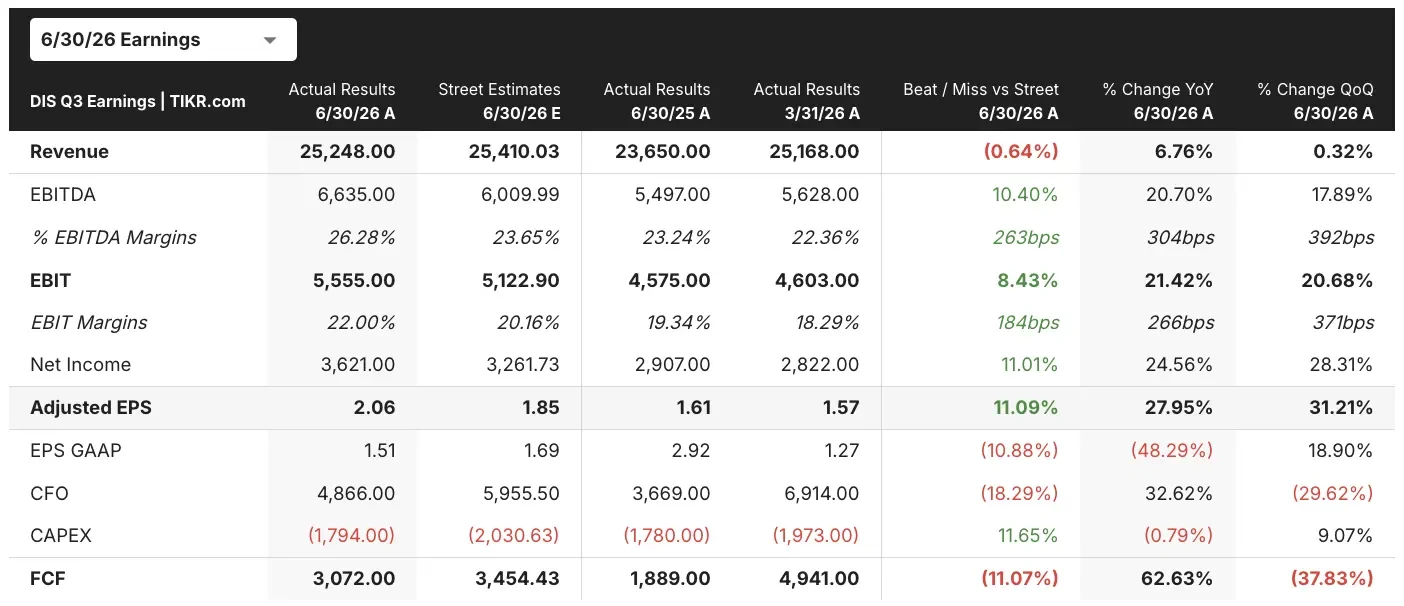
这种压力与强劲的第三财季业绩形成对比。调整后每股收益$2.06,超过了$1.86的预期,流媒体运营利润翻了一倍多,达到$7.12亿美元。在财报电话会议上,达马罗表示:“这对我们来说是一个出色的季度。”展望未来,投资者希望看到重组能在不削弱迪士尼内容引擎的情况下提升利润率。
在TIKR上将迪士尼各业务板块增长与流媒体竞争对手进行比较(免费)>>>
DIS股票仍被低估吗?
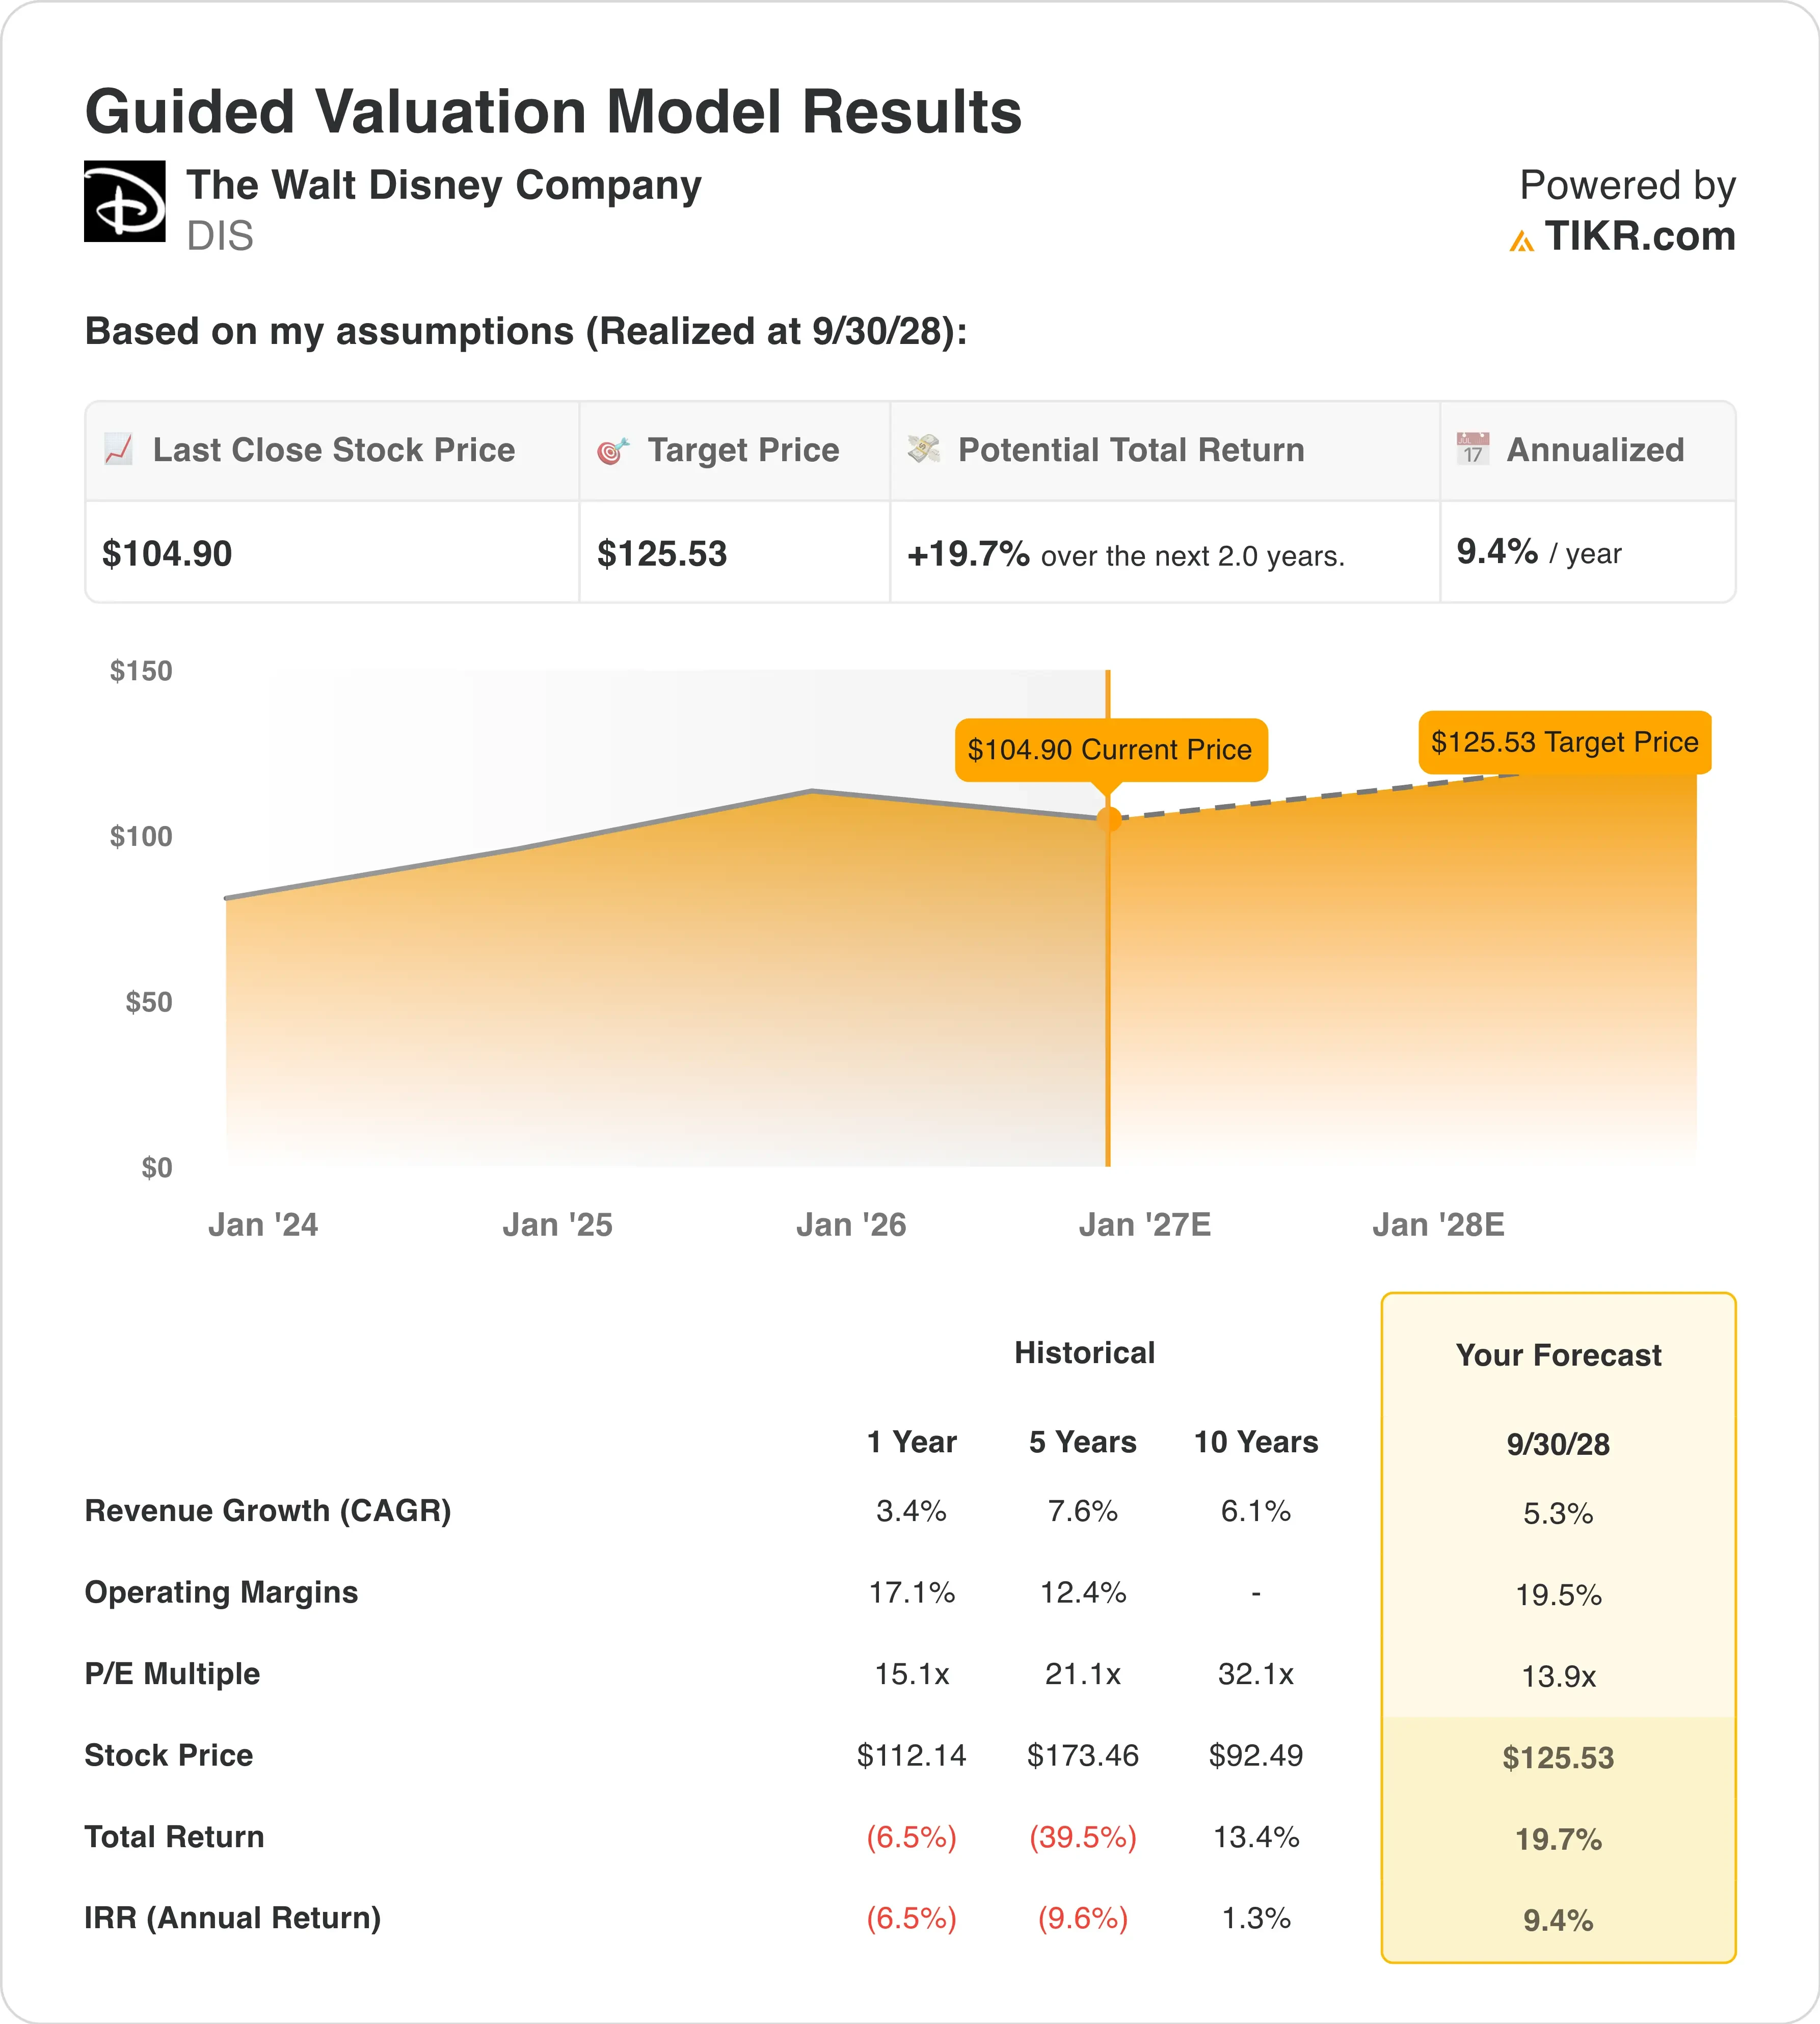
根据截至2028年9月30日实现的估值模型假设,该股票模型使用了以下参数:
- 收入增长率(复合年增长率):5.3%
- 营业利润率:19.5%
- 退出市盈率倍数:13.9倍
基于这些输入,模型估计目标价为$126,这意味着从当前股价$105有19.7%的总上涨空间,未来2.0年的年化回报率为9.4%。
9.4%的年化回报率使迪士尼处于中等吸引力区间,略低于10%的门槛。该模型并未过度乐观。其13.9倍的退出市盈率与当前远期市盈率一致。因此,上涨空间取决于盈利增长,而非估值重估。
这是一个利润率复苏的故事。模型要求营业利润率达到19.5%,高于过去一年的17.1%和五年平均的12.4%。流媒体业务推动了这一增长,因为迪士尼的订阅视频业务在多年亏损后,第三财季实现了13%的利润率。与此同时,其“体验”业务(主题公园和游轮部门)在前九个月实现了约30%的利润率。
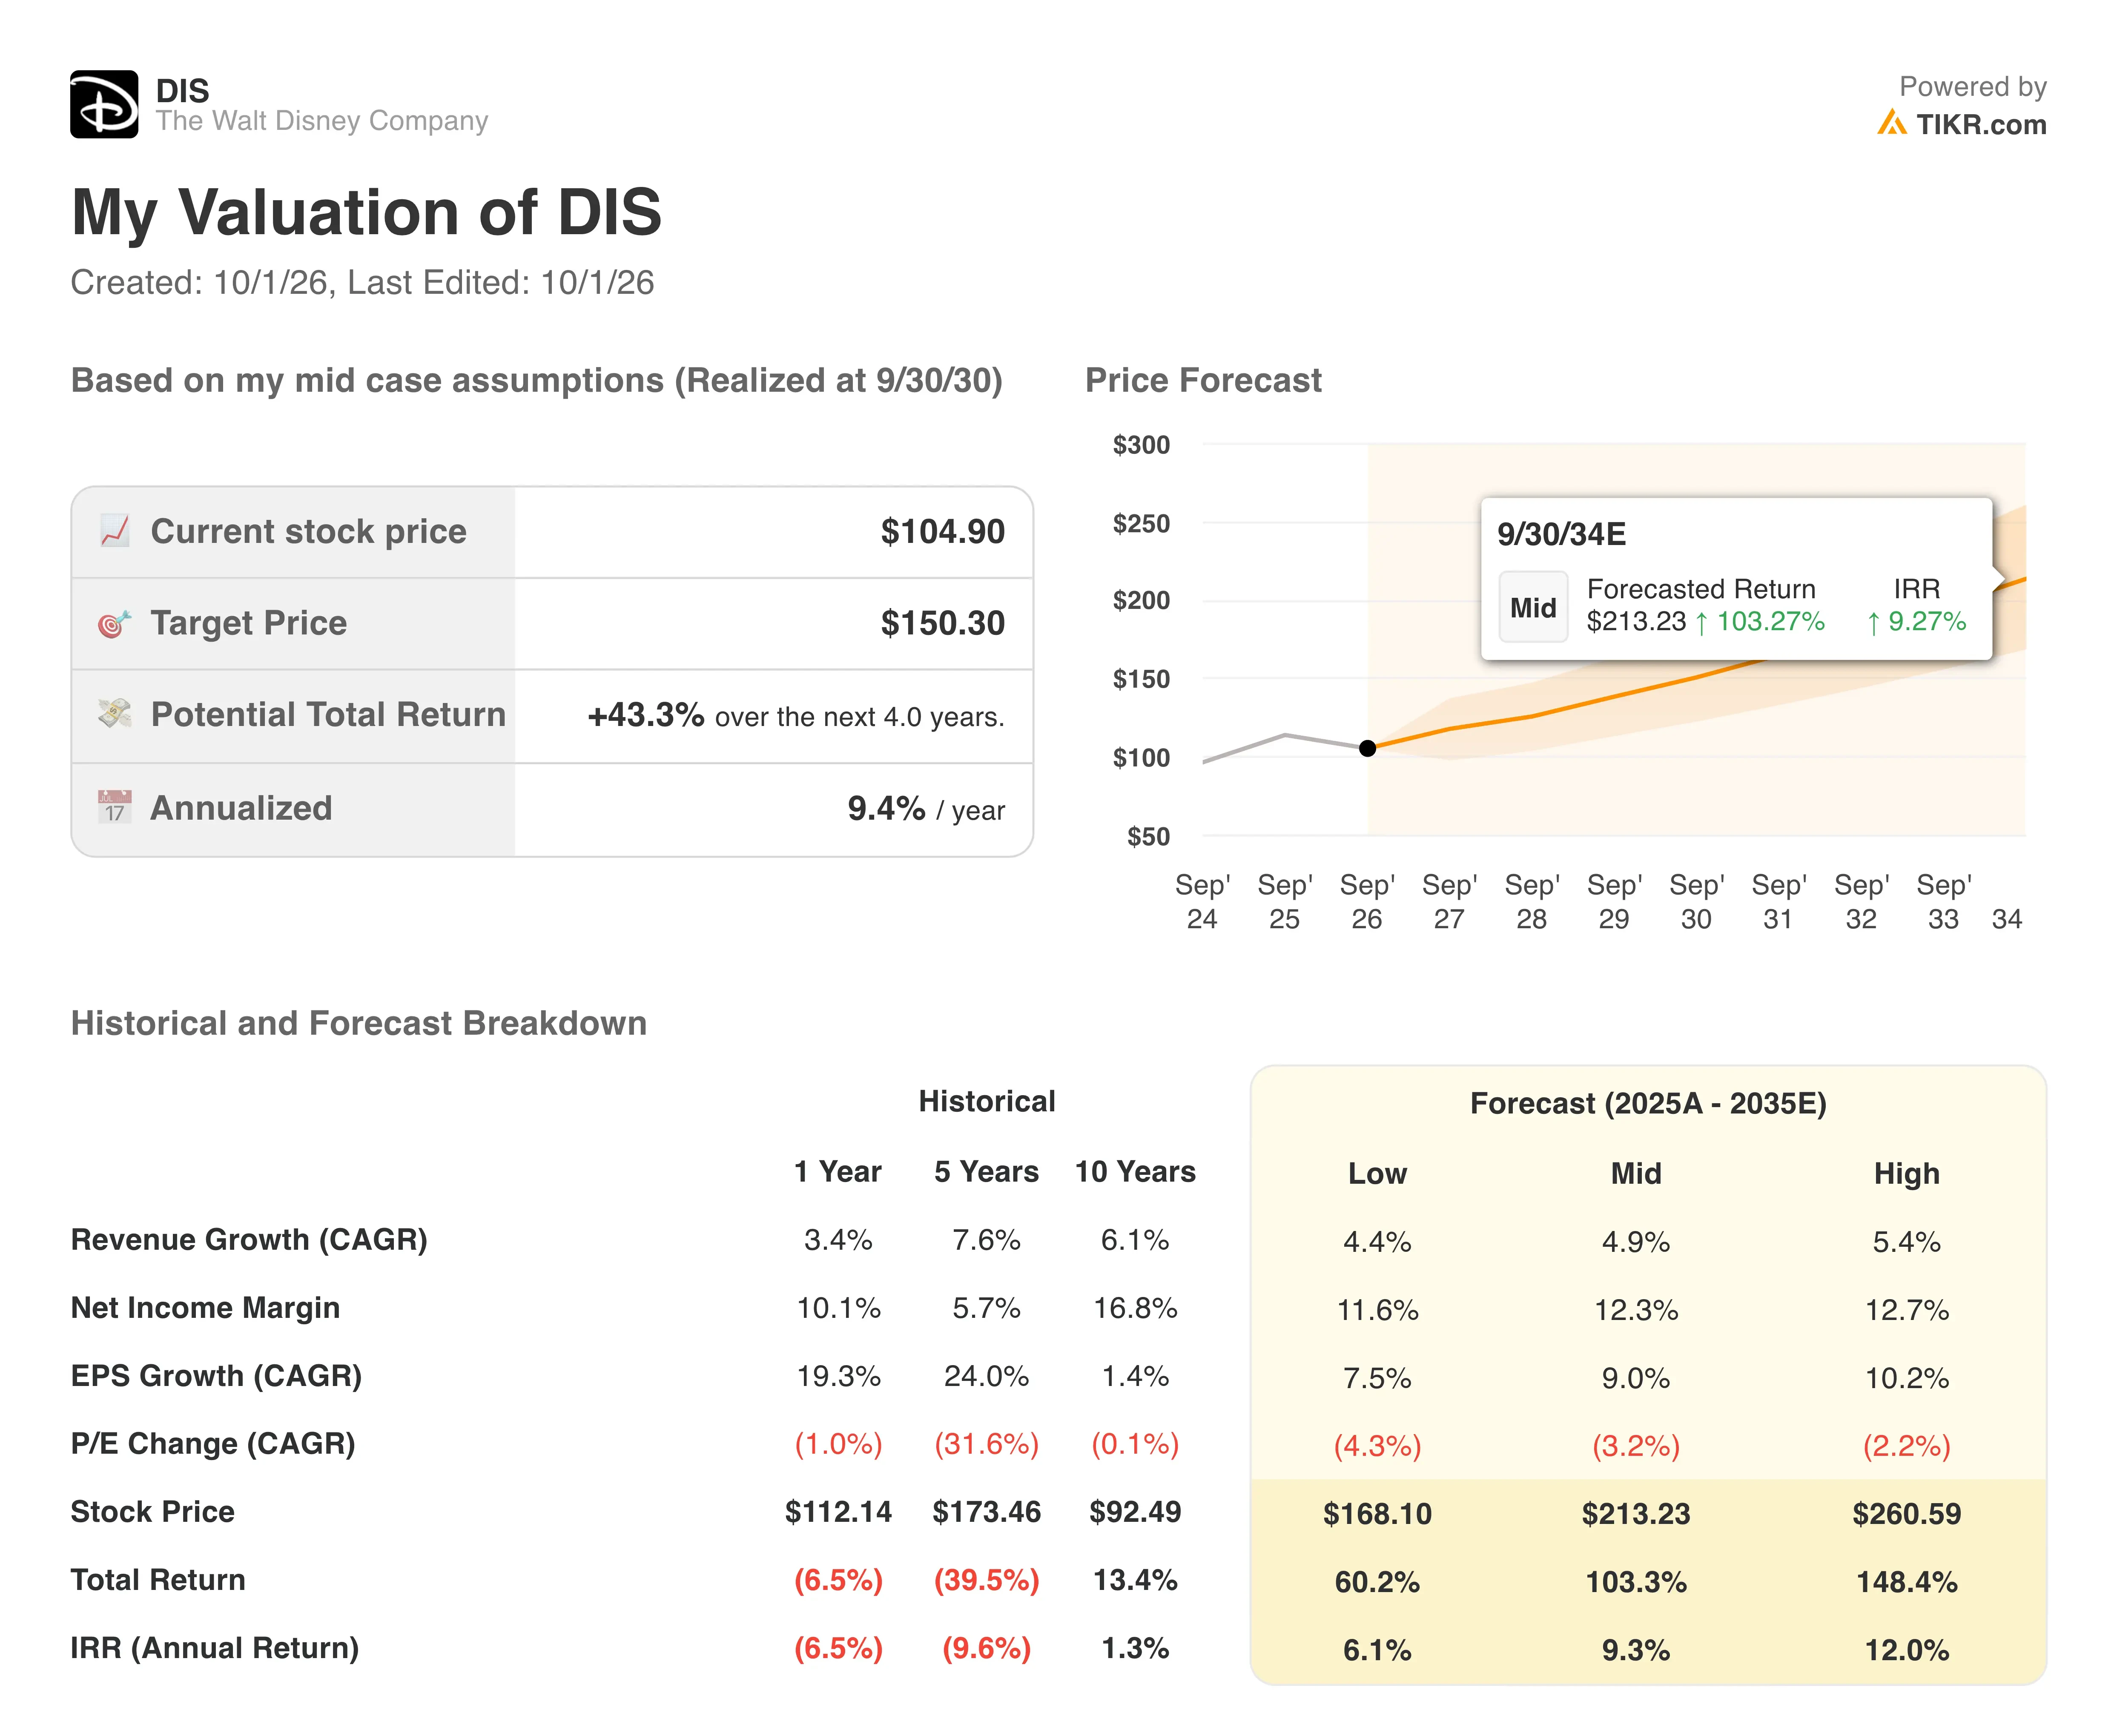
与迪士尼自身历史相比,其估值看起来较低。过去五年,其股票平均市盈率为21.1倍,过去十年为32.1倍。这些较高的倍数出现在有线电视利润看似稳固的时期。如今的13.9倍反映了市场对该业务衰退的疑虑,而重组正是为了解决这个问题。
5.3%的收入增长率低于7.6%的五年平均增速,这使得模型保持稳健。Netflix的流媒体利润率要高得多,因此迪士尼的部分折价反映了这一差距。如果流媒体利润率持续上升,这种折价可能会缩小。
根据您自己的假设模拟迪士尼的利润率复苏(TIKR免费使用)>>>
迪士尼与Netflix和康卡斯特的对比
Netflix (NFLX) 仍然是流媒体的标杆。其第二季度收入增长13%至$126亿美元,营业利润率达到33.4%。Netflix还设定了2026年31.5%的营业利润率目标。迪士尼13%的流媒体利润率显示了其仍需追赶的距离。
迪士尼的优势在屏幕之外。其总部门营业利润在第三财季增长了21%,而公司收入增长了7%。“体验”业务实现了创纪录的第三财季收入和营业利润。没有纯粹的流媒体公司能将一部热门电影转化为主题公园游乐设施、游轮和商品。
康卡斯特 (CMCSA) 提供了最清晰的公园业务对比。其NBC环球部门表示,本季度奥兰多公园的游客人数下降,原因是消费者情绪疲软和旅行成本上升。相比之下,迪士尼在同一时期公布了创纪录的“体验”业务业绩。这种差距表明,即使在经济疲软的情况下,迪士尼的角色IP也能持续吸引游客。
估值反映了这种权衡。迪士尼的远期市盈率为13.9倍,远期企业价值倍数(EV/EBITDA)为9.3倍,净债务约为EBITDA的1.8倍。投资者仍为Netflix的纯粹增长支付溢价,而迪士尼的折价反映了其传统电视业务的敞口。
探究成本削减和ESPN扩张能否抵消线性电视业务的衰退 >>>
未来推动DIS 股价的因素是什么?
第四财季业绩将于11月中旬公布,迪士尼给出的指引是总部门营业利润约为$49亿美元。该数字包含一个额外的第53周,这为财年增加了一周的业绩。迪士尼还重申了2026财年调整后每股收益增长约12%的目标(不包括该额外周)。实现这两个目标将表明重组并未影响盈利。
股票回购提供支撑。迪士尼将其2026财年回购目标从$80亿美元上调至至少$90亿美元。回购减少了流通股数量,因此剩余的每股股票拥有更多利润。在约13.9倍的市盈率下,回购比在溢价倍数下能发挥更大作用。
管理层预计,不包括第53周,2027财年调整后每股收益将实现两位数增长。消费品业务也将从2027财年第一季度起并入娱乐部门。此举将使商品销售与创造角色的工作室联系更加紧密。
新的领导层也已就位,包括首席技术官卡兰迪普·阿南德和负责直接面向消费者业务的亚当·史密斯。他们的任务是使Disney+成为达马罗所描述的数字中心。如果提价能够持续且不导致用户取消订阅,流媒体利润率可能会缩小与Netflix的差距。
并排追踪迪士尼的回购和2027财年预测(TIKR免费使用)>>>
华特迪士尼股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到华特迪士尼的可能价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。免费为DIS估值。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!





