Principais Conclusões
- O fundador da DoubleLine Capital, Jeffrey Gundlach, chamou as esperanças da Anthropic de obter uma classificação de risco de grau de investimento de "simplesmente absurdas", enquanto o laboratório de IA se prepara para seu IPO.
- A Anthropic firmou compromissos de computação superiores a US$ 800 bilhões, incluindo acordos com Amazon, Google da Alphabet e Broadcom, e Bill Gurley diz que esses compromissos pesam em seu crédito como um arrendamento ou um empréstimo.
- Seus fornecedores já garantem seu crédito: a Broadcom garante US$ 43 bilhões da dívida que a Anthropic levantou para comprar seus chips, e a Amazon empresta para ela conforme ela usa a AWS.
- Para os três fornecedores, o caixa do IPO importa mais do que qualquer classificação, e a Broadcom é a que tem mais em jogo, com US$ 66,5 bilhões em dívida contra US$ 16,2 bilhões em caixa no final de seu último ano fiscal.
A Anthropic quer uma classificação de risco de crédito de grau de investimento. O fundador da DoubleLine Capital, Jeffrey Gundlach, acha que isso é uma fantasia, e ele disse isso no X no domingo:
"A esperança da Anthropic de obter uma classificação de risco de grau de investimento é simplesmente absurda. Qualquer agência de classificação que possa dar tal classificação deve ser investigada/fechada imediatamente."
(Diga o que realmente pensa, Jeff.)
E a Anthropic não é a única empresa com interesse na resposta. Amazon (AMZN), Alphabet (GOOG) e Broadcom (AVGO) todos contam com os compromissos da Anthropic em seus backlogs, e a Broadcom já garante grande parte da dívida que a Anthropic contraiu para comprar seus chips.
A discussão começou no X na sexta-feira, quando Tae Kim, autor de The Nvidia Way, perguntou:
"Em que universo a SpaceX é grau de investimento, mas a Anthropic não é, depois que o S-1 revelou sua economia de inferência, queima limitada de caixa junto com crescimento exponencial, liderança no mercado mais importante desta geração e posição líquida de caixa? As agências de classificação estão loucas?"
Bill Gurley, da Benchmark, teve uma resposta rápida:
"Tae – calma e olhe para os compromissos futuros. Esses são futuros direitos sobre FCF (fluxo de caixa livre) assim como um arrendamento ou um empréstimo. Eles têm muitos deles – níveis recordes. Talvez de todos os tempos."
O TIKR acompanha 60 analistas na Amazon. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender da Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Amazon
Gurley tem a melhor parte nesse argumento. A Kroll Bond Rating Agency classificou a Anthropic como BB+ em junho, um degrau abaixo do grau de investimento, informou o Financial Times em outubro.
Os fornecedores já são os credores
No episódio da semana passada do podcast Prof G Markets, o co-apresentador Ed Elson revisou o S-1 da Anthropic e apontou que "A Anthropic firmou mais de US$ 800 bilhões em compromissos futuros de computação, nenhum dos quais está refletido na demonstração de resultados atual."
De acordo com Elson, esse total inclui US$ 110 bilhões com a Amazon, US$ 115 bilhões com o Google e US$ 161 bilhões com a Broadcom.
Cada um desses dólares também está no backlog de um fornecedor. Os analistas esperam que a receita da Alphabet quase dobre do ano fiscal de 2025 para o ano fiscal de 2028:
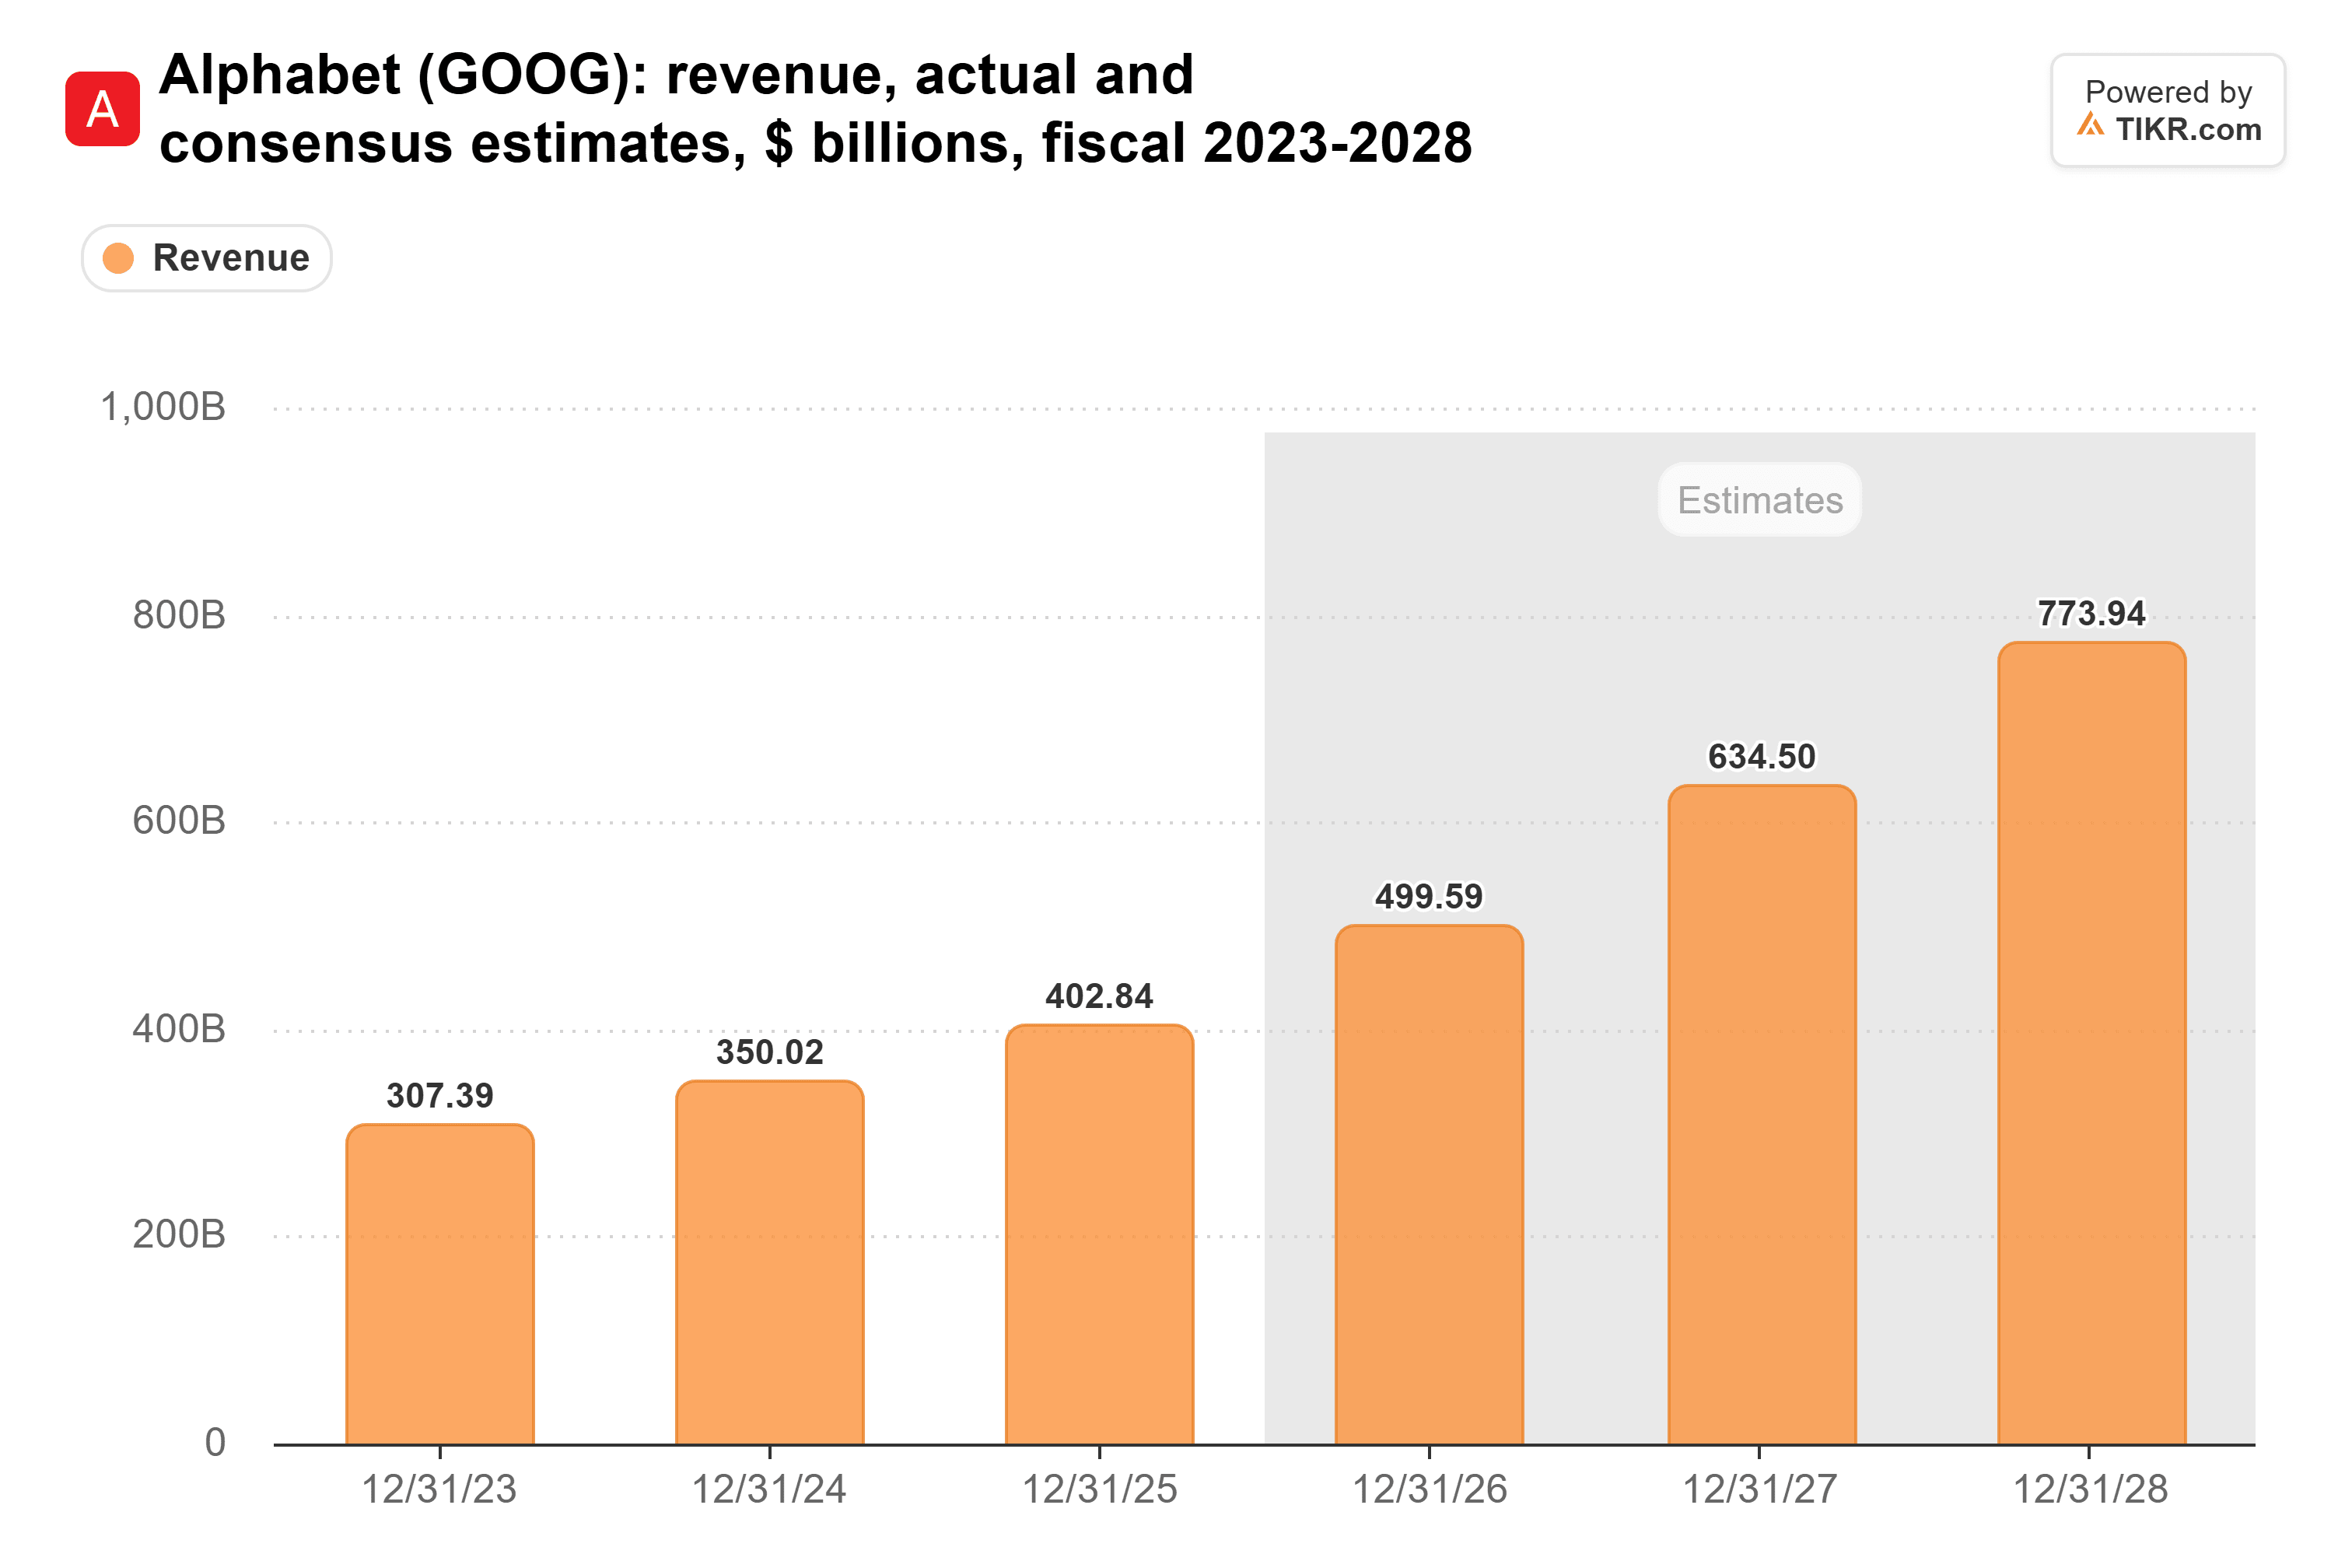
Os US$ 115 bilhões da Anthropic sozinhos representam mais de um quarto dos US$ 403 bilhões que a Alphabet obteve em todo o ano de 2025.
A Amazon vai um passo além. A Anthropic tem que pagar por seu compromisso com a AWS quer use a capacidade ou não, e a Amazon também está emprestando dinheiro para ela ao longo do caminho. Ela tem uma linha de crédito de US$ 20 bilhões que a Amazon financia conforme a AWS entrega a capacidade de computação, e US$ 15 bilhões dela ainda não haviam sido sacados em 30 de junho.
A Amazon está fazendo tudo isso enquanto seu próprio caixa diminui. Seu fluxo de caixa livre caiu para US$ 7,7 bilhões em 2025, ante US$ 32,9 bilhões em 2024:
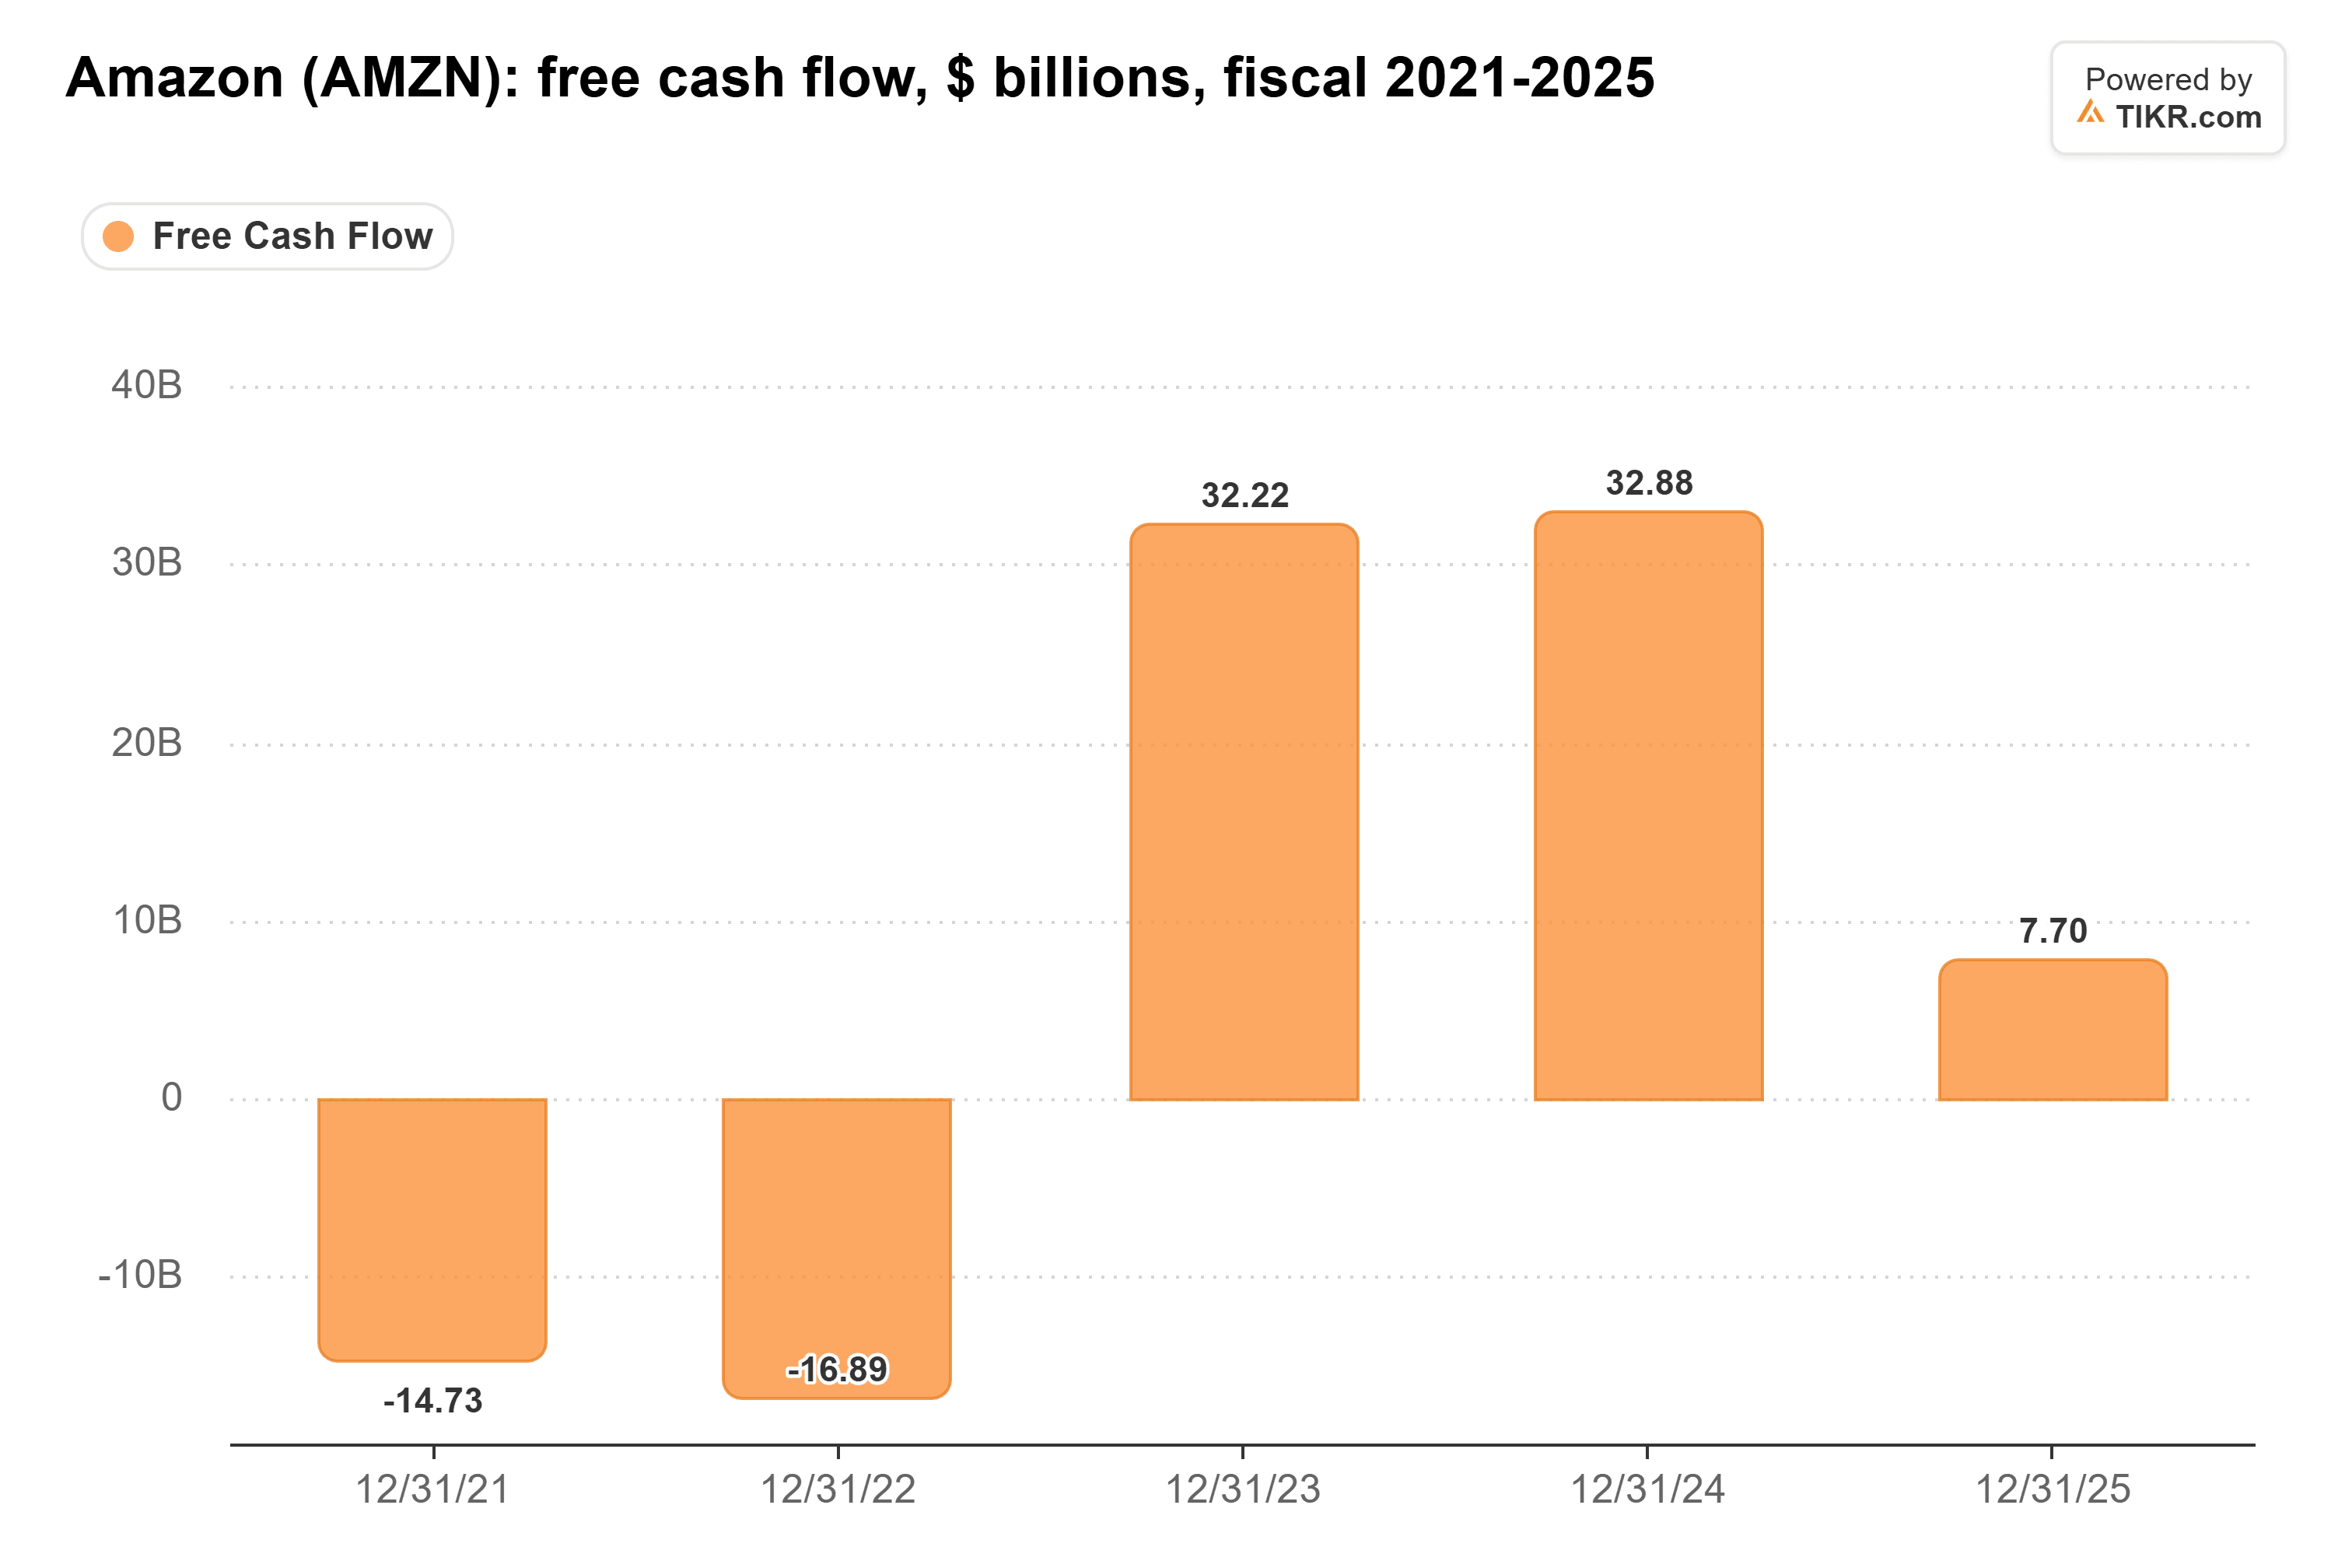
E nos doze meses até 30 de setembro, foi uma saída de US$ 42,4 bilhões.
A Broadcom assinou na linha pontilhada
O papel da Broadcom no financiamento de chips da Anthropic surgiu no episódio da semana passada do 20VC. O fundador da SaaStr, Jason Lemkin, disse que "eles não conseguiram obter essa dívida para esse acordo semicircular com a Broadcom e a Broadcom teve que entrar e garantir a maior parte dela."
Essa garantia cobre US$ 43 bilhões de um pacote de chips de US$ 63 bilhões. A Broadcom também carrega cerca de quatro vezes mais dívida do que caixa:
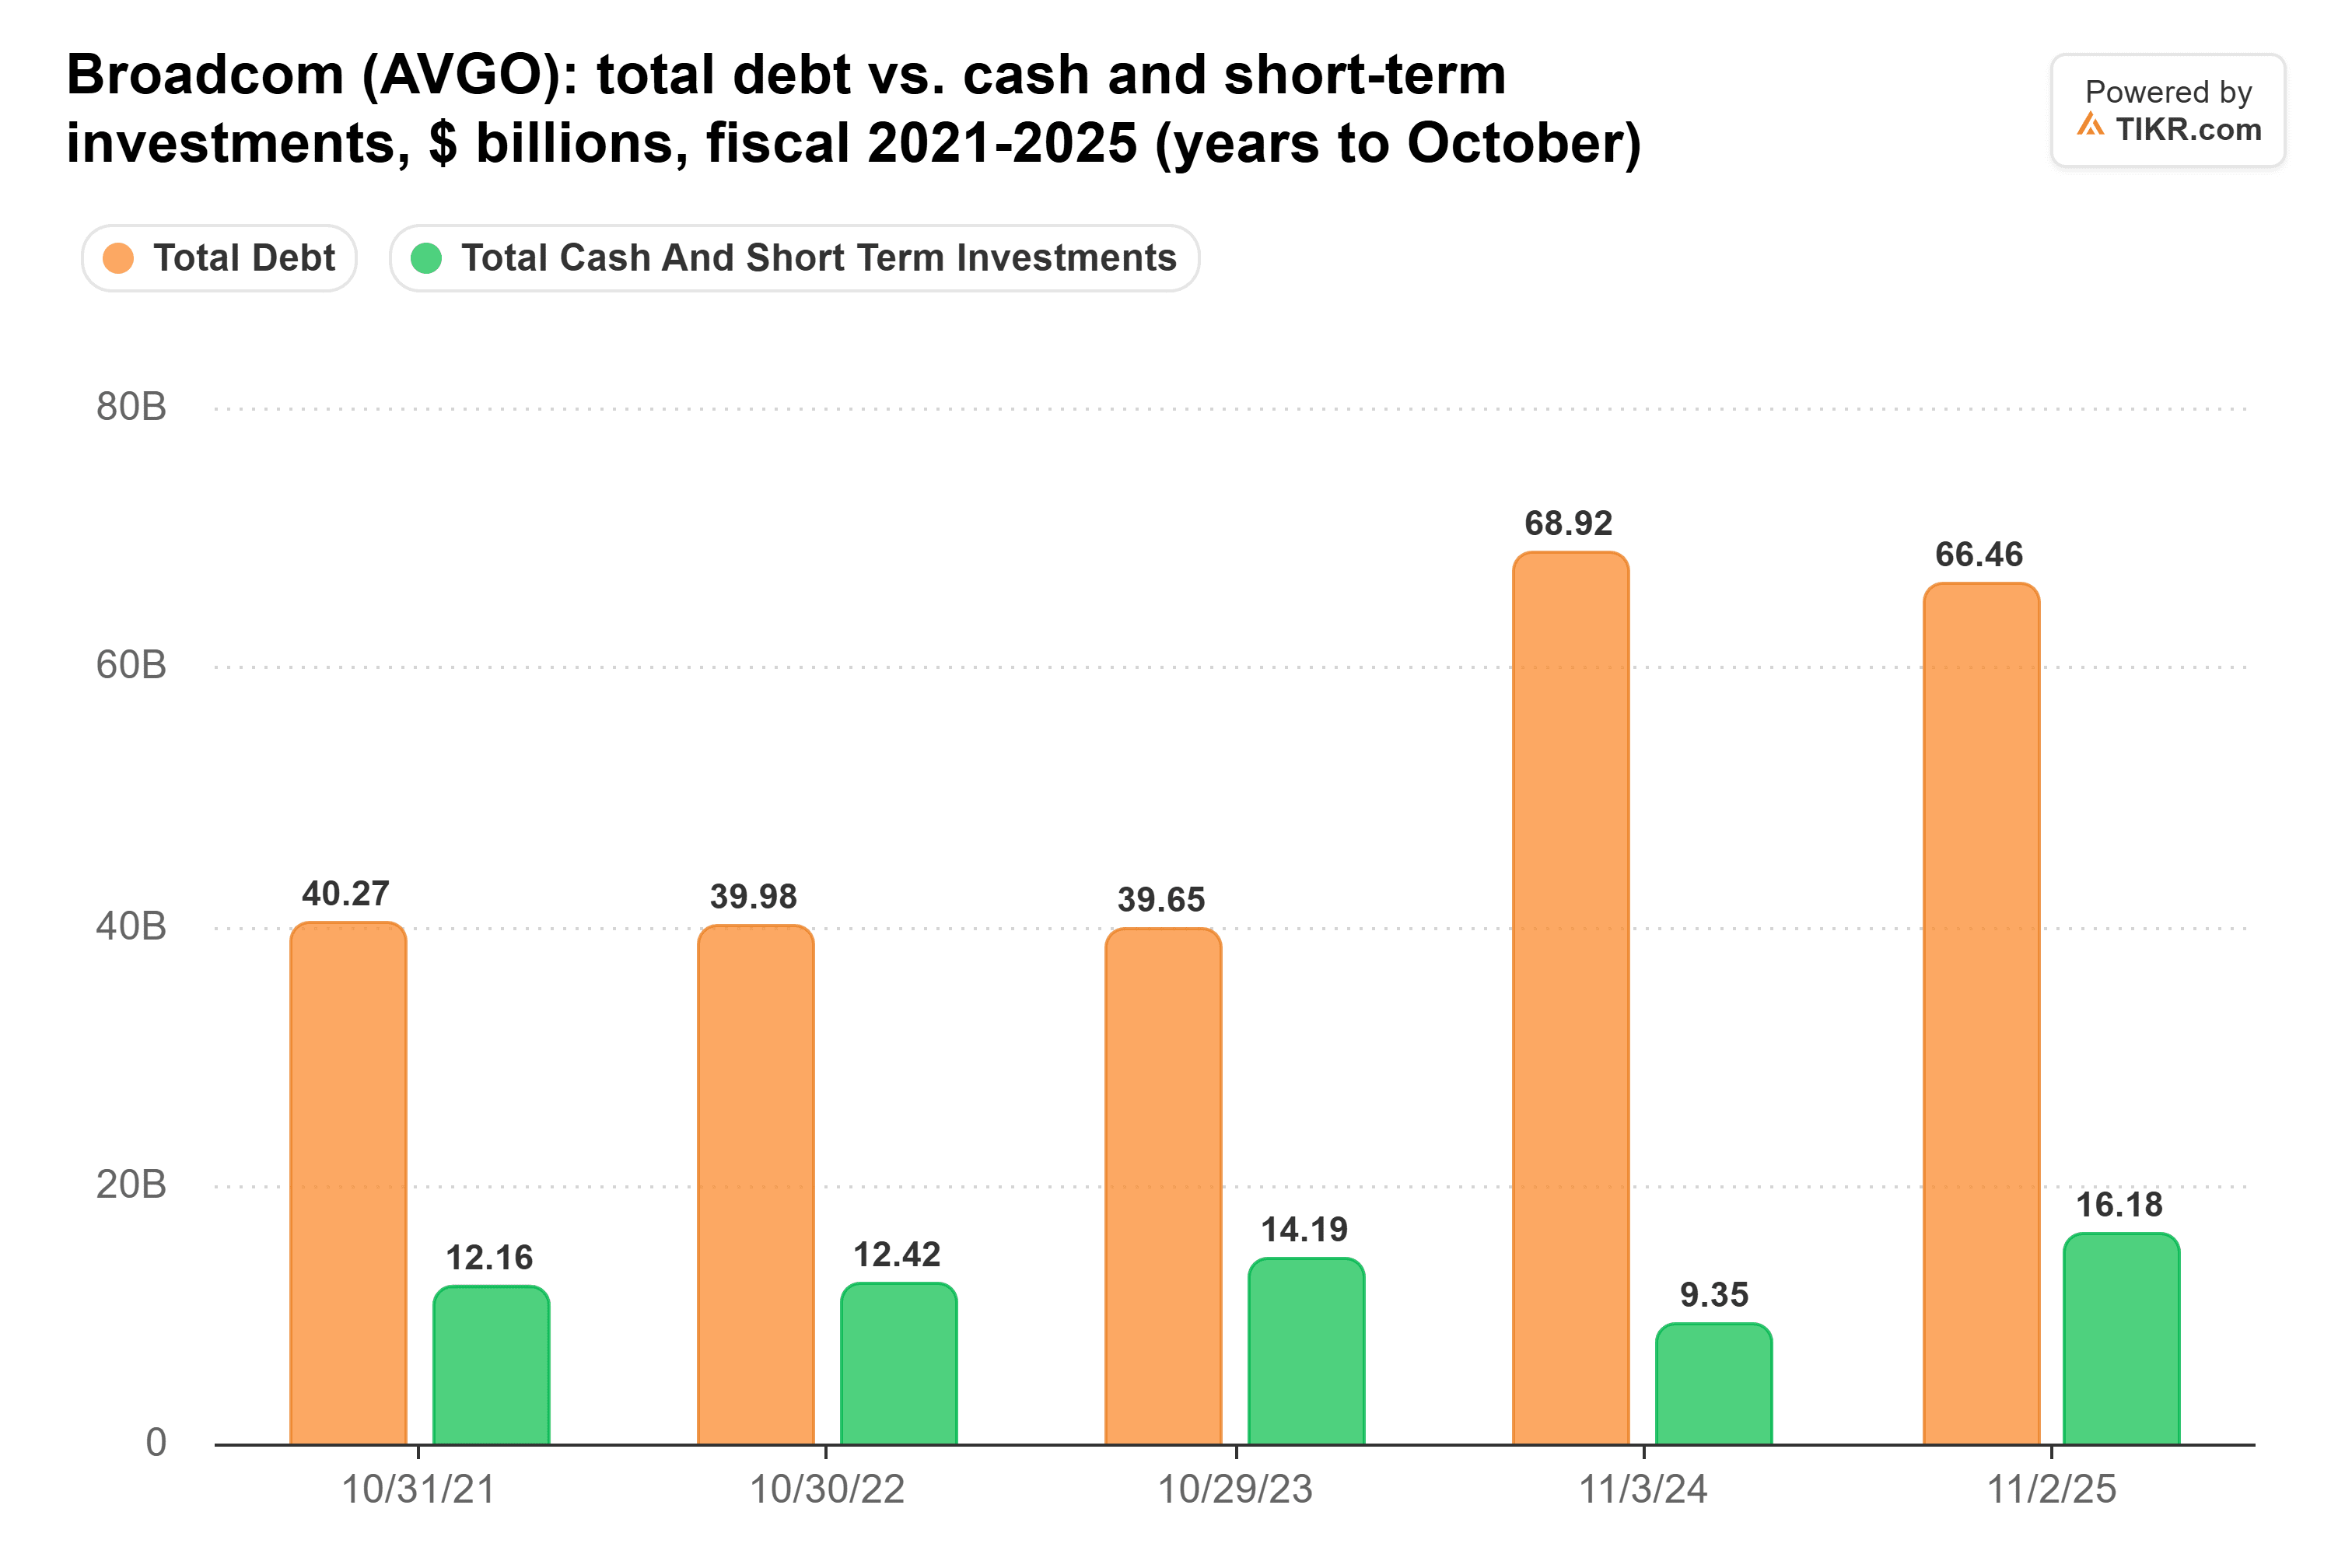
Apenas a garantia tem cerca de dois terços do tamanho da dívida no próprio balanço da Broadcom.
O IPO é a verdadeira garantia
A melhor resposta da Anthropic para tudo isso é o IPO. O acordo é grande o suficiente para que a Anthropic esteja alinhando até US$ 3,5 bilhões apenas de investidores japoneses, de acordo com um arquivamento regulatório na segunda-feira.
Cada dólar que ela levanta é um dólar que a Anthropic não precisa tomar emprestado para pagar Amazon, Google e Broadcom.
Mas a Blackstone, um dos credores por trás do financiamento de chips da Anthropic, agora supostamente espera que a Anthropic receba uma classificação de risco especulativo (junk) mesmo após o IPO. O caixa do IPO entra uma vez, enquanto o compromisso de US$ 110 bilhões da Anthropic com a AWS sozinho se estende até 2036.
Portanto, a Anthropic não pode tomar empréstimos com grau de investimento por conta própria porque seus compromissos já reivindicam tanto de seu caixa futuro. O "absurdo" de Gundlach é duro para uma empresa a um degrau da linha, mas as agências têm bons motivos para se conter.
Para os fornecedores da Anthropic, o IPO importa mais do que a classificação. Amazon e Alphabet têm backlogs dependendo disso. A Broadcom tem seu nome na dívida da Anthropic, o que a torna a que eu observaria mais de perto.
Claro, Moody's, S&P e Fitch ainda não classificaram a Anthropic, e um IPO grande o suficiente ainda poderia mudar a visão delas.
Então, quanto vale realmente a ação da Broadcom?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Broadcom poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Broadcom gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!