


Principais Conclusões
- Jason Goodison, CTO da General Compute, diz que os chips da NVIDIA têm dificuldade com a decodificação em modelos de IA muito grandes e que tokens rápidos podem ser vendidos por 3 a 5 vezes o preço.
- Isso coloca o poder de precificação da NVIDIA em risco à medida que empresas construídas para velocidade, como a Cerebras, disputam o segmento premium, embora a NVIDIA não perca vendas enquanto a oferta permanecer apertada.
- A NVIDIA já espera que sua margem bruta caia para 71% a 72% no trimestre de janeiro de 2027, e pagou US$ 13 bilhões em um acordo com a Groq que adiciona um acelerador de inferência à sua próxima plataforma.
- A 17 vezes os lucros futuros, seu menor nível em cinco anos, a ação já precifica mais do que esse risco, e as previsões de margem do relatório de 17 de nov. são o próximo ponto a observar.
A NVIDIA (NVDA) tem um ponto fraco, e uma das pessoas que constroem sobre seus chips acabou de dizer isso abertamente.
Jason Goodison, cofundador e CTO da General Compute, participou do podcast MTS no dia em que sua empresa anunciou uma Série A de US$ 100 milhões para construir uma nuvem de inferência em chips projetados para isso. Sua equipe executa a primeira etapa de resposta a um prompt, chamada de preenchimento prévio (prefill), nas GPUs da NVIDIA, e Goodison diz que "a NVIDIA faz um ótimo trabalho nisso."
A segunda etapa, a decodificação (decode), escreve a resposta um token por vez. Ele não usou meias palavras:
"A decodificação é onde, sabe, gerar um token por vez é onde a NVIDIA realmente tem dificuldades nos modelos muito grandes."
Essa é uma linha difícil de ouvir para os acionistas da NVIDIA.
A General Compute entrega a decodificação a parceiros como a Cerebras (CBRS), que ele diz dividir um modelo grande em várias wafers e gerar "até 2000 tokens por segundo."
O TIKR acompanha 62 analistas da Nvidia. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manutenção e Venda da Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Nvidia
Os clientes pagarão mais por velocidade
Perguntado sobre quando a IA rápida se tornará a norma, Goodison disse que o prêmio já existe: "você pode cobrar múltiplos pelo mesmo token se ele for rápido. Então, se você quiser cobrar 3 a 5 vezes mais, você vai querer produzir um token rápido."
E ele não acha que a demanda está a anos de distância: "Acho que na ordem de alguns meses a seis meses é quando as pessoas realmente começarão a exigir tokens rápidos." Seus amigos engenheiros, ele diz, já estão mudando para o Codex Ultrafast da OpenAI.
Goodison apontou para o grande acordo da OpenAI com a Cerebras, que permite colocar seus modelos de fronteira em "essa experiência ultrarrápida." A Cerebras avalia esse acordo, por 750 megawatts de poder computacional, em mais de US$ 20 bilhões, de acordo com seu comunicado do primeiro trimestre.
Portanto, os tokens pelos quais os clientes pagarão mais são aqueles que Goodison diz que o hardware da NVIDIA é pior em produzir.
A NVIDIA ainda vende tudo o que consegue produzir
Nada disso custa uma venda à NVIDIA hoje. O próprio Goodison diz isso: "no momento, toda a indústria está com restrições de oferta. Então, qualquer inferência é uma boa inferência."
As próprias previsões da NVIDIA corroboram isso. A administração espera que a receita suba cerca de 70% no ano que termina em janeiro de 2028 e chama isso de um número limitado pela oferta. Os analistas esperam que a receita mais do que quadruplique em três anos, de US$ 216 bilhões no ano encerrado em janeiro de 2026 para US$ 903 bilhões no ano que termina em janeiro de 2029:
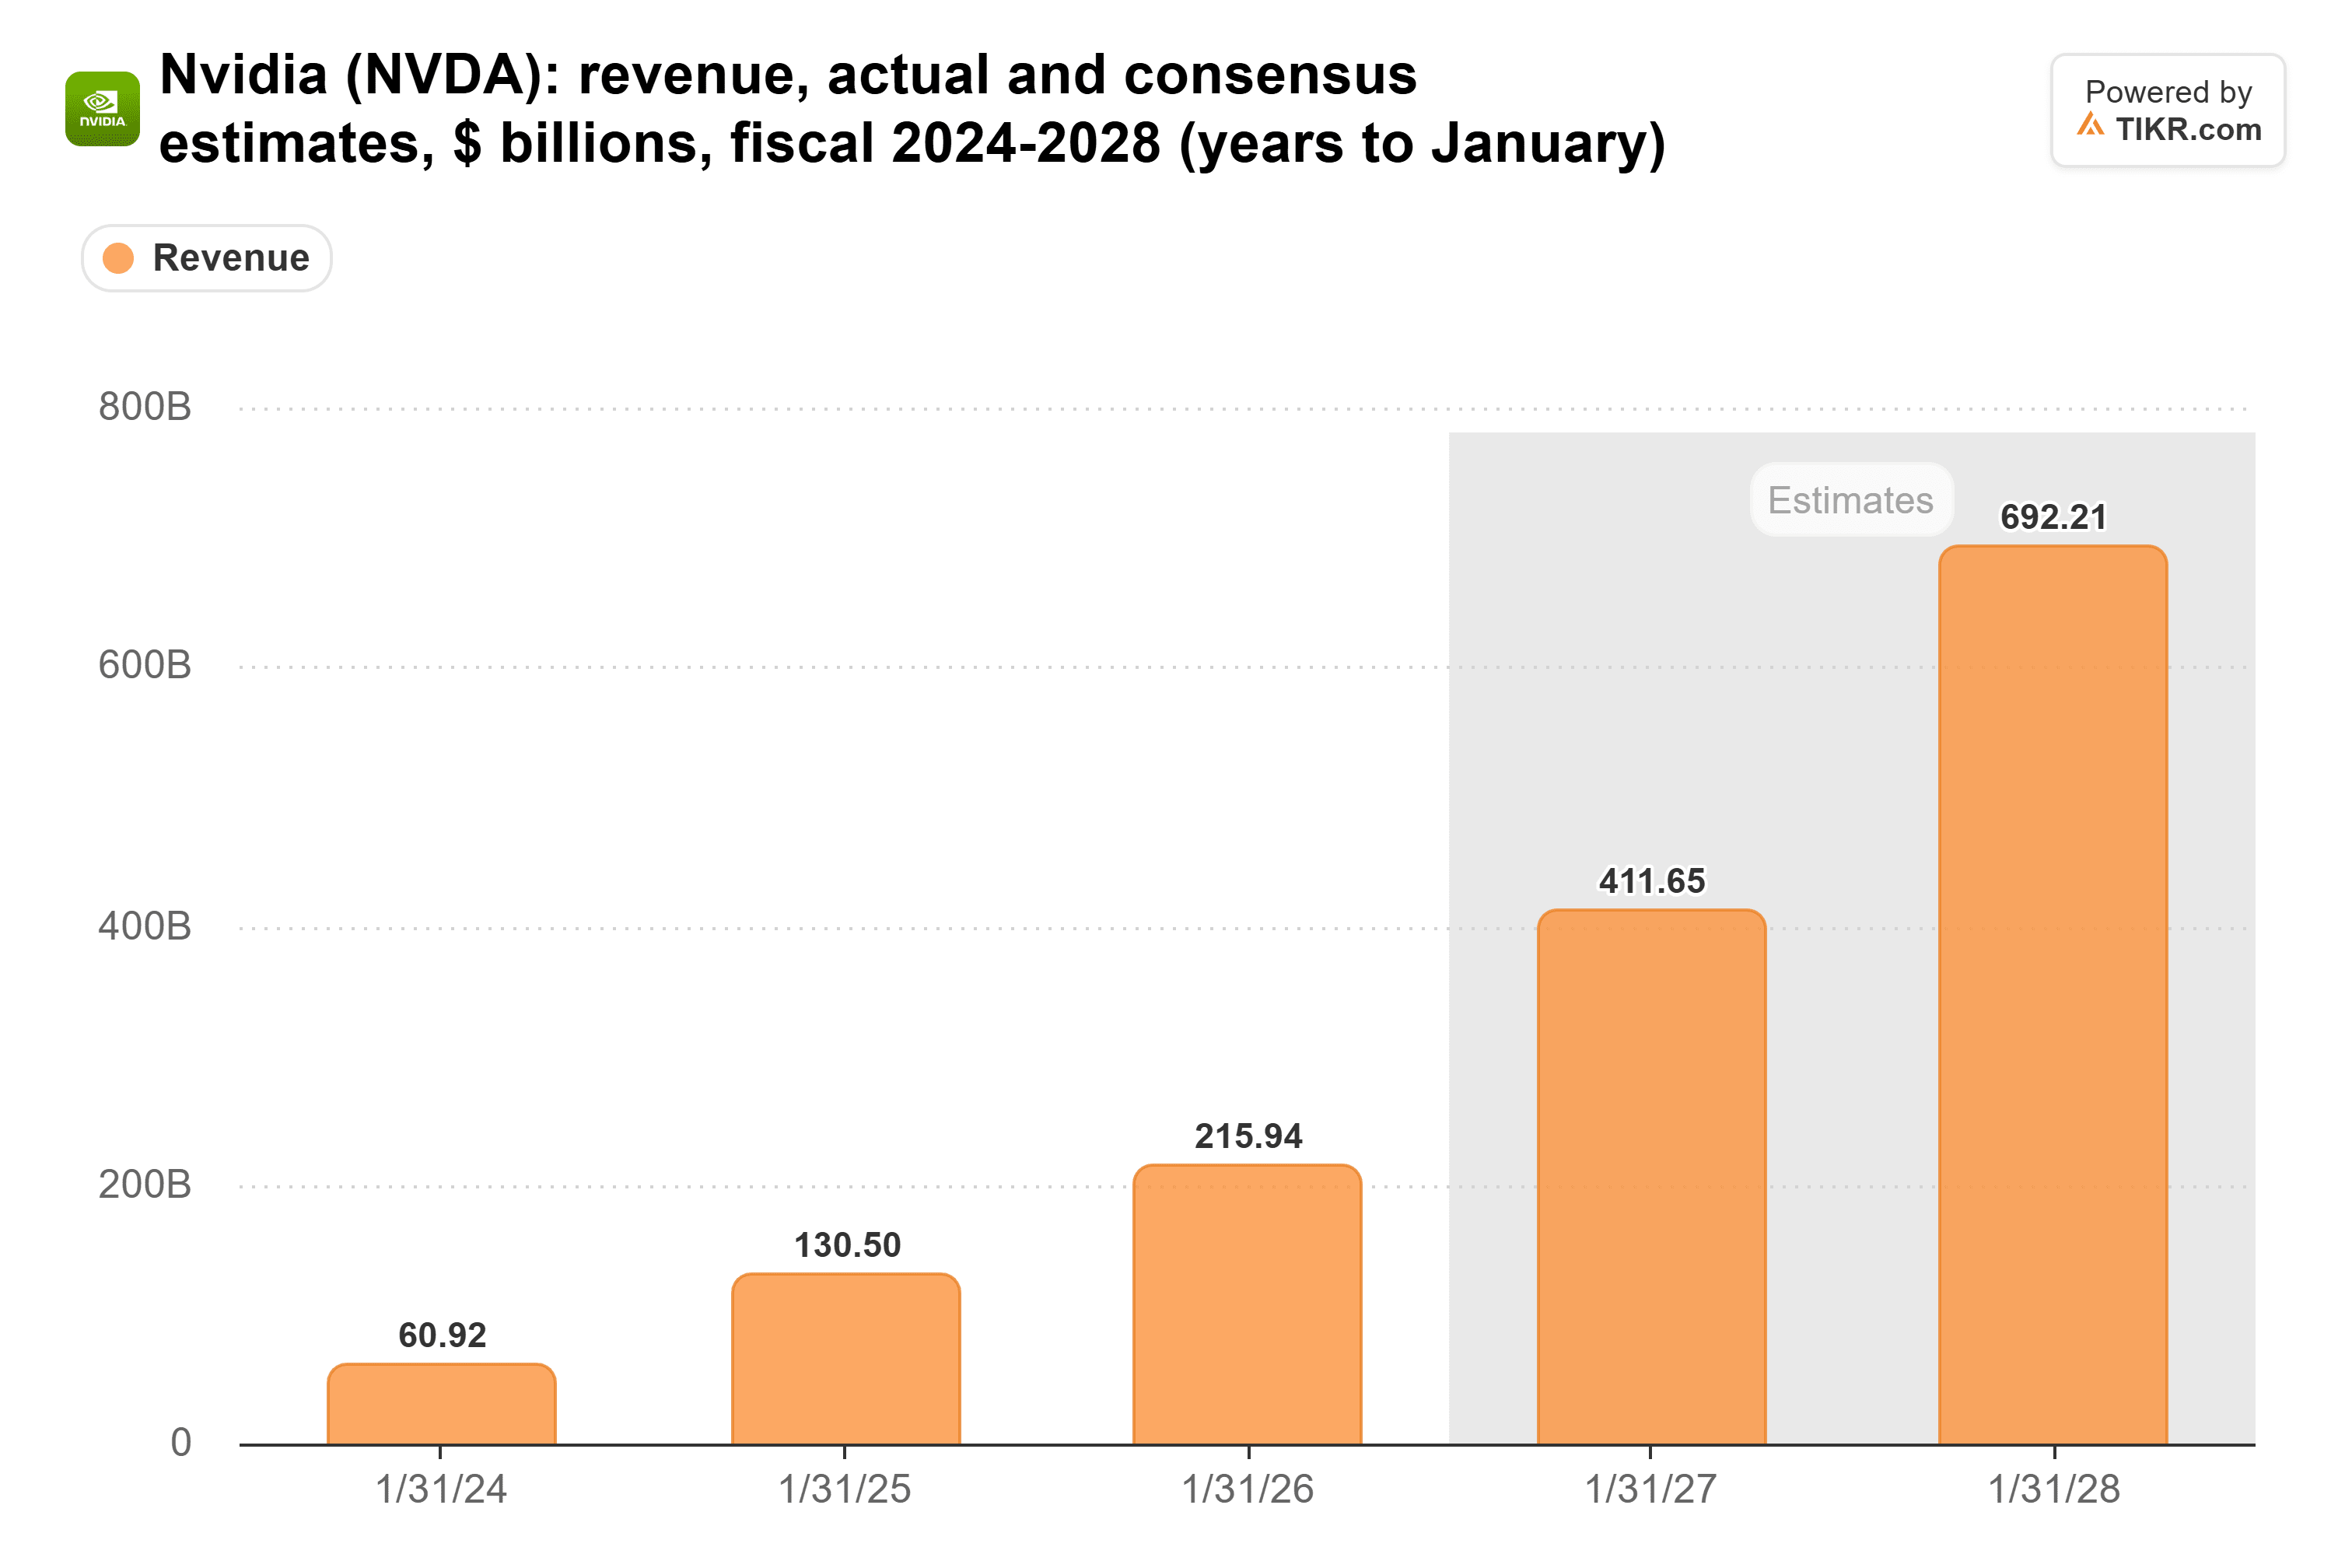
Nada do que Goodison disse deveria mover essas estimativas: tokens rápidos vêm além da inferência que os clientes já não conseguem obter o suficiente.
A luta é pelo prêmio
O risco é para o poder de precificação da NVIDIA. Sua margem bruta ultrapassou 70% em cada um dos últimos três anos fiscais:
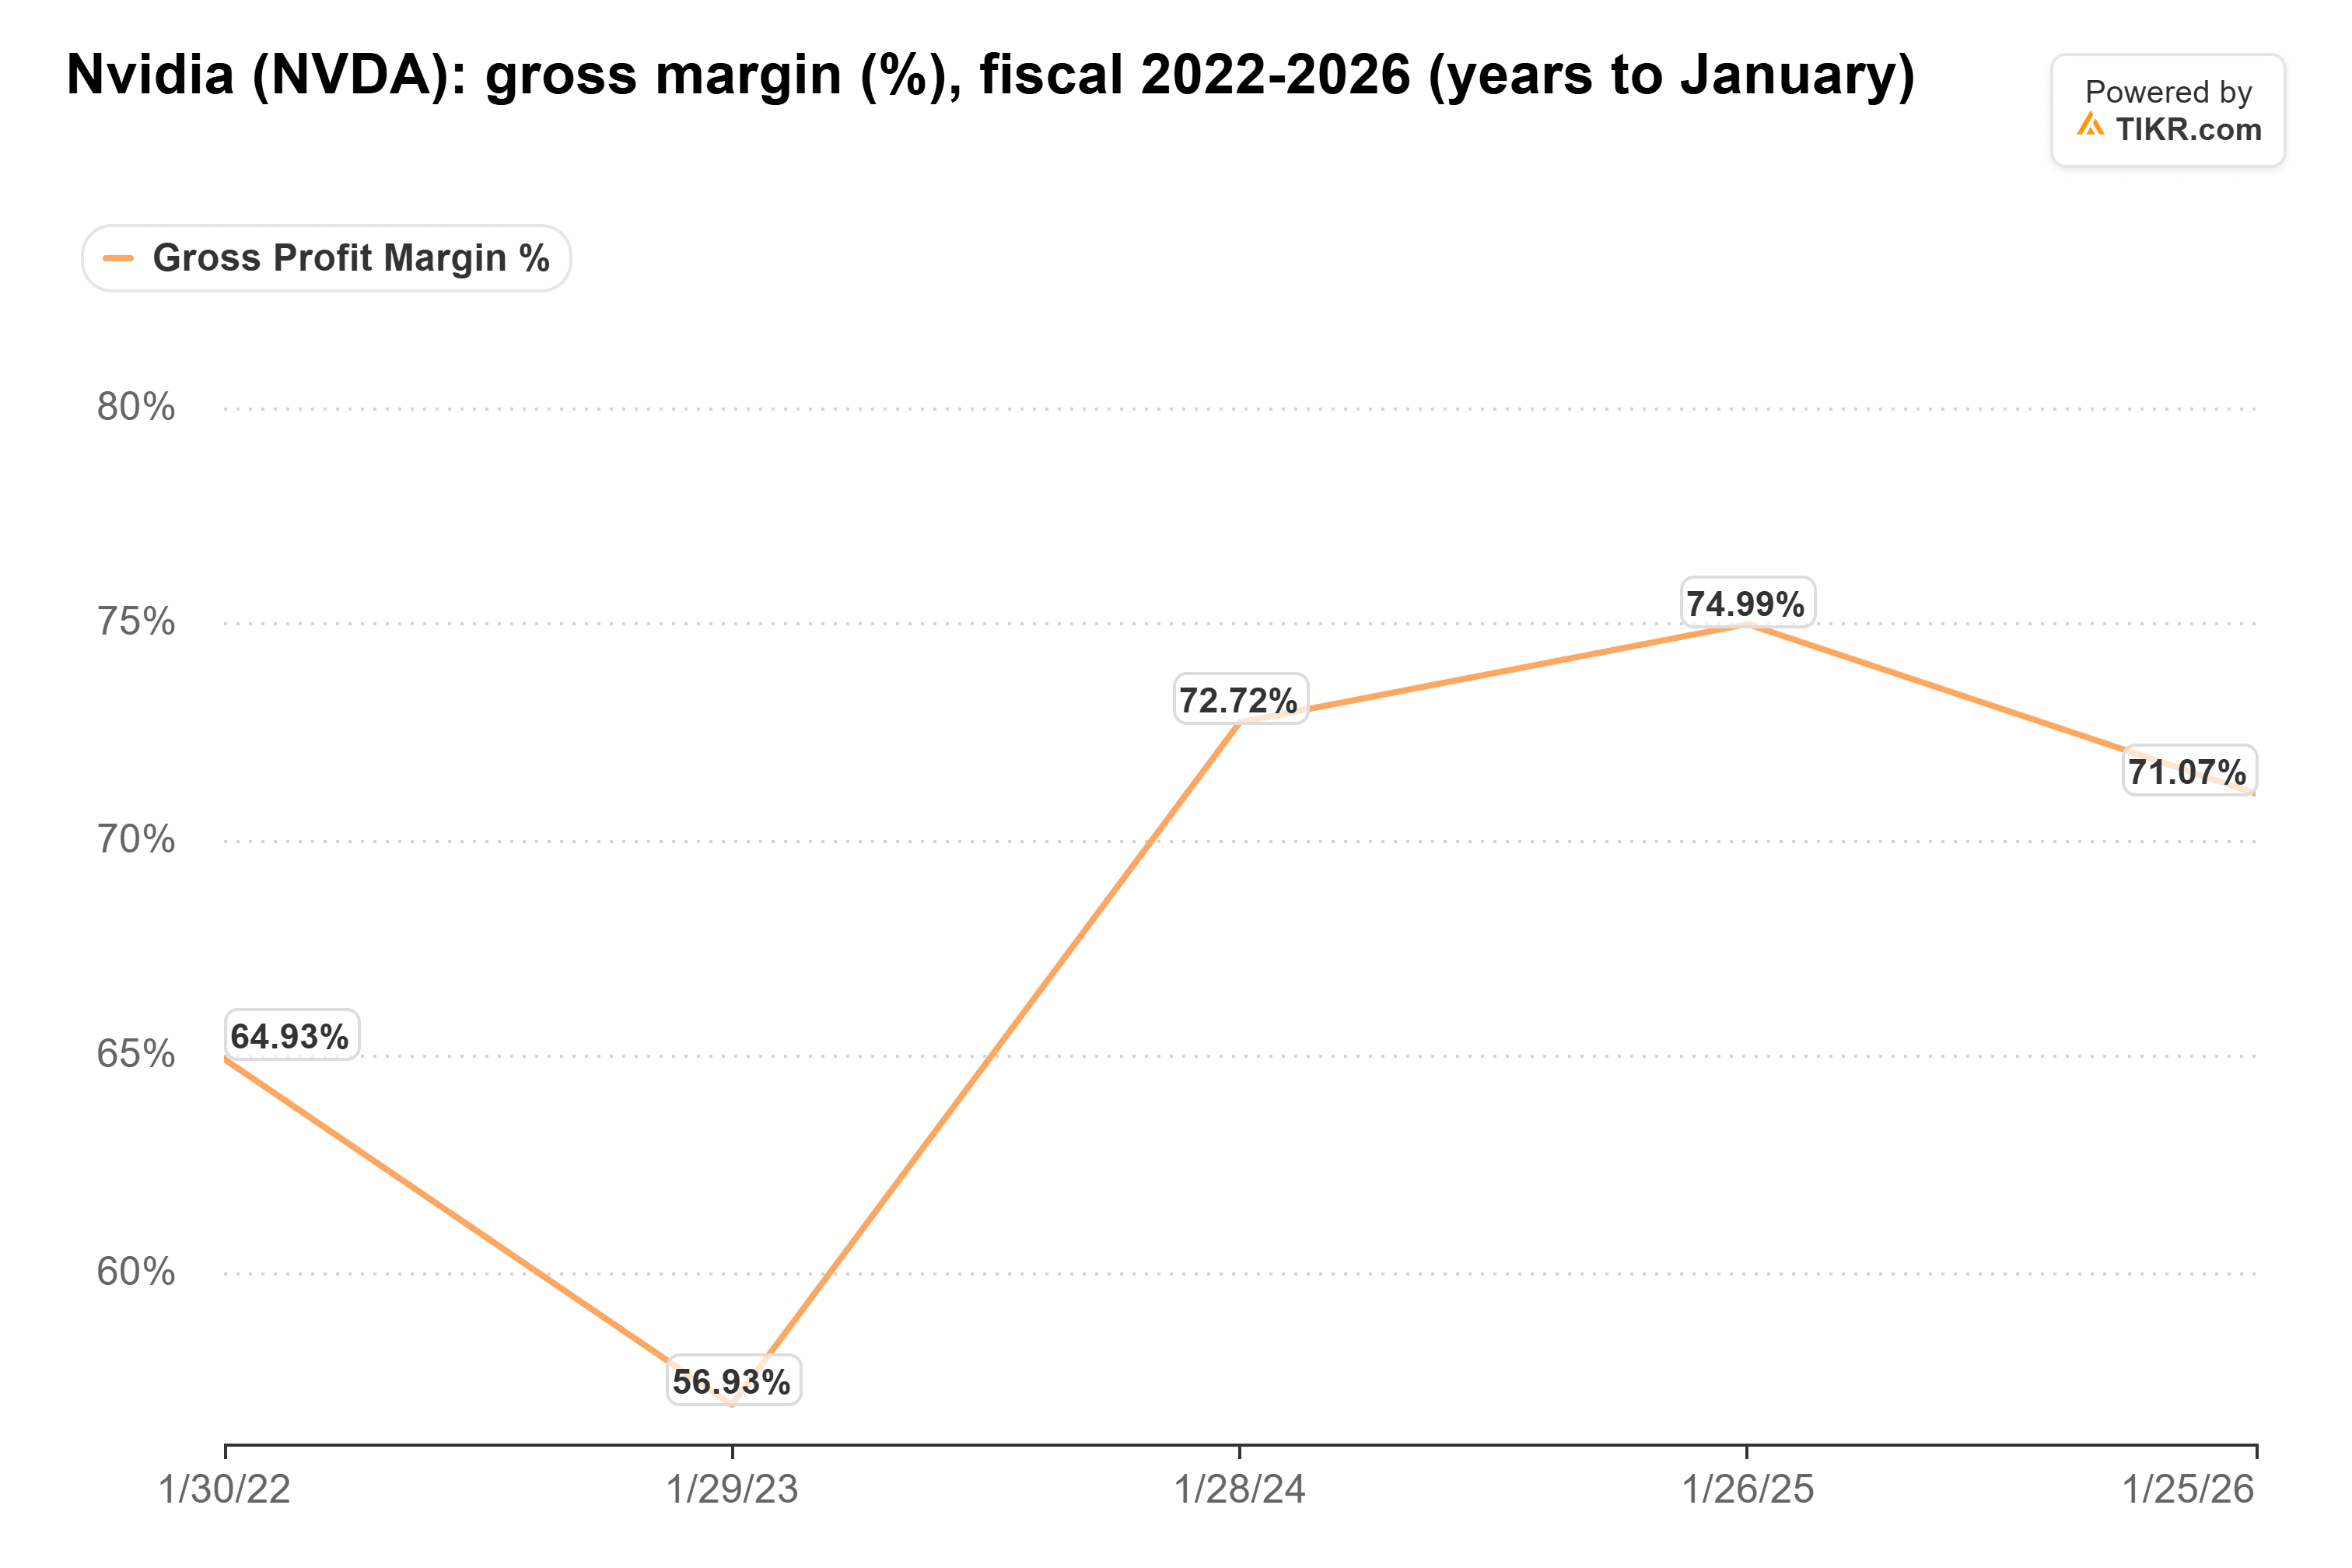
E ela já está sob pressão: a administração espera que ela atinja o fundo de 71% a 72% no trimestre de janeiro de 2027, à medida que os custos de memória sobem, em relação a 75,0% no trimestre de julho de 2026.
Se os clientes dispostos a pagar 3 a 5 vezes mais por velocidade levarem esse negócio para a Cerebras e para as nuvens que a General Compute está construindo, a NVIDIA mantém o volume e perde o topo de sua lista de preços.
A NVIDIA já pagou por uma solução
Em dezembro de 2025, a NVIDIA pagou US$ 13 bilhões em seu acordo com a Groq, com mais US$ 4 bilhões ainda devidos, diz seu relatório anual.
A administração inclui o acelerador de inferência da Groq na Vera Rubin, sua próxima plataforma, e coloca a oportunidade de receita da Vera Rubin em cerca de US$ 40 bilhões por gigawatt de capacidade de data center, contra cerca de US$ 25 bilhões para a Grace Blackwell.
Minha leitura: a NVIDIA vê o mesmo problema de decodificação que Goodison vê, e está gastando para manter esses tokens premium em seus próprios sistemas.
A 17x, muitas más notícias já estão precificadas
Após um outubro difícil, a NVIDIA negocia a 17 vezes os lucros futuros, seu menor nível em cinco anos e menos da metade de sua média de cinco anos de 36x:

Conclusão: o ponto de Goodison é uma má notícia para as margens da NVIDIA daqui a um ou dois anos, à medida que clientes que querem os tokens mais rápidos os compram de hardware construído para velocidade. Mas a NVIDIA ainda vende todos os chips que consegue produzir, já está comprando sua entrada na inferência rápida com a Groq, e a 17x, acho que o mercado está precificando muito mais dor do que um nicho premium pode causar.
Claro, se o cronograma de Goodison estiver correto, saberemos em breve. Observe se a NVIDIA mantém suas previsões de margem para o trimestre de janeiro quando reportar em 17 de nov.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!




