


Principais Conclusões
- A ação da Alphabet caiu quase 19% em outubro, seu pior mês desde seu IPO em 2004, após a receita de Busca do terceiro trimestre ficar abaixo das estimativas.
- O ex-CEO da Stability AI, Emad Mostaque, prevê que a publicidade em mecanismos de busca atingirá o pico como indústria no primeiro trimestre do próximo ano, uma previsão que atinge a Meta Platforms, mas atingiria a Alphabet com mais força.
- O Google Cloud está crescendo muito mais rápido que a Busca, mas precisa de muito mais capital, e o fluxo de caixa livre da Alphabet foi negativo em $9,1 bilhões no último trimestre.
- A 20x o lucro futuro, a ação negocia bem abaixo de sua média de dez anos, mas os analistas ainda esperam um EPS normalizado de $18,26 até 2028.
Alphabet (GOOG) acabou de ter o pior mês de sua história como empresa pública. A ação caiu quase 19% em outubro, incluindo uma queda de 13% no dia seguinte ao seu relatório do terceiro trimestre, que mostrou a receita da Busca abaixo do esperado.
Então Emad Mostaque, o ex-CEO da Stability AI, disse que isso pode ser apenas o começo.
Ele estava falando no podcast Moonshots de Peter Diamandis sobre agentes de IA que fazem compras para as pessoas. Seu argumento era que esses agentes atingem o negócio principal tanto do Google quanto da Meta Platforms (META). Então ele fez uma previsão:
"Acho que a publicidade em mecanismos de busca atingirá o pico como indústria no primeiro trimestre."
É uma previsão ousada, e seu prazo é curto: o primeiro trimestre termina em 31 de março.
A Meta vende seus anúncios em feeds, então um pico na busca a atingiria de forma menos direta. A Alphabet tem muito mais em jogo na busca. Busca & outros trouxeram 55,7% de sua receita em 2025.
Wall Street não está projetando um pico
Os analistas esperam que os lucros da Alphabet continuem subindo. Seu consenso projeta que o EPS normalizado suba de $10,81 em 2025 para $18,26 até 2028:
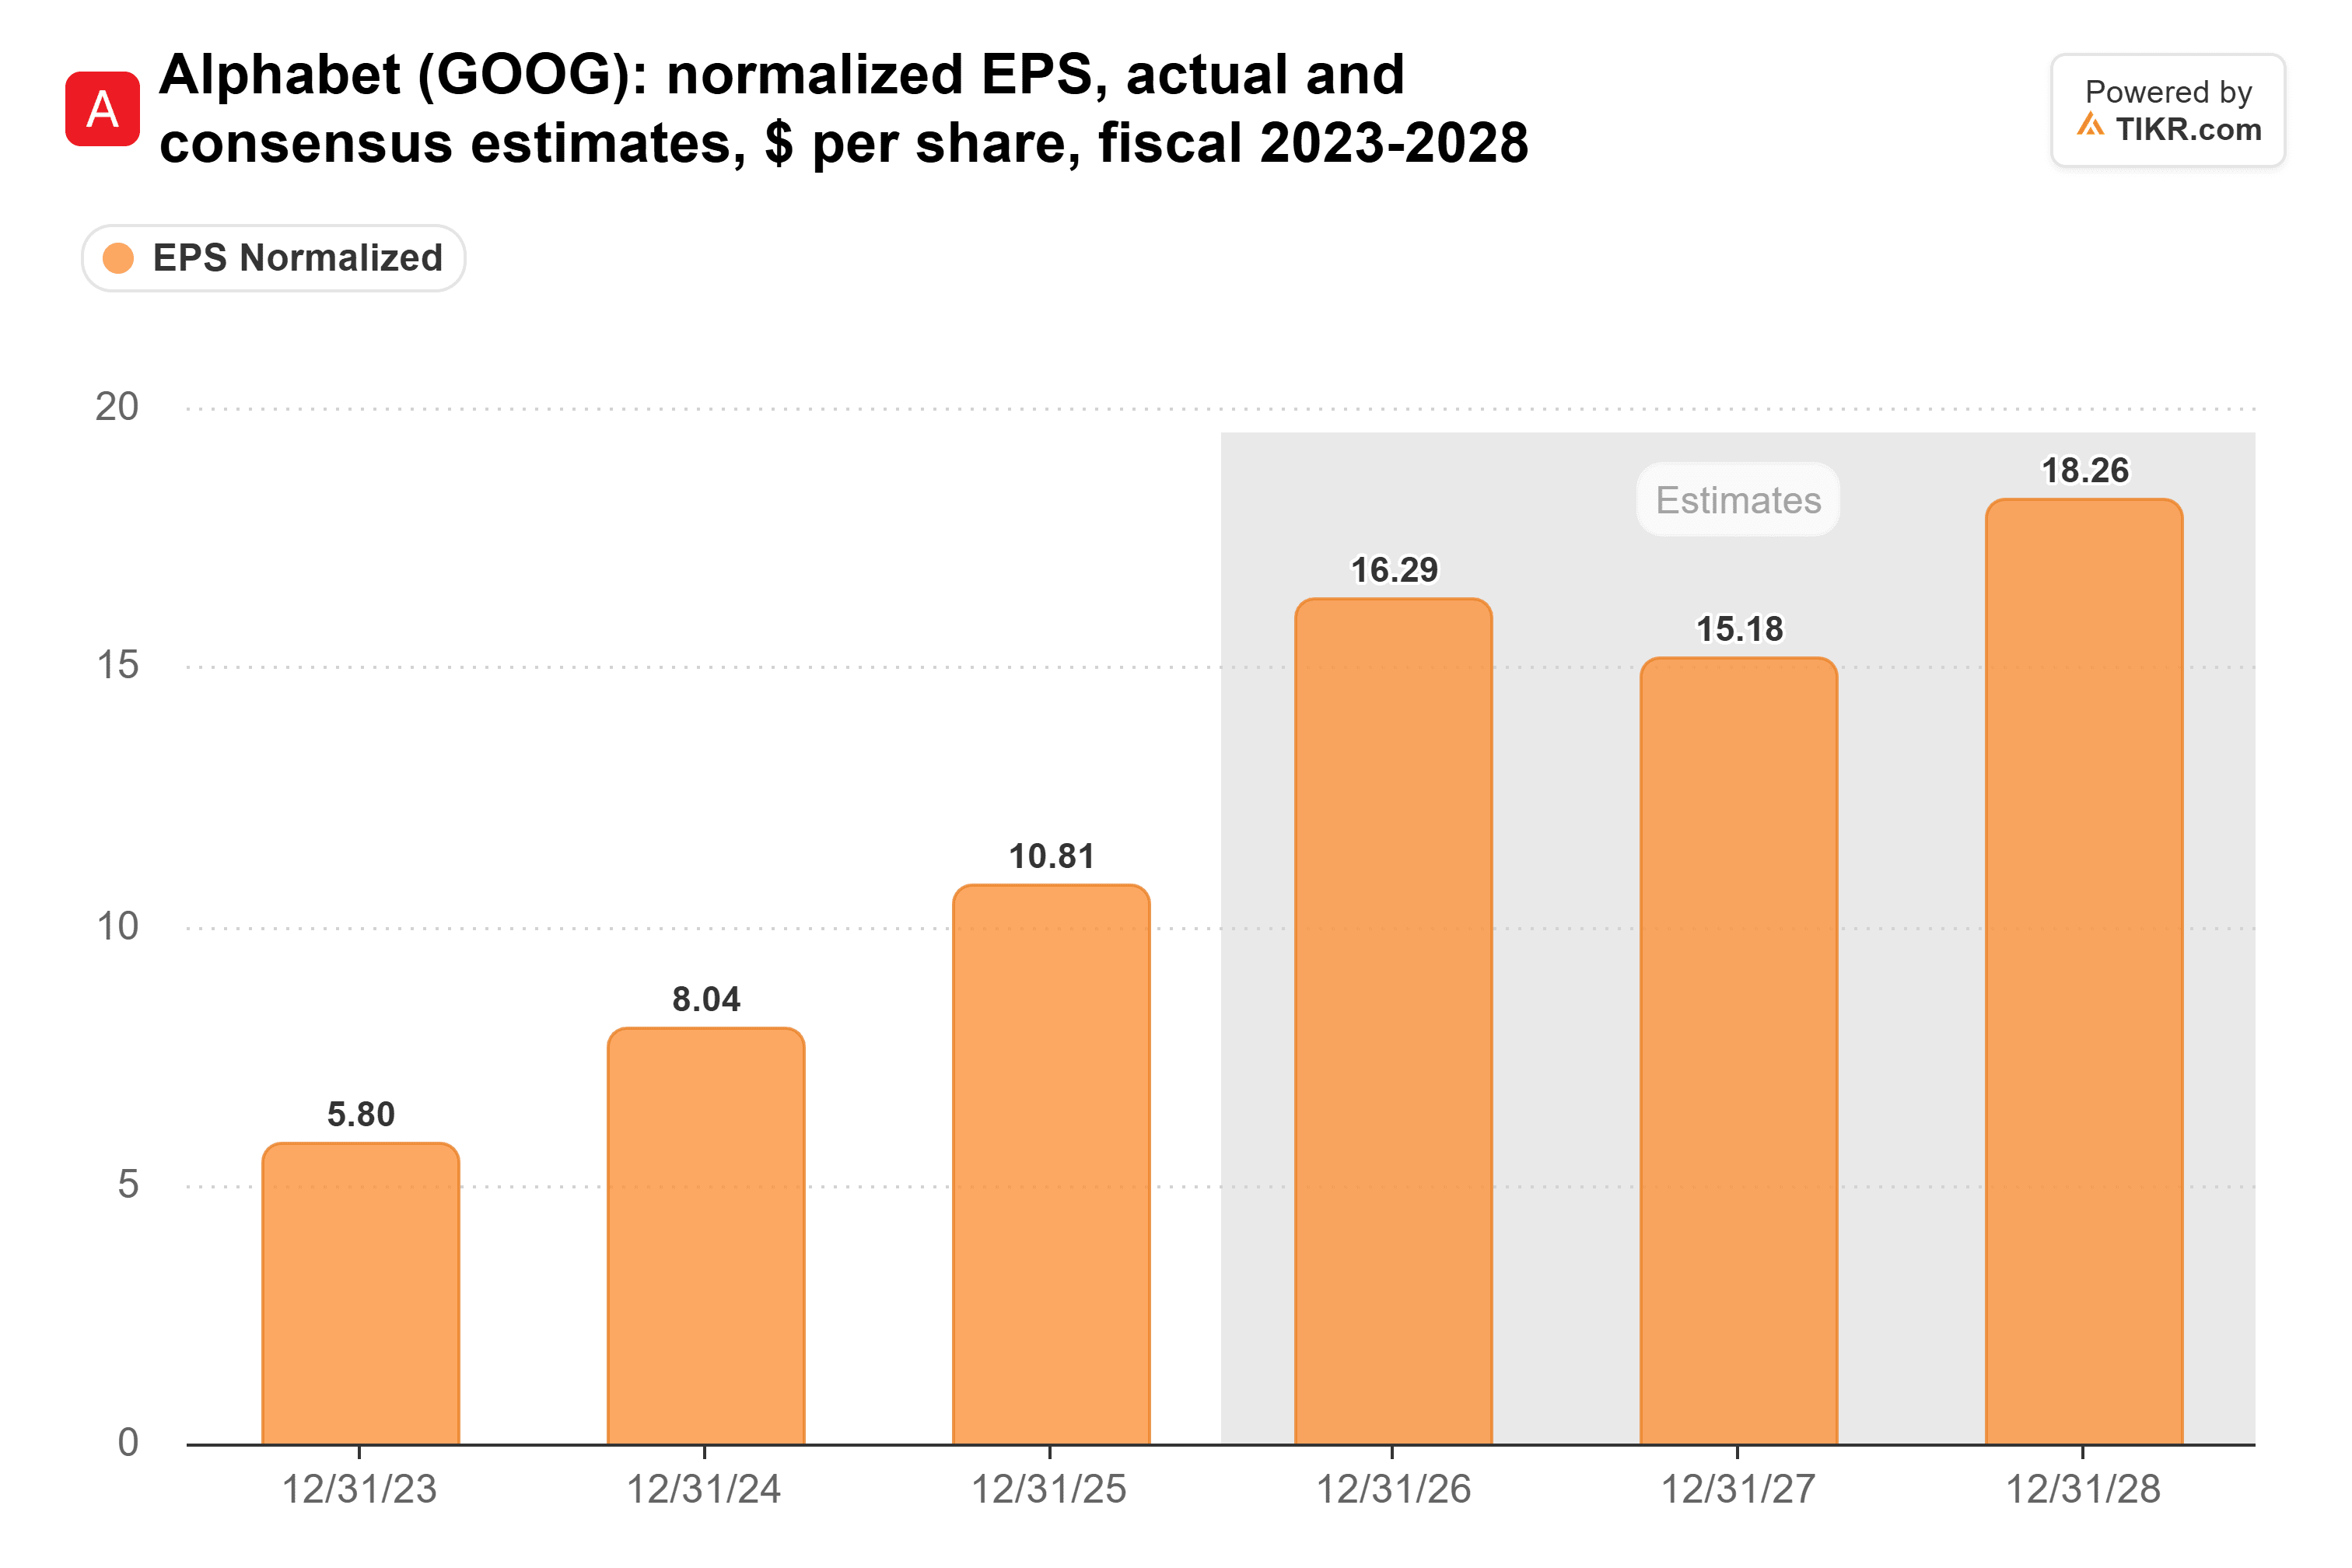
Eles esperam uma queda em 2027, para $15,18 a partir de $16,29, ano em que a CFO Anat Ashkenazi espera que o capex "aumente significativamente". Se a receita da busca atingir o pico no próximo trimestre, esses números de 2027 e 2028 têm mais espaço para cair.
O TIKR acompanha 58 analistas na Alphabet. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Vender para a Alphabet, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Alphabet
O Modo AI gera menos por busca
A receita da busca ainda está crescendo. Busca & outros subiram 12% para $63,4 bilhões no terceiro trimestre. Na teleconferência, o CEO Sundar Pichai disse que o crescimento de consultas foi "o mais alto dos últimos cinco anos". Ir daí para um pico em poucos meses seria uma virada brusca.
Mas o crescimento desacelerou em relação aos 17% do segundo trimestre. O Chief Business Officer Philipp Schindler atribuiu a desaceleração em parte à moeda e em parte à menor monetização no Modo AI.
E o Modo AI está conquistando uma parcela de crescimento rápido das buscas. Ranjan Roy destacou no Big Technology Podcast que, pelas próprias cifras do Google, a parcela de buscas que terminam no Modo AI passou de 2% para 8,9%.
Portanto, mais pessoas estão pesquisando, e mais dessas pesquisas terminam no formato que gera menos receita para o Google. A receita de anúncios em busca pode estagnar dessa forma, mesmo com as consultas em um patamar de cinco anos.
A Nuvem está assumindo o crescimento
A receita do Google Cloud mais do que dobrou no terceiro trimestre, subindo 103% para $30,7 bilhões. A Busca ainda gera cerca do dobro, mas a Nuvem está crescendo mais de oito vezes mais rápido.
No mesmo episódio do Moonshots, o capitalista de risco Dave Blundin disse que a composição de receita da Alphabet mostra que ela está "tão obviamente em transição, deixando de ser uma empresa de publicidade em mecanismos de busca para se tornar uma empresa de nuvem hyperscaler".
Essa mudança altera quanto a Alphabet pode lucrar. Roy foi direto: "não há como um modelo de negócio de provedor de computação ter a mesma atratividade econômica que a publicidade em mecanismos de busca."
Nas margens reportadas, a Nuvem fechou grande parte da lacuna. Sua margem operacional foi de 36,2% no último trimestre, ante 23,7% um ano antes. O Google Services operou a 41,8% no segundo trimestre.
A lacuna maior é de capital. O capex passou de 9,6% da receita em 2021 para 22,7% em 2025. A Alphabet gastou $51,4 bilhões em capex apenas no terceiro trimestre, e o fluxo de caixa livre ficou negativo em $9,1 bilhões. A Meta também reportou fluxo de caixa livre negativo com seus resultados do terceiro trimestre, pela primeira vez em anos.
As altas margens da Busca são a razão pela qual a margem operacional da Alphabet se manteve em cerca de 32% nos últimos dois anos:
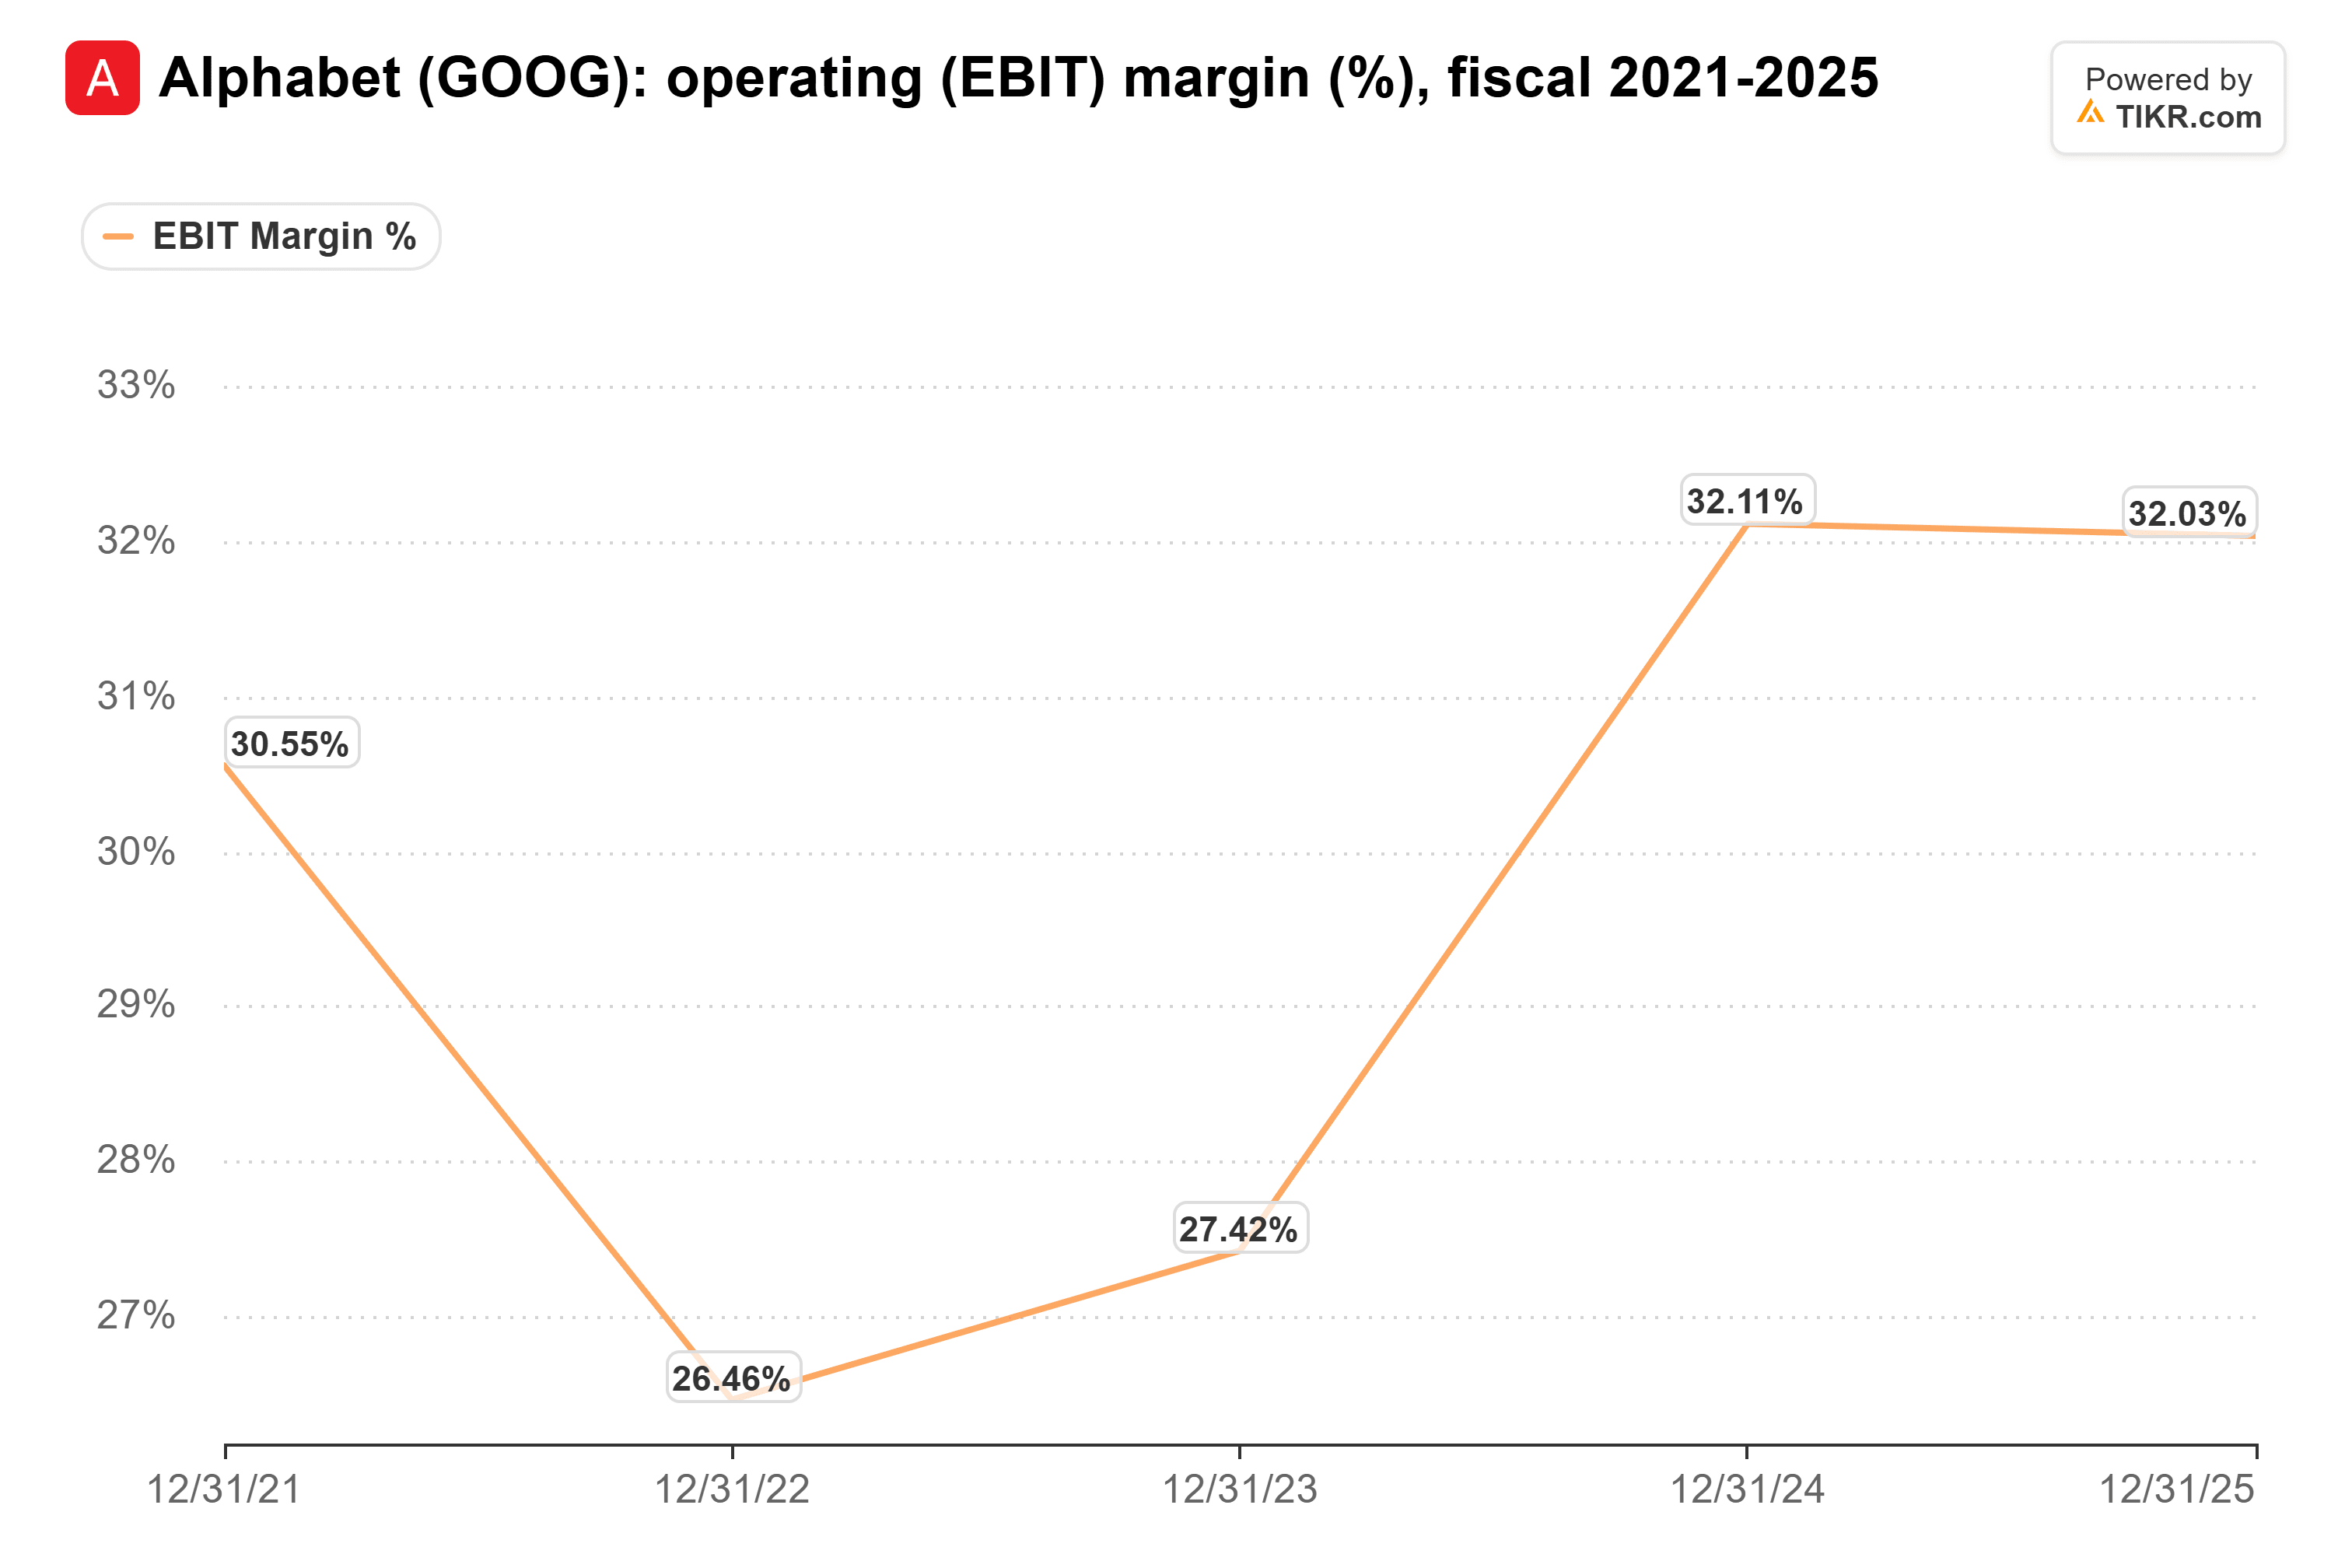
À medida que mais do lucro vem da Nuvem, mais dele vem com centros de dados para depreciar.
A ação já negocia com desconto
Após outubro, a Alphabet negocia a 20x o lucro futuro, bem abaixo de sua média de 24x nos últimos dez anos:
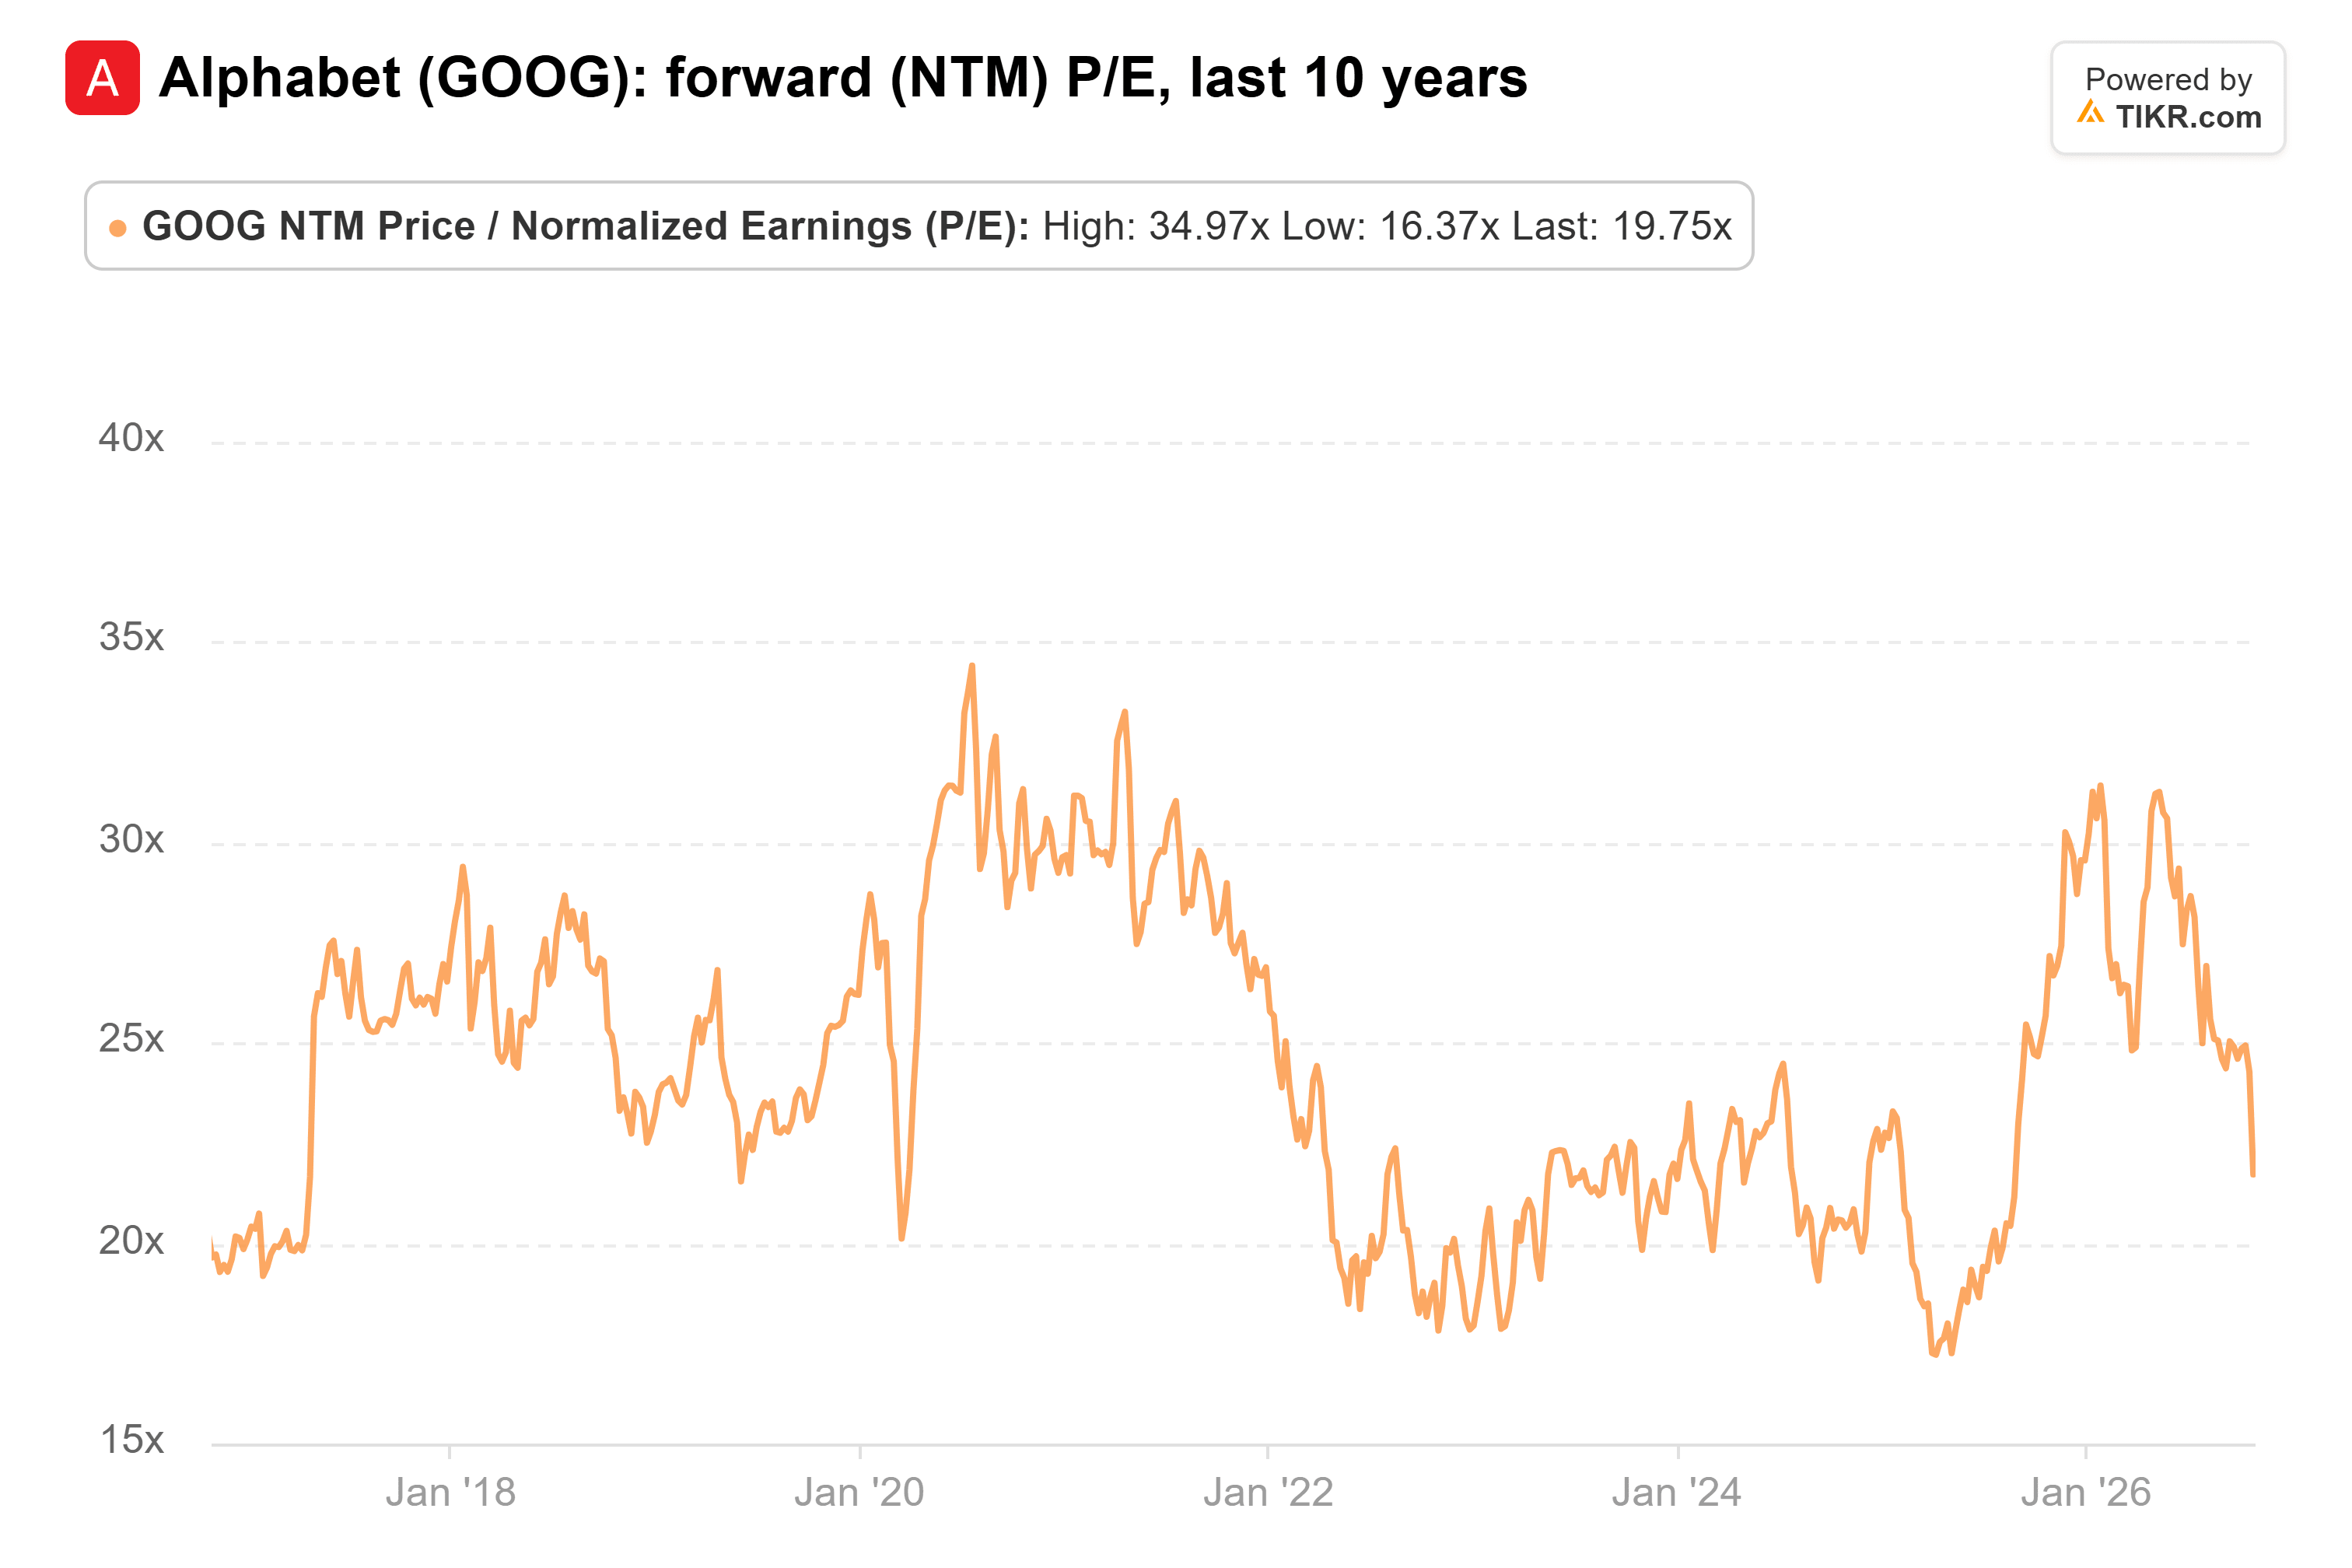
Ela atingiu 16x tão recentemente quanto abril de 2025, então há espaço para ficar mais barata se a busca estagnar.
Mostaque pode estar antecipado
Acho que a data do primeiro trimestre de Mostaque é muito cedo. A busca ainda cresceu 12% no último trimestre, e um pico tão rápido exigiria uma ruptura brusca.
Mas acho que ele está certo na direção, e a Alphabet tem mais em jogo nisso do que qualquer um porque ainda faz a maior parte de seu dinheiro com a busca. O múltiplo de 20x precifica parte desse risco. Mas os $18,26 dos analistas para 2028 ainda assumem que a busca continua sustentando a empresa, e eu gostaria de ver onde o crescimento da busca se estabiliza antes de chamar isso de barganha.
Ashkenazi já disse que superar a aceleração da busca do ano passado "exercerá pressão sobre o crescimento da receita no quarto trimestre". Os resultados do quarto trimestre, no início de fevereiro, mostrarão o quanto, junto com a cifra de capex de 2027. Saberemos se Mostaque estava certo quando a Alphabet reportar seu primeiro trimestre, provavelmente no final de abril.
Então, quanto vale realmente a ação da Alphabet?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Alphabet poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito.
Avalie a Alphabet gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





