Principais Conclusões
- A ServiceNow caiu 19,6% no pré-mercado após um LPA ajustado de $1,00 ficar abaixo do consenso de $1,02 e orientar o crescimento do cRPO do quarto trimestre para 18,5%.
- A receita superou as expectativas, mas uma ação que havia subido cerca de 43% em três meses precisava de um backlog mais acelerado.
- Os custos de juros do empréstimo para a aquisição da Armis limitaram o crescimento do LPA a 5%, contra um crescimento da receita de 20,5%.
- O relatório da Salesforce no início de dezembro mostrará se a desaceleração a atinge, enquanto o Azure da Microsoft cresceu 48%.
ServiceNow (NOW) afundou 19,6% para cerca de $121 no pré-mercado desta quinta-feira após um relatório do terceiro trimestre que o CEO Bill McDermott chamou de “o ponto de inflexão para a ServiceNow como a Torre de Controle da Superinteligência”.
Os investidores olharam para a desaceleração do backlog, o que levanta uma questão difícil para a Salesforce (CRM). A Microsoft (MSFT) mostrou na mesma noite onde os orçamentos de IA estão crescendo mais rápido.
Um Superávit Com Uma Ressalva
Os números, divulgados após o fechamento de quarta-feira:
- Receita: $4,11 bilhões, alta de 20,5%, acima do consenso de $4,095 bilhões
- LPA Ajustado: $1,00, contra o consenso de $1,02
- cRPO: alta de 21% em moeda constante, orientado para 18,5% no quarto trimestre, abaixo dos aproximadamente 19,8% esperados pelos analistas
O empréstimo para a aquisição da Armis elevou a despesa com juros para $81 milhões, contra $6 milhões no ano anterior. Esse custo extra equivale a aproximadamente 6 centavos por ação após impostos, e é uma das razões pelas quais o LPA subiu apenas 5% enquanto a receita cresceu 20,5%.
A orientação do cRPO é a maior preocupação, embora a CFO Gina Mastantuono tenha explicado parte dela na conferência de resultados do 3T. Renovações antecipadas puxadas para o terceiro trimestre, mais negócios on-premises no setor público (um impacto de 25 pontos-base) e contratos que os clientes podem cancelar por conveniência (cerca de 50 pontos-base de crescimento do backlog excluídos do cRPO) pesam no número do quarto trimestre. Ela também disse que a contabilização da ajuda de implantação em pacotes é o único motivo pelo qual o superávit total do terceiro trimestre não se refletiu na orientação anual de assinaturas, que subiu $15 milhões para $15,785 bilhões no ponto médio.
Precificada por Mais
A ServiceNow havia subido cerca de 43% em três meses, e seu P/L futuro passou de um mínimo de cinco anos de 20x em abril para 33x no fechamento de quarta-feira:
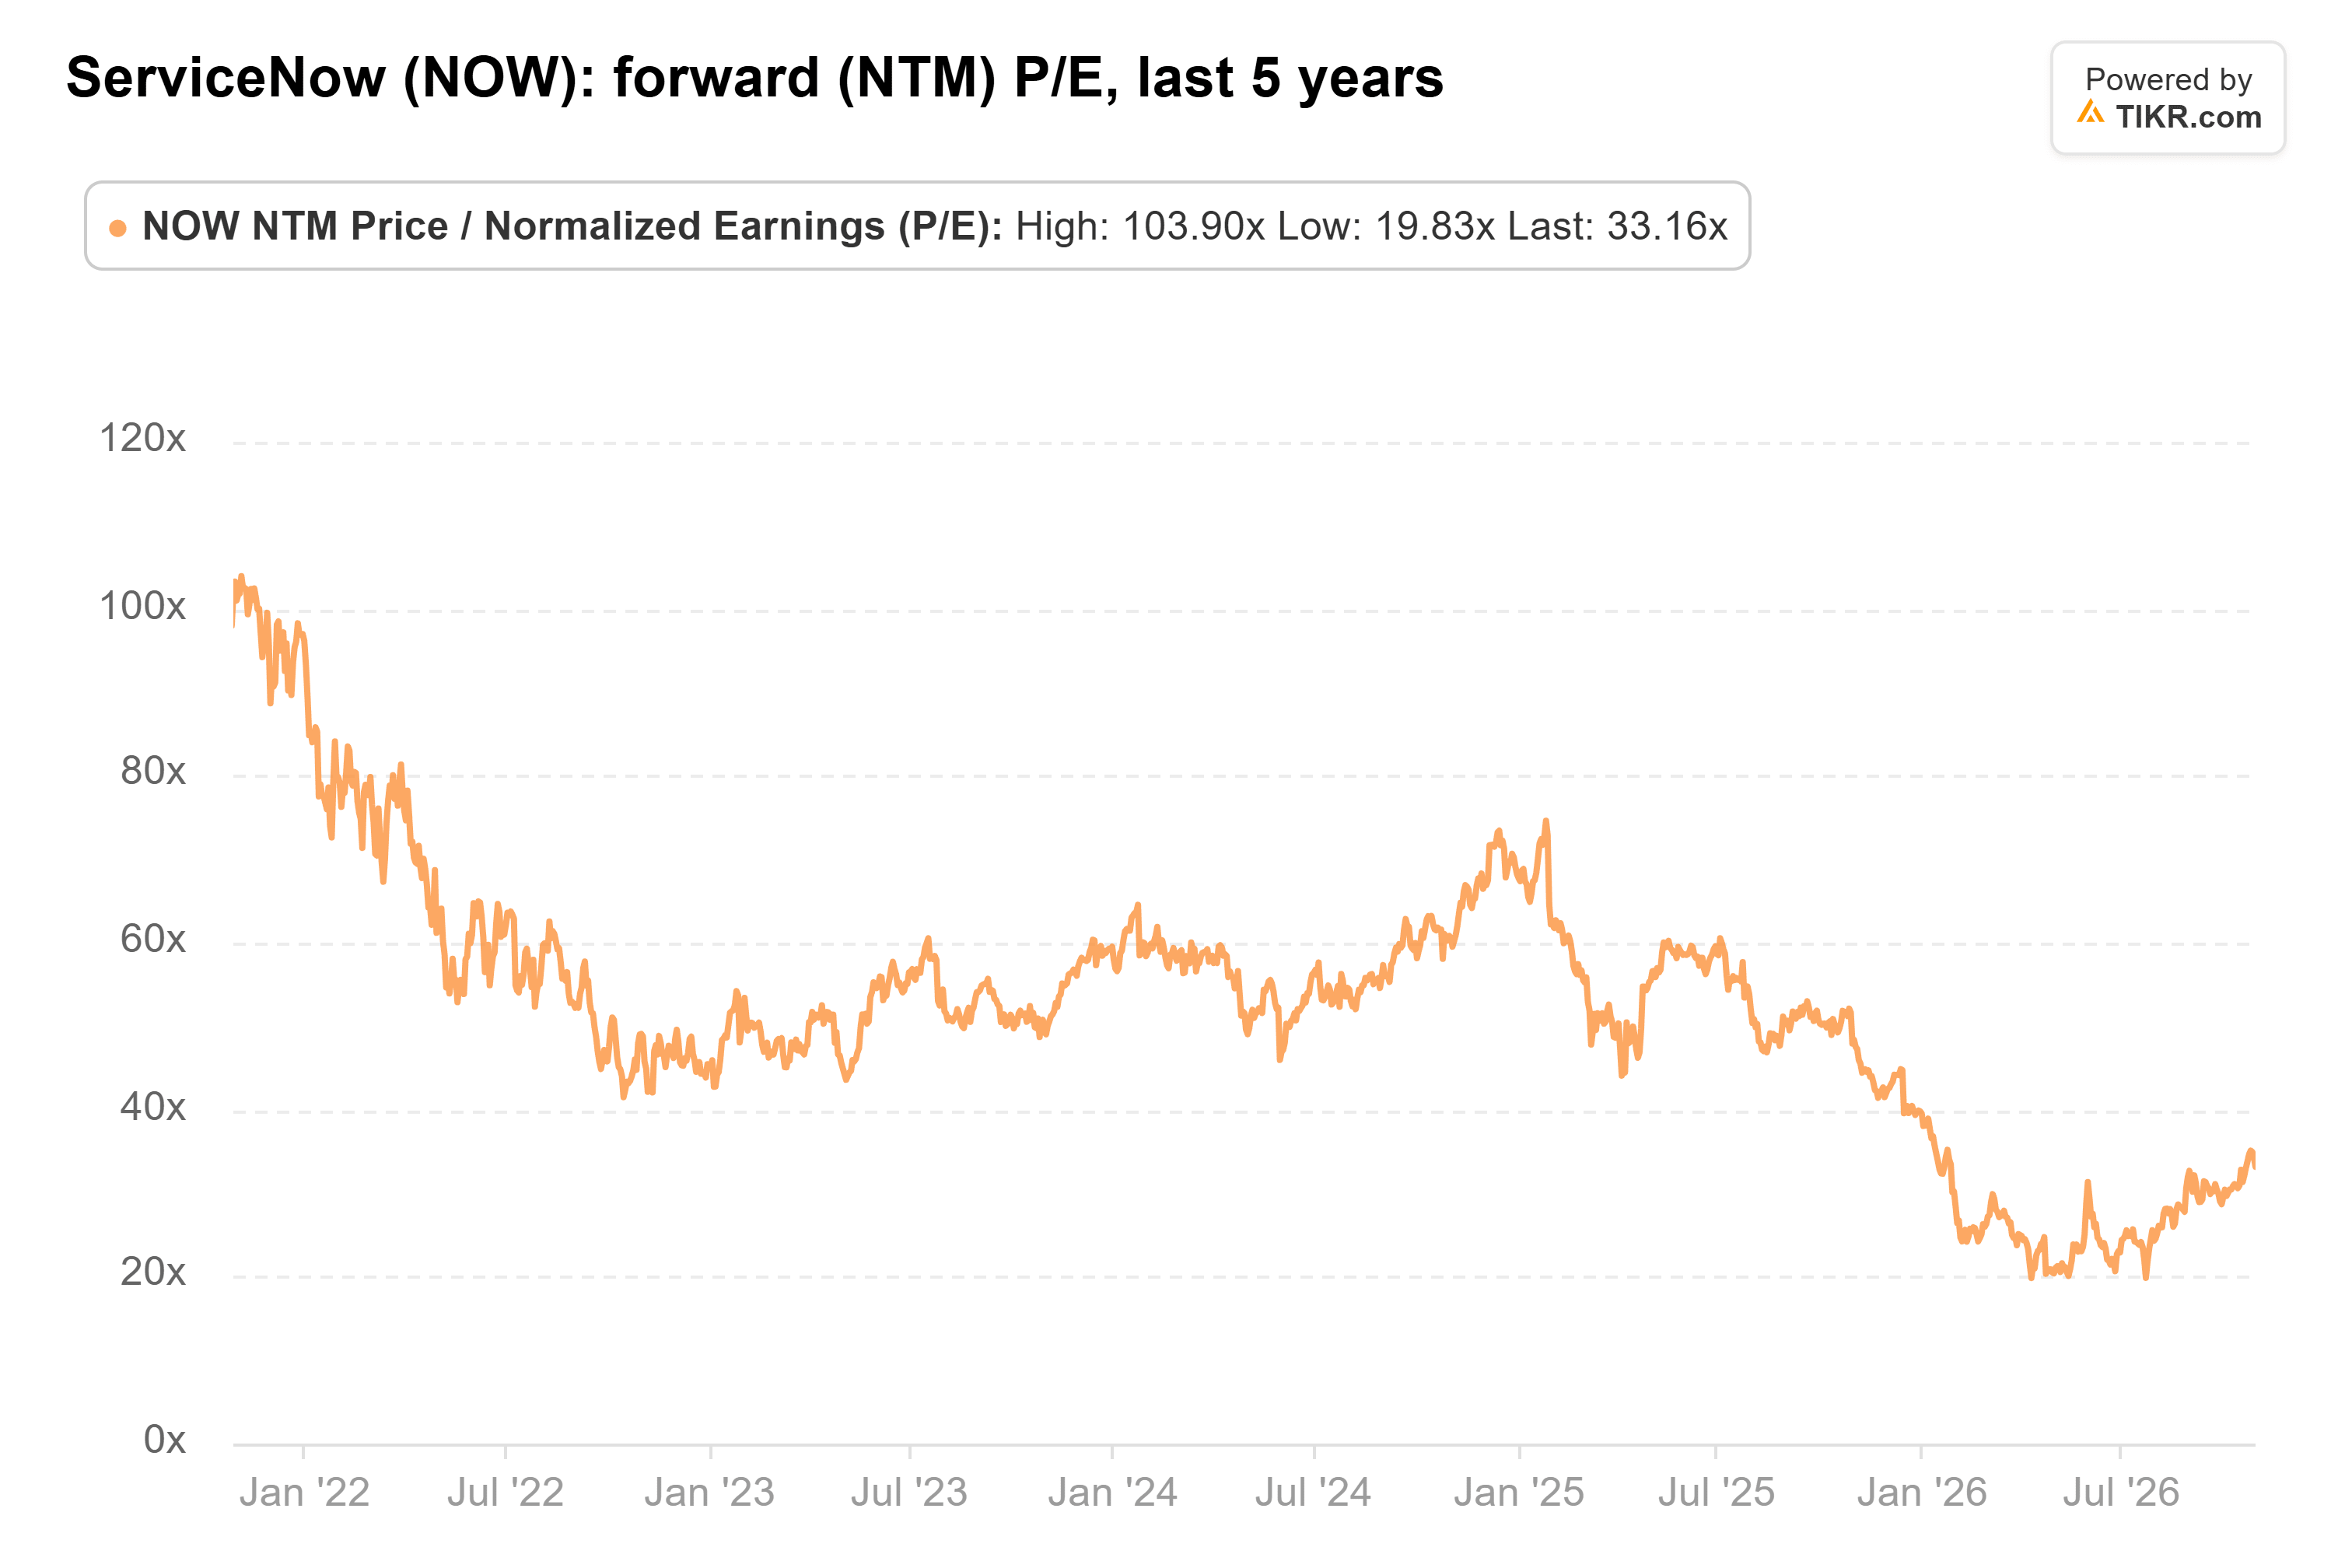
A queda no pré-mercado desta quinta-feira a leva para cerca de 27x, bem abaixo de sua média de cinco anos de 53x. Os analistas esperam que o LPA normalizado continue subindo até 2028, a cerca de 20% ao ano:

Uma diferença de 2 centavos é pequena por si só. A orientação mais fraca do backlog é o maior risco para essas estimativas.
O TIKR Acompanha 49 Analistas na ServiceNow. Quantos Dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda na ServiceNow, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da ServiceNow
Para Onde Vai o Dinheiro da IA
A receita do Azure da Microsoft cresceu 48% no trimestre até 30 de setembro, então as grandes empresas ainda estão gastando mais rápido na infraestrutura por baixo dos aplicativos.
A Salesforce, mais próxima da posição da ServiceNow, cresceu o cRPO 14% no trimestre até 31 de julho. Mas com um P/L futuro de 16x, metade do da ServiceNow no fechamento de quarta-feira, ela tem muito menos precificado. Se seu cRPO se mantiver próximo de 14% no início de dezembro, a desaceleração da ServiceNow parece ser própria dela.
O Teste de Janeiro para a Ação da ServiceNow
O próximo teste é o relatório do quarto trimestre no final de janeiro: valor do contrato de IA contra a meta elevada da administração de $1,7 bilhão para 2026, e o primeiro olhar na orientação para 2027.
Este foi um trimestre sólido para uma ação precificada para um trimestre perfeito. A cerca de 27x, contra um crescimento esperado dos lucros de cerca de 20% ao ano, o preço pede muito menos do que pedia na quarta-feira. O que ele não pode absorver é outro passo para baixo: se a orientação para 2027 colocar o crescimento central das assinaturas abaixo dos aproximadamente 19% deste ano, "ponto de inflexão" será difícil de vender.
Então, quanto vale realmente a ação da ServiceNow?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a ServiceNow poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a ServiceNow gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!