

Principais Conclusões
- A MercadoLibre caiu 9% na semana passada após um resultado trimestral abaixo das expectativas. A receita subiu 45%, mas sua margem operacional caiu para 6,3% ante 9,8% no ano anterior.
- A maior parte da compressão vem de provisões para perdas com empréstimos e do frete grátis que a gestão optou por pagar, então a margem deve se recuperar conforme o crescimento desacelera.
- Analistas esperam que o lucro por ação caia para $37,45 em 2026 e depois suba para $75,87 até 2028. Os apresentadores do We Study Billionaires veem uma margem operacional de 13% a 14% até o final da década.
- O principal risco é uma carteira de crédito que cresceu 75% em um ano, porque as provisões antecipadas continuarão pesando sobre a margem até que esse crescimento desacelere.
MercadoLibre (MELI) afundou 9% após um lucro abaixo das expectativas na semana passada. Dias depois, o episódio mais recente do podcast We Study Billionaires foi lançado com o título "We Doubled Down on Meli".
O crescimento não foi o problema. A receita do terceiro trimestre subiu 45% para $10,75 bilhões, enquanto a margem operacional caiu para 6,3% ante 9,8% no ano anterior.
Shawn O'Malley estava defendendo as previsões de crescimento no modelo de Daniel Mahncke no episódio quando lembrou aos ouvintes que "a Meli é a única empresa de tamanho significativo que conseguiu crescer 30% ou mais por 30 trimestres consecutivos".
É uma sequência impressionante. Mas a aposta real dos apresentadores está em para onde a margem vai a partir daqui.
O TIKR acompanha 26 analistas da MercadoLibre. Quantos dizem "Comprar"?
Veja a distribuição completa das recomendações de Compra, Manter e Vender para a MercadoLibre, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da MercadoLibre
A compressão foi intencional
A gestão da MercadoLibre não tem sido tímida sobre o motivo da queda nos lucros. Na conferência do terceiro trimestre, o CEO Ariel Szarfsztejn disse que a empresa está investindo porque a oportunidade é grande e um engajamento mais profundo constrói uma liderança duradoura. Em seguida, acrescentou: "Aceitamos uma margem menor para fazer isso, e acho que fomos transparentes nesse aspecto."
No podcast, Mahncke detalhou para onde foi essa margem. Ele chamou as provisões que a MercadoLibre contabiliza para seus empréstimos de "na verdade, a maior parte da compressão da margem". Ele disse que "no primeiro trimestre, isso sozinho custou quatro pontos percentuais de margem operacional", e dois pontos no segundo trimestre. Em seguida em sua lista estava o frete grátis, que ele chamou de resposta à Shopee no Brasil, e que disse ter ajudado a MercadoLibre a crescer mais do que sua rival partindo de uma base maior.
Depois, a MercadoLibre adicionou uma conta de logística no terceiro trimestre. O CFO Martin de los Santos disse na conferência que a empresa aumentou sua capacidade logística em 20% em relação ao segundo trimestre, antes do pico das festas, contra 10% no ano anterior. Ele espera que parte desse custo retorne no quarto trimestre.
O Wall Street já espera a recuperação
Se a compressão é uma escolha, os lucros devem se recuperar assim que os gastos diminuírem, e os analistas estão contando com isso. Suas estimativas preveem que o lucro por ação caia este ano e depois suba rapidamente:
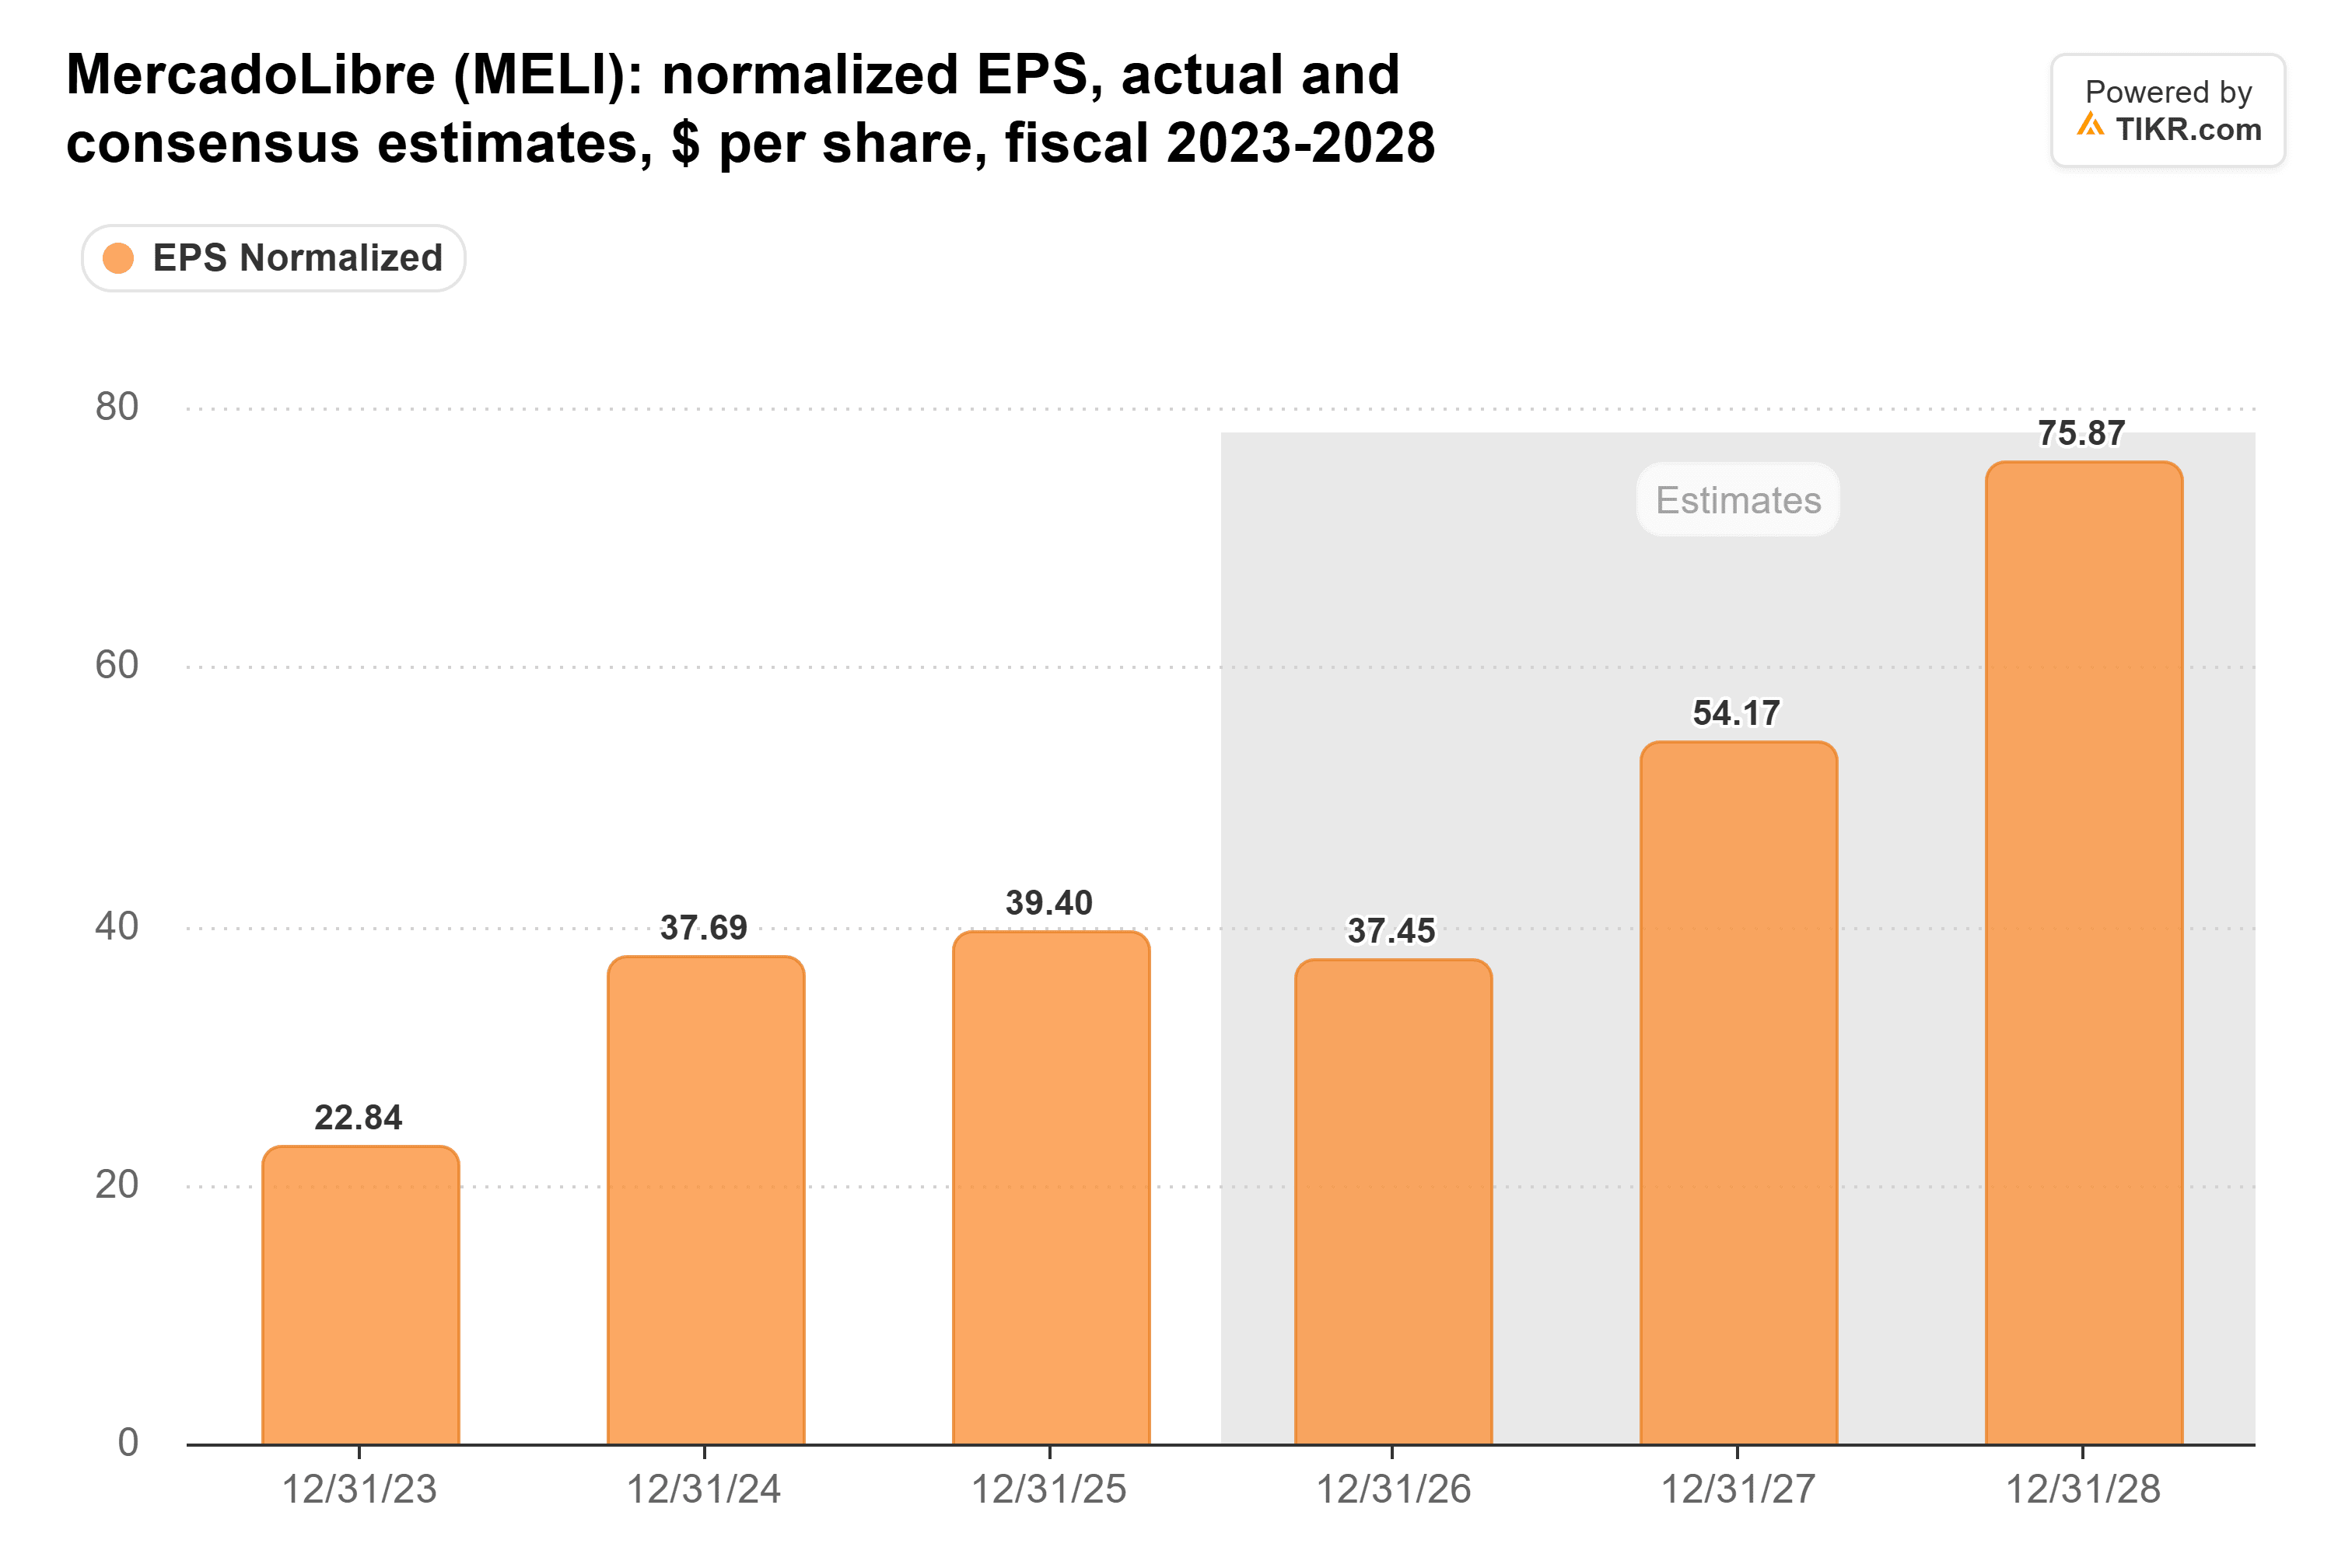
Os analistas ajustaram seus números para baixo após o resultado abaixo. Ainda assim, eles projetam que o lucro por ação suba 45% para $54,17 em 2027, e depois 40% para $75,87 em 2028.
Os apresentadores vão além. O modelo de Mahncke coloca o lucro por ação de 2030 em cerca de $177, contra $39,40 no ano passado. Para chegar lá, a cifra dos analistas para 2028 teria que mais do que dobrar em dois anos.
Um 2027 mais lento ajudaria
O modelo de Mahncke também termina a sequência. A receita da MercadoLibre cresceu mais de 30% em todos os anos desde 2019, atingindo $28,9 bilhões em 2025:
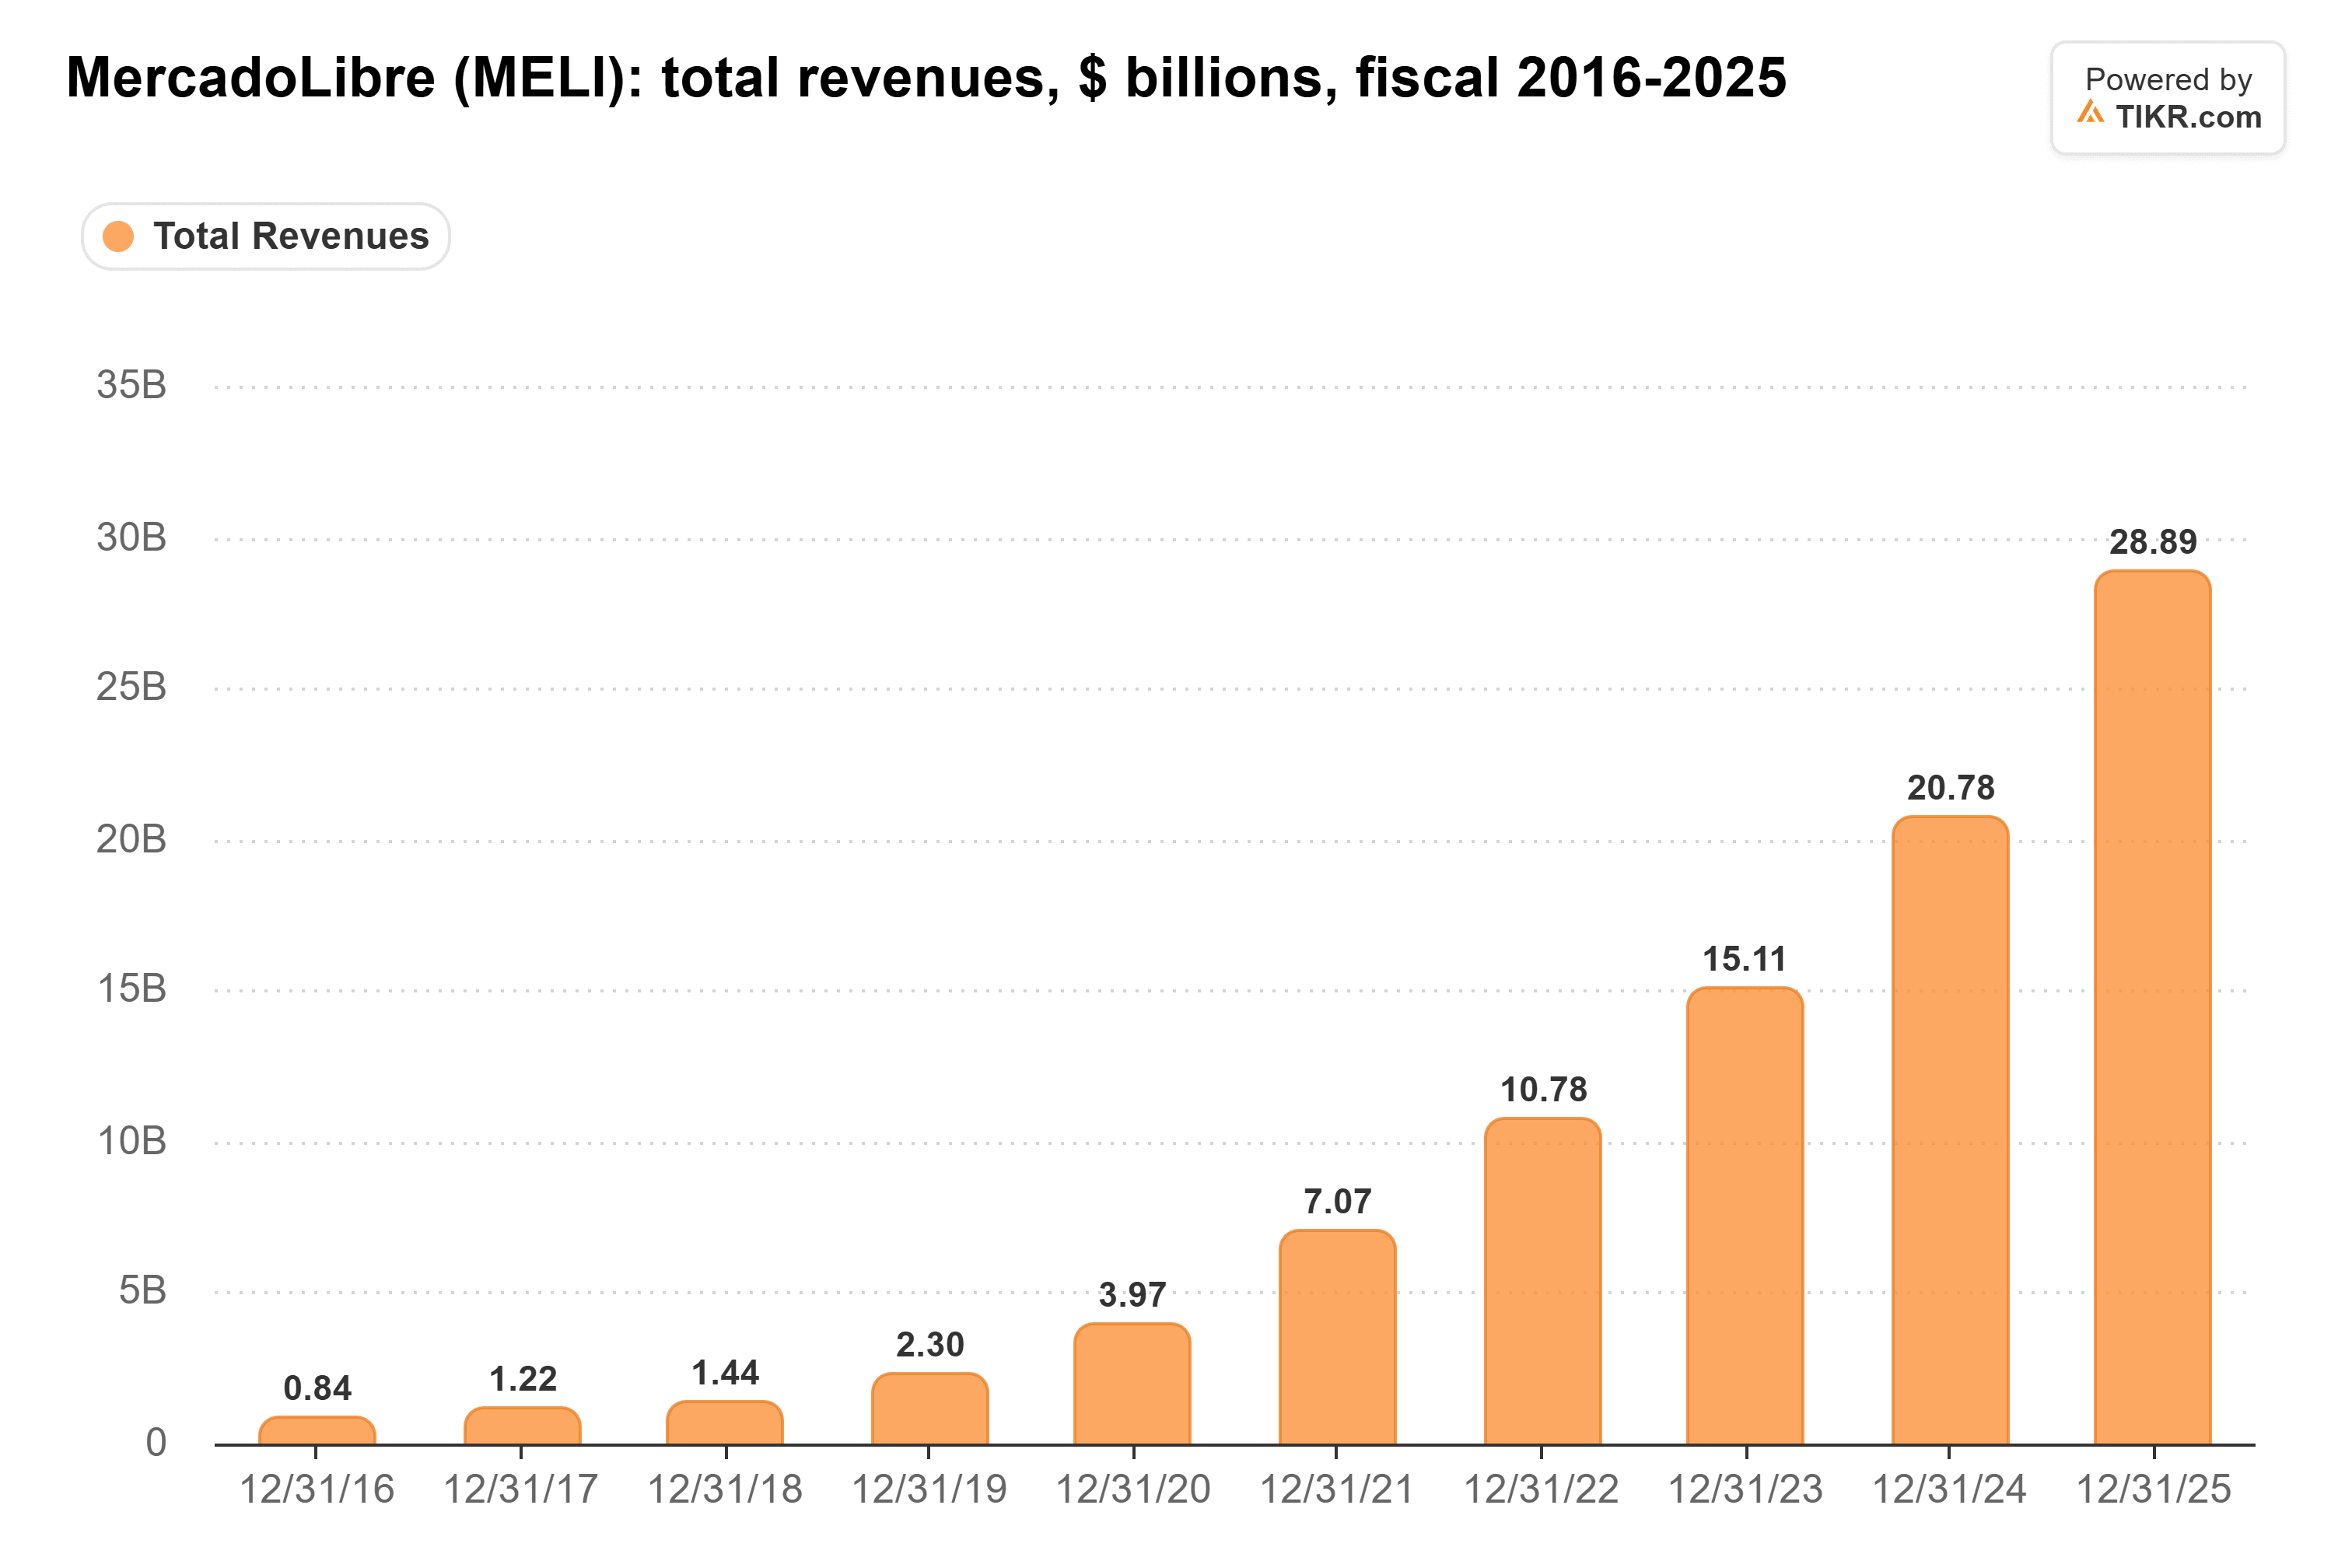
Em 2027, Mahncke projeta que o comércio cresça 25% e o fintech 32%, o que encerraria a sequência de 30% em algum momento do próximo ano. A partir daí, ambos desaceleram alguns pontos percentuais por ano conforme a MercadoLibre reduz seus investimentos. Como resultado, ele disse, "a margem operacional, que atualmente está em apenas 7%, voltará a subir lentamente, atingindo 13 a 14% até o final da década".
Isso é menos exagerado do que parece, já que a MercadoLibre já saiu de um buraco mais profundo antes:
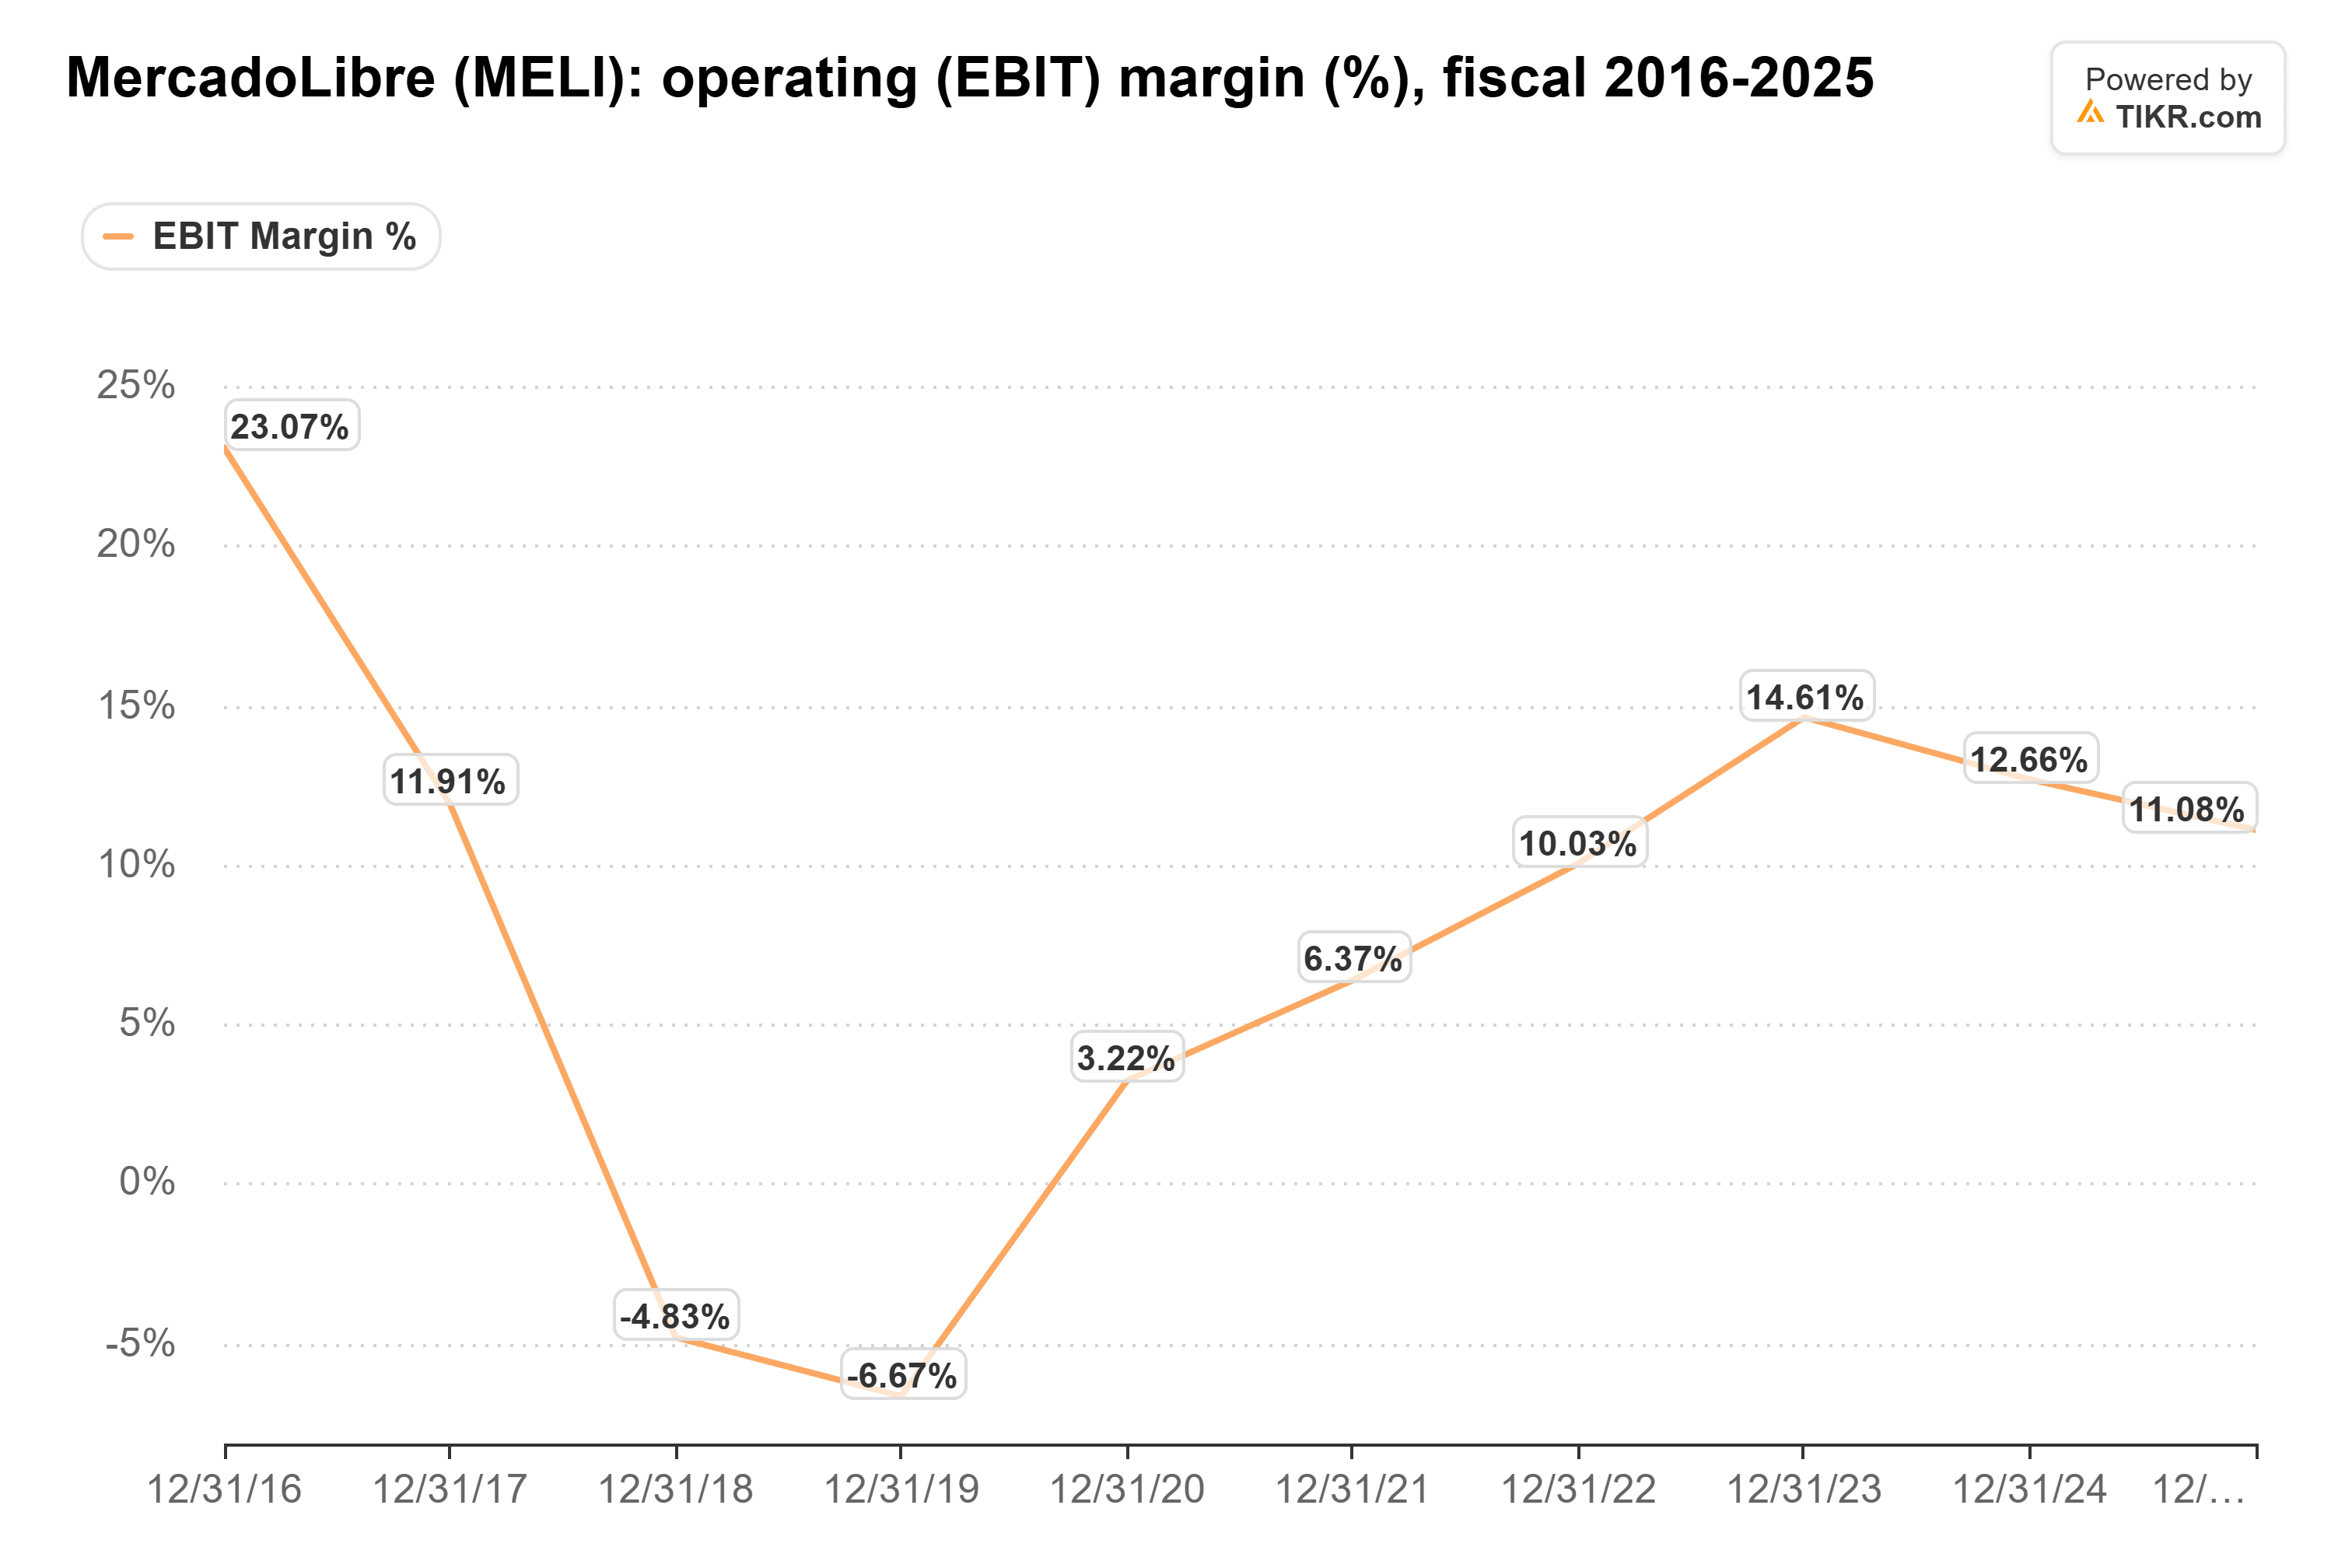
A margem foi de -6,7% em 2019 para 14,6% em 2023, então 13% a 14% apenas a levaria de volta para onde estava três anos atrás.
A carteira de crédito precisa desacelerar primeiro
O'Malley chamou as provisões antecipadas sobre os cartões de crédito da MercadoLibre de "realmente uma questão de timing contábil mais do que qualquer outra coisa". Mas a MercadoLibre só recupera essa margem uma vez que sua carteira de crédito cresça mais lentamente. A carteira de crédito cresceu 75% no período de um ano, para $16,4 bilhões em 30 de junho. No mesmo período, as provisões subiram para 12,5% da receita no segundo trimestre, ante 10,2% no ano anterior. Enquanto a carteira continuar crescendo nesse ritmo, as provisões antecipadas continuarão chegando.
Até agora, os empréstimos parecem saudáveis. Empréstimos com atraso de 15 a 90 dias mantiveram-se em torno de 7,0% da carteira no terceiro trimestre, próximo aos mínimos históricos. Empréstimos com atraso de 91 a 360 dias realmente subiram, para 18,7% da carteira em 30 de junho, ante 16,8% seis meses antes.
O crescimento desacelera, a margem sobe
Espero que o crescimento da MercadoLibre desacelere e sua margem se recupere ao mesmo tempo. Uma vez que ela parar de pressionar sua carteira de crédito e sua rede logística com tanta força, crescerá mais lentamente e gastará menos para fazê-lo. Conclusão: o resultado abaixo da semana passada parece ser o custo de uma escolha que a MercadoLibre continua fazendo de propósito. Prefiro ser acionista antes que essa escolha comece a dar frutos do que depois.
Claro, a gestão não dá previsões, e Szarfsztejn disse que tem transmitido a mesma mensagem sobre investir em todas as conferências dos últimos 18 meses. Os resultados do quarto trimestre, no início do próximo ano, mostrarão se os custos logísticos que de los Santos espera recuperar realmente retornam, e quão rápido a carteira de crédito ainda está crescendo.
Então, quanto vale realmente a ação da MercadoLibre?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a MercadoLibre poderia valer. Comece a partir das estimativas de consenso do Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito para usar.
Faça a valuation da MercadoLibre gratuitamente
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!





