Principais Conclusões
- A NVIDIA perdeu quase US$ 1,4 trilhão em valor de mercado desde seu recorde de outubro, e a venda de chips de 5 de novembro também tirou mais de 10% da Broadcom.
- Josh Brown diz que um ano de múltiplos em contração deixou a NVIDIA tão exposta que um lucro 5% abaixo das expectativas poderia tirar 40% da ação.
- Para que isso aconteça, o P/L forward da NVIDIA teria que cair de 15x, já metade de sua média de três anos, para cerca de 9,5x, além do corte nos lucros.
- Analistas esperam que os lucros da NVIDIA cresçam 71% no ano fiscal de 2028, então o maior risco é o ano seguinte, e o relatório de 17 de novembro é o próximo teste.
A NVIDIA (NVDA) perdeu quase US$ 1,4 trilhão em valor de mercado desde seu recorde de 6 de outubro. Quase US$ 450 bilhões disso foram na venda de 5 de novembro, quando a NVIDIA caiu mais de 9% e a Broadcom (AVGO) caiu mais de 10%, de acordo com o Yahoo Finance.
Washington deu o pontapé inicial. Os democratas venceram ambas as casas do Congresso, e candidatos de ambos os partidos fizeram campanha contra os data centers de IA, as instalações cheias dos chips da NVIDIA.
Muitos investidores agora estão chamando a NVIDIA de barata. No episódio de 6 de novembro de The Compound and Friends, o CEO da Ritholtz Wealth Management, Josh Brown, questionou se ela é realmente uma pechincha a "14 vezes os lucros" e deu um aviso:
"Se os lucros da NVIDIA forem 5% menores nos próximos 12 meses do que esperávamos, a ação pode cair 40%."
Ele admitiu: "Estou inventando, mas realmente pode."
São oito pontos de queda na ação para cada ponto de queda nos lucros.
O TIKR acompanha 62 analistas da Nvidia. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Nvidia
Barata por um motivo
O argumento de Brown começa com as grandes empresas que vendem para o boom da IA, incluindo Broadcom e NVIDIA. Seus múltiplos têm se contraído há mais de 12 meses: "A compressão do múltiplo tem sido severa. A única razão pela qual as ações não sofreram muito é porque estão crescendo os lucros mais rápido do que a taxa em que estamos comprimindo seu múltiplo."
Os lucros da NVIDIA cresceram rápido. Os analistas esperam um LPA normalizado de US$ 9,31 para o ano fiscal de 2027 (o ano que termina em janeiro de 2027), US$ 15,91 para o ano fiscal de 2028 e US$ 21,34 para o ano fiscal de 2029:
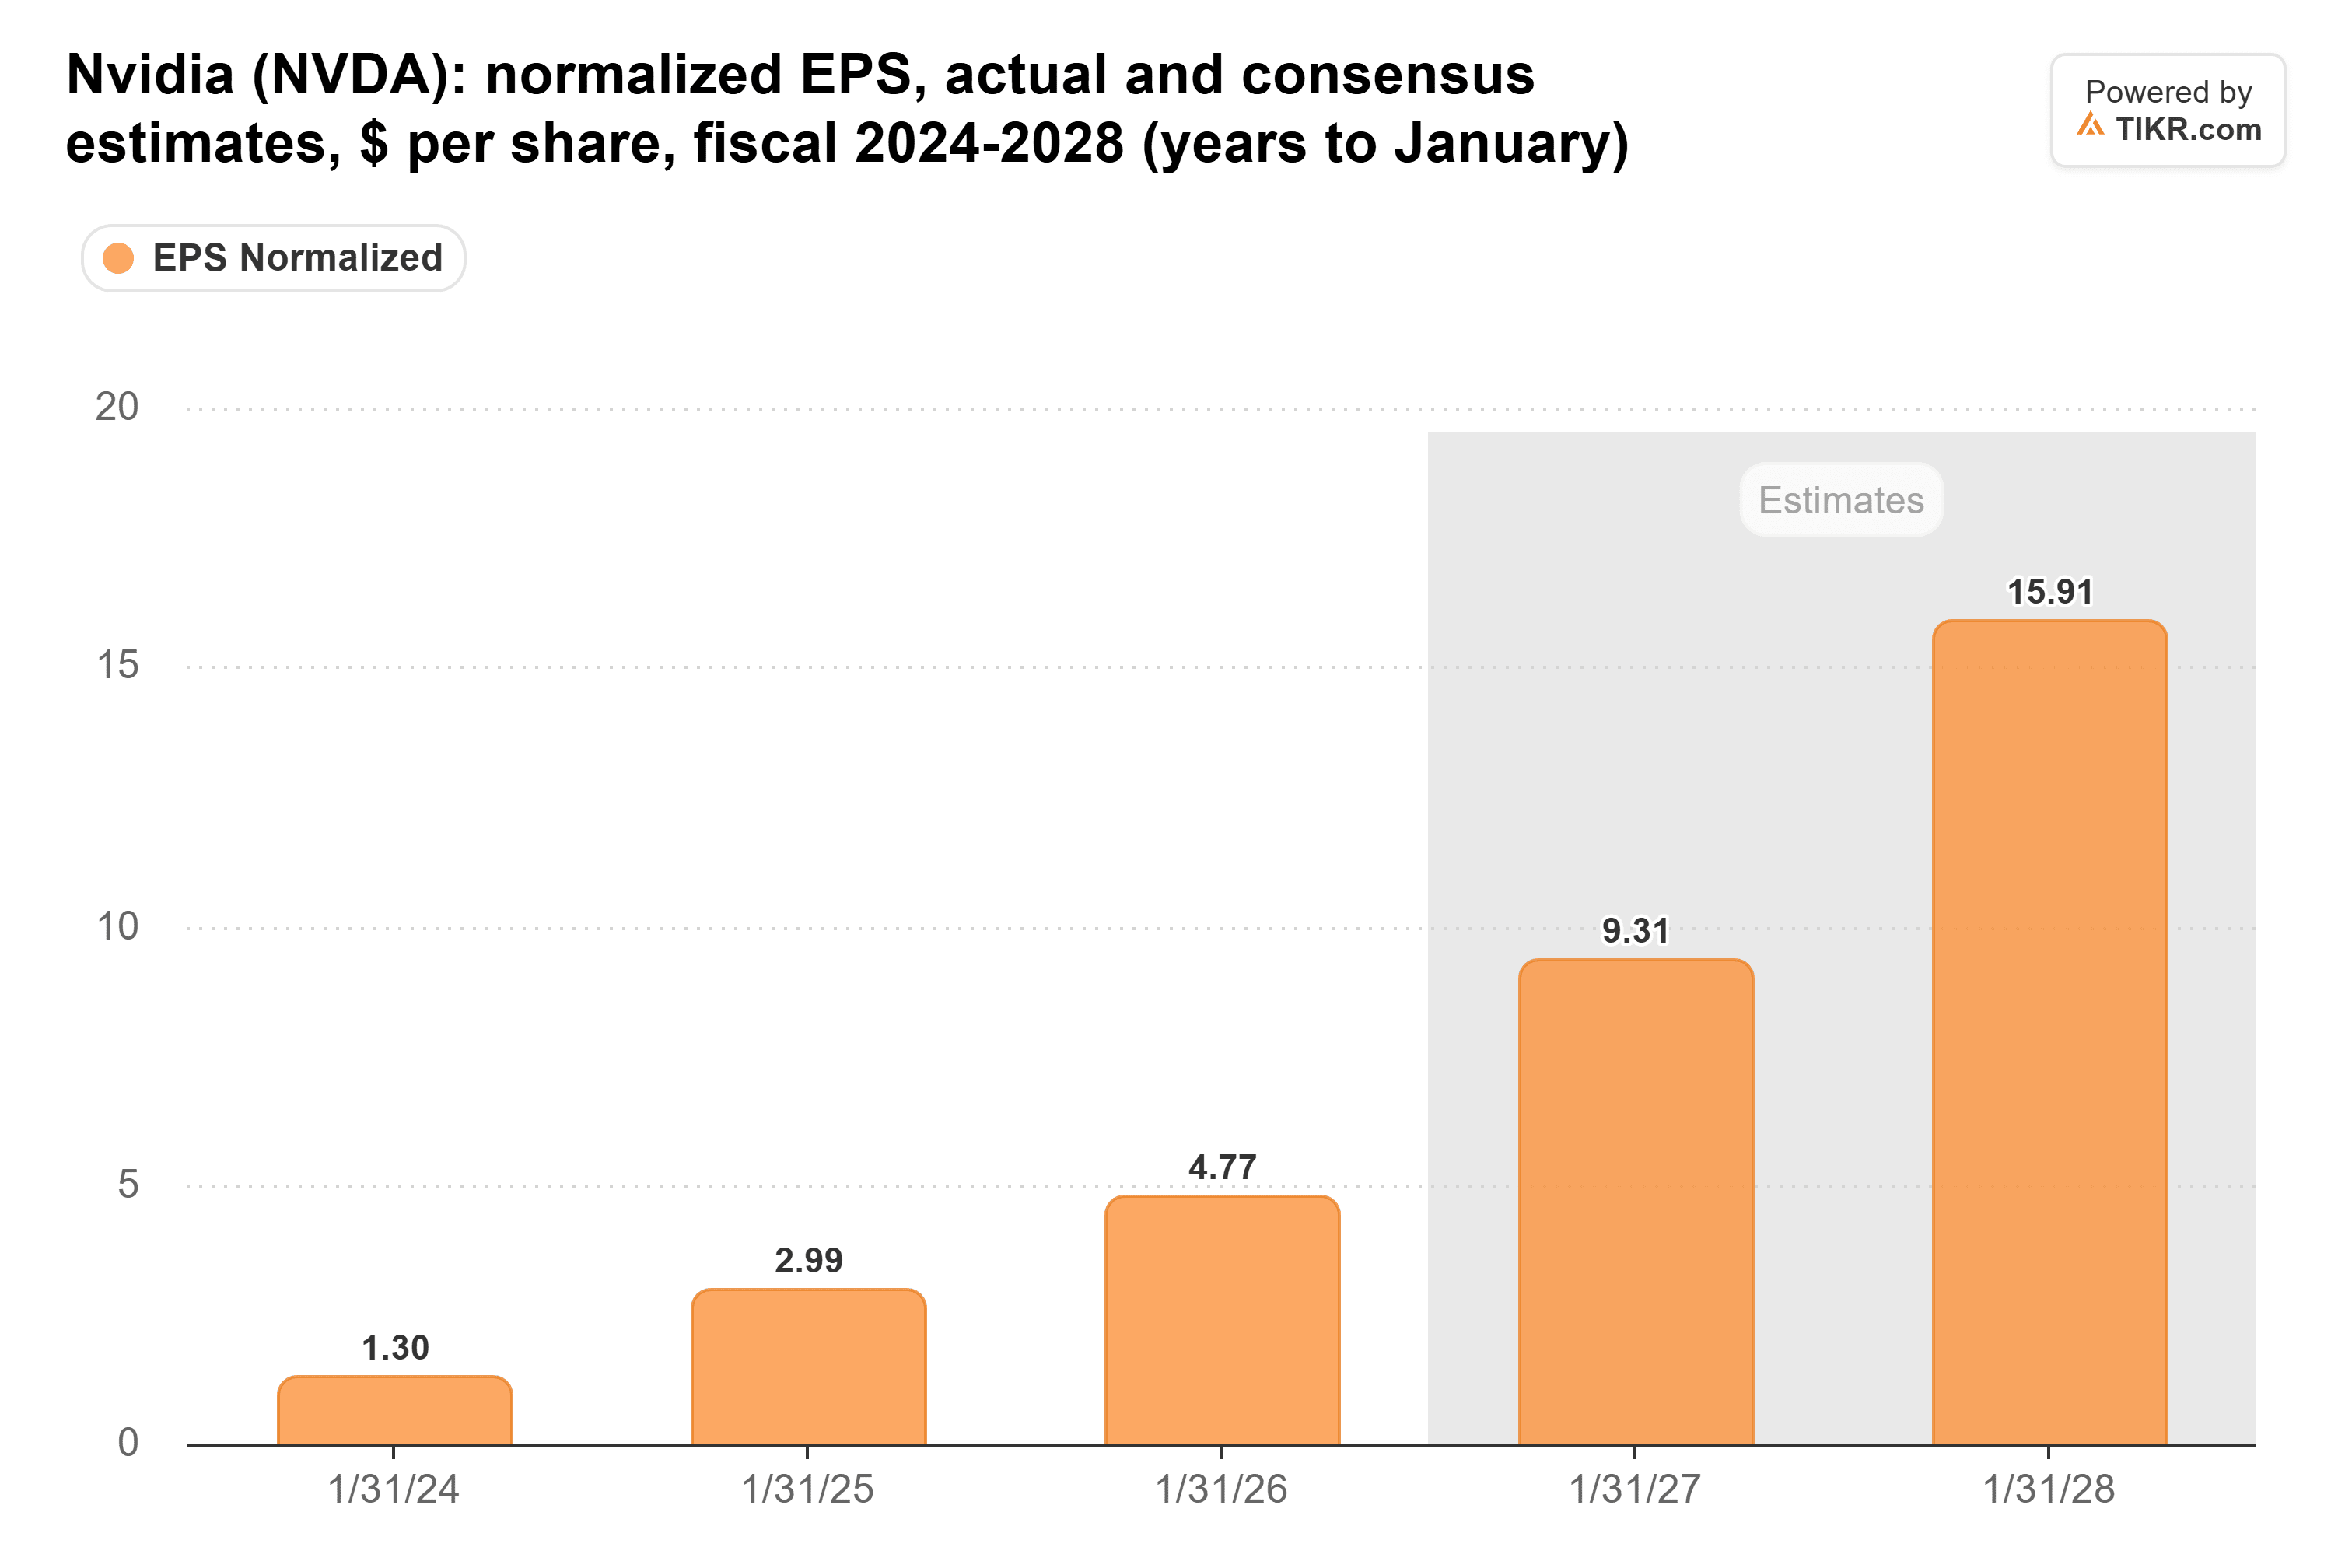
Apenas a estimativa para o ano fiscal de 2028 subiu 25% desde o final de junho.
O múltiplo foi na direção oposta. A NVIDIA era negociada a 15x os lucros forward em 5 de novembro, o mínimo de sua faixa de três anos e metade de sua média de 30x:
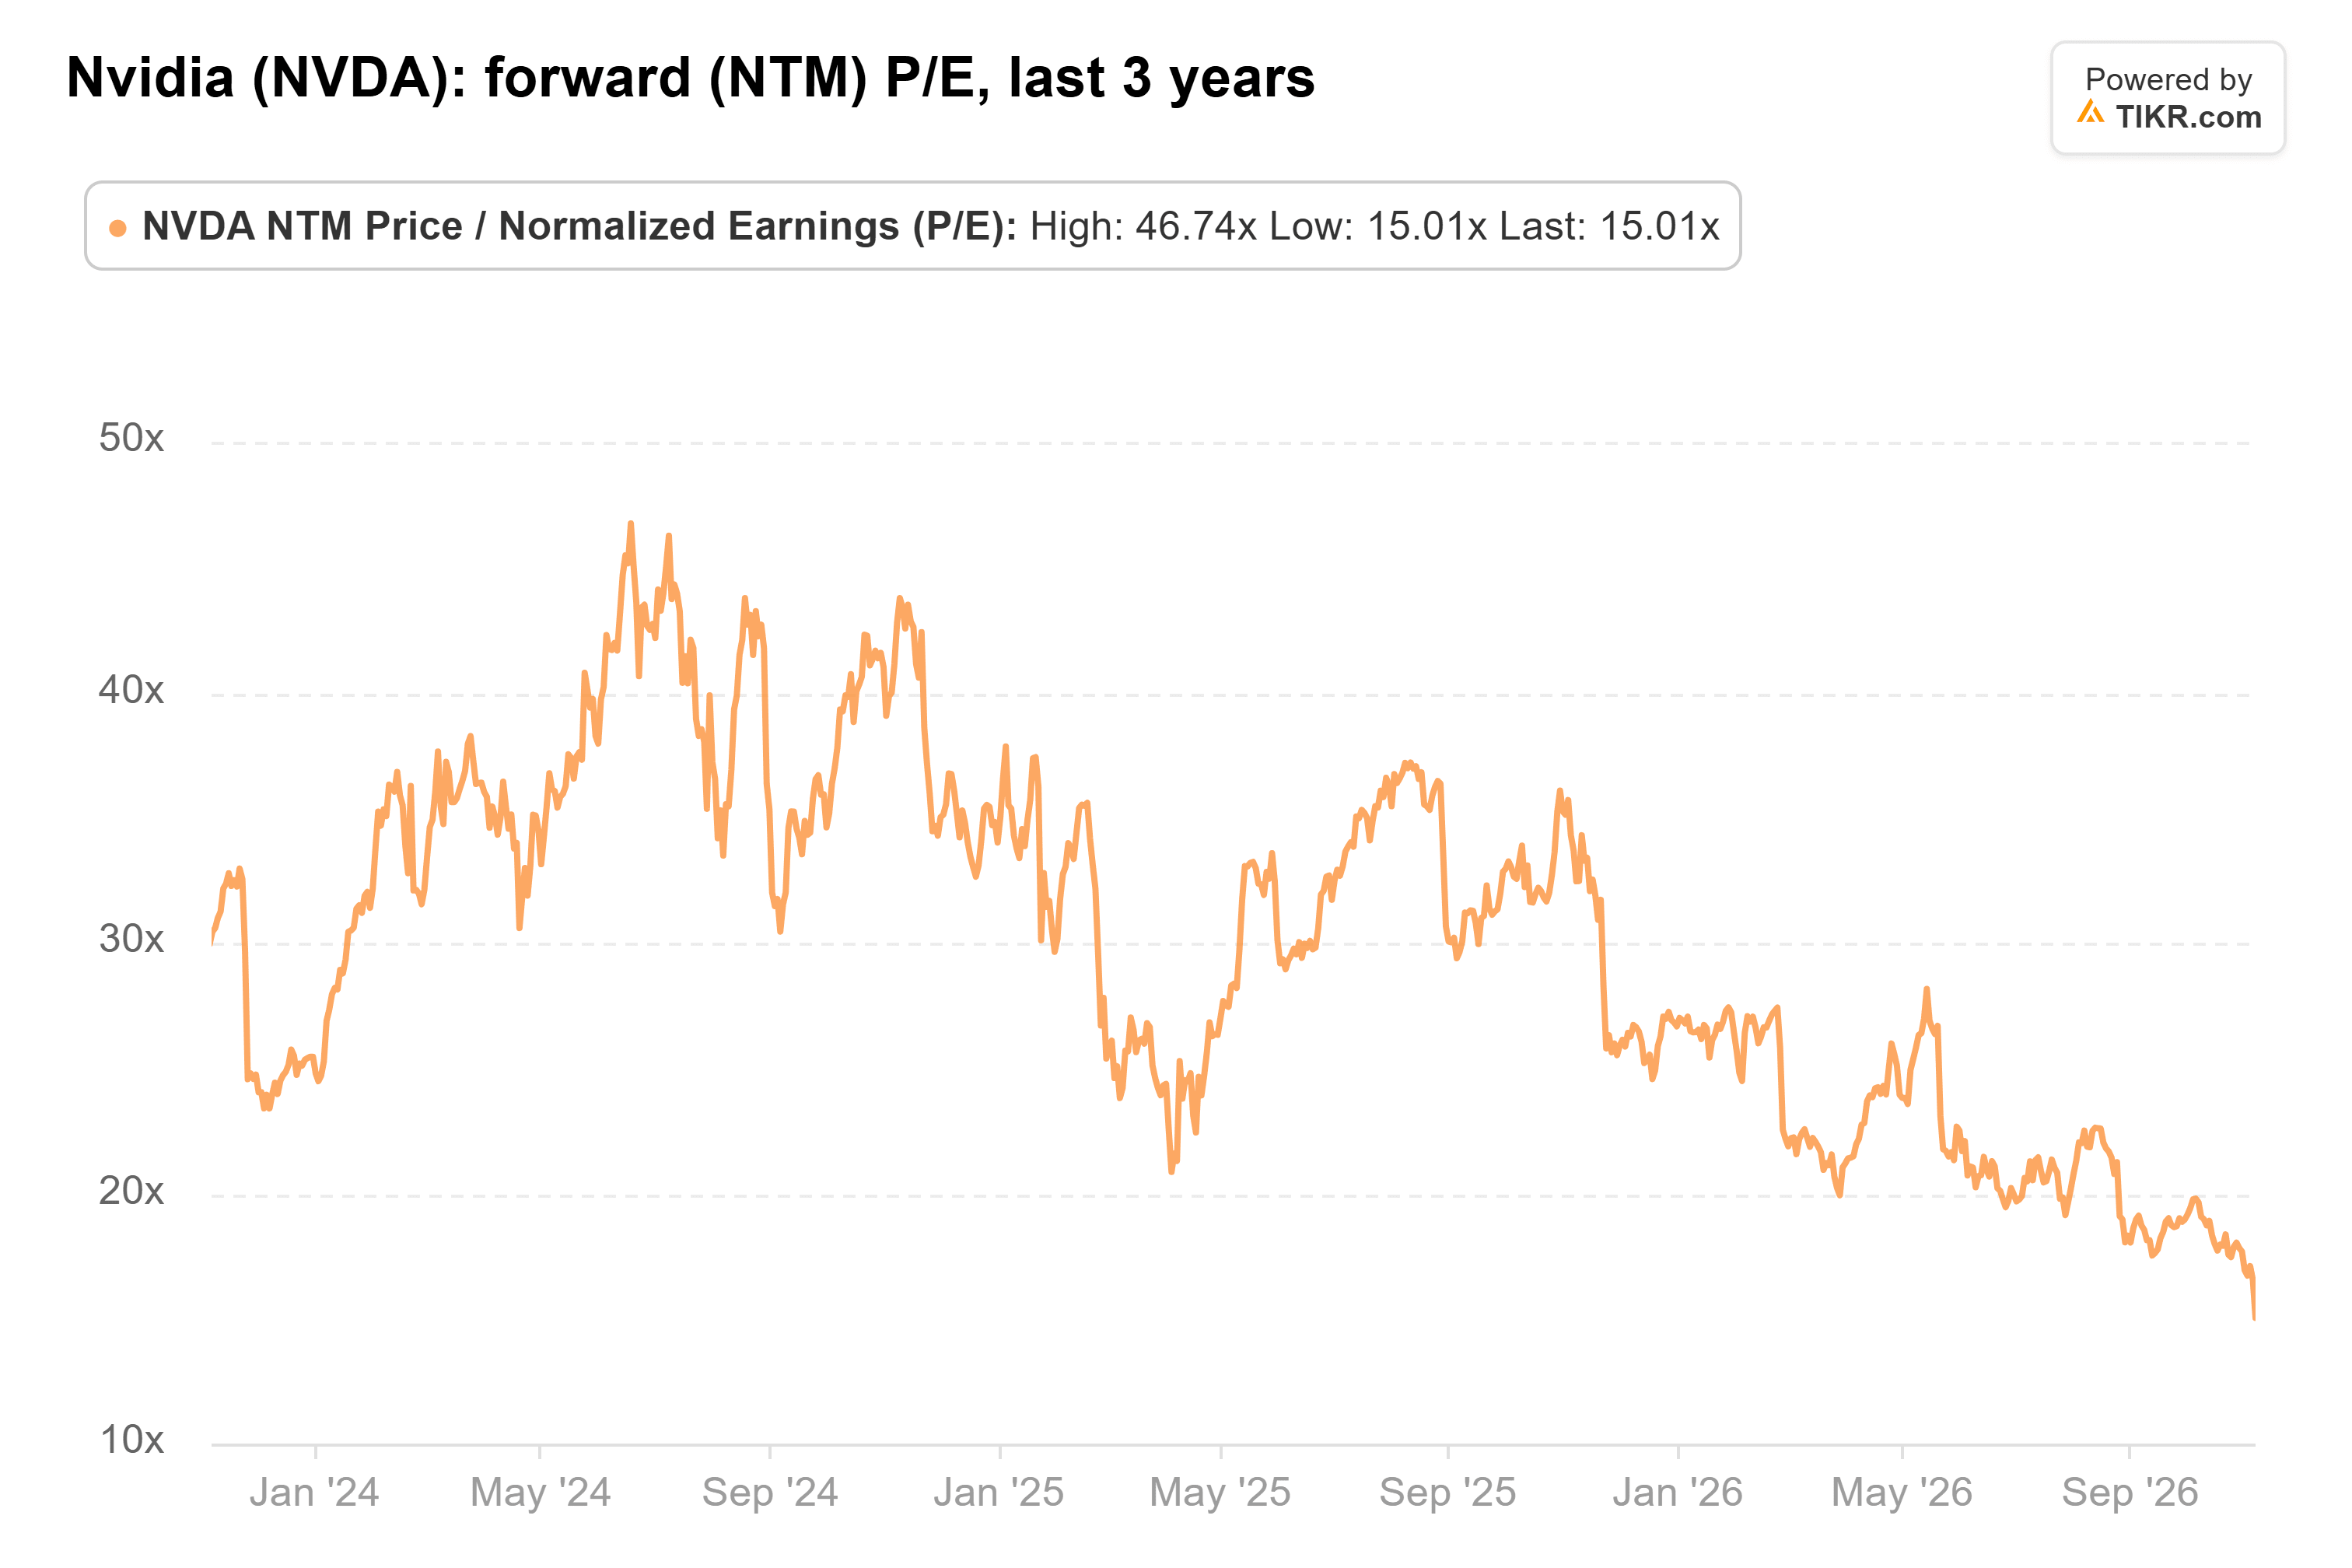
A leitura de Brown é que o mercado nunca acreditou que esse ritmo de crescimento continuaria em 2027 e 2028. A 15x, o múltiplo o apoia: os investidores estão pagando pelos próximos dois anos de lucros da NVIDIA como se fossem o pico. O consenso já tem o crescimento da receita desacelerando de 68,2% no ano fiscal de 2028 para 30,5% no ano fiscal de 2029.
O que é preciso para perder 40%
A 15x, um corte de 5% nos lucros forward da NVIDIA com o múltiplo mantido estável tira 5% da ação. Para perder 40%, o múltiplo também teria que encolher para cerca de 9,5x (15x × 0,60 ÷ 0,95).
As leituras trimestrais do P/L forward da NVIDIA no TIKR remontam a 2014, e nenhuma delas está abaixo de 14x.
Portanto, para que os 40% de Brown aconteçam, um pequeno corte teria que convencer os investidores de que o crescimento da NVIDIA para após o ano fiscal de 2028.
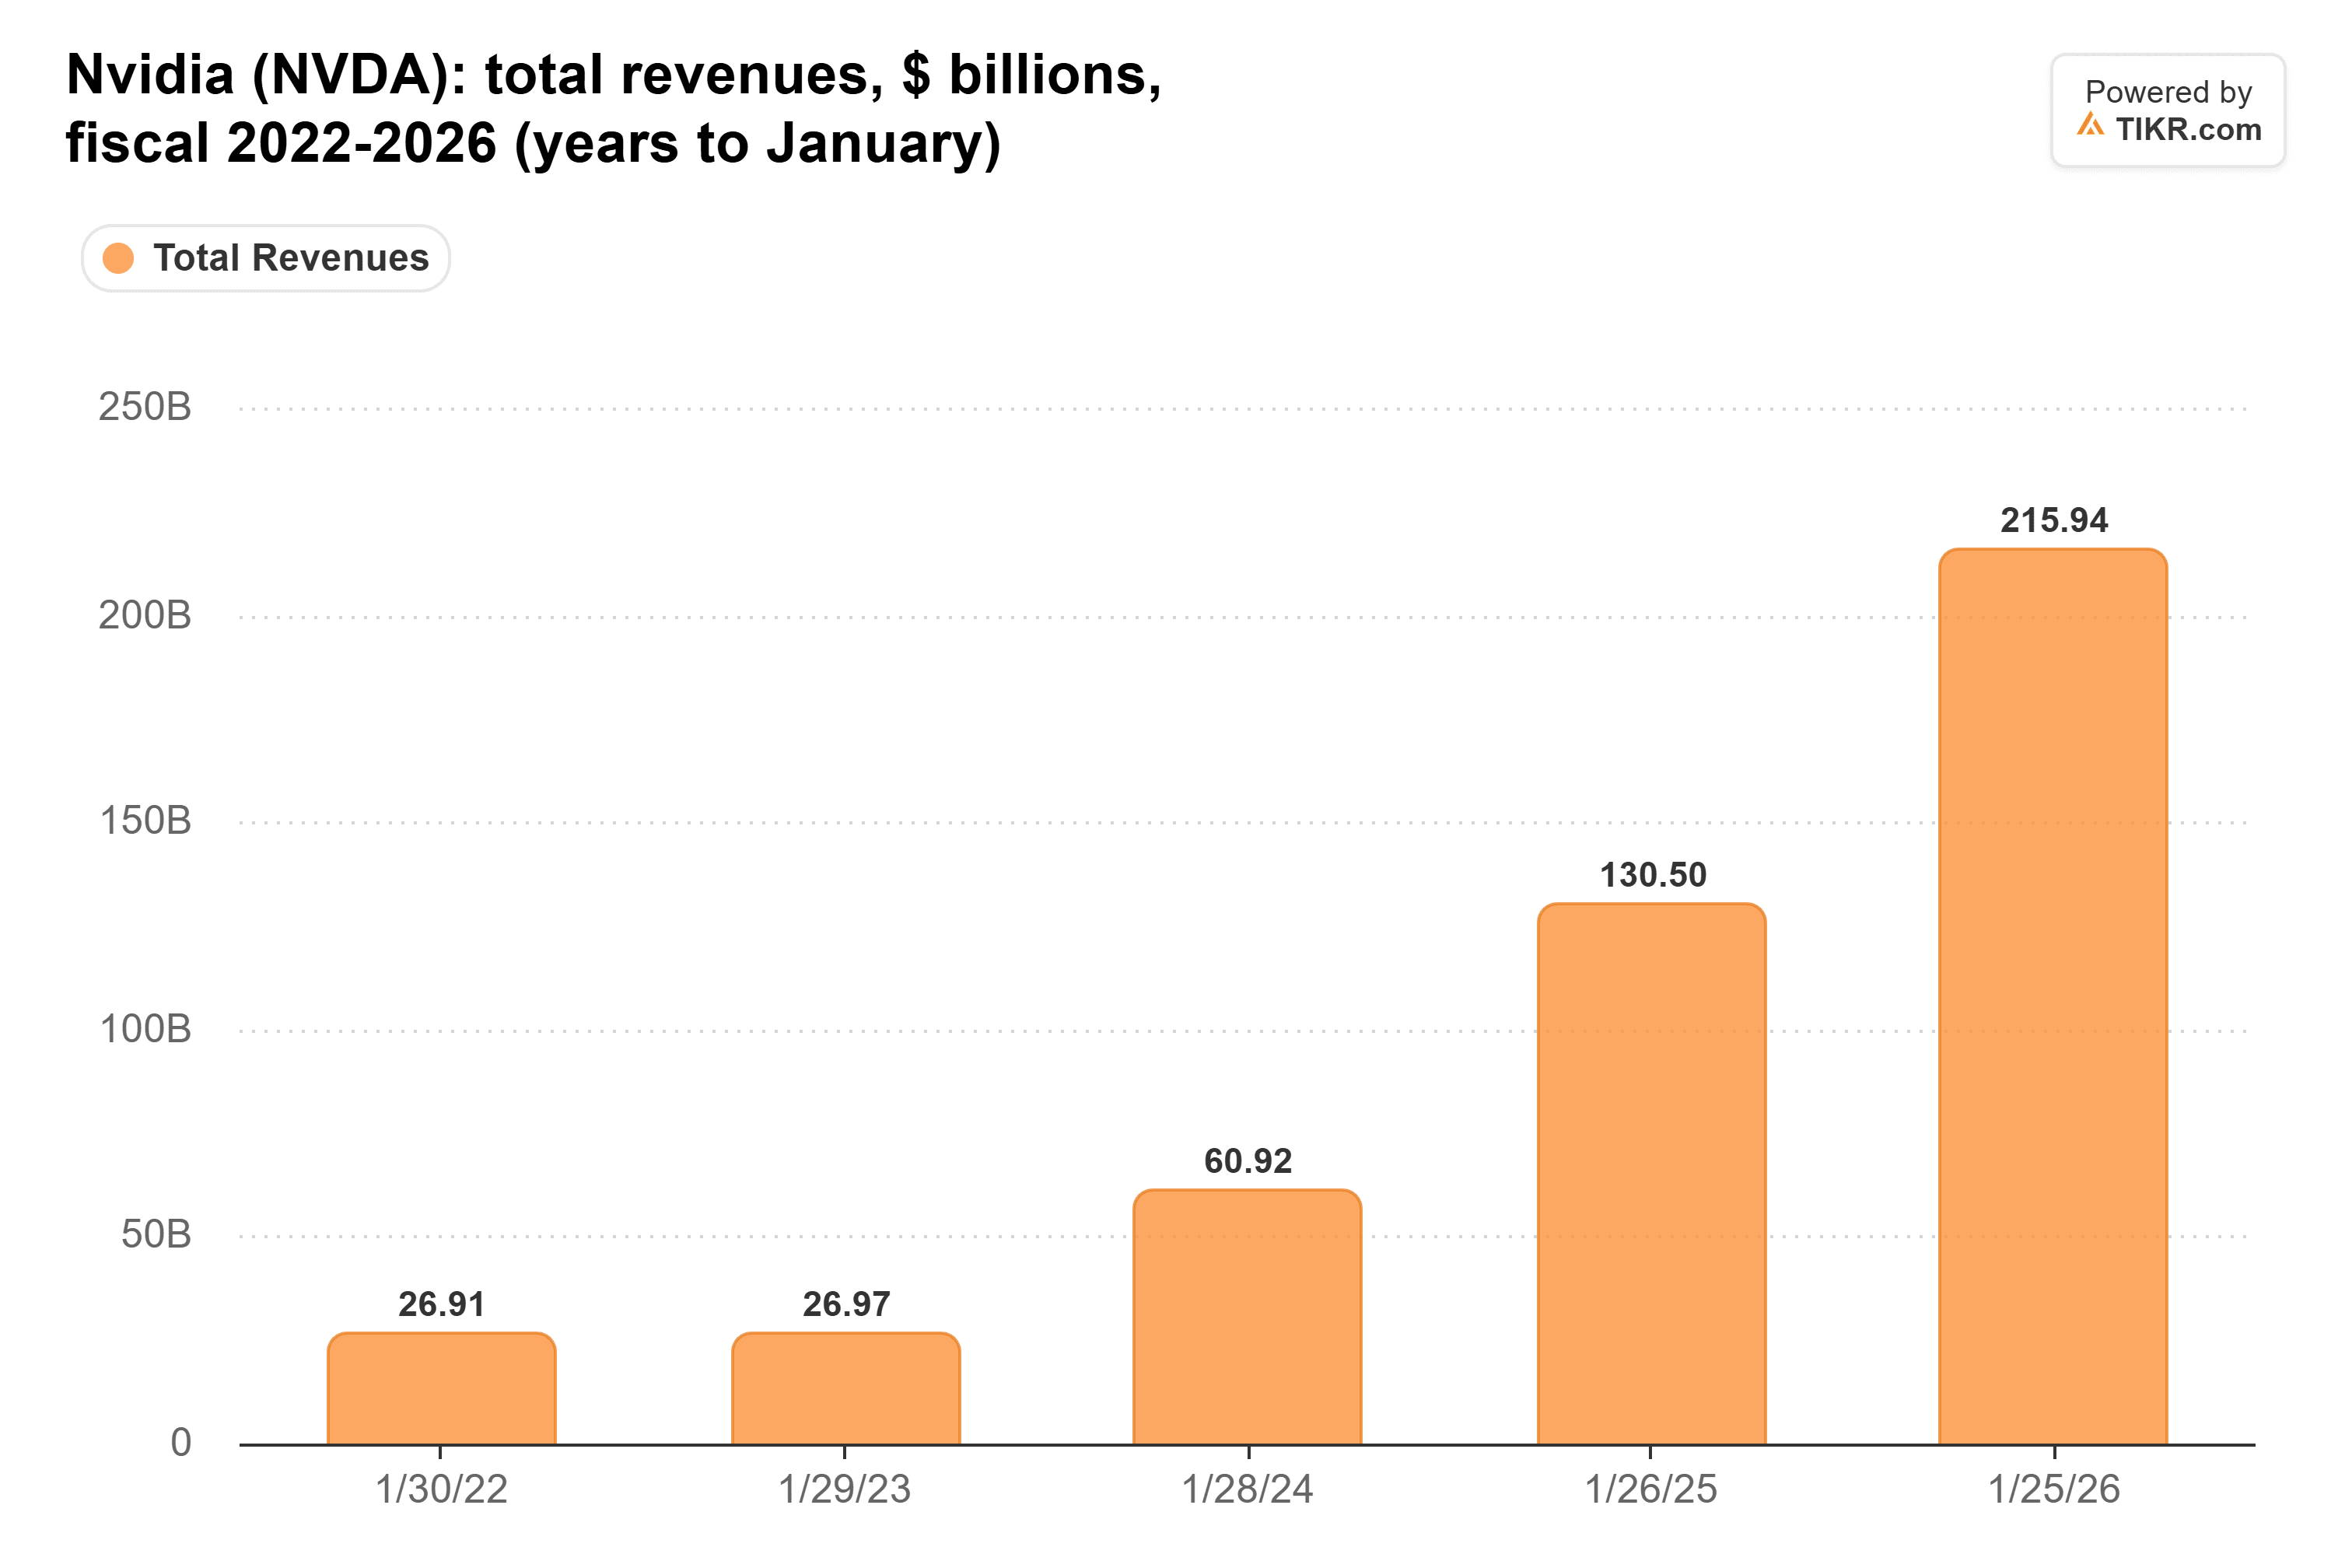
Os investidores da NVIDIA já passaram por uma estagnação antes. A receita foi plana em US$ 27,0 bilhões no ano fiscal de 2023, e a margem operacional pelo GAAP caiu para 15,7% de 37,3%. Em seguida, a receita cresceu oito vezes para US$ 215,9 bilhões nos três anos seguintes, conforme o boom da IA decolou:
O capitalista de risco Tomasz Tunguz vê como isso poderia acontecer novamente. No This Week in Startups, ele disse que os chips já estão parados em armazéns porque não há eletricidade suficiente para operá-los. Seu aviso: "em algum momento, os pedidos da NVIDIA atingem um platô simplesmente porque não podemos implantá-los nos EUA, e então você tem um choque sísmico nessas ações."
Essa preocupação é mais difícil de descartar após a eleição. Clientes com sede nos EUA trouxeram US$ 149,6 bilhões da receita da NVIDIA no ano fiscal de 2026, 69,3% do total.
O ano fiscal de 2028 não é o problema
Os próximos 12 meses não parecem ser onde esse corte ocorreria. A administração prevê uma receita do ano fiscal de 2028 cerca de 70% maior e diz que os limites de oferta determinam esse número. Ela também diz que as previsões dos clientes apontam para um crescimento que dobra. E a receita superou o topo da previsão da NVIDIA em cada um dos últimos três trimestres.
Jim Cramer fez o argumento otimista no Mad Money em 5 de novembro. Se a NVIDIA apenas atingir as estimativas, disse ele, "você teria uma ação com uma taxa de crescimento de 70% que está sendo vendida por menos de 12 vezes os lucros do próximo ano." O consenso apoia seu número de crescimento: passar de US$ 9,31 para US$ 15,91 é um salto de 71%.
Cramer acrescentou a ressalva ele mesmo: "Mas não é uma pechincha se o ano seguinte não puder crescer mais porque os EUA não permitirem novos data centers tão rápido quanto agora."
Brown está certo de que o risco é desequilibrado. Mas um corte de 5% nos lucros do próximo ano não tirará 40% da NVIDIA. Um corte no ano fiscal de 2029, o ano que tanto Cramer quanto Tunguz temem, poderia. A 15x, a ação já precifica grande parte desse medo, e esse desconto funciona como um amortecedor enquanto a perspectiva para o ano fiscal de 2028 se mantiver.
Claro, o primeiro teste vem em 17 de novembro, quando a NVIDIA reporta os resultados do terceiro trimestre contra uma previsão de US$ 108,0 bilhões, mais ou menos 2%. O que a administração disser sobre o ano fiscal de 2028, e se os clientes começarem a reduzir os planos de data centers nos EUA, importará mais do que o próprio trimestre.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!