Principais Conclusões
- O LPA ajustado da Starbucks saltou 54% para US$ 0,80 em seu quarto trimestre fiscal, e Jim Cramer disse no Mad Money que acha que a ação "vai para 125", 19% acima do fechamento de sexta-feira.
- Os lucros recuperaram apenas cerca de metade da queda do ano fiscal de 2025, e os analistas não esperam que eles superem o nível do ano fiscal de 2024 até o ano fiscal de 2028.
- No múltiplo P/L forward médio de cinco anos da ação de 29x, US$ 125 exigiriam um LPA de cerca de US$ 4,30, acima da faixa de previsão da administração para o ano fiscal de 2028.
- US$ 125 representam cerca de 33,5x as estimativas para o ano fiscal de 2028, contra 28x ao preço atual, então é necessário um múltiplo mais alto ou lucros acima da faixa de previsão da administração.
Starbucks (SBUX) acabou de reportar um salto de 54% no lucro por ação ajustado, e Jim Cramer acha que a ação ainda tem muito espaço para subir.
No Mad Money de quarta-feira, um ouvinte perguntou se Brian Niccol estava levando a Starbucks para uma máxima histórica. As ações da Starbucks subiram 5% naquele dia enquanto as ações de restaurantes se valorizavam com o lucro acima do esperado do McDonald's. Cramer chamou de "um café realmente bom e um ótimo lugar para investir com um agente de turnaround no comando", e então deu seu número: "Acho que a ação vai para 125."
Isso é 19% acima do fechamento de sexta-feira a US$ 105,41. Cramer não disse quando, então a pergunta útil é o que a Starbucks precisaria lucrar para chegar lá.
Os Lucros Estão Apenas na Metade do Caminho de Volta
O quarto trimestre, até 27 de setembro, foi forte. O LPA ajustado de US$ 0,80 superou os US$ 0,73 esperados, as vendas comparáveis nos EUA subiram 7,7% e a margem operacional ajustada subiu 4,6 pontos percentuais para 14,0%. Para o ano fiscal de 2026, o LPA ajustado subiu 28% para US$ 2,72.
Mas isso vem após um ano ruim. O LPA normalizado caiu de US$ 3,31 no ano fiscal de 2024 para US$ 2,13 no ano fiscal de 2025, então o ano fiscal de 2026 recuperou cerca de metade da queda. Os analistas esperam US$ 3,22 no ano fiscal de 2027 e US$ 3,73 no ano fiscal de 2028, o primeiro ano acima do ano fiscal de 2024:
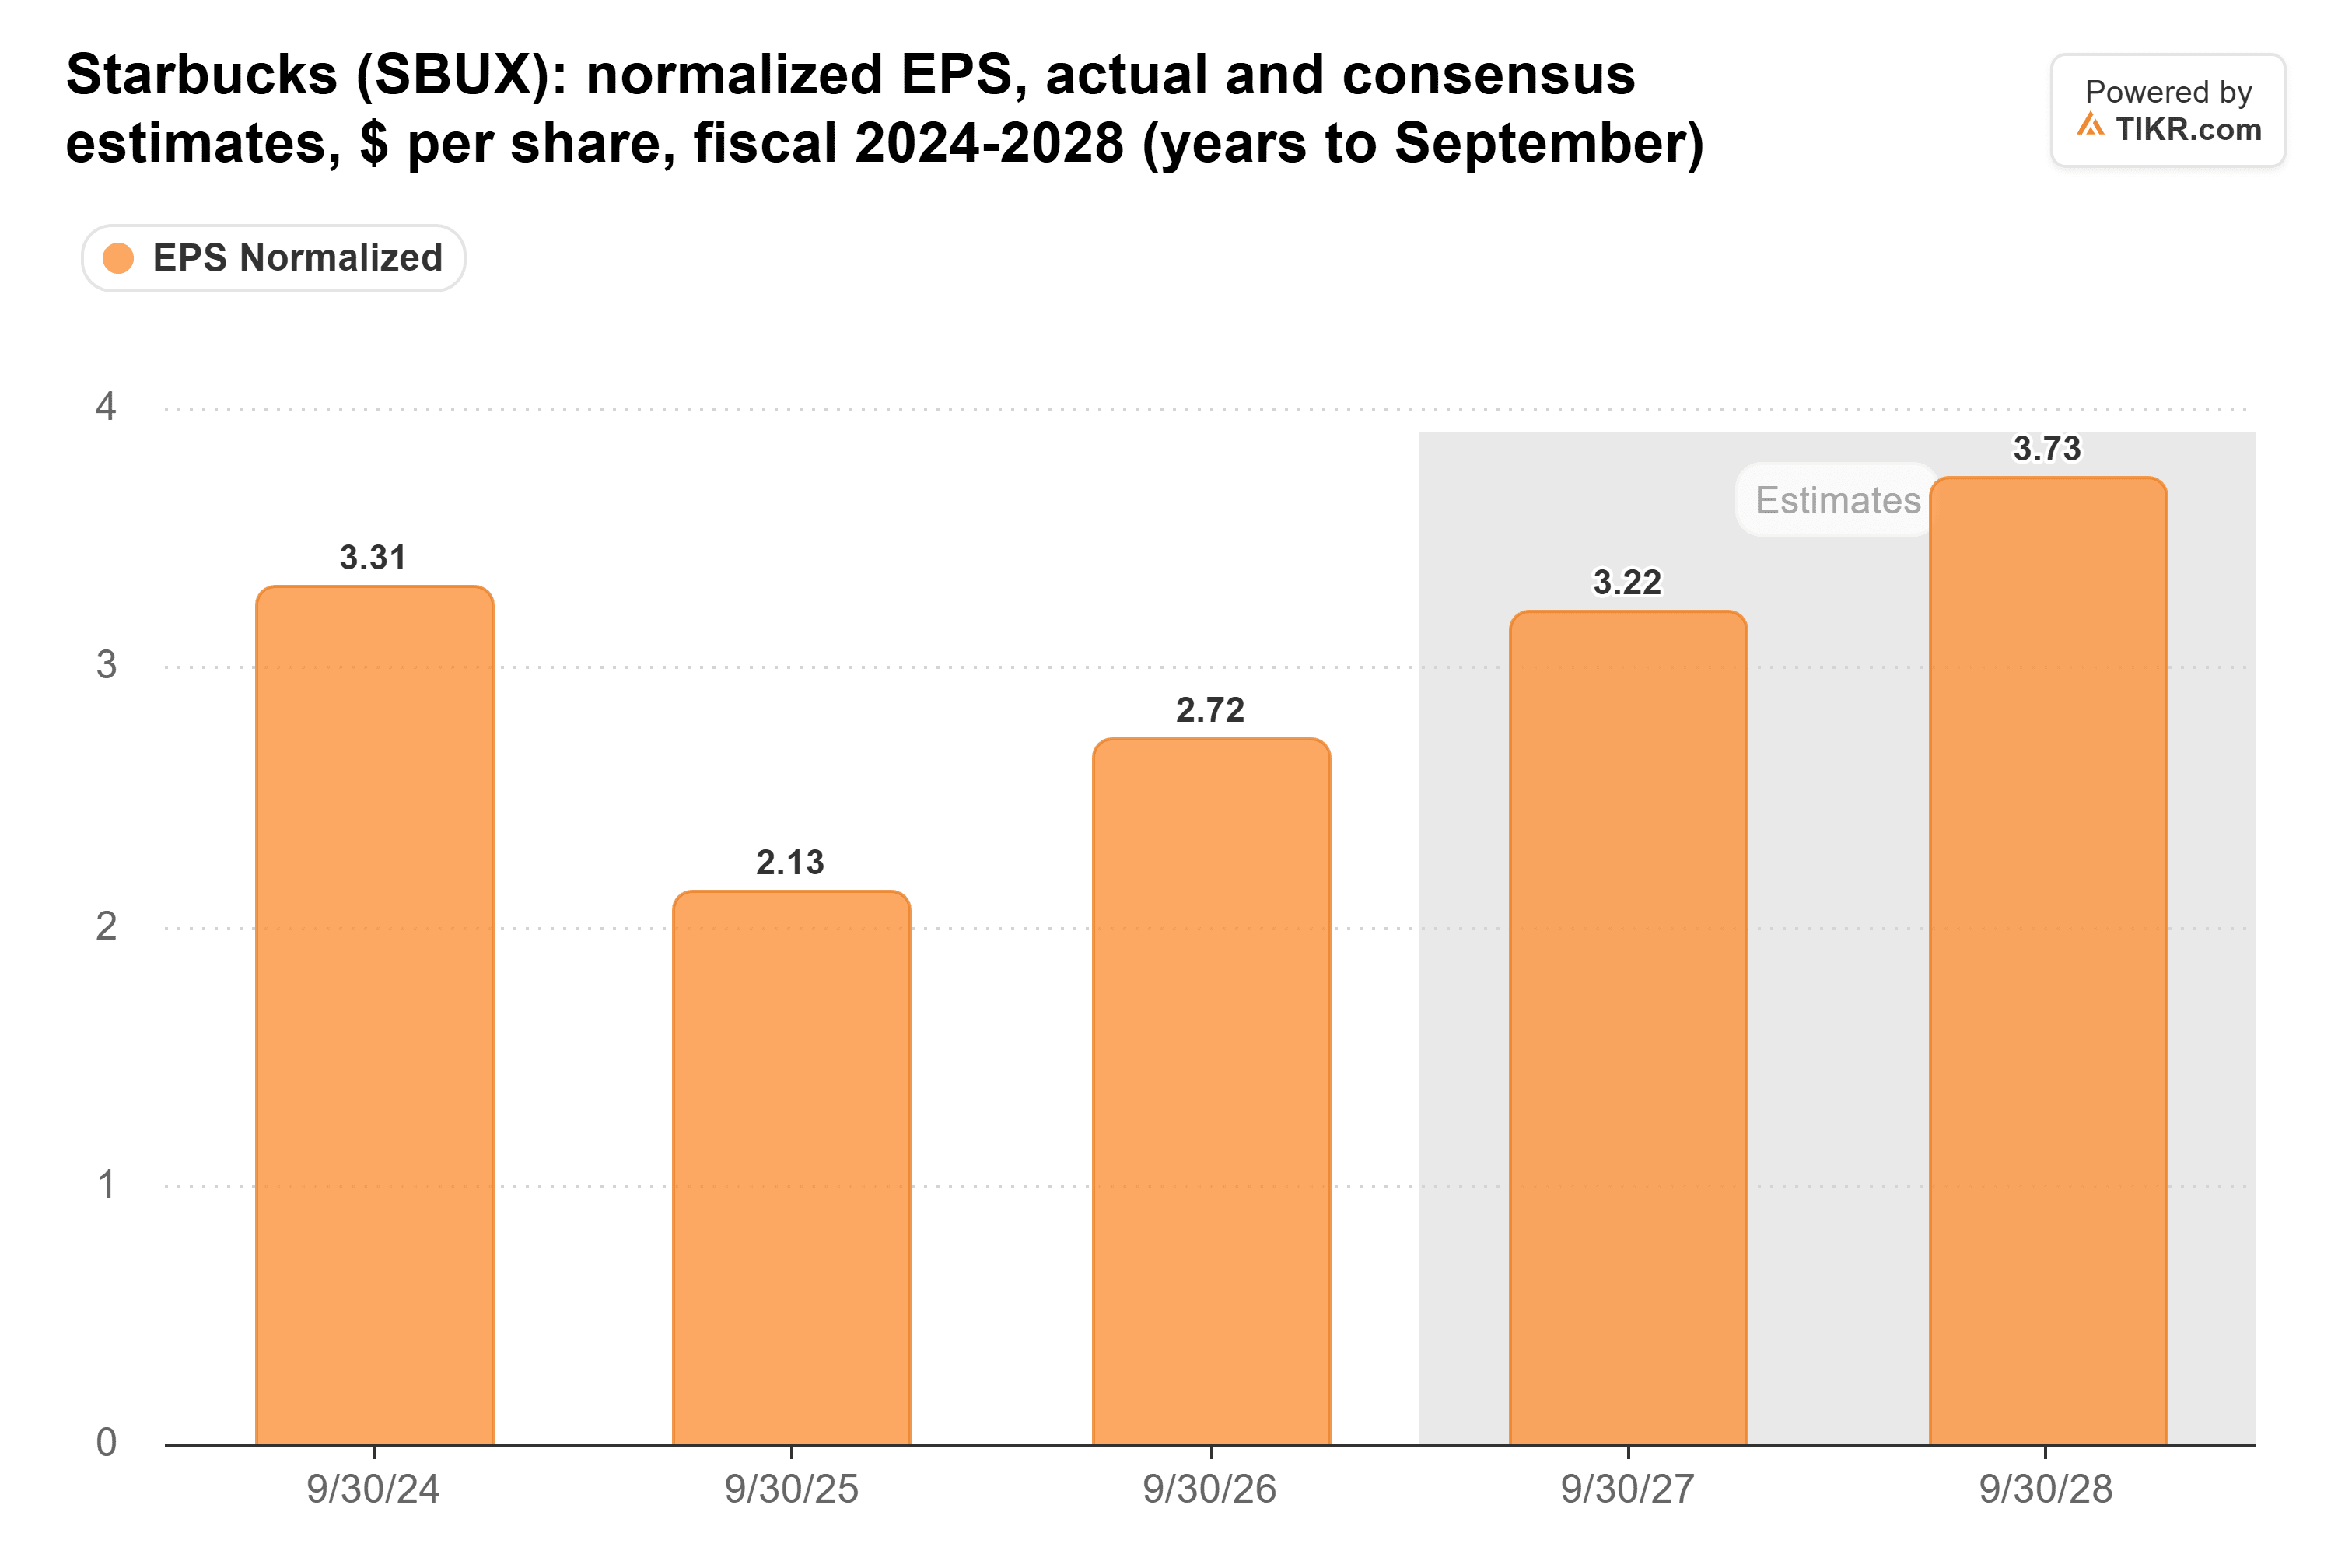
O número do ano fiscal de 2027 é favorecido por uma 53ª semana que vale um pouco mais de US$ 0,10. Sem ela, o crescimento está mais próximo de 15% do que de 18%, e a estimativa já está acima do ponto médio da previsão da administração de US$ 3,15-US$ 3,25.
O TIKR Acompanha 35 Analistas na Starbucks. Quantos Dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda na Starbucks, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Starbucks
O Que Seria Necessário para US$ 125
A Starbucks negocia a cerca de 33x os lucros futuros, acima de sua média de cinco anos de 29x, embora bem abaixo do pico de 42x de janeiro:
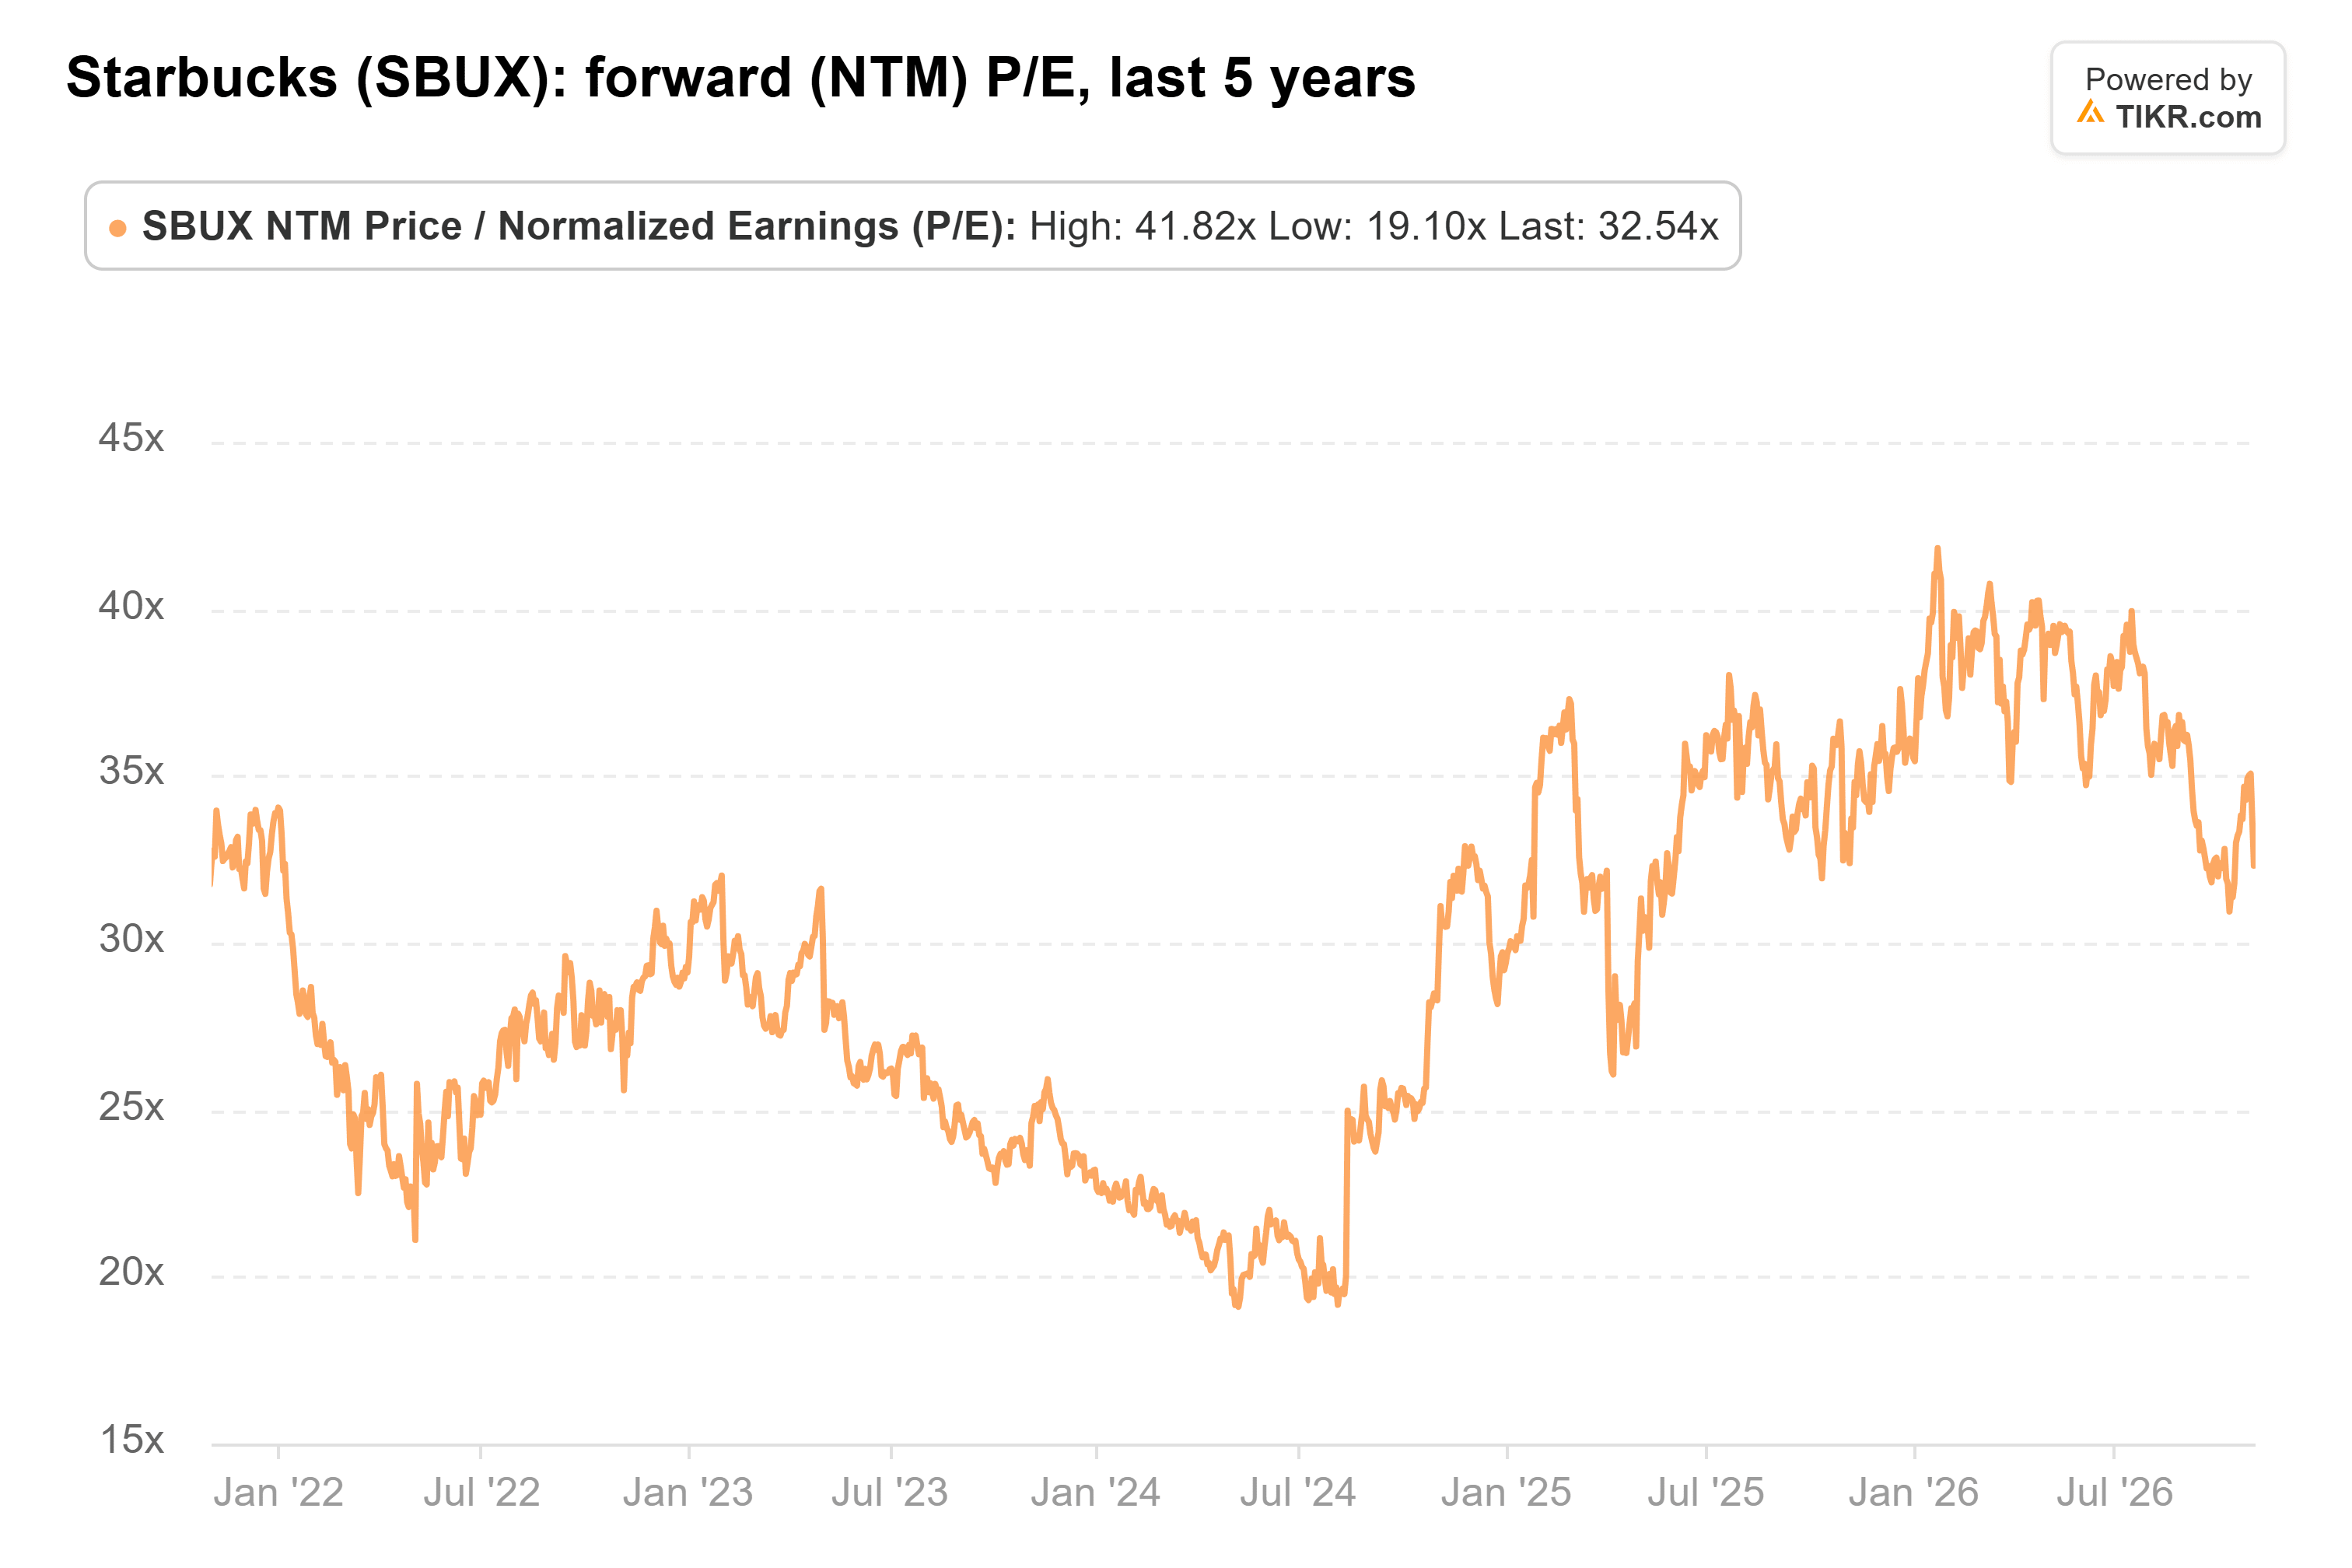
US$ 125 equivalem a cerca de 33,5x os US$ 3,73 que os analistas esperam para o ano fiscal de 2028, contra 28x ao preço atual. Na média de 29x, US$ 3,73 valem cerca de US$ 108, e atingir US$ 125 exige cerca de US$ 4,30 por ação, acima do topo da faixa de US$ 3,35-US$ 4,00 para o ano fiscal de 2028 definida pela administração em janeiro. Essa faixa também foi definida antes do joint venture na China, que a Starbucks disse que reduziria cerca de US$ 0,15 por ação.
Tudo Se Resume às Margens
As vendas não serão suficientes. A Starbucks prevê uma queda de cerca de 1% na receita do ano fiscal de 2027, principalmente devido à mudança na China, mesmo com aproximadamente US$ 700 milhões da semana extra.
As margens estão se movendo na direção certa. A margem EBIT, conforme medida pelo TIKR, subiu de 7,5% no trimestre até março de 2025 para 12,8% no trimestre até setembro de 2026:
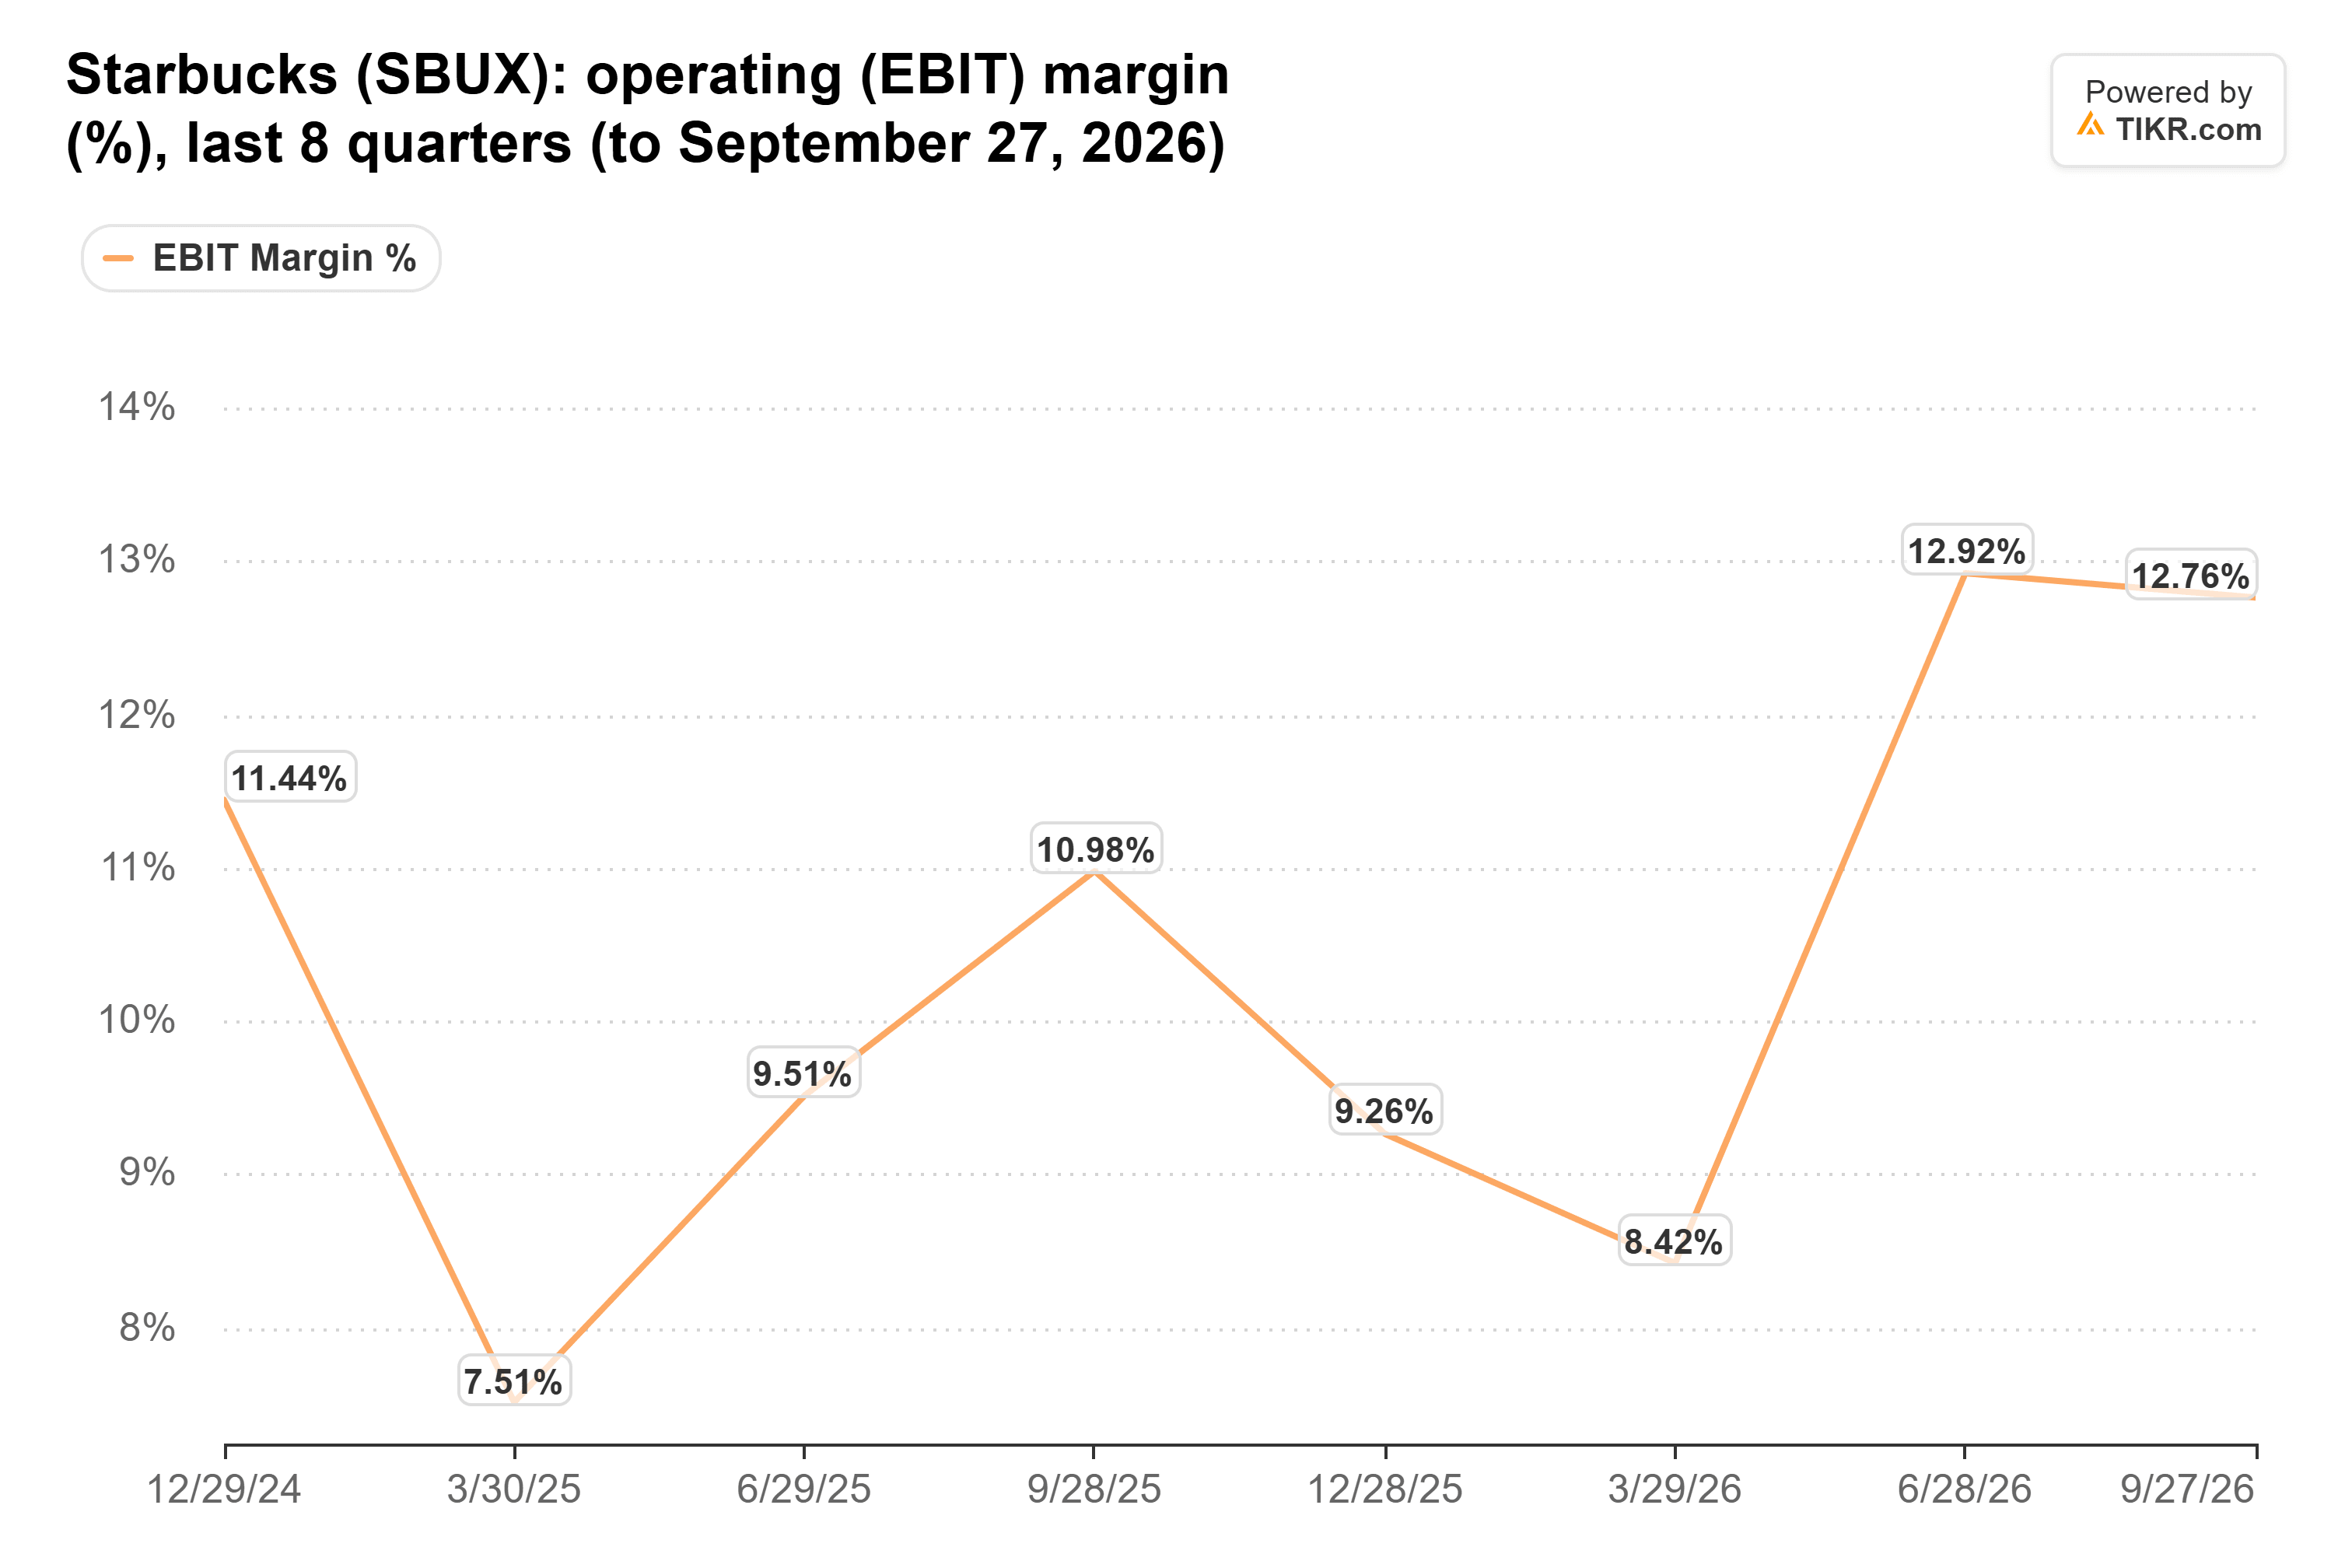
A administração tem como meta uma margem operacional ajustada de 13,5%-15,0% no ano fiscal de 2028 e diz que pode ganhar 17%-18% novamente ao longo do tempo. Sua previsão para o ano fiscal de 2027 de 13,5%-14,0% já se sobrepõe a essa faixa, então o plano está no caminho certo. Mas US$ 125 ainda exigem lucros acima desse plano, ou que os investidores paguem um múltiplo mais alto do que pagam hoje.
O exterior é o ponto fraco. As vendas comparáveis internacionais cresceram apenas 0,9% contra os aproximadamente 3% esperados, um início desconfortável para o objetivo de Niccol de dobrar as lojas no exterior para mais de 40.000.
A Starbucks Precisa Comprovar o Tráfego
O turnaround é real, mas a 33x, os investidores já estão pagando pelo plano da administração. As transações nos EUA subiram 2,4% no quarto trimestre, abaixo dos 4,2% do terceiro, enquanto o ticket fez o trabalho pesado com 5,2%. Eu esperaria o tráfego voltar a aumentar antes de pagar pelos US$ 125 de Cramer.
A Starbucks reporta seu primeiro trimestre fiscal no final de janeiro, contra um aumento de 3% nas transações nos EUA um ano antes. Um crescimento sobre esse nível tornaria US$ 125 mais fáceis de acreditar.
Então, Qual É o Valor Real da Ação da Starbucks?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Starbucks poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Valorize a Starbucks gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!