Principais Conclusões
- A ação da Intel subiu 61% em 2026, mas está 58% abaixo de seu máximo de 30 de junho após uma previsão fraca para o quarto trimestre em 29 de outubro.
- A Intel não está quebrada: a receita de data center e IA subiu 78% no último trimestre, e a empresa não consegue fabricar chips de servidor suficientes para atender à demanda.
- Essa lacuna de oferta está ajudando a AMD a ganhar pedidos de servidores, e os analistas cortaram a estimativa de lucro da Intel para 2027.
- A 40x os lucros futuros, a ação ainda está precificada para uma recuperação, então o relatório do final de janeiro precisa mostrar a oferta e as margens voltando.
A Intel (INTC) subiu 61% em 2026. Isso é o que resta de uma alta que quase quadruplicou a ação até seu pico em 30 de junho. Agora ela está 58% abaixo desse pico, e 43% no último mês, após uma previsão fraca para o quarto trimestre em 29 de outubro.
Enquanto isso, a Advanced Micro Devices (AMD) está lá para pegar os pedidos de servidores que a Intel não consegue atender.
Jim Cramer não se conteve no Mad Money na noite seguinte: "é uma empresa quebrada porque a empresa deu previsões muito fracas para 2027."
Eu acho que "quebrada" é exagero. Mas também não estou pronto para comprar ainda.
Uma recuperação real, paga com novas ações
A Intel teve um grande ano antes das previsões. A receita do segundo trimestre subiu 25% para US$ 16,1 bilhões, a receita de data center e IA saltou 59%, e a margem bruta não-GAAP subiu para 41,8% de 29,7% um ano antes. O terceiro trimestre superou as próprias previsões da Intel, com receita subindo 21% para US$ 16,5 bilhões, receita de data center e IA subindo 78% para US$ 7,3 bilhões, e margem bruta não-GAAP em 44,1%.
A Intel está pagando por mais capacidade em parte com novas ações. Em agosto, ela vendeu ações a US$ 95 por ação e aumentou a oferta para US$ 20 bilhões de US$ 15 bilhões. O comunicado do terceiro trimestre coloca o total final em US$ 23 bilhões.
O TIKR acompanha 49 analistas na Intel. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Intel, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Intel
Então as previsões ficaram aquém
A Intel previu a receita do quarto trimestre entre US$ 15,0 bilhões e US$ 16,0 bilhões, contra os aproximadamente US$ 17,1 bilhões que os analistas esperavam. Ela também previu a margem bruta não-GAAP caindo para 38% e o EPS não-GAAP para US$ 0,25. O CFO David Zinsner disse que a Intel vê "a desaceleração do PC continuando pelo menos até a primeira metade do próximo ano."
A oferta também prejudicou. Uma explosão em 14 de outubro fechou a fábrica da Intel em Kiryat Gat, Israel, por cerca de duas semanas, a um custo de cerca de US$ 300 milhões em receita. E a escassez de substratos está limitando os embarques de seus chips de servidor Xeon. A administração também chamou 2027 de um "ano de investimento".
A ação caiu 29% em 30 de outubro, e o BofA a rebaixou para Neutra.
A Intel não consegue fabricar chips suficientes
É por isso que "quebrada" não se encaixa. O CEO Lip-Bu Tan disse no comunicado do terceiro trimestre: "Nossa prioridade imediata é desbloquear oferta adicional para atender à demanda extraordinária por nossa família Xeon."
A AMD está feliz em preencher a lacuna. Sua receita de data center subiu 97% para US$ 8,5 bilhões no terceiro trimestre com recorde de vendas de CPUs para servidores, conforme relatado em 3 de novembro. A Morgan Stanley vê a receita de CPU para servidores da AMD crescendo 100% em 2027. A ação da AMD subiu 138% em 2026.
Tan está apostando que a Intel pode consertar isso. Ele comprou 150.000 ações em 2 de novembro por cerca de US$ 9,7 milhões, ou aproximadamente US$ 64,73 por ação. Isso é cerca de dois terços do preço de oferta de US$ 95 de agosto.
Ainda precificada para uma virada
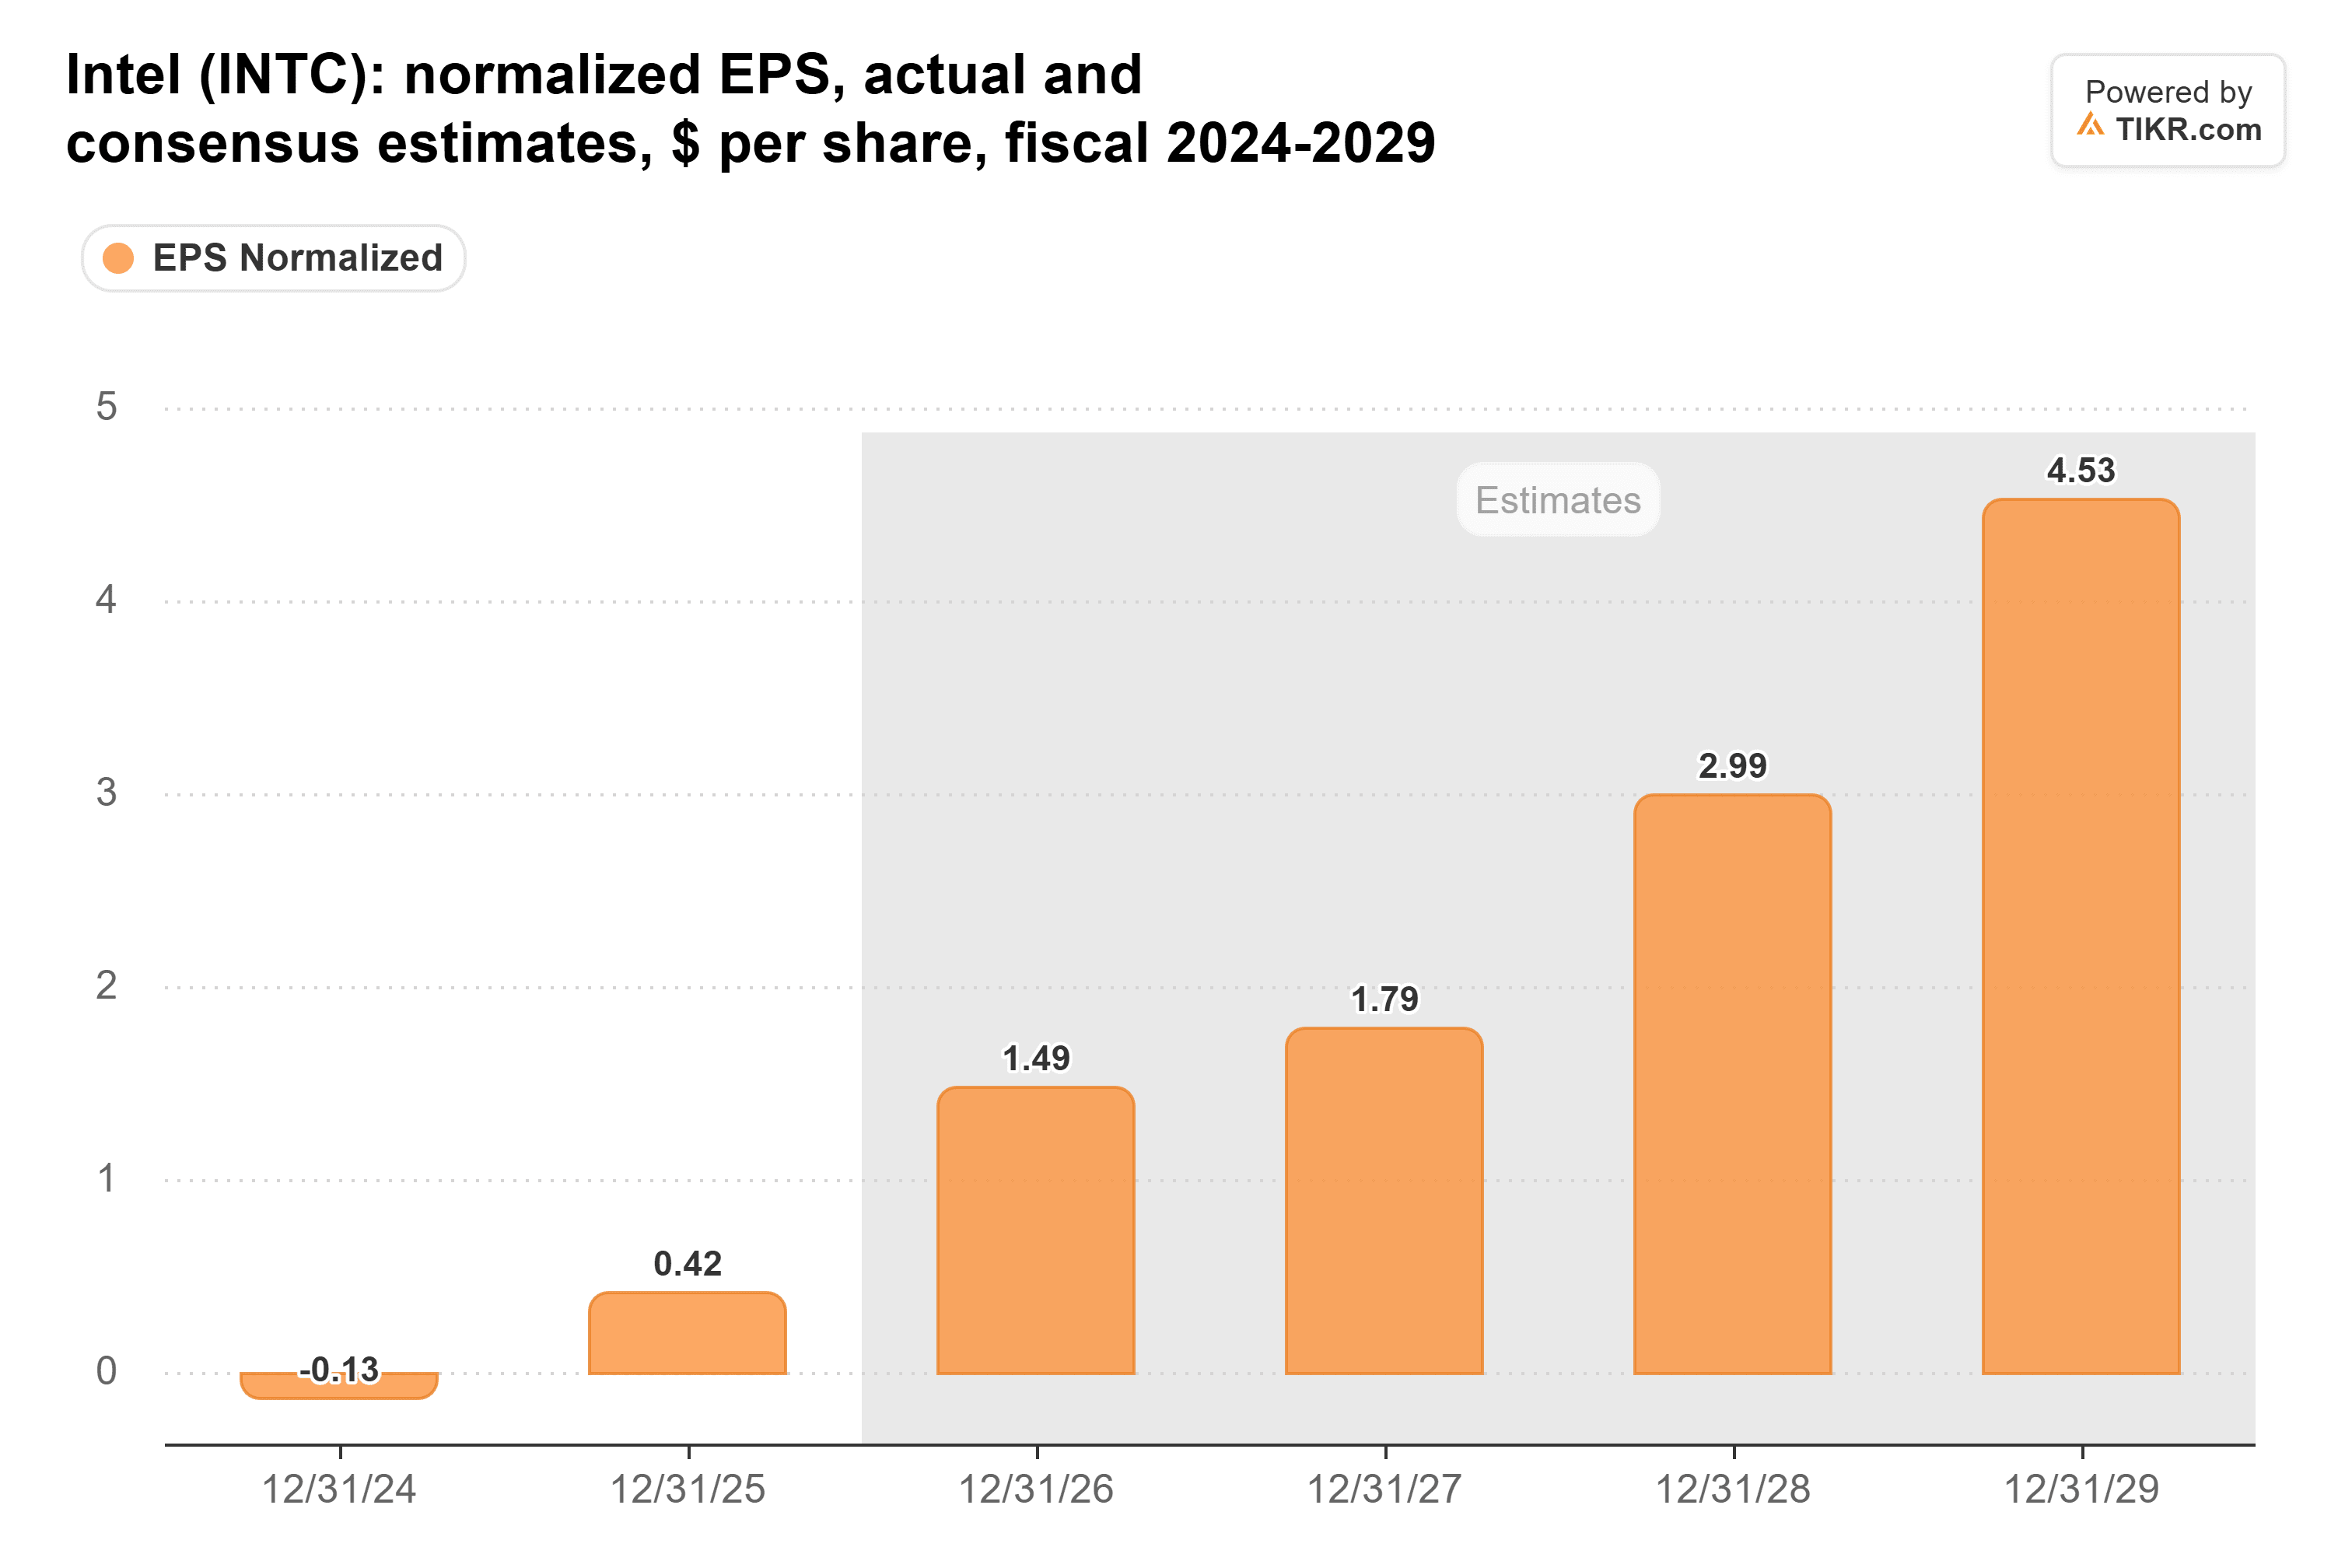
Os analistas cortaram sua estimativa de EPS normalizado para 2027 para US$ 1,79, de US$ 2,11 antes do relatório. Mas eles ainda veem a Intel lucrando US$ 2,99 por ação em 2028:
A Intel era negociada a 40x os lucros futuros em 6 de novembro, abaixo de sua média de cinco anos de 50x:
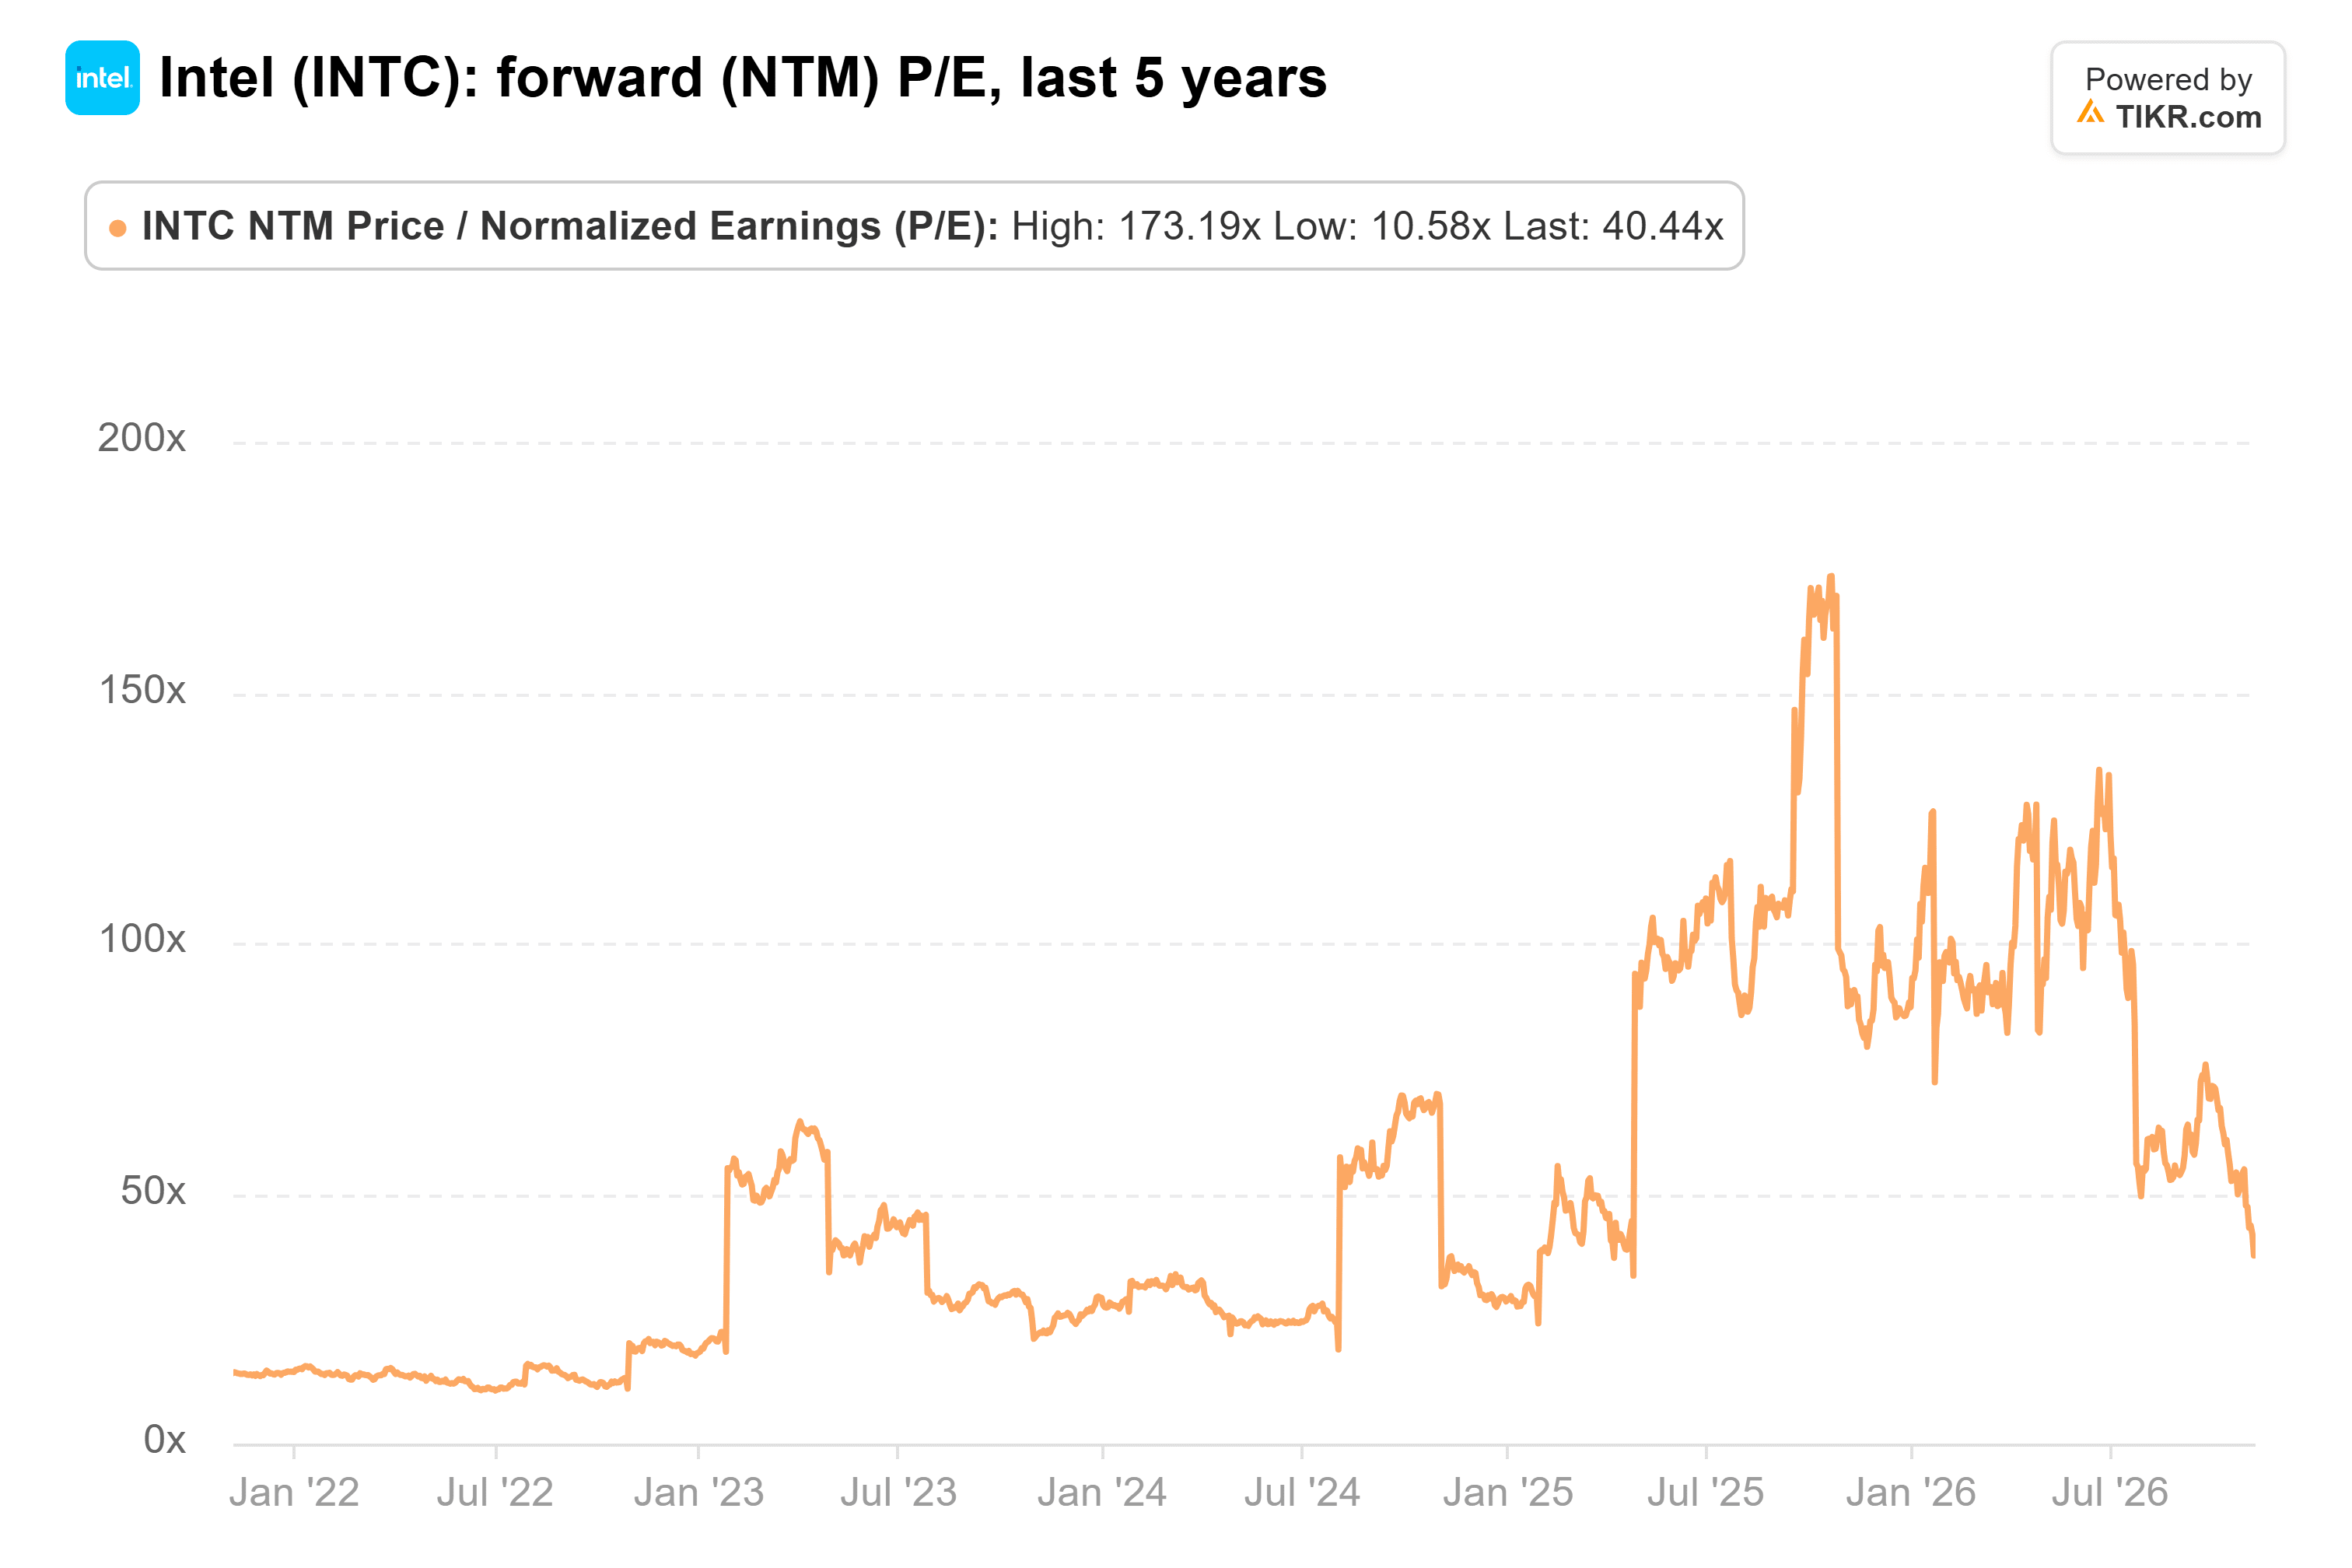
De 2014 a 2022, porém, ela era negociada entre 10x e 18x. Portanto, mesmo após a queda, os investidores estão pagando por uma virada que está apenas parcialmente concluída. A KeyBanc, que classifica a Intel como Overweight, cortou seu preço-alvo para US$ 140 em 30 de outubro, enquanto a Barclays a classifica como Hold com um alvo de US$ 75.
Conclusão: a Intel tem um problema de oferta, e isso é muito mais fácil de resolver do que um problema de demanda. Mas a 40x os lucros futuros, eu esperaria por provas. O relatório do quarto trimestre, provavelmente no final de janeiro, precisa mostrar os embarques de Xeon aumentando e a margem bruta não-GAAP em 38% ou mais. Claro, se os pesados gastos da Intel em 2027 não trouxerem a oferta de volta rapidamente, os analistas poderão cortar suas estimativas novamente.
Então, quanto vale realmente a ação da Intel?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Intel poderia valer. Comece a partir das estimativas de consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler, e bons investimentos!