


Principais Conclusões
- A margem bruta do Q2 subiu 200 pontos base para 60,5%, mas os números subjacentes excluem um reembolso único de tarifas de $134,5 milhões e mostram que o lucro bruto realmente caiu para $1,33 bilhão, com a margem operacional caindo para aproximadamente 13,2%, ante 20,7% no mesmo trimestre do ano anterior.
- Apenas $134,5 milhões dos aproximadamente $230 milhões em tarifas que a Lululemon pagou foram reembolsados até agora. Os $105 milhões restantes são incertos e excluídos das previsões, o que significa que o impulso de $0,86 por ação embutido no EPS do ano fiscal de 2026 não tem uma sequência garantida no próximo ano.
- As vendas de leggings caíram cerca de 20% no trimestre, e a participação de mercado da Lululemon no segmento athleisure caiu 10 pontos percentuais para 43,9% enquanto Alo e Vuori ganharam terreno, apontando para um problema de marca e produto que precede e sobrevive a qualquer história de tarifas.
- O P/E NTM da LULU caiu para cerca de 11,9x, próximo à sua mínima de dois anos de 9,45x e bem abaixo de sua média histórica de aproximadamente 20x, então muitas más notícias já estão precificadas, mas contra uma base de lucros ainda amparada por um reembolso que está sendo eliminado.
Curioso para saber quanto da "recuperação de margem" da Lululemon é real versus impulsionada por reembolso? Veja o detalhamento completo da margem no TIKR gratuitamente →
Um Reembolso Embelezou o Número Divulgado da Lululemon
Na conferência de resultados do Q2 2027, a gestão apresentou a ponte da margem bruta: uma melhoria de 200 pontos base ano a ano para 60,5%, construída quase inteiramente sobre um benefício de 560 pontos base dos reembolsos de tarifas IEEPA. Exclua isso e o quadro subjacente se inverte. A CFO Meghan Frank disse que a margem do produto realmente caiu aproximadamente 150 pontos base devido aos custos com tarifas e descontos, enquanto a desalavancagem de custos fixos de uma base de lojas expandida custou outros 230 pontos base. O reembolso não resolveu o problema de margem da Lululemon. Ele apenas o encobriu temporariamente.
Isso é importante porque o reembolso não é uma característica recorrente do negócio. A Lululemon pagou cerca de $230 milhões em tarifas sob a IEEPA e recebeu de volta $134,5 milhões. Os $105 milhões restantes estão em um limbo, e a gestão explicitamente disse que não estão refletidos nas previsões porque "ainda há alguma incerteza no processo". Os $0,86 por ação que este reembolso adicionou à previsão de EPS do ano fiscal de 2026 de $9,48-$9,73 é, pela própria definição da empresa, um item único. O ano fiscal de 2027 começa sem ele.
O que os Números Subjacentes da Ação LULU Realmente Mostram
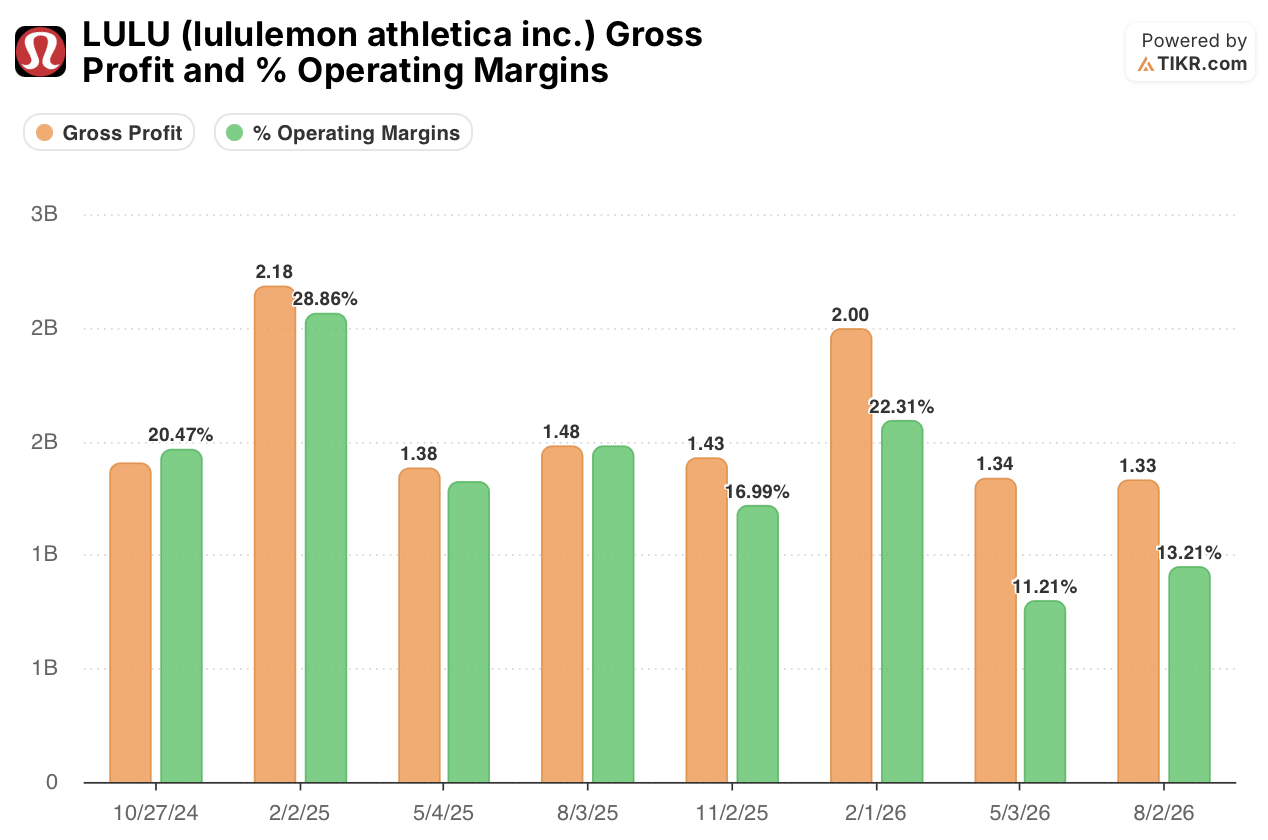
Os próprios dados trimestrais da LULU excluem esse reembolso, e a tendência resultante é a história real. O lucro bruto excluindo o reembolso para o trimestre recém-reportado ficou em $1,33 bilhão, contra $1,48 bilhão no mesmo trimestre do ano anterior, um declínio de aproximadamente 10%. A margem operacional excluindo o reembolso caiu para cerca de 13,2%, abaixo dos 20,7% de margem operacional que a própria empresa reportou para o mesmo trimestre do ano passado, uma compressão de aproximadamente 750 pontos base em doze meses.
Ampliando a visão para os últimos oito trimestres deixa claro que isso não é um evento isolado. A margem operacional vem deslizando em uma base comparável há mais de um ano: 20,47% no trimestre de outubro de 2024, 16,99% um ano depois no trimestre equivalente de novembro de 2025.
Os trimestres de fim de ano mostram o mesmo padrão, 28,86% no trimestre de fevereiro de 2025 versus 22,31% em fevereiro de 2026. E os dois trimestres mais recentes, excluindo o reembolso, ficam em apenas 11,21% e 13,21%, as leituras mais baixas de toda a série. Qualquer que seja a estrutura de custos de modo de crescimento que a Lululemon construiu durante seus anos de expansão, a receita parou de cobri-la, com ou sem reembolso.
O Problema de Produto por Trás dos Números
A erosão da margem não é apenas uma história de estrutura de custos, é uma história de demanda. As leggings, ainda a categoria carro-chefe da Lululemon, caíram cerca de 20% no trimestre, e a gestão reconheceu que a mudança para silhuetas mais soltas veio "um pouco mais do que esperávamos". Os próprios dados de participação de mercado da empresa mostram por que isso importa: a participação da Lululemon na categoria athleisure caiu 10 pontos percentuais para 43,9% no último ano, enquanto a Alo cresceu 5,9 pontos e a Vuori 2,2 pontos. A América do Norte, o maior mercado, registrou um declínio de 12% nas vendas comparáveis no trimestre.
Estilos mais novos, como o Groove Wide-Leg e o Align Foldover Jogger, estão ganhando tração, e a gestão diz que está direcionando cerca de 20% mais inventário para o que está funcionando.
Mas, por sua própria admissão, essa reordenação ainda não compensou o declínio do legado, e a linha de SG&A reflete a tensão de tentar corrigir o produto e defender o tráfego simultaneamente, com gastos com marketing subindo mesmo enquanto a previsão de receita para o ano foi reduzida para um declínio de 5%-7%.
Onde Isso Deixa a Ação LULU

O mercado já absorveu uma grande parte disso. O P/E NTM da LULU está em torno de 11,9x, próximo à sua mínima de dois anos de 9,45x e aproximadamente metade de sua média histórica próxima de 20x. Isso por si só argumenta que o caso fácil do urso, de que a Lululemon é uma história de crescimento quebrada, está em grande parte refletido no preço.
A questão mais difícil é qual múltiplo se aplica uma vez que o reembolso de tarifas pare de embelezar os lucros. Se as estimativas de consenso para o ano fiscal de 2027 ainda assumirem algo próximo da margem reportada hoje, em vez da figura subjacente de aproximadamente 13% que os dados do TIKR implicam, a ação não é tão barata quanto 11,9x sugere; ela é barata em relação a um número de lucro que é parcialmente artificial. O próximo teste real não é o Q3, onde a gestão já previu uma desaceleração adicional e 250 pontos base de pressão sobre a margem. É se a mudança para produtos mais soltos e o prometido "próximo capítulo" de O'Neill aparecerem no tráfego da América do Norte até a temporada de fim de ano, e se as previsões para o ano fiscal de 2027 em março mostrarem a margem se estabilizando por conta própria, sem um cheque de tarifas para se apoiar.
O múltiplo já está descontando problemas. O que ele ainda não testou completamente é se os problemas estão atingindo o fundo ou ainda se agravando.
Dado que o múltiplo já reflete muito pessimismo, o risco nesta história de margem já está precificado, ou está prestes a piorar? Verifique a avaliação atual da LULU contra sua tendência de margem no TIKR gratuitamente →
Você Deve Investir na Lululemon athletica inc.?
A única maneira de realmente saber é olhar para os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação LULU e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de avaliação se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma lista de observação gratuita para acompanhar a LULU ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação LULU no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, carteiras dos principais investidores globais e mais com o TIKR.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!





