


Principais Conclusões
- A Amazon valida a estratégia da Qualcomm para data centers, mas não entregou à empresa US$ 60 bilhões em receita garantida. A oportunidade de compra chega a US$ 60 bilhões ao longo de 10 anos e está vinculada ao vesting de warrants e às compras reais de produtos.
- O novo motor de crescimento é importante porque o negócio principal ainda é instável. A receita caiu para US$ 9,95 bilhões no trimestre de junho de 2026, ante US$ 10,37 bilhões no ano anterior e US$ 12,25 bilhões em dezembro de 2025.
- O preço da ação da QCOM já reflete uma transição bem-sucedida. Seu P/L forward de 19,63x está cerca de 29% acima de sua média histórica de 15,26x, enquanto as estimativas de EPS normalizado não apresentam uma inflexão material antes do ano fiscal de 2028.
A Amazon dá à Qualcomm uma abertura em data centers de IA, mas a trajetória dos lucros é que decidirá a ação. Veja a perspectiva de receita, EPS e valuation da QCOM gratuitamente no TIKR →
O acordo da Qualcomm com a Amazon dá aos investidores a prova pública mais clara até agora de que suas ambições em data centers estão se tornando comerciais, e não apenas teóricas. A empresa está fornecendo silício personalizado para inferência de IA e conectividade óptica que pode chegar a 1,6 terabits por segundo, levando a Qualcomm ainda mais além de sua base tradicional em smartphones.
A questão não é mais se a Qualcomm tem uma história crível em IA. É se o relacionamento com a Amazon pode se converter em receita suficiente para justificar uma ação que já negocia a 19,63x os lucros normalizados dos próximos doze meses.
A Amazon Dá à Qualcomm um Cliente, Não US$ 60 Bilhões em Receita Garantida
O número do título é grande, mas os investidores devem lê-lo com atenção.
A Amazon pode comprar até US$ 60 bilhões em produtos, tecnologia, sistemas e serviços de fabricação de chips para servidores da Qualcomm ao longo de 10 anos. A Qualcomm emitiu warrants para a Amazon de até 25 milhões de ações a um preço de exercício de US$ 161,26, com vesting vinculado a arranjos comerciais, ordens de compra vinculativas e compras reais. 3,75 milhões de ações tiveram vesting na emissão com base em compromissos iniciais. 8-K da Qualcomm de 8 de setembro
Isso torna este um endosso comercial significativo, mas não uma figura convencional de backlog. A Qualcomm efetivamente ofereceu à Amazon uma potencial participação acionária em troca de demanda de longo prazo. O valor do acordo dependerá da rapidez com que a Amazon converter seus compromissos em pedidos e de quanto da oportunidade a Qualcomm poderá atender de forma lucrativa.
A administração afirmou que já está em produção e espera que a receita comece no trimestre de dezembro. Também classificou sua meta de receita de data center de aproximadamente US$ 5 bilhões para o ano fiscal de 2027 como de "muita confiança", com um objetivo de mais de US$ 15 bilhões até o ano fiscal de 2029. Isso transformaria os data centers em um genuíno terceiro motor de crescimento, ao lado de smartphones e automotivo/IoT, e não apenas em uma narrativa de IA.
O título de US$ 60 bilhões só importa se se tornar receita recorrente. Explore as estimativas futuras da Qualcomm no TIKR →
O Negócio Principal Ainda Precisa se Estabilizar
O momento explica por que o acordo com a Amazon é tão importante.
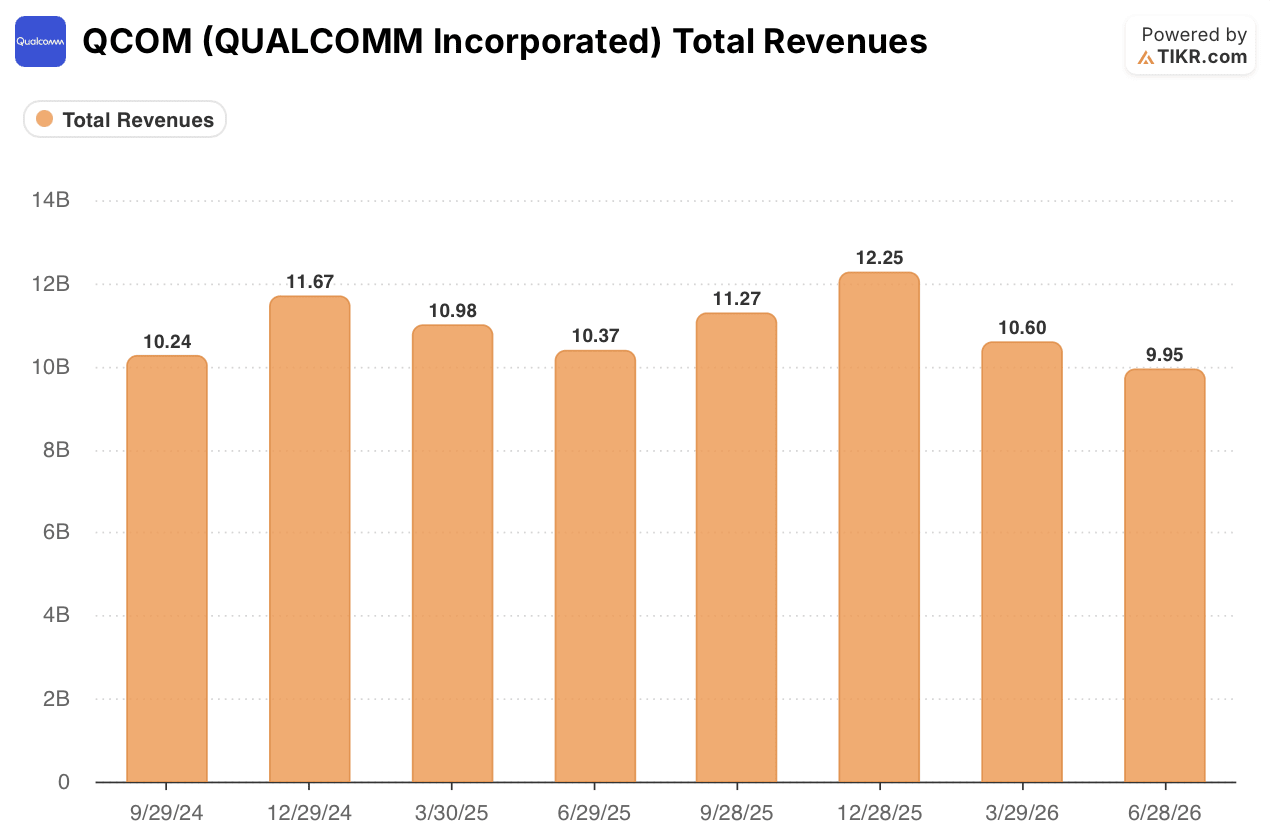
A receita total da Qualcomm atingiu US$ 9,95 bilhões no trimestre de junho de 2026, uma queda de aproximadamente 4% em relação aos US$ 10,37 bilhões do ano anterior e quase 19% abaixo dos US$ 12,25 bilhões reportados em dezembro de 2025. Isso não significa que os negócios existentes da empresa estejam quebrados, mas mostra que os investidores não podem contar com uma recuperação suave liderada por smartphones para sustentar a história de lucros.
O impulso em data centers visa reduzir essa dependência. A Qualcomm espera que os negócios não relacionados a smartphones superem metade da receita do QCT no ano fiscal de 2027 e avancem para dois terços até o ano fiscal de 2029. A Amazon fortalece esse plano porque fornece um cliente hyperscale nomeado e um ponto de partida real de receita.
Ainda assim, os investidores devem observar a taxa de conversão, não apenas as metas. A receita do trimestre de dezembro, o volume de clientes e o ritmo da implantação da conectividade óptica serão mais importantes do que o título de US$ 60 bilhões.
A Avaliação da QCOM Já É uma Aposta na Aceleração de FY2028-FY2029
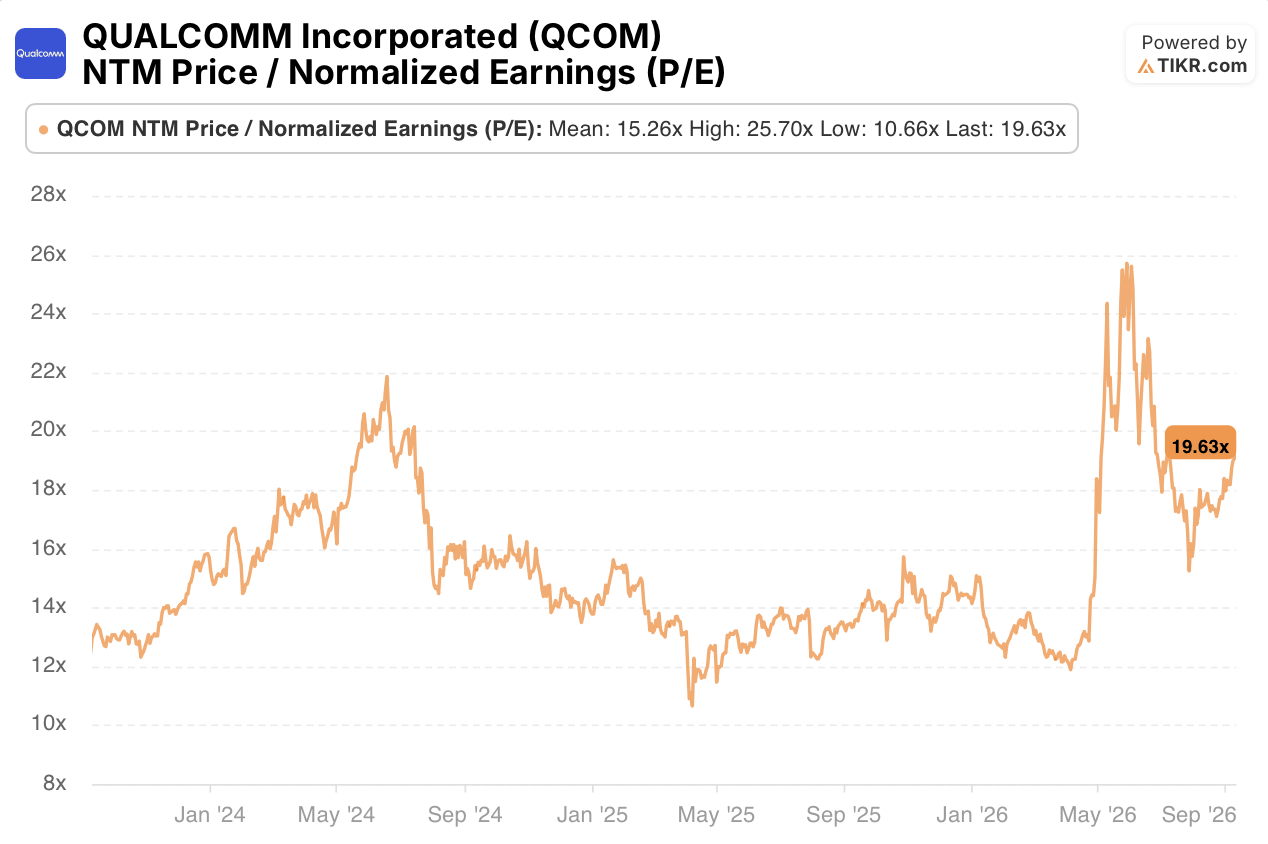
A 19,63x os lucros normalizados forward, a Qualcomm negocia acima de sua média histórica de 15,26x, embora abaixo de seu máximo de 25,70x. O mercado já está atribuindo algum valor à Qualcomm se tornar mais do que uma empresa de chips para smartphones cíclica.

A trajetória dos lucros explica por que a execução importa. O EPS normalizado está estimado para cair de US$ 12,03 no ano fiscal de 2025 para US$ 10,48 no ano fiscal de 2026 e US$ 10,22 no ano fiscal de 2027. Espera-se então que suba para US$ 12,97 no ano fiscal de 2028 e US$ 17,66 no ano fiscal de 2029, um aumento de aproximadamente 73% em relação à estimativa de FY2027.
Essa previsão deixa pouco espaço para uma implantação fraca. A Qualcomm não precisa que a Amazon entregue todos os US$ 60 bilhões para a tese funcionar. Precisa que a parceria prove que seu silício personalizado e produtos ópticos podem escalar para uma receita de data center duradoura e de alto valor, enquanto seus negócios estabelecidos se estabilizam.
Para os investidores, a QCOM agora é menos uma história pura de ciclo de smartphones e mais uma história de execução. A Amazon tornou o potencial de alta mais crível. Os próximos resultados precisam torná-lo mensurável.
Antes de apostar na transição da Qualcomm para data centers, compare seu P/L forward de 19,6x com sua própria história e outras ações de chips. Crie sua conta gratuita no TIKR →
Você Deve Investir na QUALCOMM Incorporated?
A única maneira de realmente saber é analisar os números você mesmo. O TIKR oferece a você acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a ação QCOM e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou de baixa.
Você pode criar uma watchlist gratuita para acompanhar a QCOM ao lado de todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados de que você precisa para decidir por si mesmo.
Acesse Ferramentas Profissionais para Analisar a Ação QCOM no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o dinheiro inteligente.
- Analise ações em apenas 5 minutos com a plataforma tudo-em-um e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades descobrirá. Pesquise mais de 100 mil ações globais, as principais carteiras de investidores globais e muito mais com o TIKR.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!


