Principais Conclusões
- Em sua teleconferência do terceiro trimestre, a CoreWeave disse que não usará dívida não garantida aos rendimentos atuais e espera cerca de US$ 9 bilhões em pagamentos antecipados e depósitos de clientes nos próximos três meses.
- Isso coloca mais do risco de crédito da CoreWeave na capacidade de seus clientes de pagarem antecipadamente e menos no mercado de títulos, o que também importa para seu fornecedor de chips e acionista.
- O CFO espera captar menos de US$ 5 bilhões em novo capital no nível da controladora até 2027, embora a despesa com juros do quarto trimestre seja projetada acima de US$ 1 bilhão.
- Os títulos precificados perto de níveis de distress parecem muito pessimistas para uma empresa cujos clientes estão pagando por sua expansão, desde que continuem pagando.
CoreWeave (CRWV) encontrou um credor mais barato do que o mercado de títulos: seus próprios clientes.
Com sua dívida não garantida da controladora rendendo cerca de 16%, o CEO Michael Intrator usou a teleconferência do terceiro trimestre da empresa para traçar uma linha:
"Não usaremos o mercado de dívida não garantida para financiar nosso negócio aos rendimentos atuais, nem precisamos."
É uma declaração ousada com US$ 37 bilhões a US$ 39 bilhões de capex planejados para este ano, a maior parte para uma frota de GPUs da NVIDIA (NVDA), que também possui uma participação na CoreWeave.
O TIKR acompanha 42 analistas da CoreWeave. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a CoreWeave, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da CoreWeave
Os empréstimos vinculados a contratos ainda são baratos
A maior parte do endividamento da CoreWeave nunca passou pelo mercado não garantido de qualquer forma. Intrator disse que a maior parte do capex restante para entregar seu backlog virá de empréstimos a prazo com saque diferido vinculados a contratos específicos de clientes. Desde o IPO, esses empréstimos foram precificados de 225 a 550 pontos-base acima do SOFR, o que, segundo ele, resulta em "menos de 10% no limite superior" hoje. O custo médio ponderado da dívida da CoreWeave era de 7,9% no final do terceiro trimestre, uma queda de 250 pontos-base em um ano, e a empresa já pagou mais de US$ 4 bilhões em dívida conforme esses contratos são liquidados.
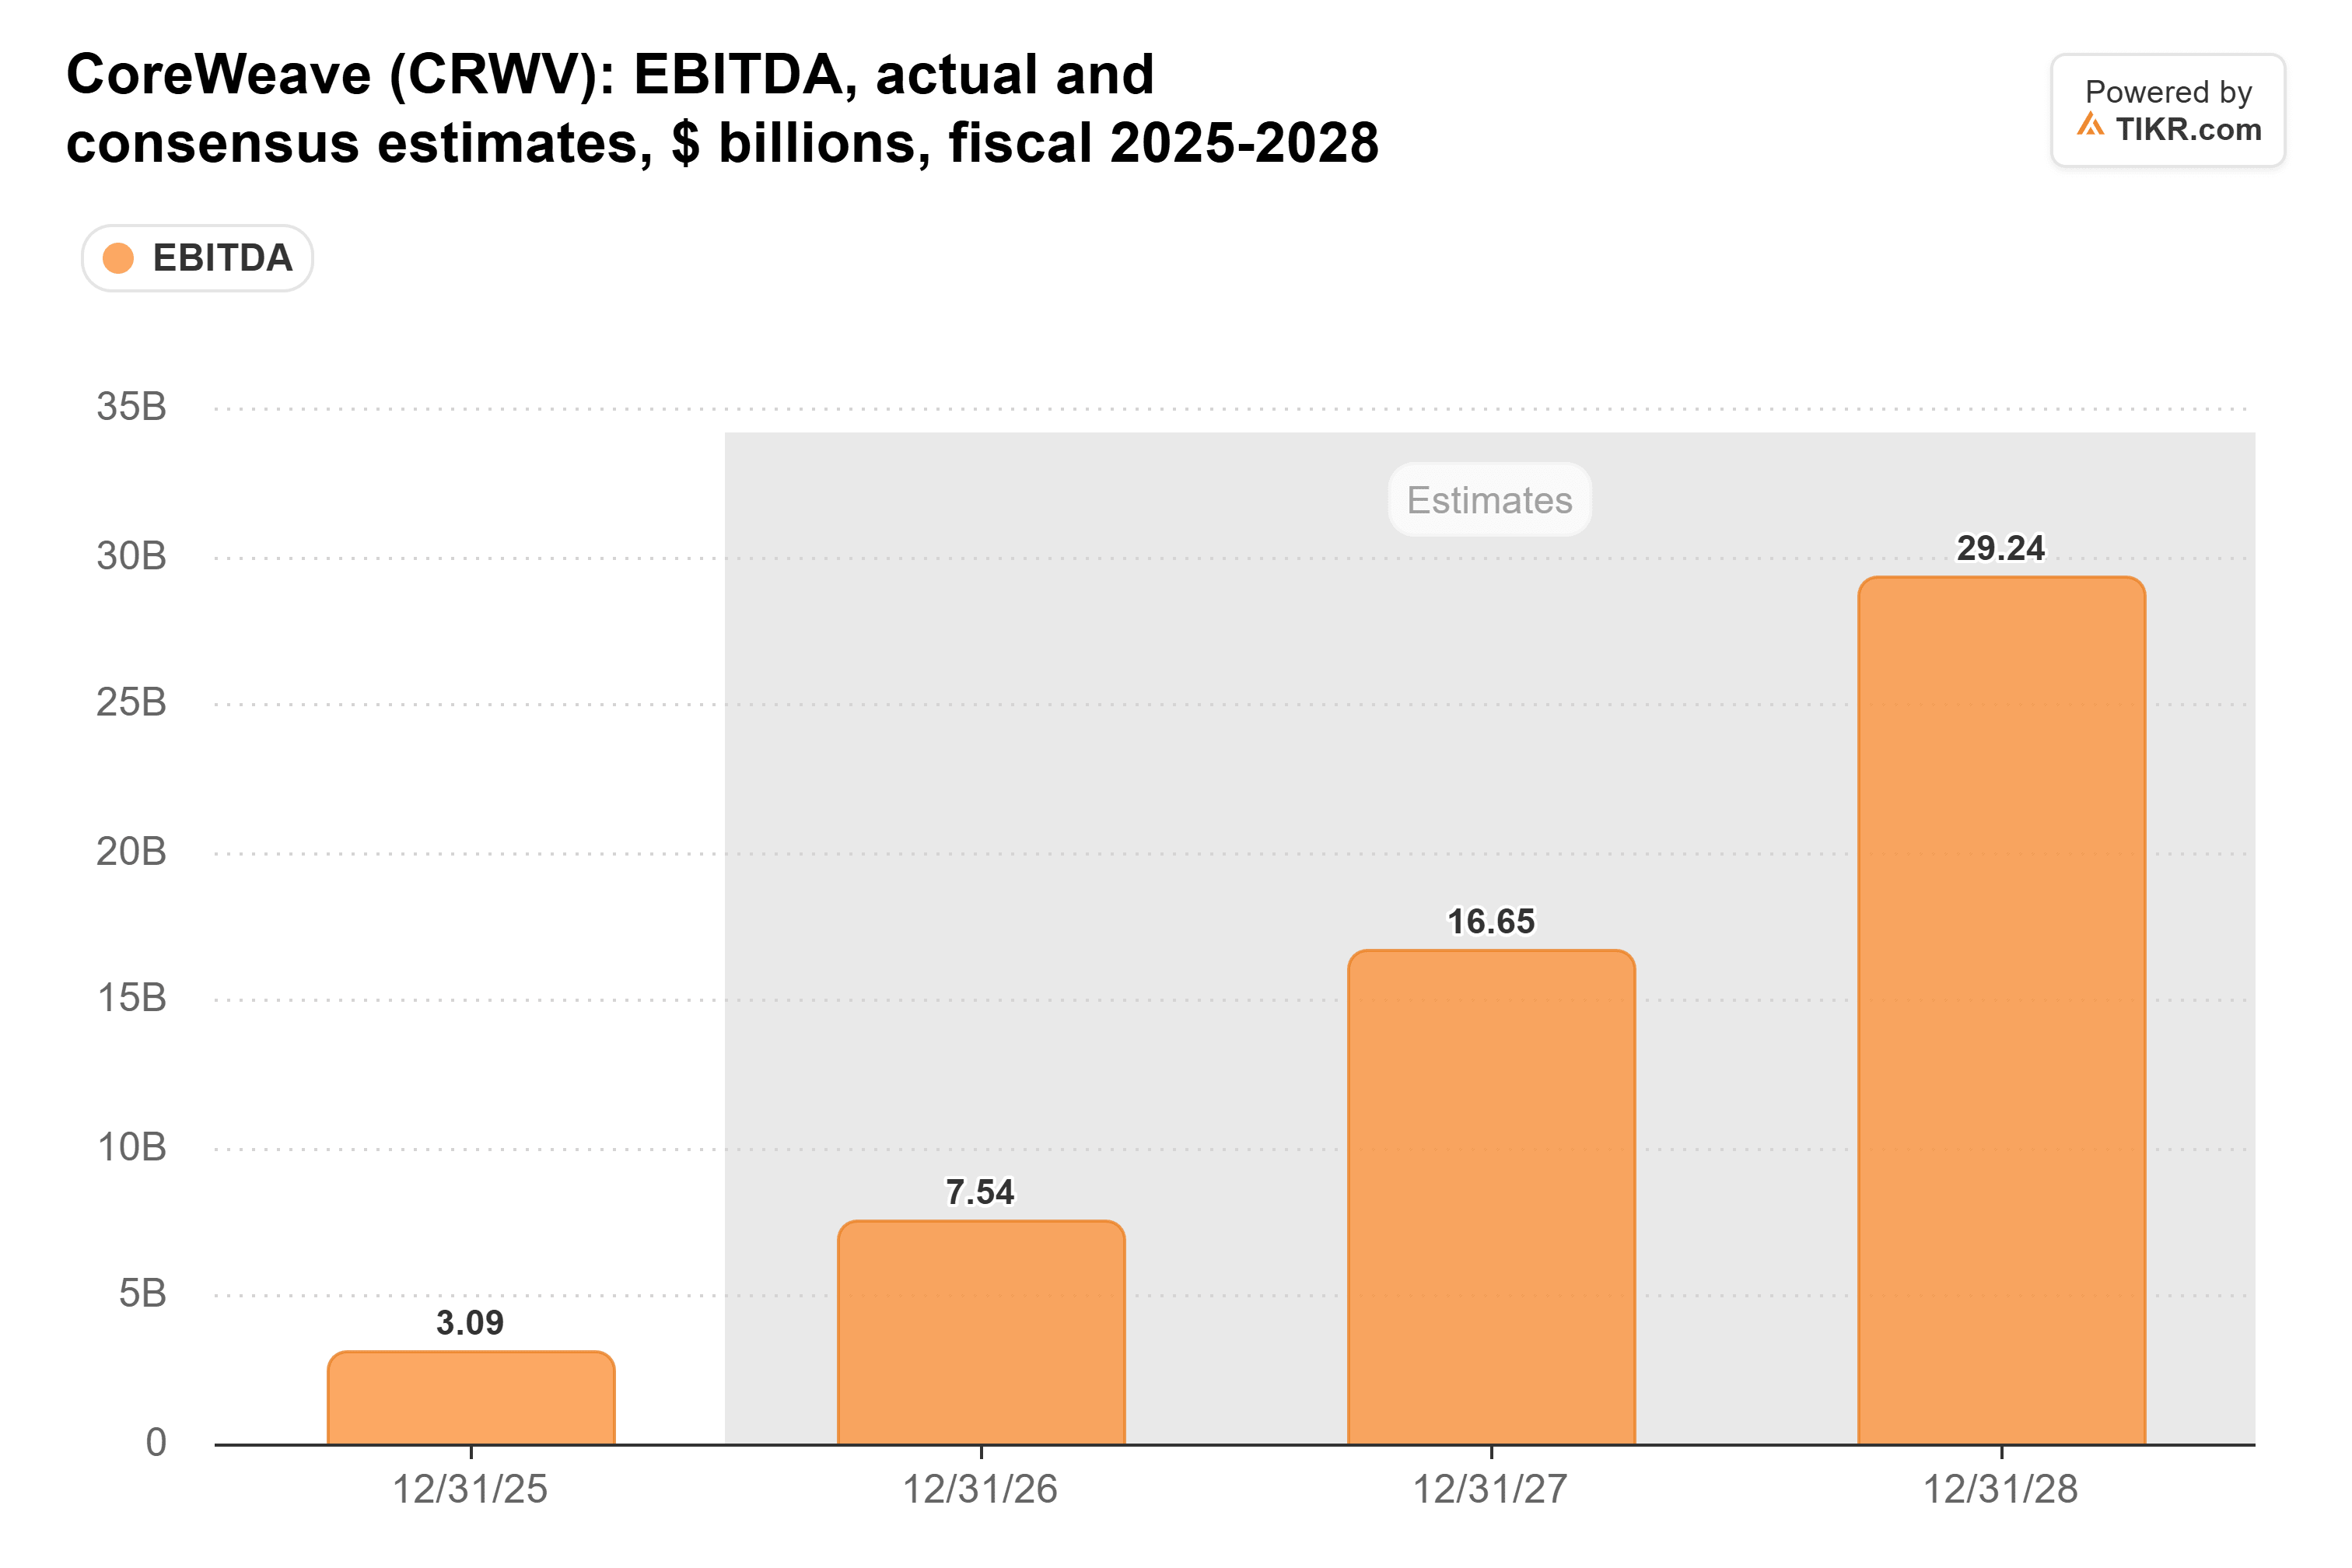
O CFO Nitin Agrawal disse que o fluxo de caixa dos contratos existentes com clientes deve ser suficiente "para pagar e amortizar a dívida que temos hoje, bem como qualquer dívida adicional que esperamos captar para entregar esses contratos." Os analistas esperam que esse fluxo de caixa mais do que dobre em 2026 e novamente em 2027:
Os clientes estão pagando antecipadamente
A maior mudança é quem está pagando pela expansão. Intrator disse que a CoreWeave recebeu pagamentos antecipados em 70% de seus negócios este ano, com alguns clientes pagando até 100% do valor do contrato antecipadamente. Ele espera cerca de US$ 9 bilhões em pagamentos antecipados e depósitos de contratos assinados apenas nos próximos três meses. Mais de US$ 3 bilhões disso são para equipamentos que já foram pagos e foram recontratados "com prêmios significativos em relação ao seu preço original", portanto, é dinheiro sem dívida para pagar.
Até agora, a dívida preencheu a lacuna entre o que a CoreWeave gasta e o que suas operações geram. No terceiro trimestre, a empresa gastou US$ 9,4 bilhões em capex contra US$ 2,0 bilhões de caixa das operações:
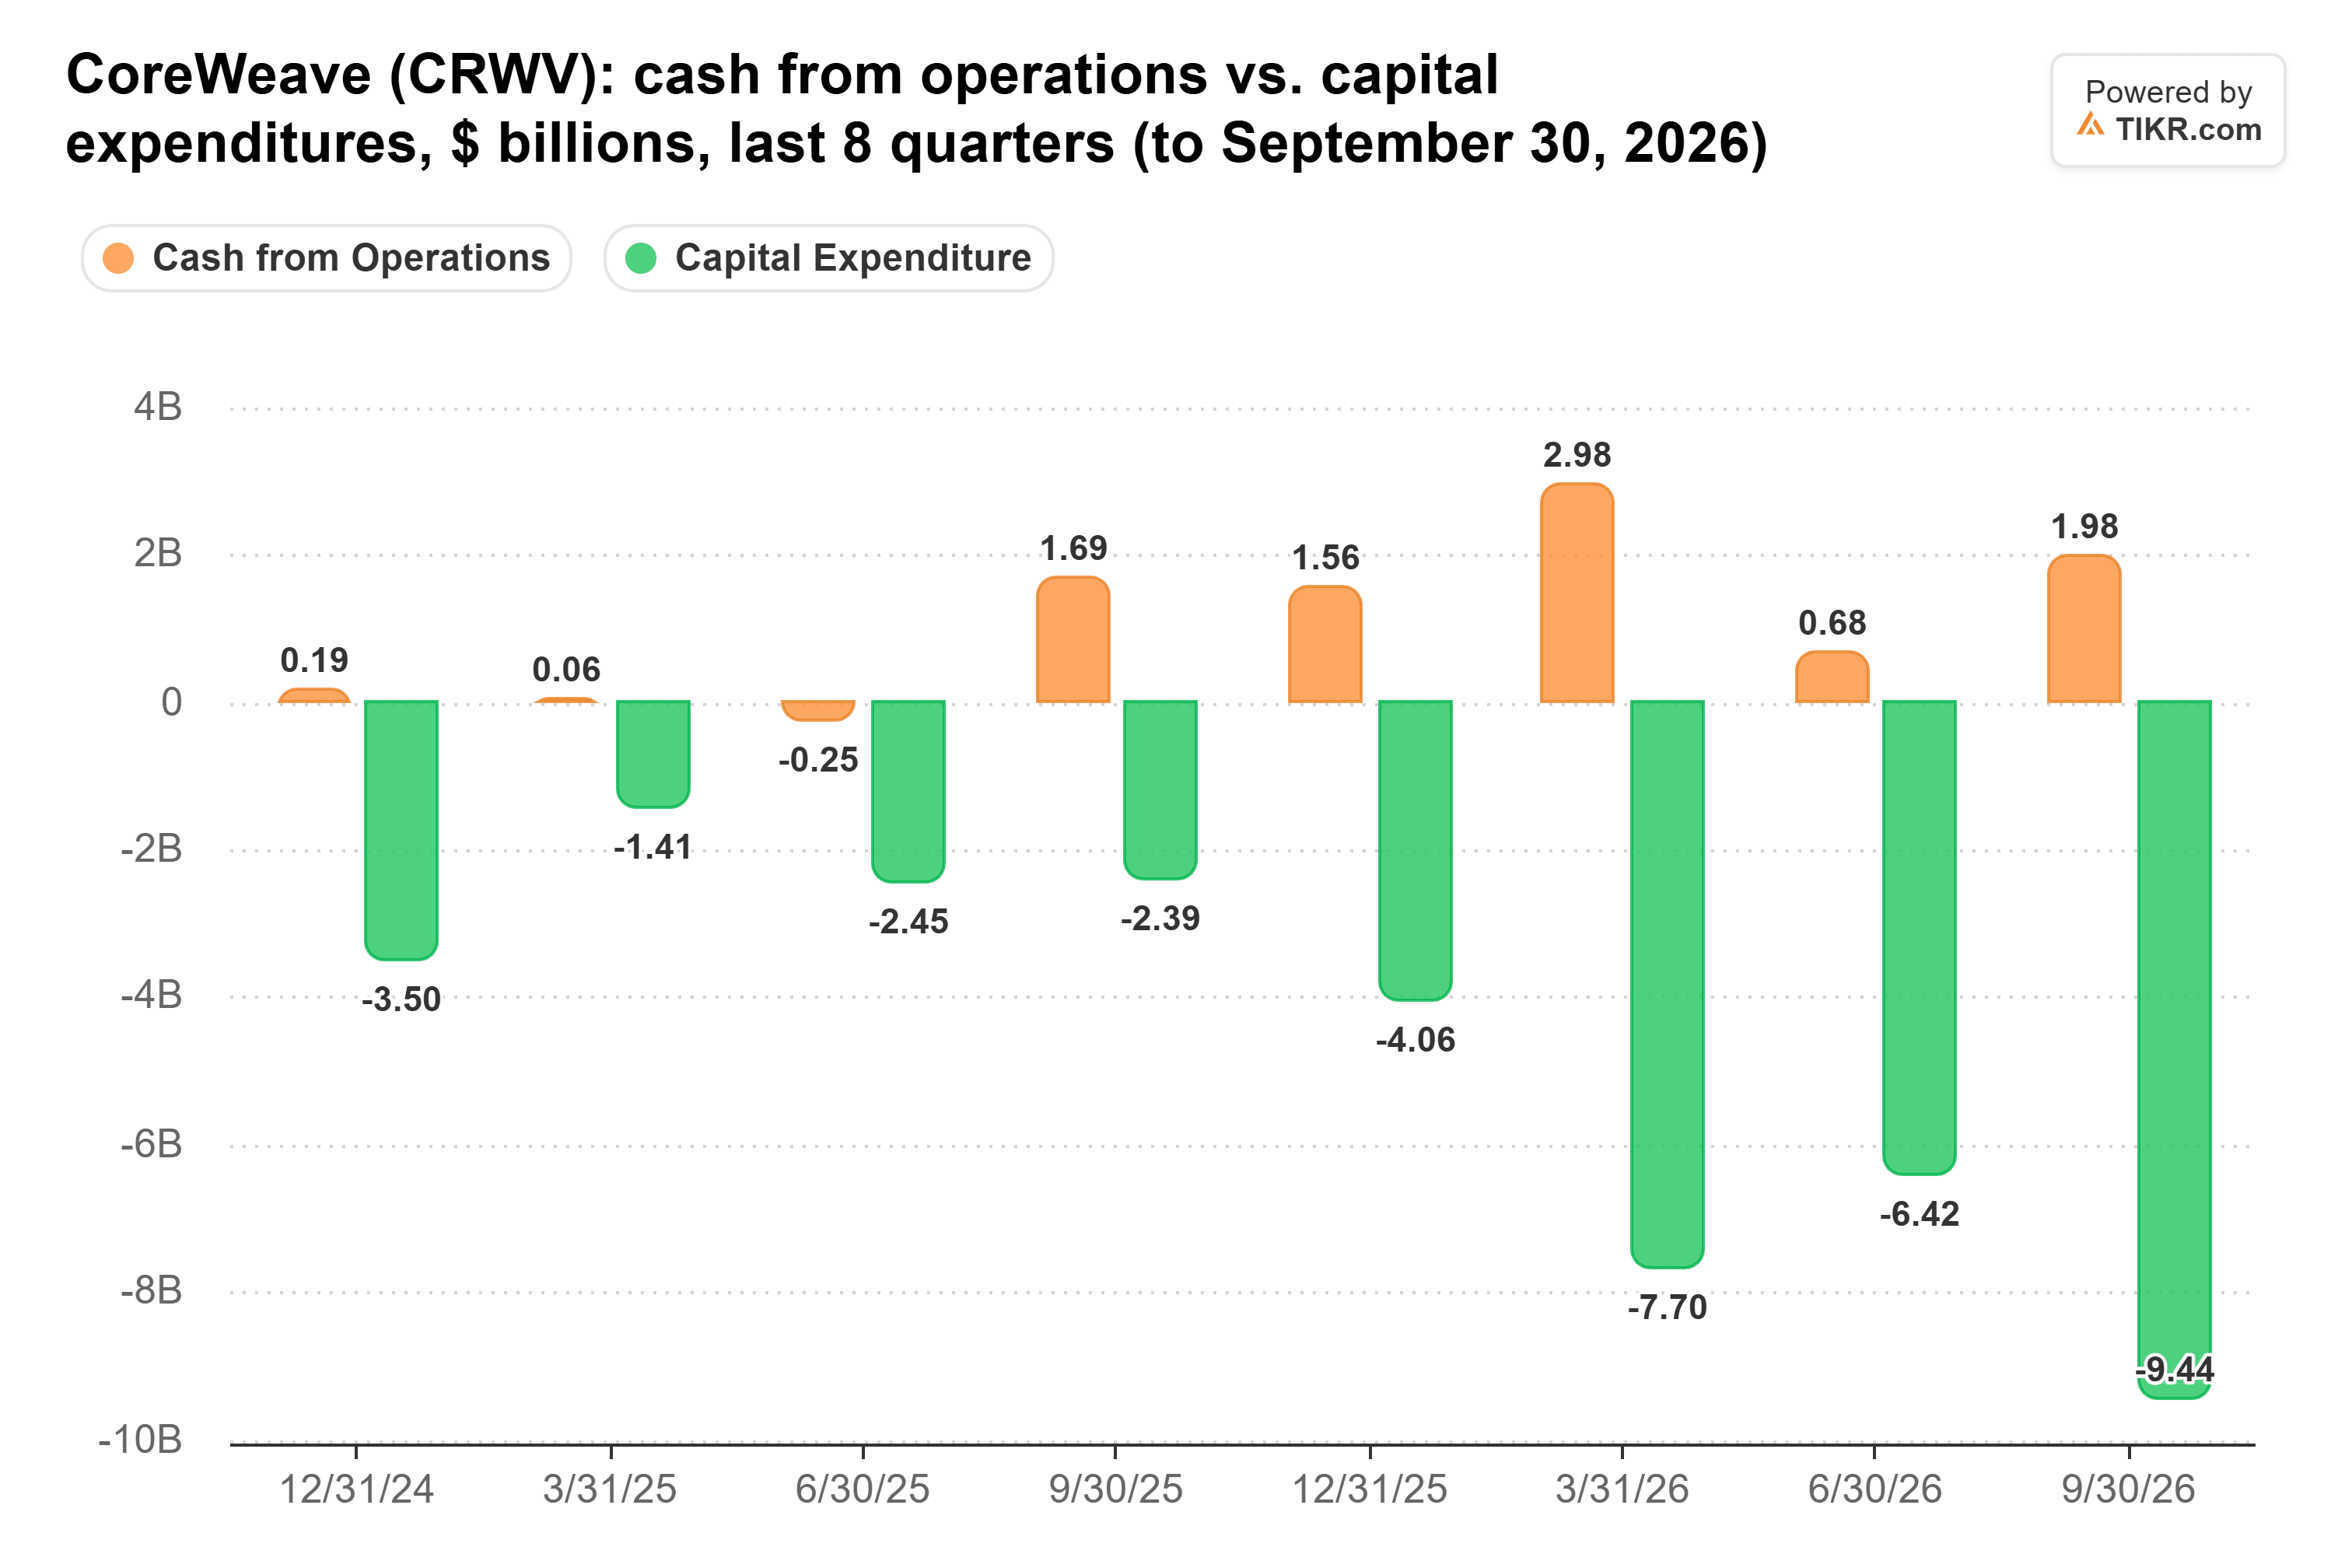
Os US$ 9 bilhões que entrarão nos próximos três meses são mais do que toda a lacuna daquele trimestre. Com os pagamentos antecipados, os quase US$ 5 bilhões ainda não sacados em seus empréstimos existentes e mais de US$ 9 bilhões em infraestrutura já construída e aguardando entrar em serviço, Agrawal espera captar menos de US$ 5 bilhões em novo capital no nível da controladora até 2027.
Os clientes carregam o risco agora
Isso muda de quem é o julgamento que conta. Em uma postagem no X, Gavin Baker da Atreides Management disse que a mudança "Transfere o ônus da due diligence dos fundos de crédito privado que avaliam a qualidade de crédito do comprador para o cliente real da GPU que faz o pagamento antecipado."
Portanto, o crédito da CoreWeave agora depende de se seus clientes têm o caixa para pagar antecipadamente e continuar fazendo isso. Intrator disse que mais de 75% do capex comprometido até 2027 está vinculado a clientes com grau de investimento e empresas. Esse é um grupo mais sólido do que um rendimento de título de 16% sugere.
A NVIDIA também tem interesse nisso. No Closing Bell Overtime da CNBC na noite anterior ao relatório, Nick Del Deo da MoffettNathanson chamou a CoreWeave de "um parceiro crítico para a NVIDIA em termos de estabelecer uma saída, uma saída alternativa, em relação aos hyperscalers que têm seus próprios programas de chips." Quando os clientes pagam pela expansão, os pedidos da NVIDIA da CoreWeave dependem menos dos compradores de títulos, e o mesmo acontece com os US$ 2 bilhões que a NVIDIA colocou em ações da CoreWeave a US$ 87,20 por ação em janeiro.
Os pagamentos antecipados ainda precisam ser conquistados
Um pagamento antecipado ainda é uma promessa: a CoreWeave precisa entregar a capacidade que esses clientes pagaram, e no prazo. Isso também não faz nada em relação à dívida que a CoreWeave já tem, cerca de US$ 47 bilhões em 30 de setembro. A conta trimestral de juros da CoreWeave cresceu mais de cinco vezes desde o final de 2024:
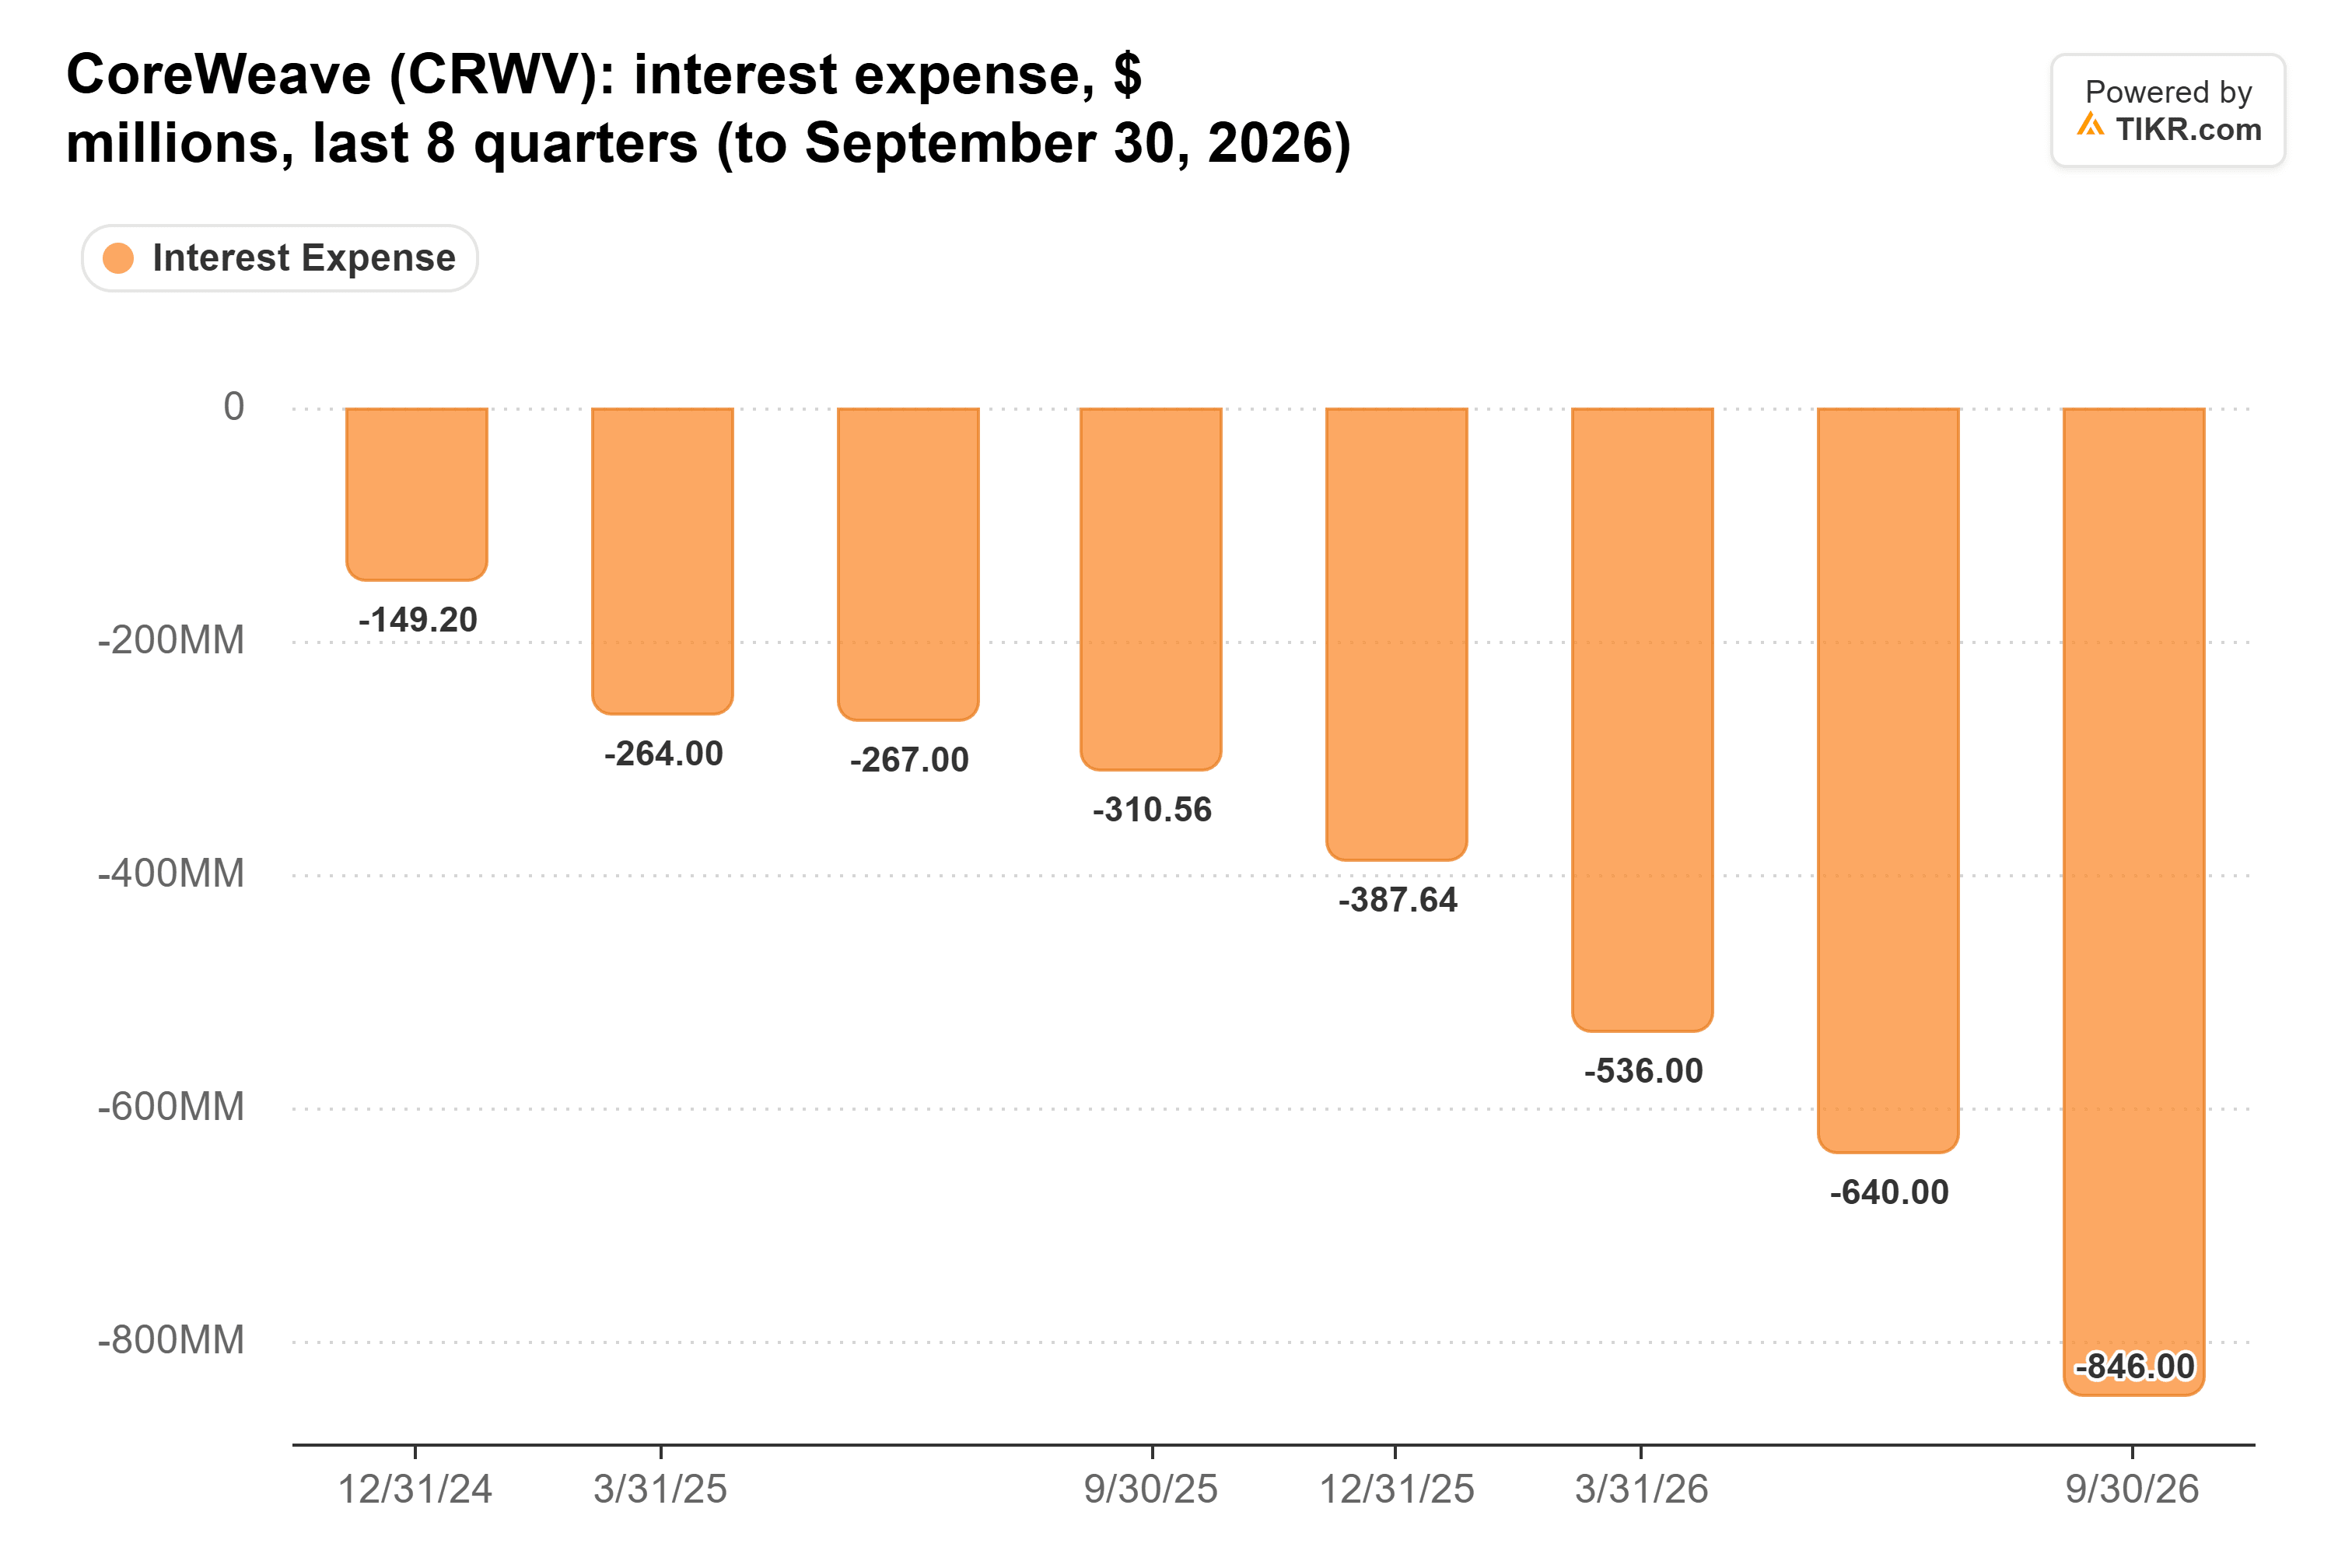
A administração projeta US$ 1,05 bilhão a US$ 1,15 bilhão em juros para o quarto trimestre, um ritmo anual acima de US$ 4 bilhões. Isso se compara com US$ 379 milhões de lucro operacional ajustado no terceiro trimestre. Intrator espera que o EBITDA menos juros mais do que dobre em 2027.
Do meu ponto de vista, o mercado de títulos está precificando uma empresa que precisa tomar emprestado a 16% para sobreviver, e a CoreWeave acabou de mostrar que não precisa. Claro, isso só vale enquanto os clientes continuarem pagando antecipadamente, e o relatório do quarto trimestre no início de 2027 mostrará se os US$ 9 bilhões realmente entraram.
Então, quanto vale realmente a ação da CoreWeave?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a CoreWeave poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a CoreWeave gratuitamente
Isenção de responsabilidade:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!