

Principais Conclusões
- O CEO da Constellation Energy, Joe Dominguez, disse que as concessionárias e operadores da rede fizeram uma "superestimação massiva" da demanda por data centers. Dias antes, o CEO da Vistra culpou desenvolvedores especulativos pelas filas de conexão exageradas.
- Filas infladas prejudicam muito mais os projetos que dependem de uma demanda que pode nunca chegar do que prejudicam a Constellation, que já contratou mais de 8.500 megawatts este ano até a década de 2040.
- Analistas esperam que o EPS normalizado da Constellation suba de $9,39 em 2025 para $16,80 em 2028, e a empresa acabou de elevar suas previsões para 2026 para $12,50-$12,80 por ação.
- O principal risco é o múltiplo: a 23x os lucros futuros, está abaixo de sua média de três anos, mas bem acima de seu mínimo de 16x, então uma expansão de IA menor ainda poderia reduzi-lo.
A Constellation Energy (CEG) elevou suas previsões para 2026 pela segunda vez este ano na segunda-feira, para $12,50-$12,80 por ação de lucro operacional ajustado. Na mesma teleconferência, seu CEO disse que as previsões de data centers que desencadearam os temores dos formuladores de políticas eram muito altas.
Joe Dominguez começou argumentando que as ações do setor de energia reagiram exageradamente à vitória dos democratas nas eleições de meio de mandato. Em seguida, admitiu o que estava por trás do medo. Na teleconferência do terceiro trimestre da Constellation, ele disse que "as concessionárias e operadores da rede não fizeram um bom trabalho estimando o número real de data centers, e isso resultou em uma superestimação massiva."
É algo notável para um CEO do setor de energia dizer abertamente.
Mas Dominguez pode se dar ao luxo de dizer isso. Uma previsão inflada prejudica principalmente quem estava contando com o aparecimento dessa demanda, e cada vez mais da produção da Constellation já está vendida por décadas.
O TIKR acompanha 25 analistas da Constellation Energy. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a Constellation Energy, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Constellation Energy
A energia da Constellation já está vendida
Dominguez disse que a Constellation assinou mais três acordos de longo prazo desde seu último relatório, totalizando cerca de 4.560 megawatts. Isso eleva o total do ano para "mais de 8.500 megawatts até a década de 2040, com atratividade econômica", incluindo acordos históricos com Google e Amazon. Até 2032, ele espera que cerca de 45% da frota de base limpa da Constellation esteja sob acordos de longo prazo, além do piso de preço do crédito fiscal federal para nuclear. Em suas palavras, "quase metade de nossa produção limpa está protegida", e por "algumas décadas".
Ele também disse que os clientes do outro lado desses acordos têm crédito forte de grau de investimento. Google e Amazon já assinaram, então números inflados de filas em outros lugares não mudam o que eles pagam.
Analistas esperam que o EPS normalizado suba de $9,39 em 2025 para $16,80 em 2028, quase 80% a mais:
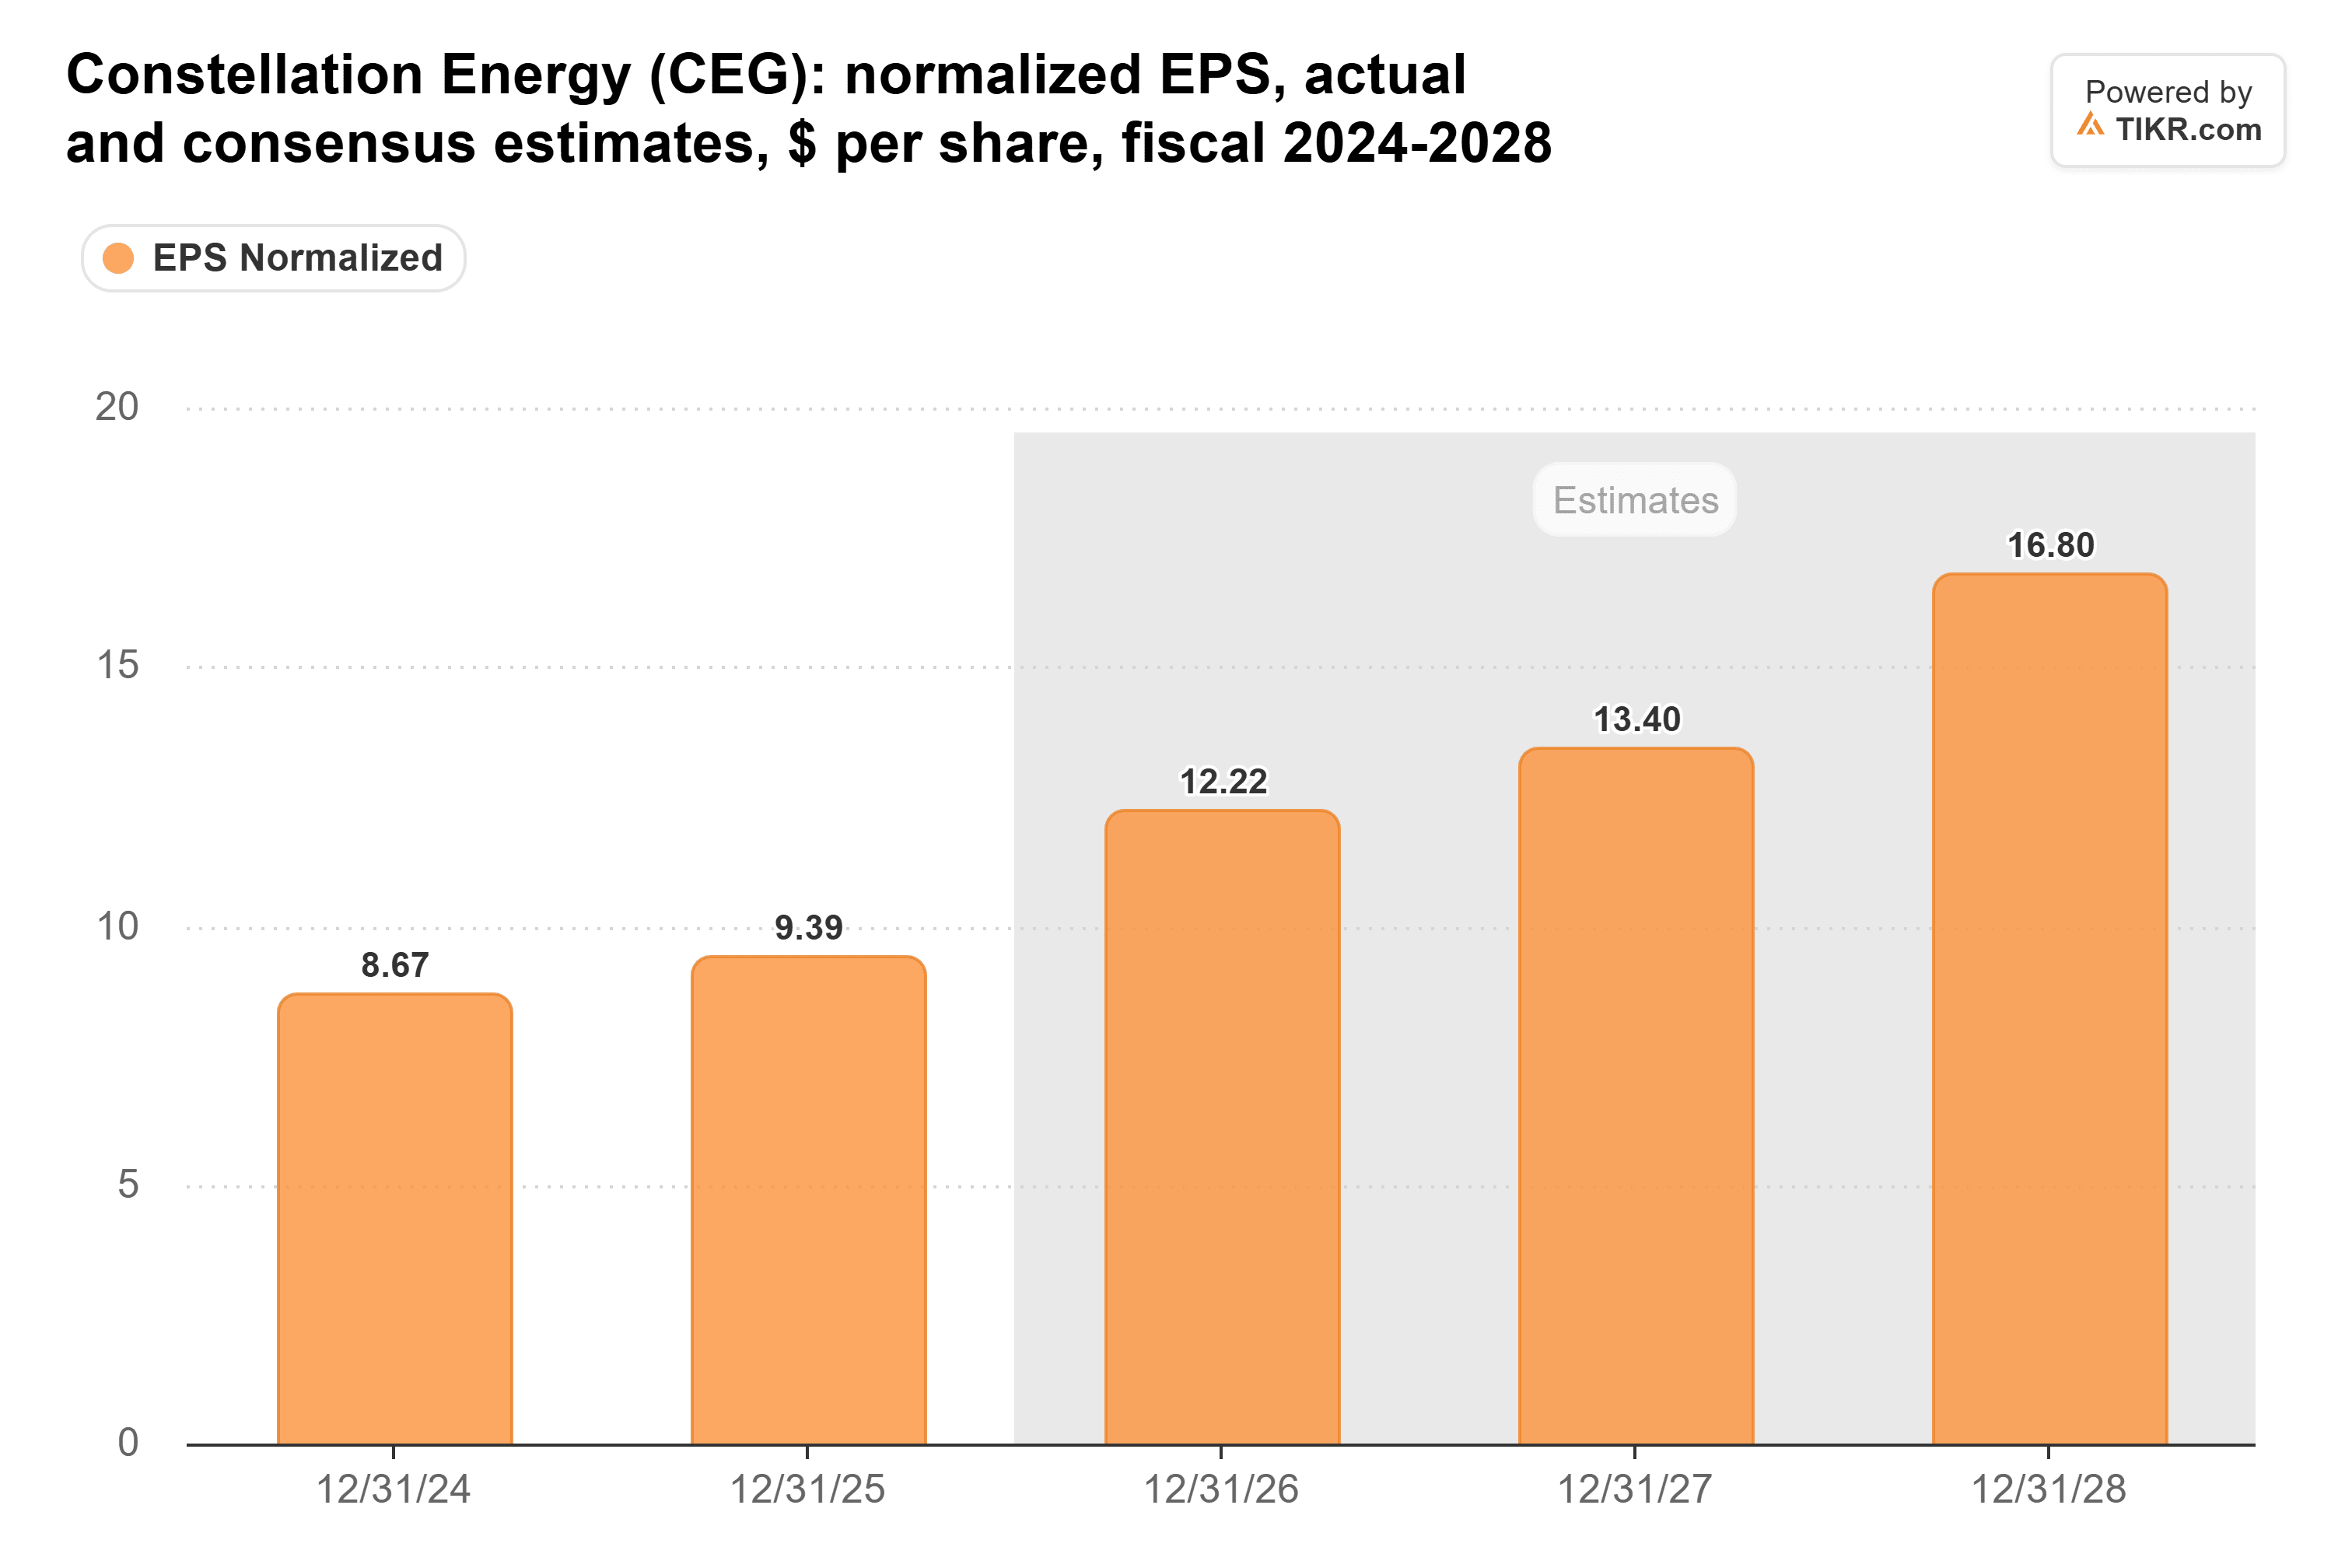
E eu esperaria que a cifra de 2026 subisse após a segunda-feira: o limite inferior da nova previsão, $12,50, está acima dos $12,22 que os analistas esperavam anteriormente.
Especuladores inflaram as filas
O CEO da Vistra (VST), Jim Burke, fez o mesmo diagnóstico na teleconferência do terceiro trimestre de sua empresa na sexta-feira, e disse quem estava por trás disso: "as filas de interconexão de carga foram superestimadas em todo o país, especialmente na ERCOT, impulsionadas por especulação de desenvolvedores." Sua solução é fazer com que esses desenvolvedores depositem mais garantias, se comprometam com acordos take-or-pay para novas taxas de conexão e mostrem um contrato assinado com um cliente final. Isso eliminaria os projetos de fachada. É um problema muito maior para quem planeja novas usinas com base nesses números de fila do que para uma frota que já está operando e tem seus compradores alinhados.
Burke disse que a perspectiva da Vistra não mudou. Ele ainda vê crescimento de carga de 4% a 6% na ERCOT e de 2% a 3% na PJM até 2030. A Vistra assinou mais de 4 gigawatts de acordos de compra de energia de longo prazo em seus locais nucleares e a gás, incluindo um contrato nuclear Perry com a Meta que começa a contribuir para os resultados em 2027. Ela também estabeleceu a previsão de EBITDA ajustado de 2027 em $7,7-$8,5 bilhões, acima dos $7,4-$7,8 bilhões indicados em agosto. Burke disse que os preços na ERCOT têm caído, em parte devido a uma auditoria de data centers e uma pausa nas licenças, embora ele não veja um impacto de longo prazo.
O múltiplo ainda pode encolher
Ainda assim, a ação da Constellation não negocia apenas com base em contratos assinados. Os investidores estão pagando por uma expansão de IA que ainda não aconteceu, e uma menor poderia reduzir o múltiplo mesmo que todos os contratos se mantenham. O P/E futuro da Constellation já caiu de 38x em outubro de 2025 para 23x na segunda-feira:
![Line chart from TIKR of Constellation Energy (CEG): forward (NTM) P/E, last fig-<figcaption></div></article></div><span></span><span></span></div><!--]--></div><div class=](https://res.cloudinary.com/tikr/images/w_3024,h_2016,c_scale/f_webp,q_auto/v1794326000/images/2026-11-10_if8691cf80d_CEG_ntm_pe_3y/2026-11-10_if8691cf80d_CEG_ntm_pe_3y.png?_i=AA)
Índice
Junte-se a milhares de investidores em todo o mundo que usam o TIKR para supercharge suas análises de investimento.


