


Principais Conclusões
- Dylan Patel, fundador da SemiAnalysis, afirma que a Oracle assinou seus grandes contratos de nuvem de IA com o que é essencialmente uma margem fixa, portanto não pode se beneficiar agora que os preços de aluguel de GPUs subiram acentuadamente.
- Concorrentes estão aumentando preços: a CoreWeave aumentou seus preços de GPU em 25% em julho e mais 10% desde então, e Patel diz que a Nebius também elevou seus preços.
- A margem bruta da Oracle caiu de 79,1% no ano fiscal de 2022 para 65,8% no ano fiscal de 2026, enquanto sua dívida total mais do que dobrou, para US$ 167 bilhões.
- Fique atento aos termos das supostas negociações de financiamento de chips da Oracle com Apollo e Goldman Sachs, e à sua margem bruta no próximo relatório.
Oracle (ORCL) assinou uma série de contratos massivos de data centers de IA com a OpenAI há cerca de um ano. Desde então, o preço do aluguel de uma GPU subiu muito.
Dylan Patel, fundador da SemiAnalysis, acredita que a Oracle verá muito pouco desse ganho inesperado. Foi assim que ele colocou no episódio desta semana do Big Technology Podcast:
“…eles assinaram esses contratos enormes e há uma série de riscos embutidos neles. Um é que eles os assinaram com uma margem essencialmente fixa. Então, agora que o preço das GPUs subiu muito para as nuvens, eles não podem aproveitar essa margem maior.”
Ouch.
É um timing ruim para uma empresa com mais de US$ 169 bilhões em dívida e uma ação cotada 45% abaixo dos máximos de junho. E piora – a Oracle supostamente está em negociações com a Apollo Global Management (APO) e o Goldman Sachs (GS) para financiar ainda mais chips de IA.
Quanto exatamente os preços das GPUs subiram?
Bastante. A CoreWeave (CRWV) aumentou seus preços de GPU por hora duas vezes, de acordo com o Insider Monkey. O primeiro aumento foi de 25% em todos os produtos em julho, e o segundo foi de mais 10% nos últimos dois a três meses.
Some esses, e 1,25 vezes 1,10 chega a 1,375. Isso é 37,5% a mais por hora de GPU do que antes de julho (pelo menos onde o novo preço se aplica).
Segundo Patel, a Nebius (NBIS) se saiu ainda melhor. Ela tem o menor prazo médio de contrato entre as principais nuvens que a SemiAnalysis avalia, então “foi capaz de virar e realmente aumentar os preços e aproveitar isso.”
Veja para onde os analistas veem a receita da Nebius indo…
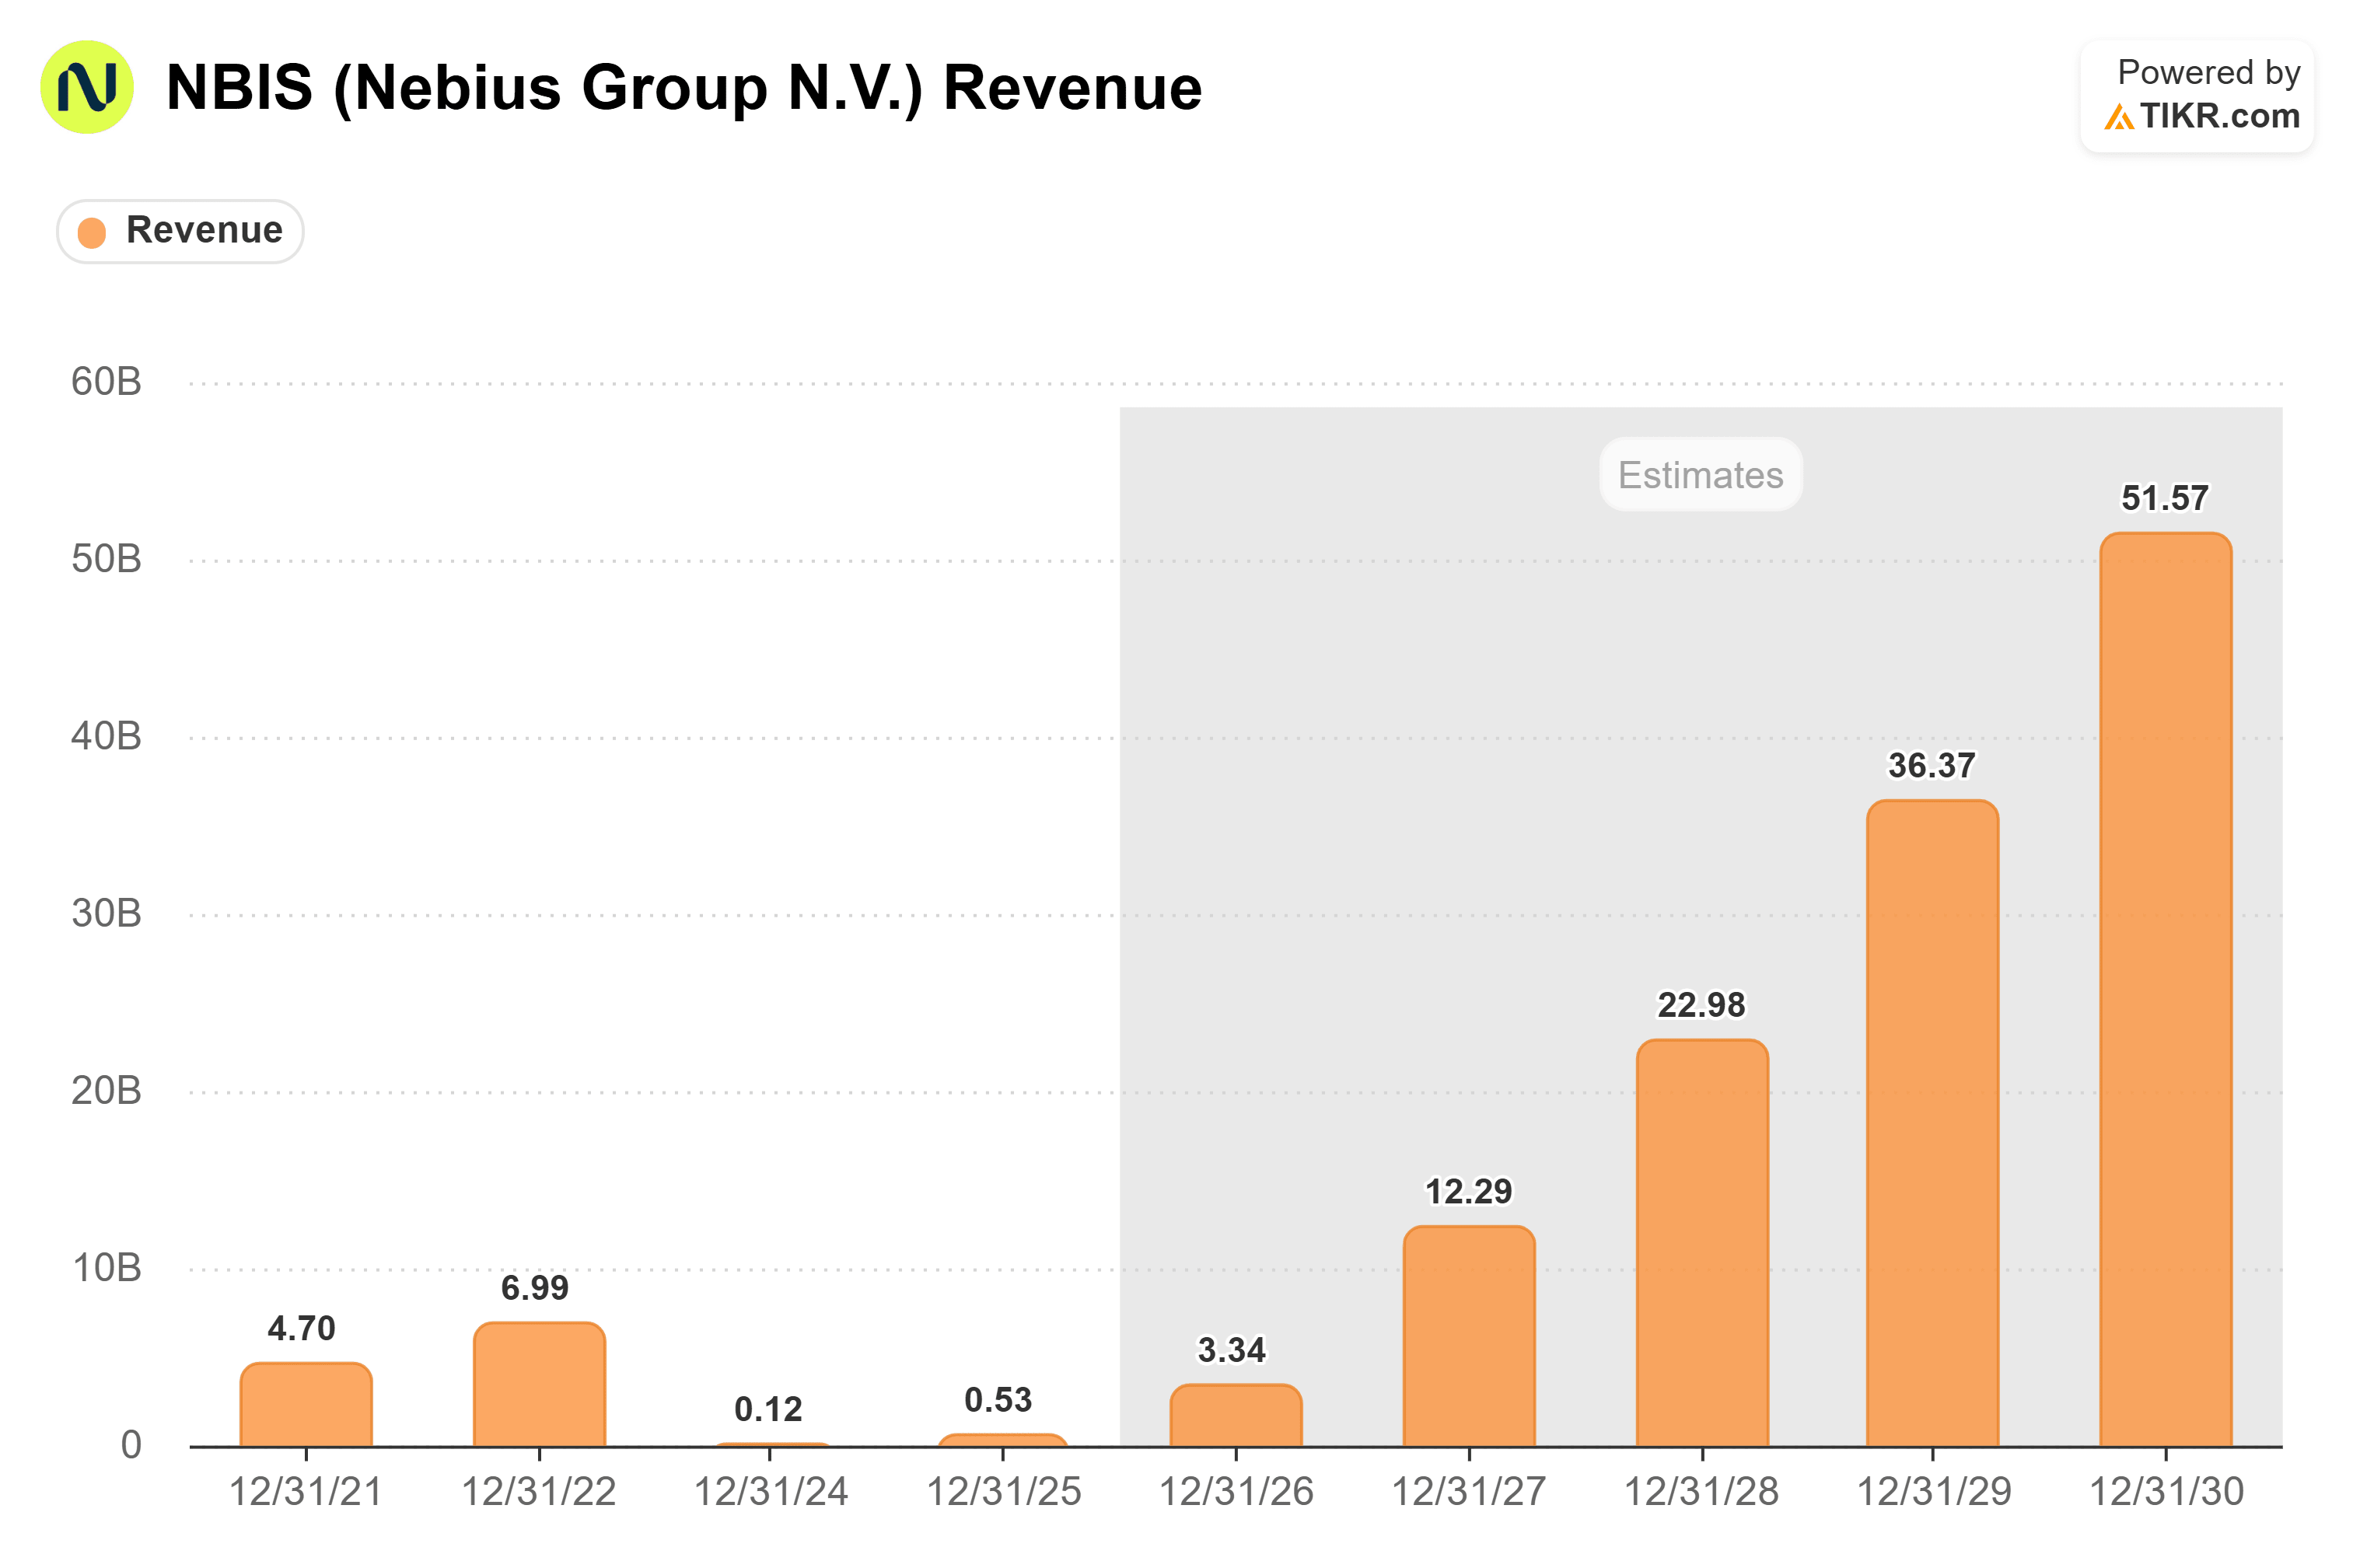
Com esse perfil de crescimento, aposto que a Nebius não está tendo muita dificuldade para conseguir dívida… e se estiver, ela sempre pode emitir ações.
Curiosamente, Patel coloca a CoreWeave no mesmo barco da Oracle, apesar desses aumentos de preço. Ele diz que as duas “não foram capazes de aproveitar tanto porque se prenderam principalmente a contratos de longo prazo.”
A margem já estava em queda
A administração da Oracle disse que espera margens brutas de 30% a 40% em seus data centers de IA ao longo da vida de um contrato com o cliente.
Isso está bem abaixo do que o resto da Oracle ganha. Portanto, quanto maior a infraestrutura de IA se tornar, mais ela puxa para baixo a margem bruta geral da empresa. Essa margem caiu de 79,1% no ano fiscal de 2022 para 65,8% no ano fiscal de 2026 (o ano até maio de 2026)…

E se a margem nesses contratos está fixada, os preços crescentes das GPUs não podem elevá-la novamente no curto prazo.
E depois há a dívida
Claro, construir toda essa capacidade não sai barato. A dívida total da Oracle mais do que dobrou, de US$ 75,9 bilhões no ano fiscal de 2022 para US$ 167 bilhões no ano fiscal de 2026…

E até agosto, estava ainda maior: US$ 169,1 bilhões.
Para ser justo, Patel não acha que a Oracle está em apuros. Ele a chama de “completamente solvente” e diz que a SemiAnalysis a classifica como “uma das principais neoclouds em termos de qualidade de serviço.”
Steve Eisman, o investidor famoso por The Big Short, está mais preocupado. No episódio de 2 de outubro do Prof G Markets, ele disse que a classificação de crédito da Oracle é BBB menos, um degrau acima do grau especulativo, e que “a Oracle não quer ser rebaixada para grau especulativo.”
Seu resumo? “…quando você é classificado como triplo B menos, as coisas podem ficar feias.”
Da mesma forma, um contrato travado tem certos benefícios. Se os preços de aluguel de GPU caírem, os mesmos contratos curtos que permitiram à Nebius aumentar os preços rapidamente permitiriam que eles caíssem rapidamente, enquanto os acordos da Oracle se mantêm.
Esses contratos de longo prazo também são uma grande parte do motivo pelo qual credores como Apollo e Goldman financiariam chips para a Oracle. Um compromisso de cliente de vários anos é mais fácil de emprestar contra do que um preço que se redefine a cada poucos meses.
Portanto, é uma faca de dois gumes.
Veja como as coisas poderiam ficar feias rapidamente:
Há dois cenários onde eu poderia ver as coisas azedarem rapidamente. No primeiro, duas coisas acontecem ao mesmo tempo: os preços das GPUs continuam subindo, então a Oracle continua perdendo o lado positivo que seus concorrentes estão obtendo. Enquanto isso, sua dívida continua crescendo para construir capacidade que ela não pode reajustar. Isso é pressão sobre a margem e o balanço patrimonial ao mesmo tempo, em uma empresa que já está um pouco sobrecarregada com sua dívida.
O outro cenário é um reset macroeconômico mais amplo (provavelmente uma contração econômica severa) onde a demanda cai tão precipitadamente que os contratos de longo prazo da Oracle voltam e renegociam por preços mais baixos e/ou menos capacidade. Isso significa que a Oracle perde a oportunidade de construir seu colchão de caixa durante os bons tempos e ainda é atingida quando o ambiente macroeconômico muda, tornando novamente sua carga de dívida ainda mais insustentável.
Mas, da mesma forma – nada arriscado, nada ganho. A Oracle está fazendo uma grande aposta aqui, e se der certo… há muito potencial de alta.
Então, quanto vale realmente a ação da Oracle?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Oracle poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


