Principais Conclusões
- As ações da American Express (AXP) subiram 9% no último mês, o que as coloca bem próximas das metas de Manutenção (Hold) de $335 do Citi e $330 da Evercore ISI.
- A 17x os lucros futuros, a ação está negociando exatamente na sua média de 10 anos, portanto, novos ganhos precisam vir do crescimento dos lucros.
- O preço atual pressupõe que os analistas estão certos de que o EPS normalizado crescerá cerca de 13% no ano fiscal de 2027 e 15% no ano fiscal de 2028, mais rápido que a receita, projetada em 9%.
- Se o múltiplo se mantiver e as estimativas se concretizarem, a ação estaria próxima das metas de $380 em cerca de um ano, e o relatório do 4T, em janeiro, é o próximo teste.
A American Express subiu 9% no último mês e 4% na última semana.
No último fechamento, a ação estava menos de 1% abaixo da meta de $335 do Citi e cerca de 1% acima dos $330 da Evercore ISI. Ambas as firmas a classificam como Manutenção (Hold).
Portanto, os investidores precisam de uma nova pergunta. No início deste mês, o debate era o que o último trimestre da American Express dizia sobre uma recuperação e se o preço refletia o alerta de Bill Ackman. Agora que a recuperação aconteceu, a questão é o que o preço de hoje já pressupõe.
A TIKR acompanha 32 analistas sobre a American Express. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manutenção e Venda para a American Express, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam a TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da American Express
As previsões subiram, e as metas também
A American Express elevou sua perspectiva em seu comunicado do 3T em outubro. Agora espera um EPS de 2026 de $18,30-$18,60, ou $17,60-$17,90 ajustado, e afirma estar no caminho para mais um ano de crescimento de receita de 10%.
O EPS ajustado para o trimestre foi de $4,68, um aumento de 13% sobre um crescimento de receita de 9%.
Cinco firmas atualizaram suas recomendações na última semana de outubro:
- J.P. Morgan: Comprar, meta de $365 (30 de out.)
- Citi: Manutenção (Hold), $335, reduzida de $340 (27 de out.)
- Evercore ISI: Manutenção (Hold), $330, elevada de $320 (26 de out.)
- Morgan Stanley: Manutenção (Hold), $380 (26 de out.)
- BMO Capital: Comprar, $380 (26 de out.)
No último fechamento, a ação havia atingido as duas metas mais baixas. A meta do J.P. Morgan estava cerca de 10% acima dela, e as duas metas de $380 estavam cerca de 14% acima.
O consenso para o EPS normalizado do ano fiscal de 2026 é de $17,82, que se encaixa dentro da faixa ajustada da administração. Portanto, este ano está praticamente definido, e o que importa para o preço são os anos seguintes.
Os analistas veem o EPS subindo para $23,21 até o ano fiscal de 2028.
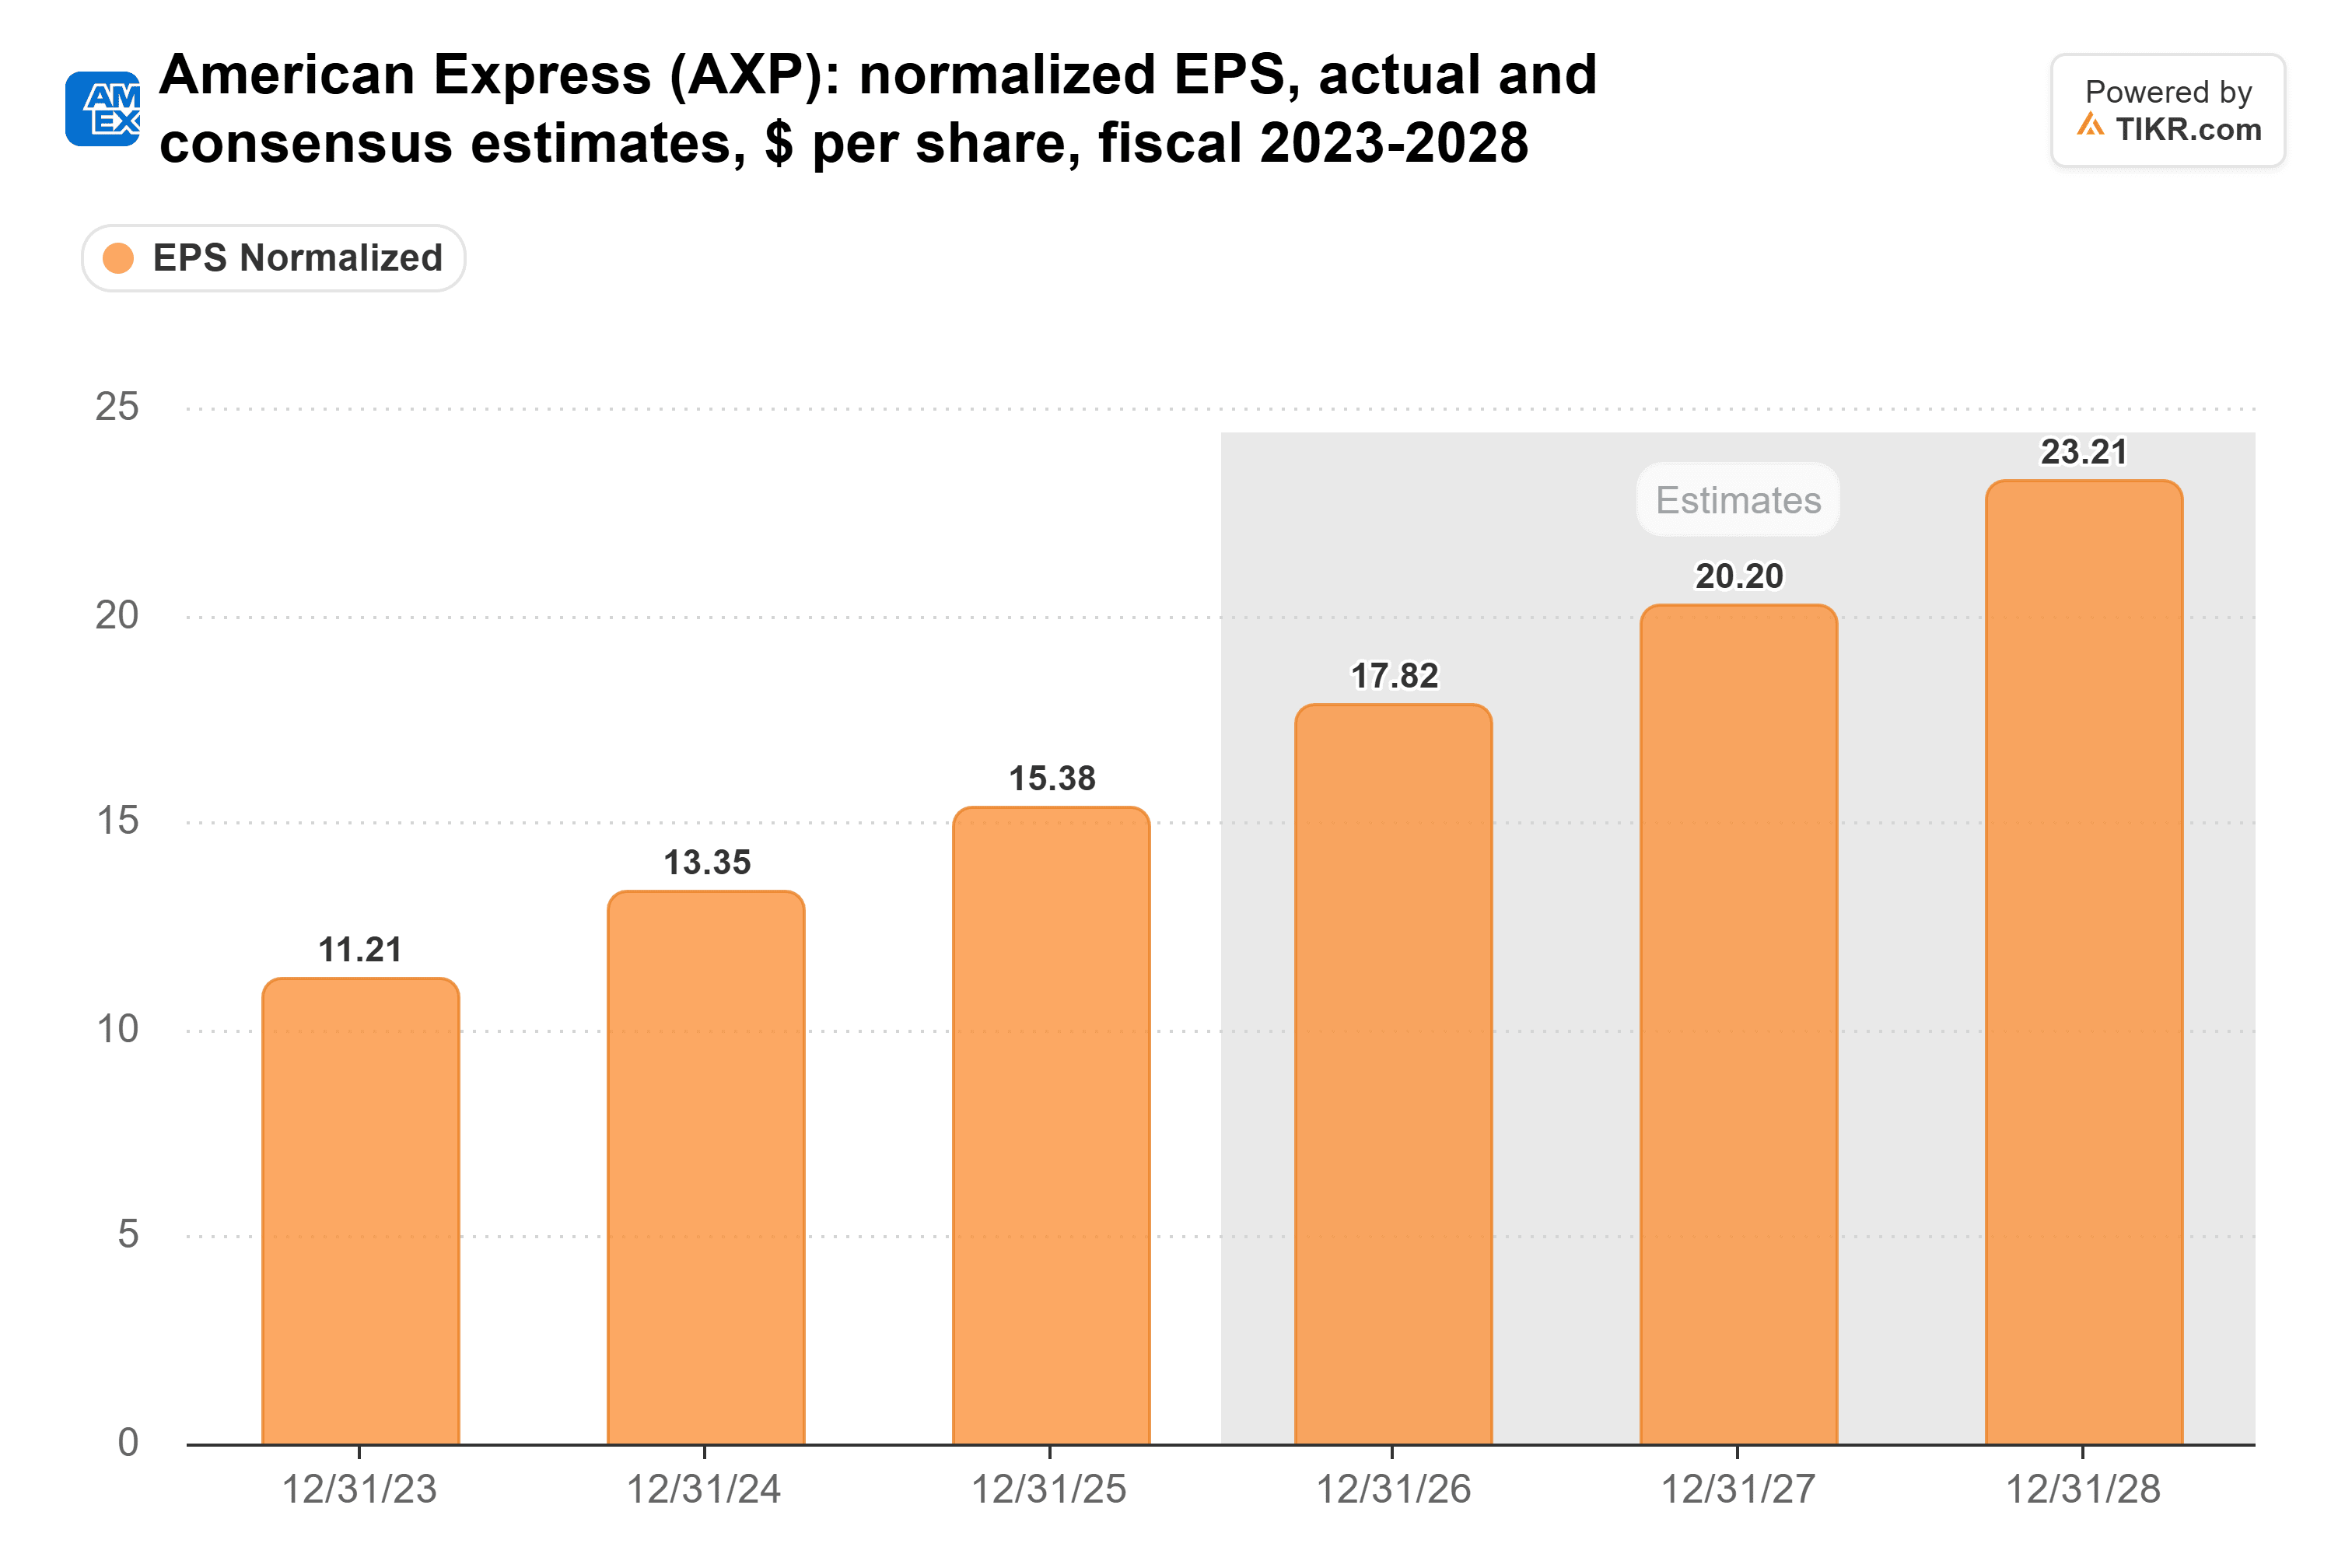
Isso resulta em um crescimento de cerca de 13% no ano fiscal de 2027 e 15% no ano fiscal de 2028, alinhado com os 15% que a American Express entregou no ano fiscal de 2025.
Um múltiplo de 17x está exatamente na média
Após o ganho do mês, o P/L futuro está de volta a cerca de 17x, exatamente na sua média de 10 anos de 17x:
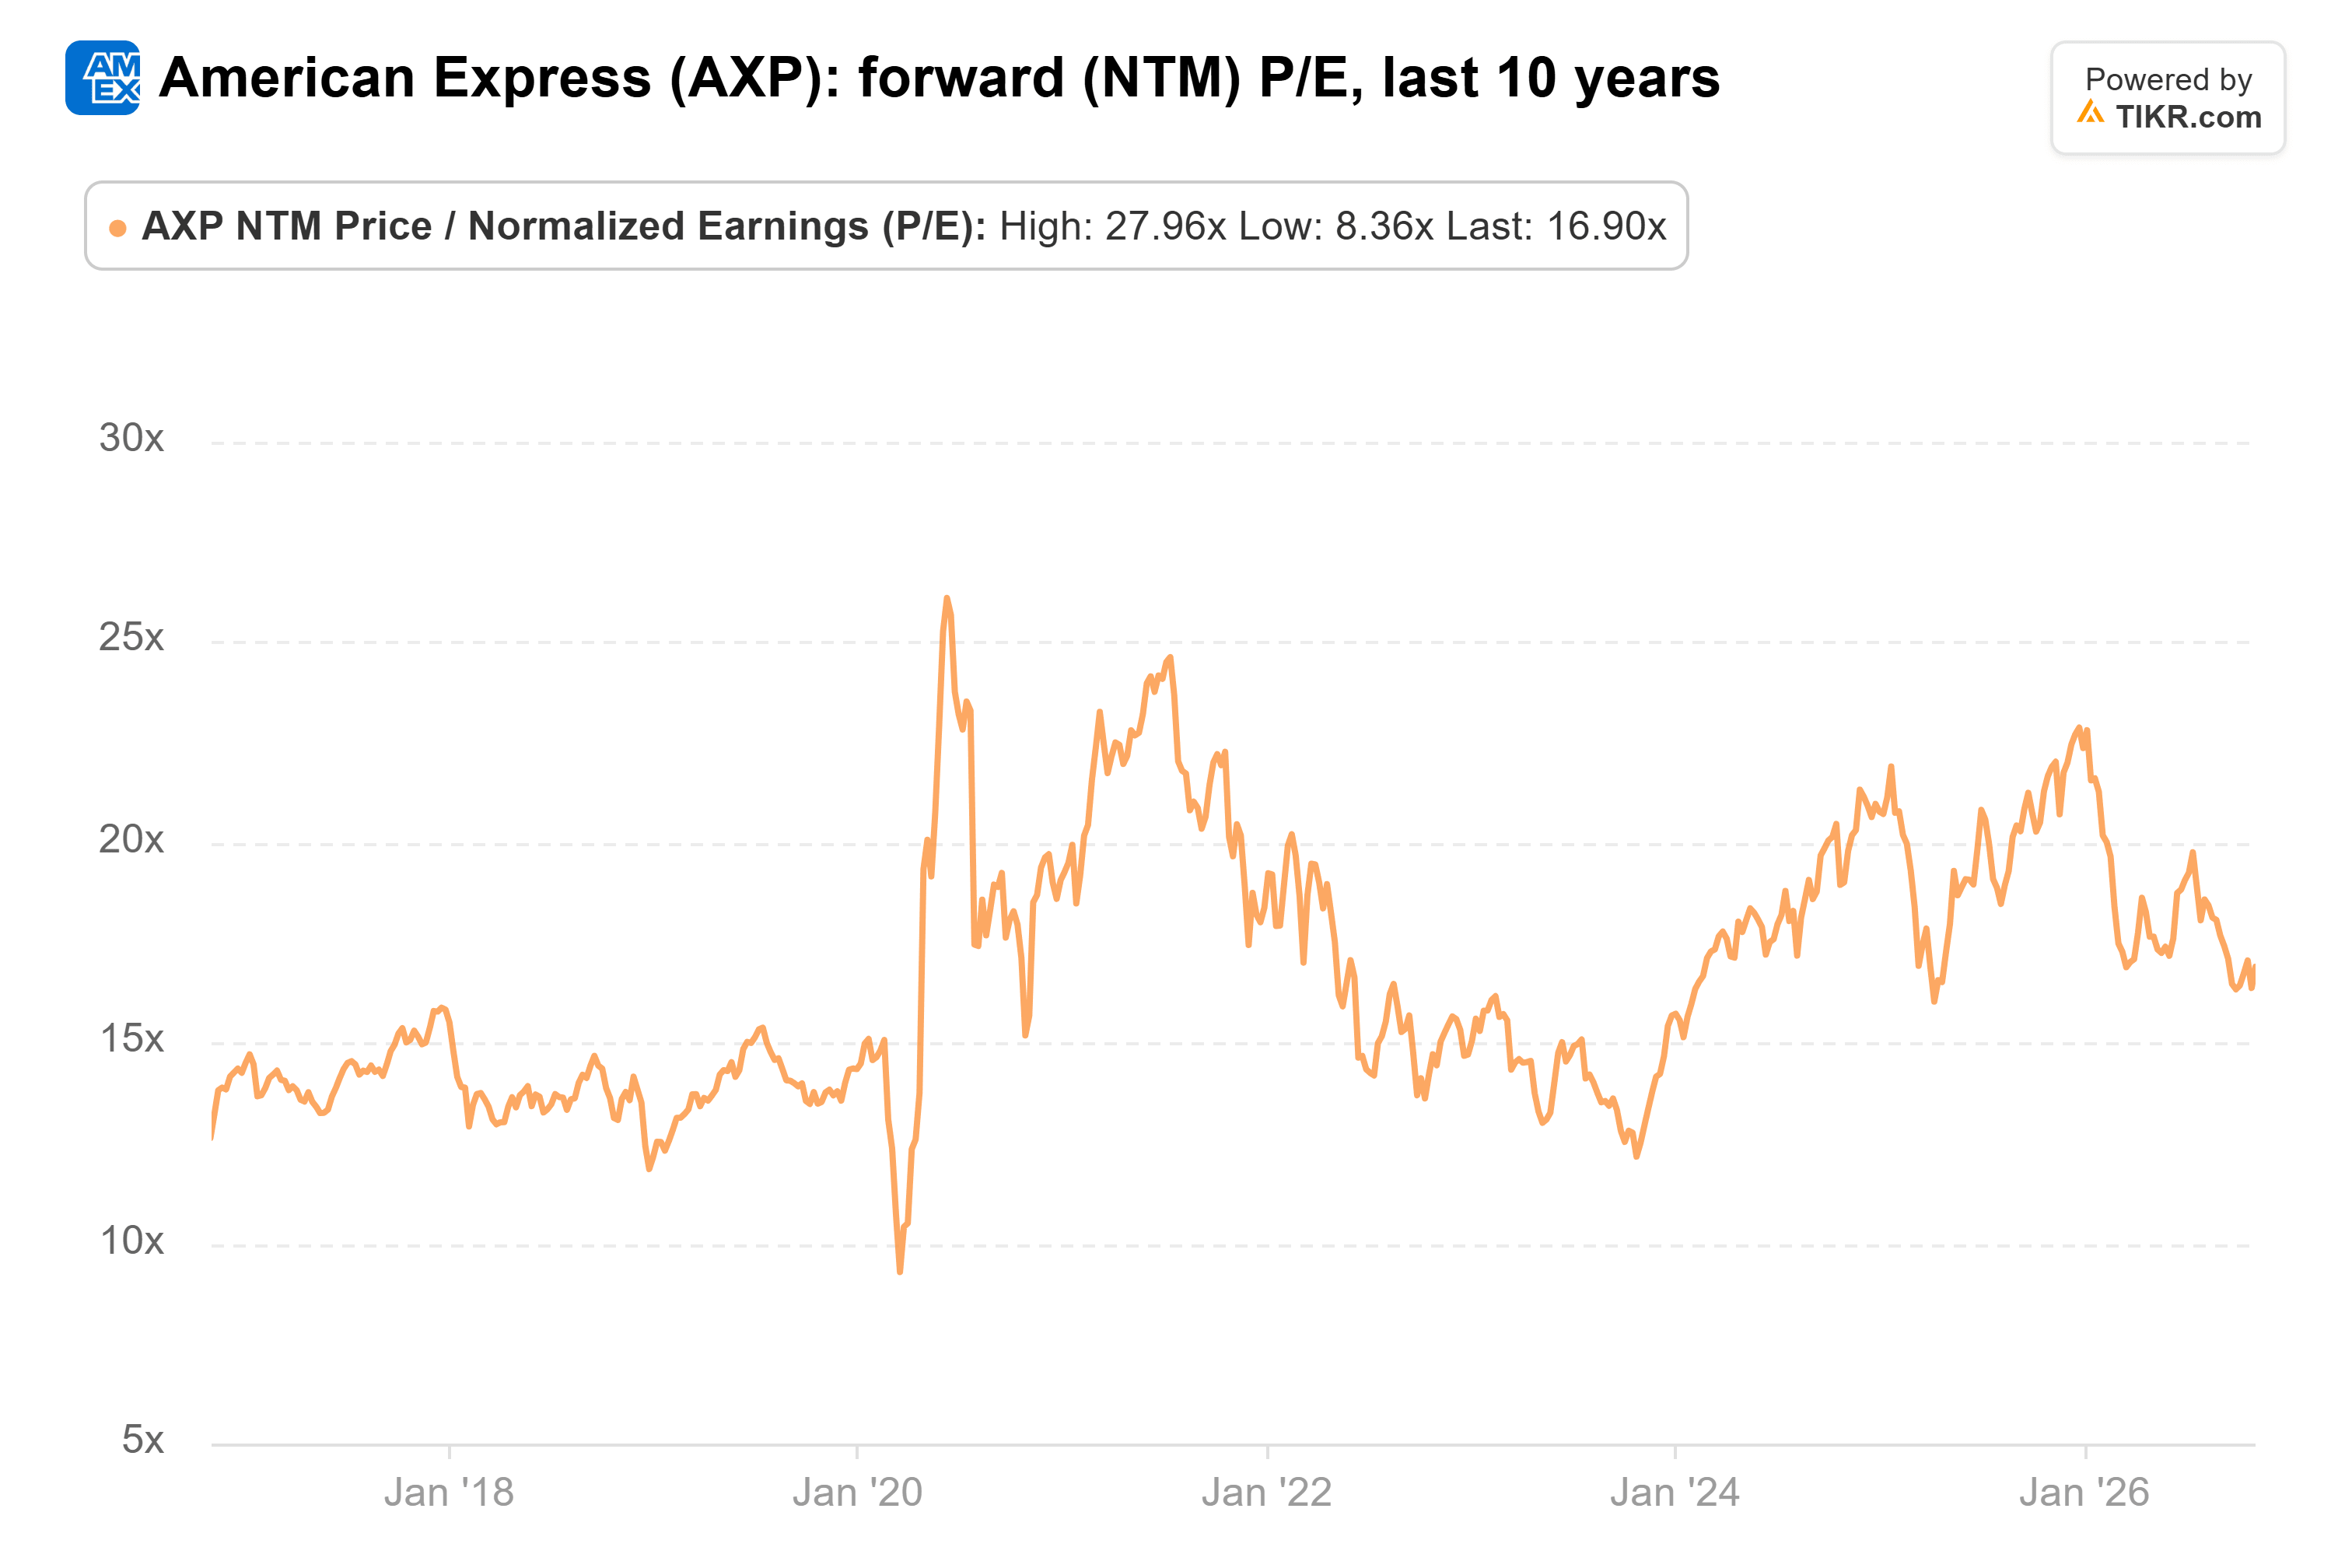
Nessa década, variou de 8,4x em março de 2020 a 28x em junho de 2020.
Não há nada exagerado no múltiplo atual, mas também não há mais desconto nele. Os investidores que compraram na queda tiveram sua reavaliação. Para continuar subindo, a ação agora precisa de crescimento dos lucros.
O que o preço de hoje pressupõe
A cerca de 17x, o preço pressupõe que o consenso está correto. Isso significa aproximadamente $20 de EPS normalizado nos próximos doze meses, seguido de crescimento na faixa baixa a média dos 'teens' depois disso.
Esse é um crescimento mais rápido que o da receita. Os analistas veem a receita subindo de 9% a 10% ao ano até o ano fiscal de 2028:

Portanto, o EPS precisa crescer de 4 a 6 pontos percentuais por ano mais rápido que a receita. A American Express tem feito isso recentemente.
No ano fiscal de 2024, o EPS subiu 19% sobre um crescimento de receita de 9%, e no ano fiscal de 2025 subiu 15% sobre 9%.
As metas de $380 não precisam de um múltiplo mais rico
A ação ainda está 12% abaixo neste ano e 14% abaixo de sua máxima de 52 semanas. Mesmo assim, as metas mais altas não dependem de os investidores pagarem mais por cada dólar de lucro.
Digamos que o múltiplo permaneça em torno de 17x e as estimativas se concretizem. Por esta época no próximo ano, os lucros futuros serão principalmente os do ano fiscal de 2028, e esse múltiplo resulta em um preço na faixa intermediária dos $380. Isso está bem próximo dos $380 da Morgan Stanley e da BMO, e aproximadamente de volta à máxima de 52 semanas.
Com um múltiplo médio, uma desaceleração nos gastos com cartões ou uma virada no crédito cortaria diretamente essas estimativas, e o preço cairia junto com elas.
Do meu ponto de vista, a American Express está novamente com um preço justo. Daqui em diante, eu esperaria que a ação acompanhasse aproximadamente seus lucros. Um crescimento de 13% a 15% ao ano é um retorno sólido, mas os compradores de hoje estão pagando por esse crescimento antecipadamente.
O próximo passo é o relatório do 4T, previsto para o final de janeiro, que deve trazer as primeiras previsões da administração para 2027.
Se isso se aproximar do consenso de $20,20, as metas de $380 parecem razoáveis. Se vier abaixo, uma ação com seu múltiplo médio tem pouco em que se apoiar para evitar uma queda.
Então, qual é o valor real da ação da American Express?
A TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation da TIKR e ver o que a American Express poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a American Express gratuitamente
Isenção de Responsabilidade:
Por favor, note que os artigos na TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!