Principais Conclusões
- O Citi rebaixou a Adobe (ADBE) para Venda com um preço-alvo de $207 na quarta-feira e alertou para o risco crescente de um "hard reset" (redefinição brusca), com a ação já caindo 25% este ano.
- A 9,4x os lucros futuros, contra uma média de 10 anos de 30x, o preço da Adobe já assume um crescimento muito mais lento do que os analistas projetam.
- O alvo do Citi precisa de uma de duas coisas: o múltiplo mais baixo da Adobe em uma década, ou estimativas de lucro cerca de 17% menores, o que colocaria o ano fiscal de 2027 abaixo do ano fiscal de 2026.
- A previsão (guidance) da Adobe para o ano fiscal de 2027 virá com seu relatório de dezembro, sob um novo CEO, e mostrará se as estimativas realmente precisam cair tanto.
A Adobe caiu 25% este ano, e os analistas ainda estão cortando o preço-alvo da ação.
Na quarta-feira, o Citi rebaixou a ação para Venda (de Neutra) e reduziu seu preço-alvo para $207 (de $250). É o terceiro rebaixamento em cerca de três semanas. O Wells Fargo mudou para Venda e o HSBC para Manter em meados de outubro, e os últimos alvos agora variam de $200 a $267.
No entanto, a 9,4x os lucros futuros, o preço da Adobe já reflete muitas más notícias. O Citi aposta que as estimativas ainda têm mais para cair.
O TIKR acompanha 41 analistas na Adobe. Quantos dizem "Comprar"?
Veja o detalhamento completo das classificações Comprar, Manter e Vender para a Adobe, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Adobe
O Citi acha que as estimativas para o ano fiscal de 2027 são muito altas
Os analistas do Citi escreveram que "veem risco crescente de um hard reset (redefinição brusca)". Eles deram quatro razões:
- Liderança: Anil Chakravarthy assume como CEO em 1º de dezembro, e os cargos de CFO e de chefe da área de Mídia Digital estão ambos vagos.
- Estratégia: A Adobe está buscando crescimento de usuários por meio de produtos de IA como o Firefly, em vez de aumentos de preço do Creative Cloud. O Citi acha que isso tira cerca de 200 pontos-base do crescimento da ARR (Receita Anual Recorrente) no ano fiscal de 2027, mais outros 50 pontos-base conforme a Adobe supera seus aumentos de preço anteriores.
- Demanda: demanda fraca de pequenas empresas e mais concorrência de ferramentas criativas baseadas na web e nativas em IA.
- Margens: O Citi cortou sua estimativa de margem bruta não-GAAP para o ano fiscal de 2027 em 70 pontos-base, em parte devido aos custos de inferência de IA que a Adobe ainda não monetizou totalmente.
Somando tudo, o Citi espera um crescimento da ARR de cerca de 5,3% no ano fiscal de 2027 e 4,5% no ano fiscal de 2028. Isso é aproximadamente 200 a 300 pontos-base abaixo das previsões da Wall Street, e o Citi espera que a perspectiva mais fraca apareça quando a Adobe reportar seu Q4 no próximo mês.
Até o Citi vê um lado positivo: "Um 'hard reset' pressionaria as ações no curto prazo, mas daria tempo para reconstruir a liderança, refinar a estratégia e estabelecer uma base mais alcançável para acelerar."
A Wall Street ainda espera crescimento de dois dígitos
O consenso não se moveu tanto. Os analistas esperam que o EPS normalizado suba de $20,94 no ano fiscal de 2025 para $31,20 até o ano fiscal de 2028:
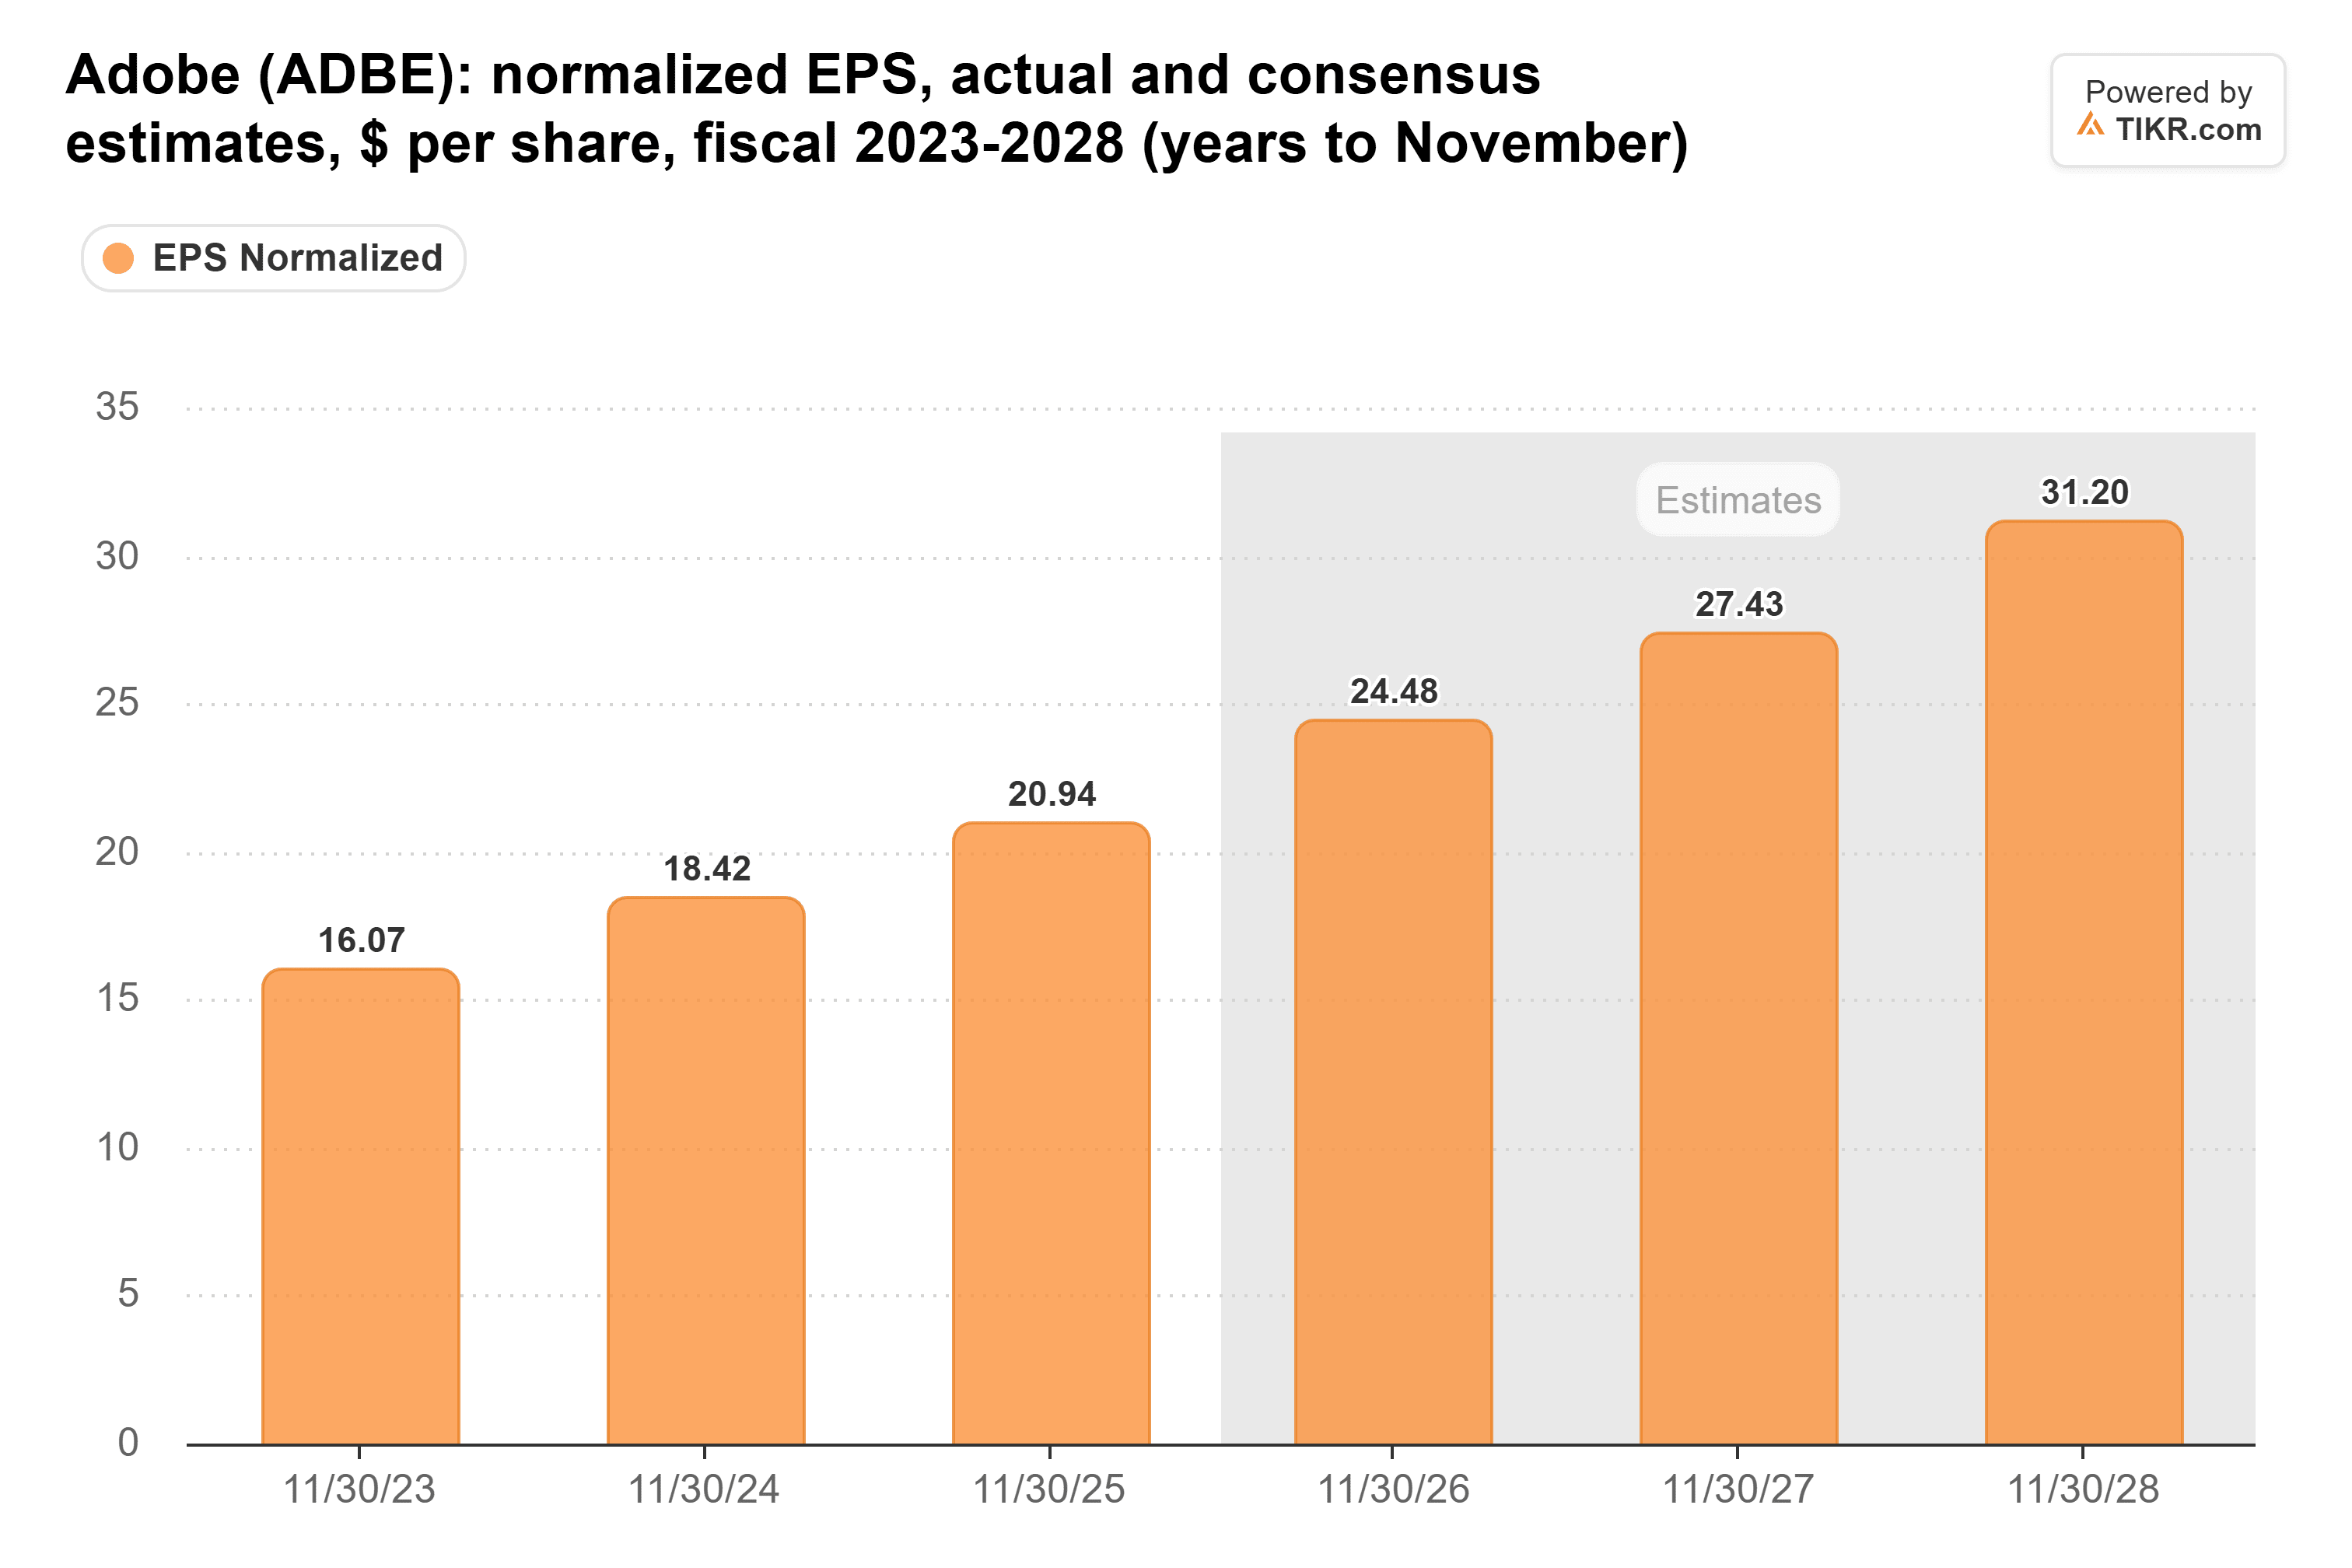
Isso representa cerca de 12% de crescimento no ano fiscal de 2027 e 14% no ano fiscal de 2028, com base nas estimativas de 38 e 22 analistas, respectivamente.
A Adobe negocia como uma empresa que parou de crescer
O mercado não está pagando por esse crescimento. O P/L futuro da Adobe é uma fração do que costumava ser na última década:
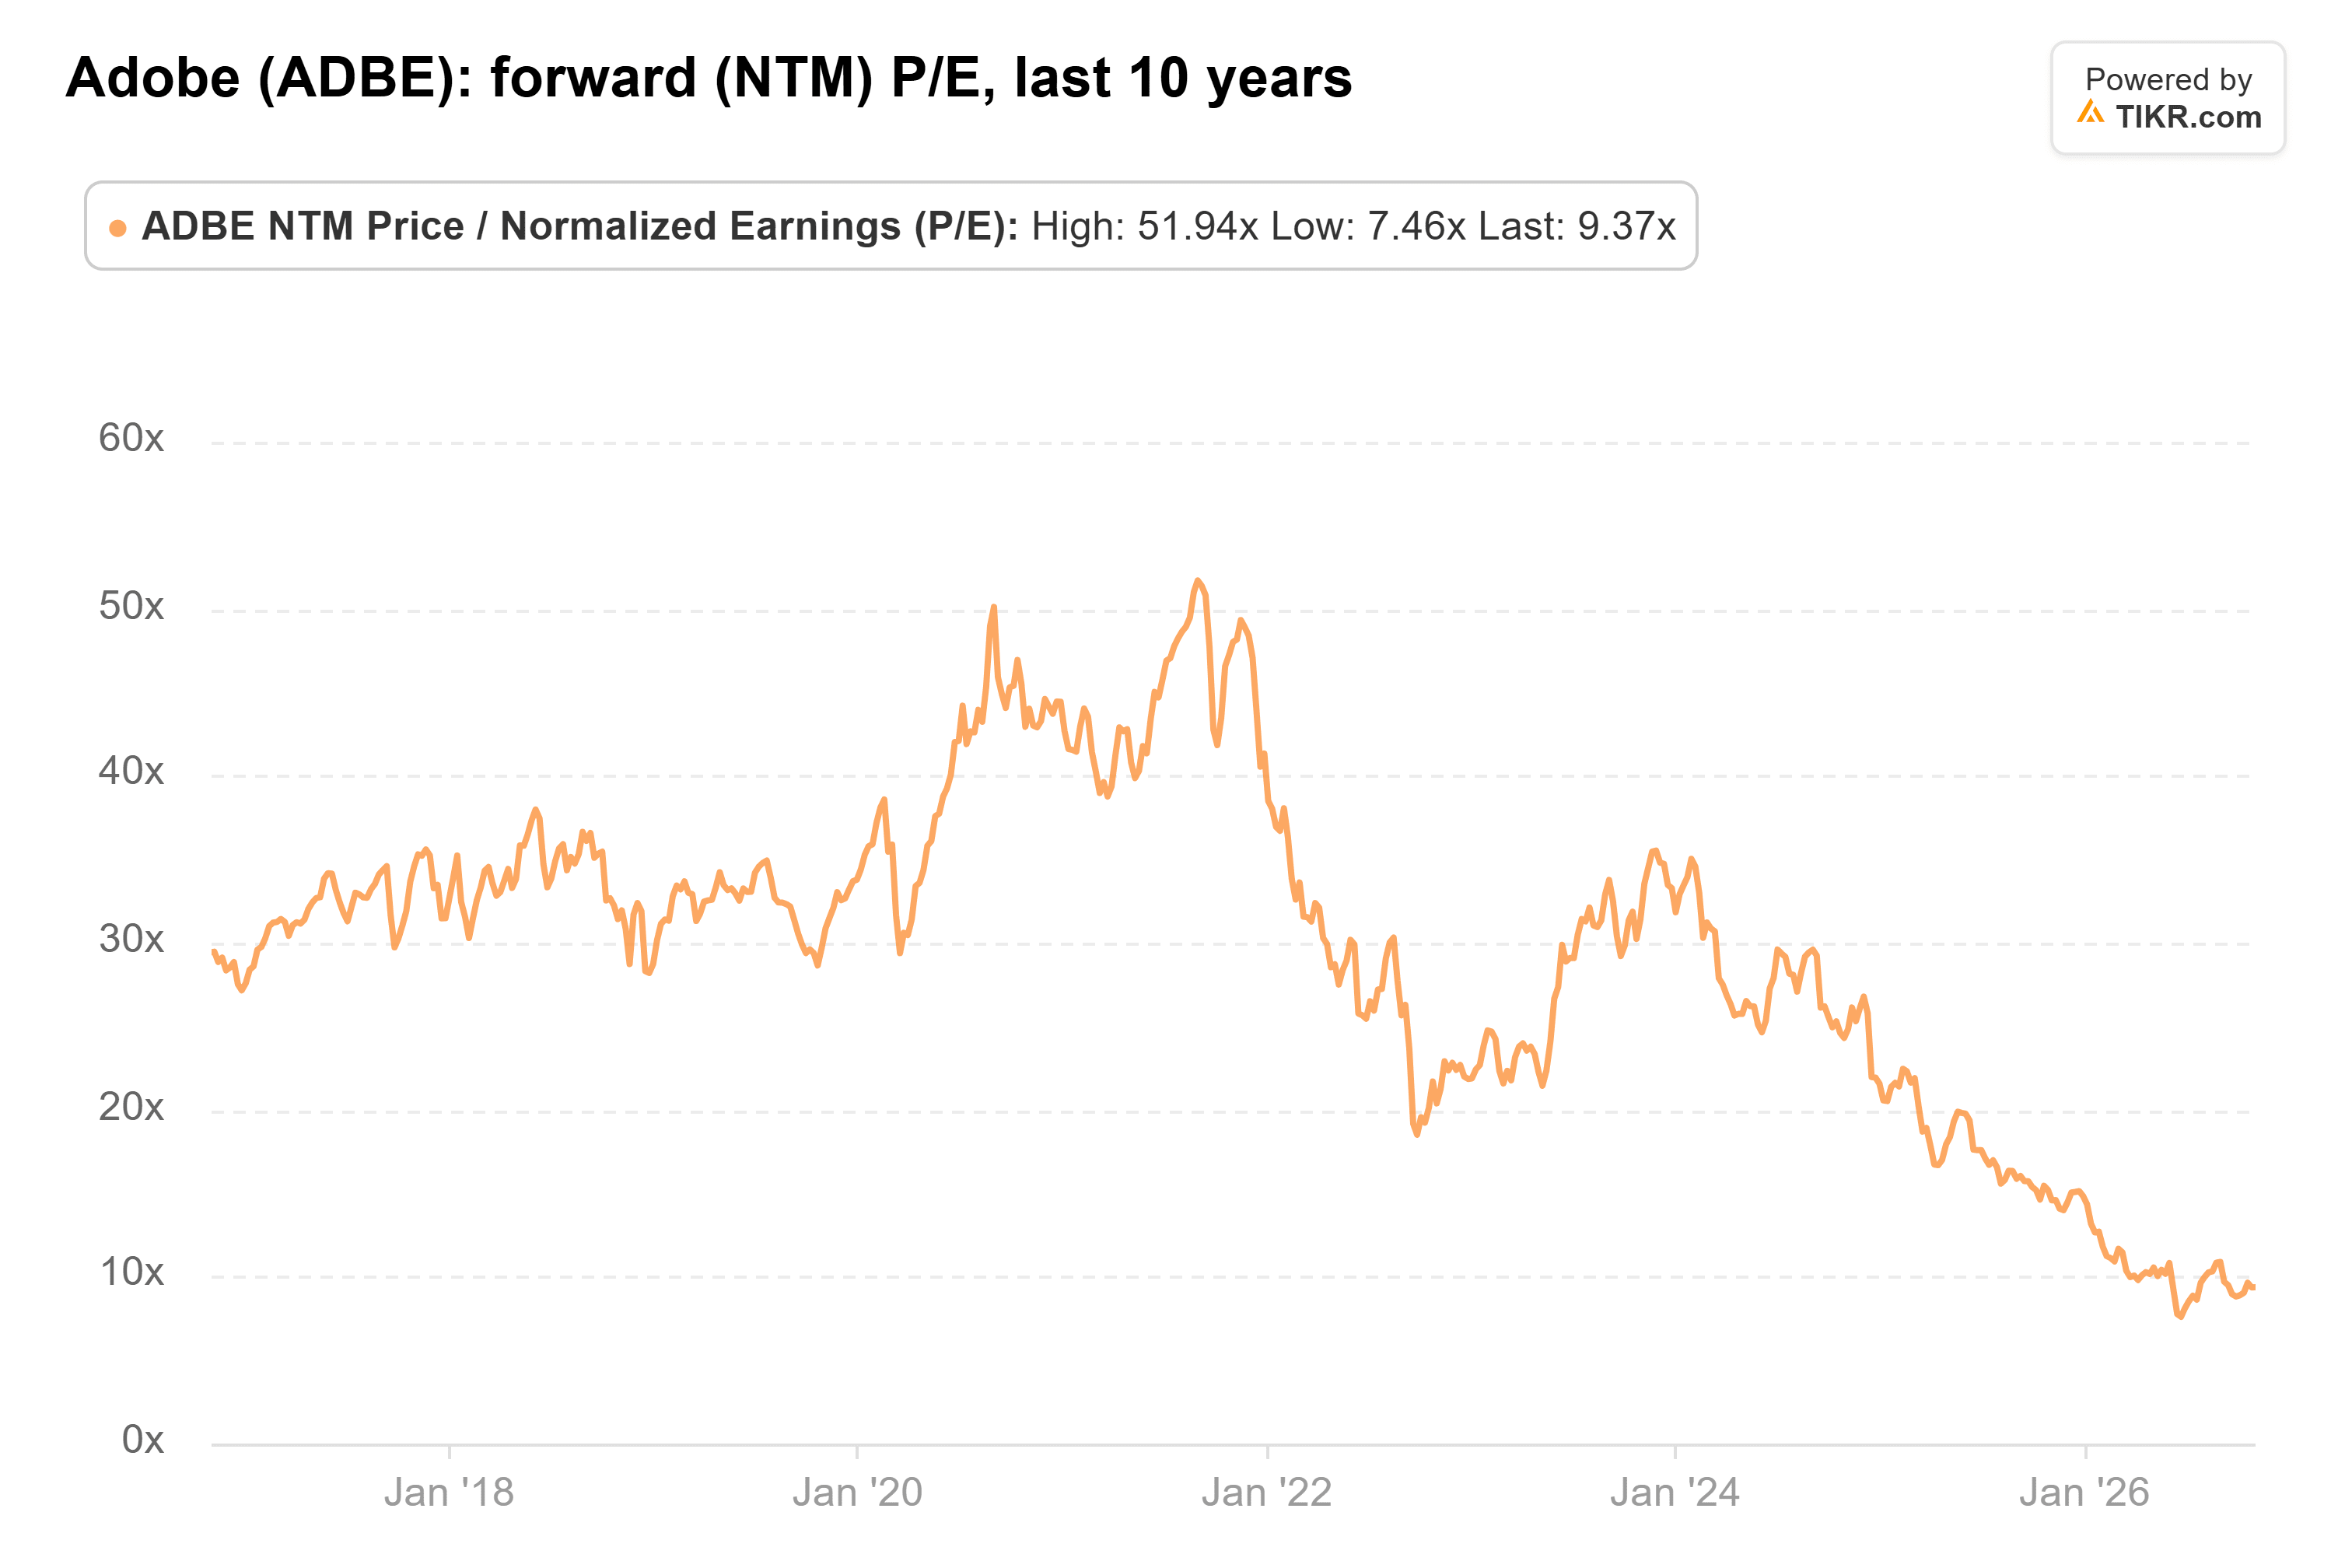
Sua média de 10 anos é 30x, e chegou a 52x em setembro de 2020. A única vez que esteve mais barato do que o múltiplo atual foi em junho deste ano, quando atingiu 7,5x.
Em sua média de 30x, o último fechamento da Adobe de $248,48 só faria sentido com um EPS de $8,37. Isso é menos de um terço dos $27,43 que os analistas esperam para o ano fiscal de 2027.
Mesmo que a Adobe atinja o consenso até o ano fiscal de 2028, o preço de hoje é apenas 8,0x o EPS daquele ano.
Essa é uma previsão sombria.
O alvo de $207 do Citi está 17% abaixo do último fechamento. Se o múltiplo permanecer onde está, o alvo precisa de estimativas de lucro cerca de 17% menores.
Isso colocaria o EPS do ano fiscal de 2027 próximo de $22,85, abaixo dos $24,48 que os analistas esperam para o ano fiscal que termina este mês.
Se as estimativas se mantiverem, $207 resulta em 7,5x o EPS do ano fiscal de 2027, o mesmo que a mínima de 10 anos de junho.
O fluxo de caixa livre continua subindo
O fluxo de caixa livre da Adobe cresceu quase cinco vezes na última década, com uma queda no ano fiscal de 2023:

Os $9,85 bilhões do ano fiscal de 2025 representaram um aumento de 25% em relação ao ano anterior. Isso também equivale a cerca de um décimo do valor de mercado de $97,9 bilhões da Adobe.
Um múltiplo mais baixo pode ser o novo normal
Eu não contaria com 30x novamente. A Adobe conquistou essa média em uma década em que ninguém questionava seu poder de precificação.
O Citi agora descreve uma empresa que está abrindo mão de aumentos de preço para conquistar usuários enquanto paga pela inferência de IA. Se as ferramentas de IA estão corroendo o poder de precificação da Adobe, a média antiga faz a ação parecer mais barata do que realmente é.
Ainda assim, a ação não precisa chegar nem perto de 30x para ser barata a 9,4x.
A barra já está baixa
Do meu ponto de vista, o preço da Adobe já reflete grande parte do hard reset sobre o qual o Citi está alertando. O Citi pode estar certo de que a previsão (guidance) para o ano fiscal de 2027 será decepcionante. Mas seu alvo de $207 precisa que as estimativas caiam abaixo dos lucros deste ano.
Minha leitura: alguns pontos de crescimento mais lento da ARR e um corte de 70 pontos-base na margem bruta não somam um corte de 17% nos lucros, especialmente com o fluxo de caixa livre ainda subindo.
Claro, um novo CEO sem um CFO tem todos os motivos para estabelecer uma barra baixa em dezembro. Se a previsão for suficientemente fraca, a ação pode ficar ainda mais barata.
Então, quanto vale realmente a ação da Adobe?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Adobe poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão sobre o negócio. É gratuito.
Isenção de Responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!