Principais Conclusões
- A ação da Adobe caiu 30% este ano, e Wells Fargo e HSBC a rebaixaram em outubro.
- O terceiro trimestre fiscal da Adobe não mostrou sinais de desaceleração por causa da IA: a receita subiu 13% para $6,76 bilhões, e a administração elevou suas metas para o ano todo.
- Os sinais de alerta estão nas previsões: uma orientação de receita para o quarto trimestre abaixo das expectativas e uma meta anual que, segundo o Wells Fargo, exige um aumento acentuado na nova receita recorrente.
- A 9,4x os lucros futuros contra uma média de cinco anos de 23x, a ação parece barata se a Adobe entregar o que os analistas esperam.
A ação da Adobe (ADBE) caiu 30% este ano, e outubro trouxe dois rebaixamentos devido ao temor de que a IA esteja prejudicando seus negócios.
Isso coloca a Adobe no lado errado de um argumento que Scott Galloway fez no The Prof G Pod em 2 de novembro. Em um episódio perguntando se a IA está matando o software, ele disse: "até agora o mercado disse que os rumores da morte do SaaS foram muito exagerados."
A Adobe não recebeu esse benefício da dúvida. Então, seu último trimestre deu aos investidores um motivo para se preocupar?
O trimestre pareceu bom
Em seu terceiro trimestre fiscal, que terminou em 28 de agosto, a receita da Adobe subiu 13% para um recorde de $6,76 bilhões. Isso igualou o ritmo do segundo trimestre e superou o crescimento de 12% registrado no primeiro. O lucro ajustado por ação subiu para $6,13, ante $5,31, com uma margem operacional ajustada de cerca de 44%.
Sua receita anual recorrente com foco em IA cresceu mais de 150%, e a administração elevou suas metas de receita e lucro para o ano todo.
Se a IA está tirando negócios da Adobe, isso não aparece aqui.
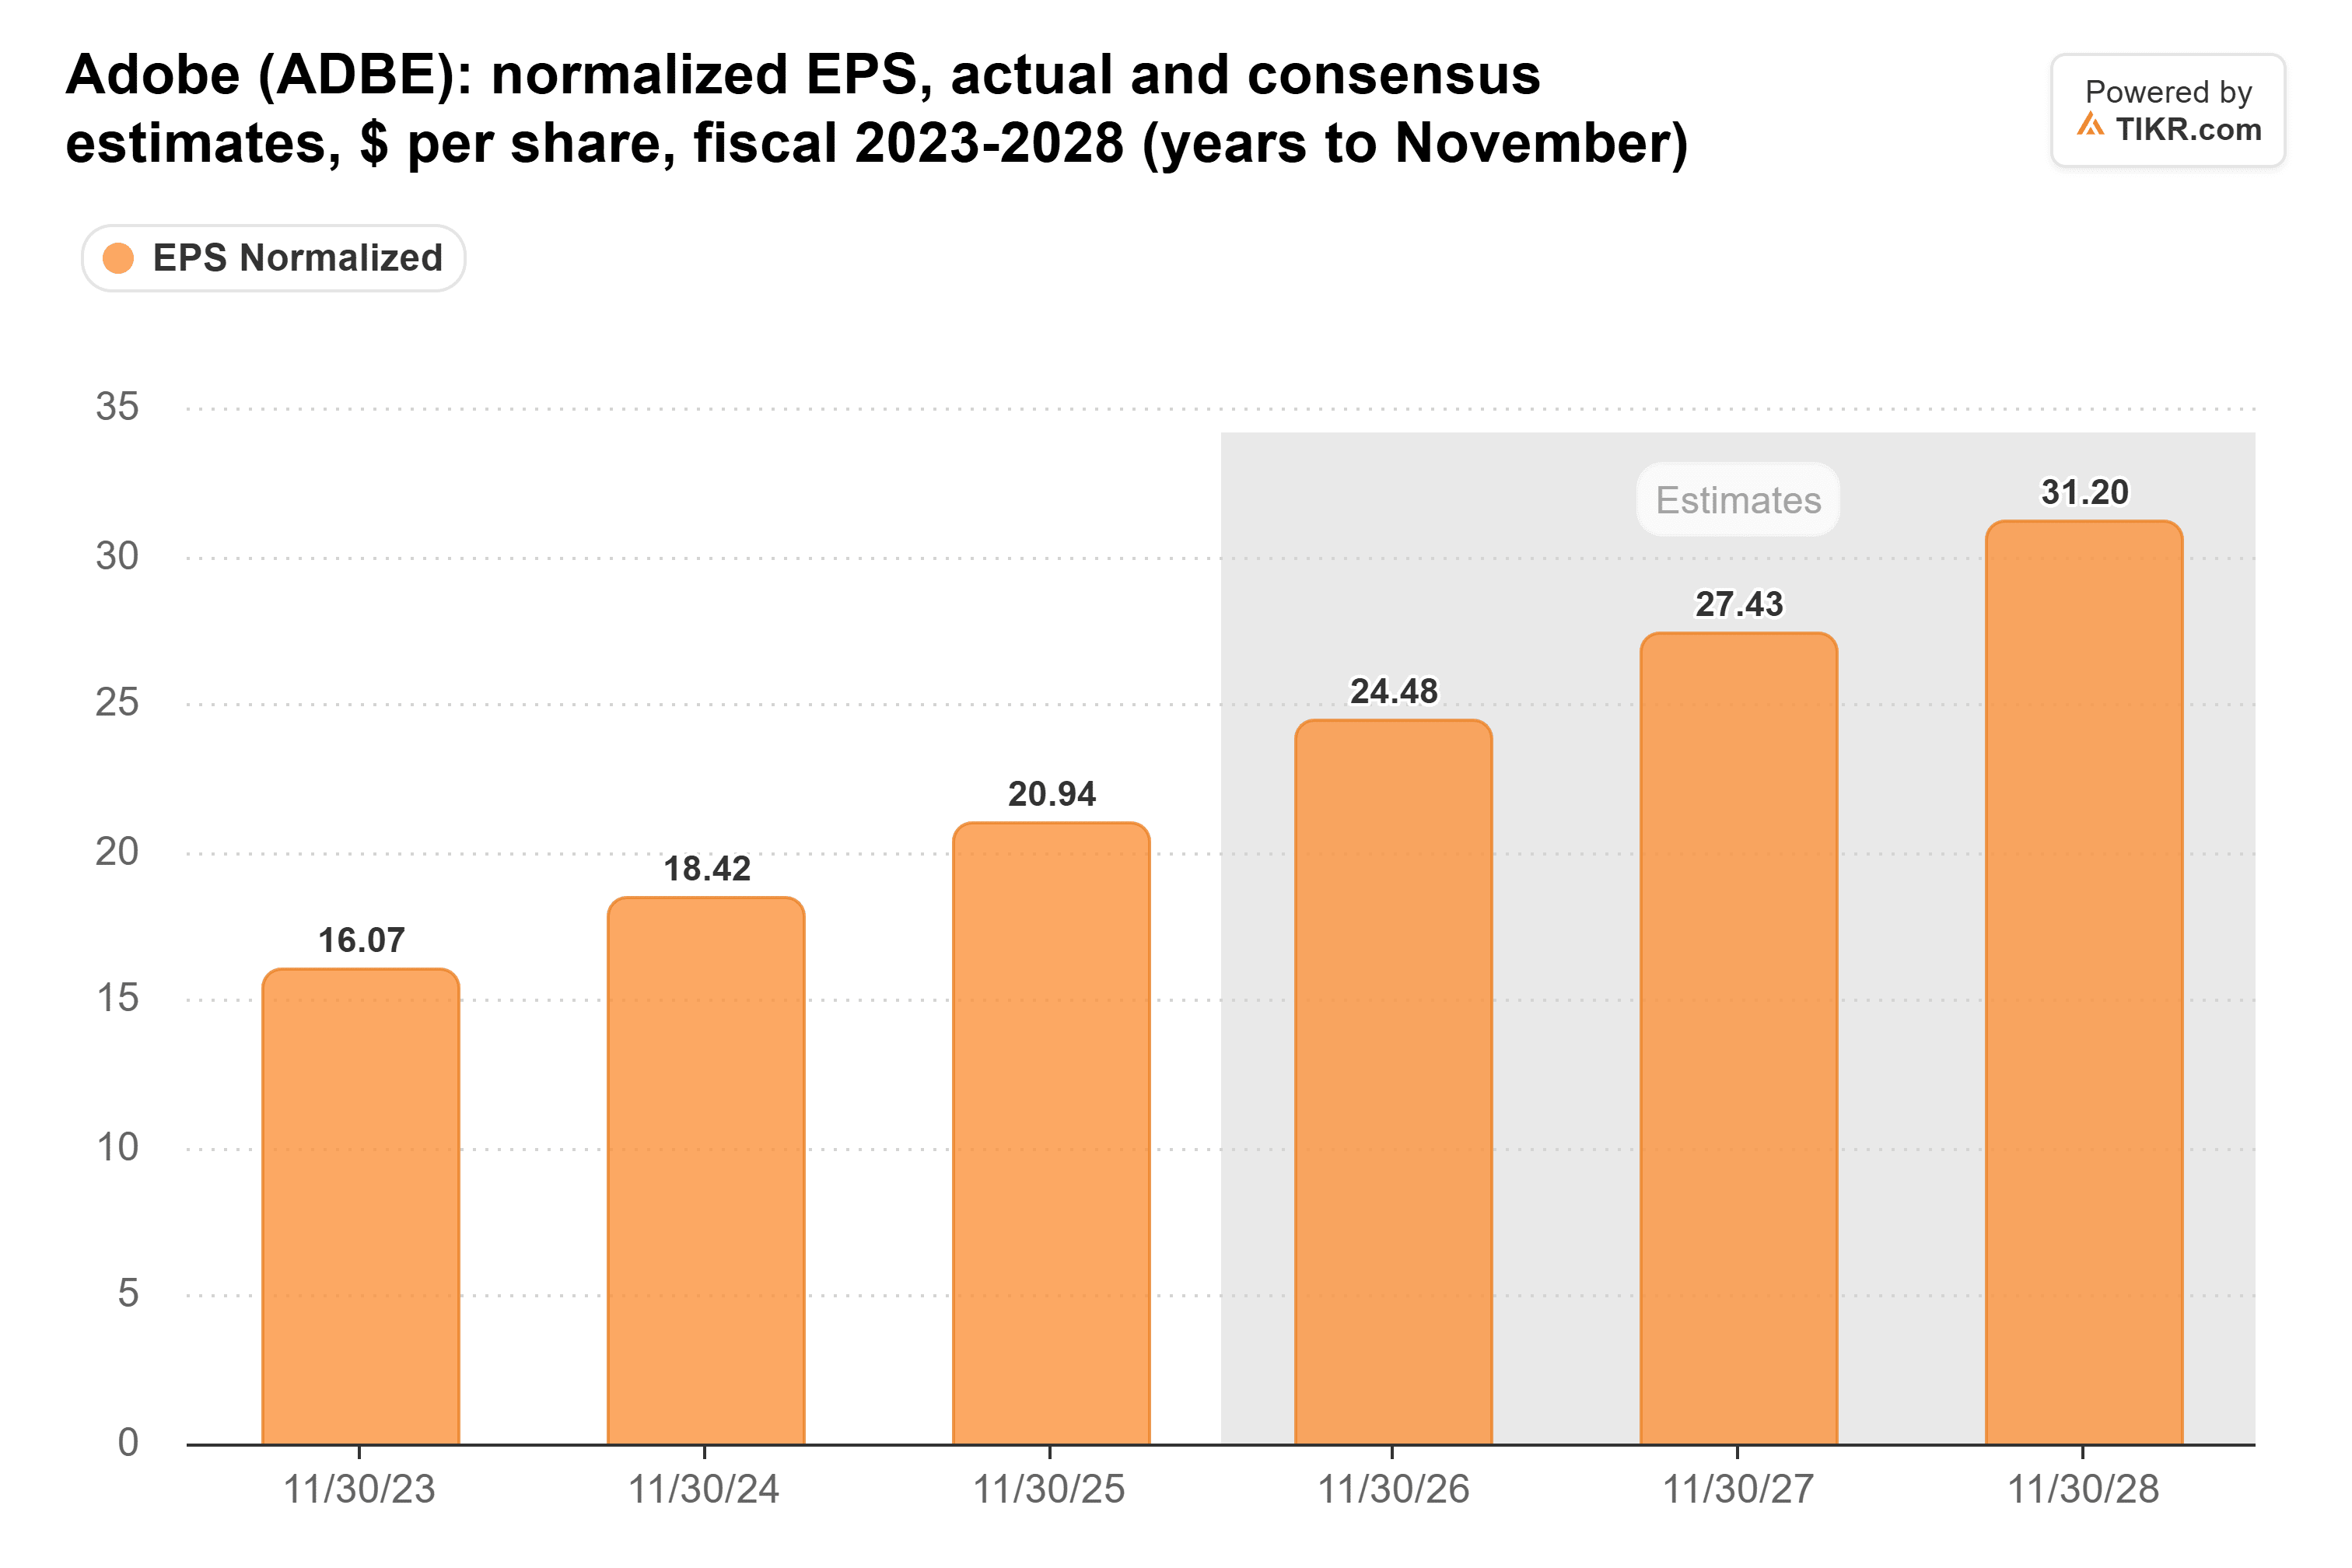
Os analistas ainda esperam que a receita continue subindo até o ano fiscal de 2028:

O crescimento desacelera de cerca de 12% este ano para 9% no ano fiscal de 2027 e 8% no ano fiscal de 2028, então alguma desaceleração já está embutida. As estimativas de lucro se sustentam melhor, subindo a cada ano até o ano fiscal de 2028:
Os sinais de alerta estão nas previsões
A Adobe orientou para uma receita do quarto trimestre entre $6,80 bilhões e $6,85 bilhões, e o ponto médio ficou abaixo do que os analistas esperavam.
O analista do Wells Fargo, Michael Turrin, desenvolveu isso quando rebaixou a Adobe para Underweight em 12 de outubro, com um preço-alvo de $225 (ante $270). Ele disse que a receita anual recorrente líquida nova da Adobe precisa aproximadamente dobrar do terceiro para o quarto trimestre para a empresa atingir suas metas anuais. Ele também argumentou que a aquisição da Semrush está impulsionando o crescimento reportado enquanto o negócio principal cresce mais lentamente. A pesquisa do Wells Fargo com diretores de informação, acrescentou ele, mostrou a Adobe perdendo participação nos orçamentos de IA. E ele destacou uma equipe de gestão em transição: Anil Chakravarthy assume como CEO no lugar de Shantanu Narayen em 1º de dezembro, e o CFO é interino.
O HSBC rebaixou a Adobe para Hold no dia seguinte, com um preço-alvo de $267 (ante $310). A Rothschild & Co Redburn foi mais longe em 2 de novembro, mantendo sua classificação Sell e cortando seu preço-alvo para $140, ante $270.
O TIKR acompanha 39 analistas na Adobe. Quantos dizem "Comprar"?
Veja a análise completa das classificações Buy, Hold e Sell na Adobe, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Adobe
O analista do Wells Fargo, Michael Turrin, desenvolveu isso quando rebaixou a Adobe para Underweight em 12 de outubro, com um preço-alvo de $225 (ante $270). Ele disse que a receita anual recorrente líquida nova da Adobe precisa aproximadamente dobrar do terceiro para o quarto trimestre. Ele também disse que a pesquisa do Wells Fargo com diretores de informação mostrou a Adobe perdendo participação nos orçamentos de IA. E ele destacou uma equipe de gestão em transição: Anil Chakravarthy assume como CEO no lugar de Shantanu Narayen em 1º de dezembro, e o CFO é interino.
O HSBC rebaixou a Adobe para Hold no dia seguinte, com um preço-alvo de $267 (ante $310).
Apenas o múltiplo quebrou
Com as estimativas ainda subindo, a queda deste ano veio do que os investidores estão dispostos a pagar pelos lucros da Adobe. Seu P/E futuro está próximo do fundo de sua faixa de cinco anos:
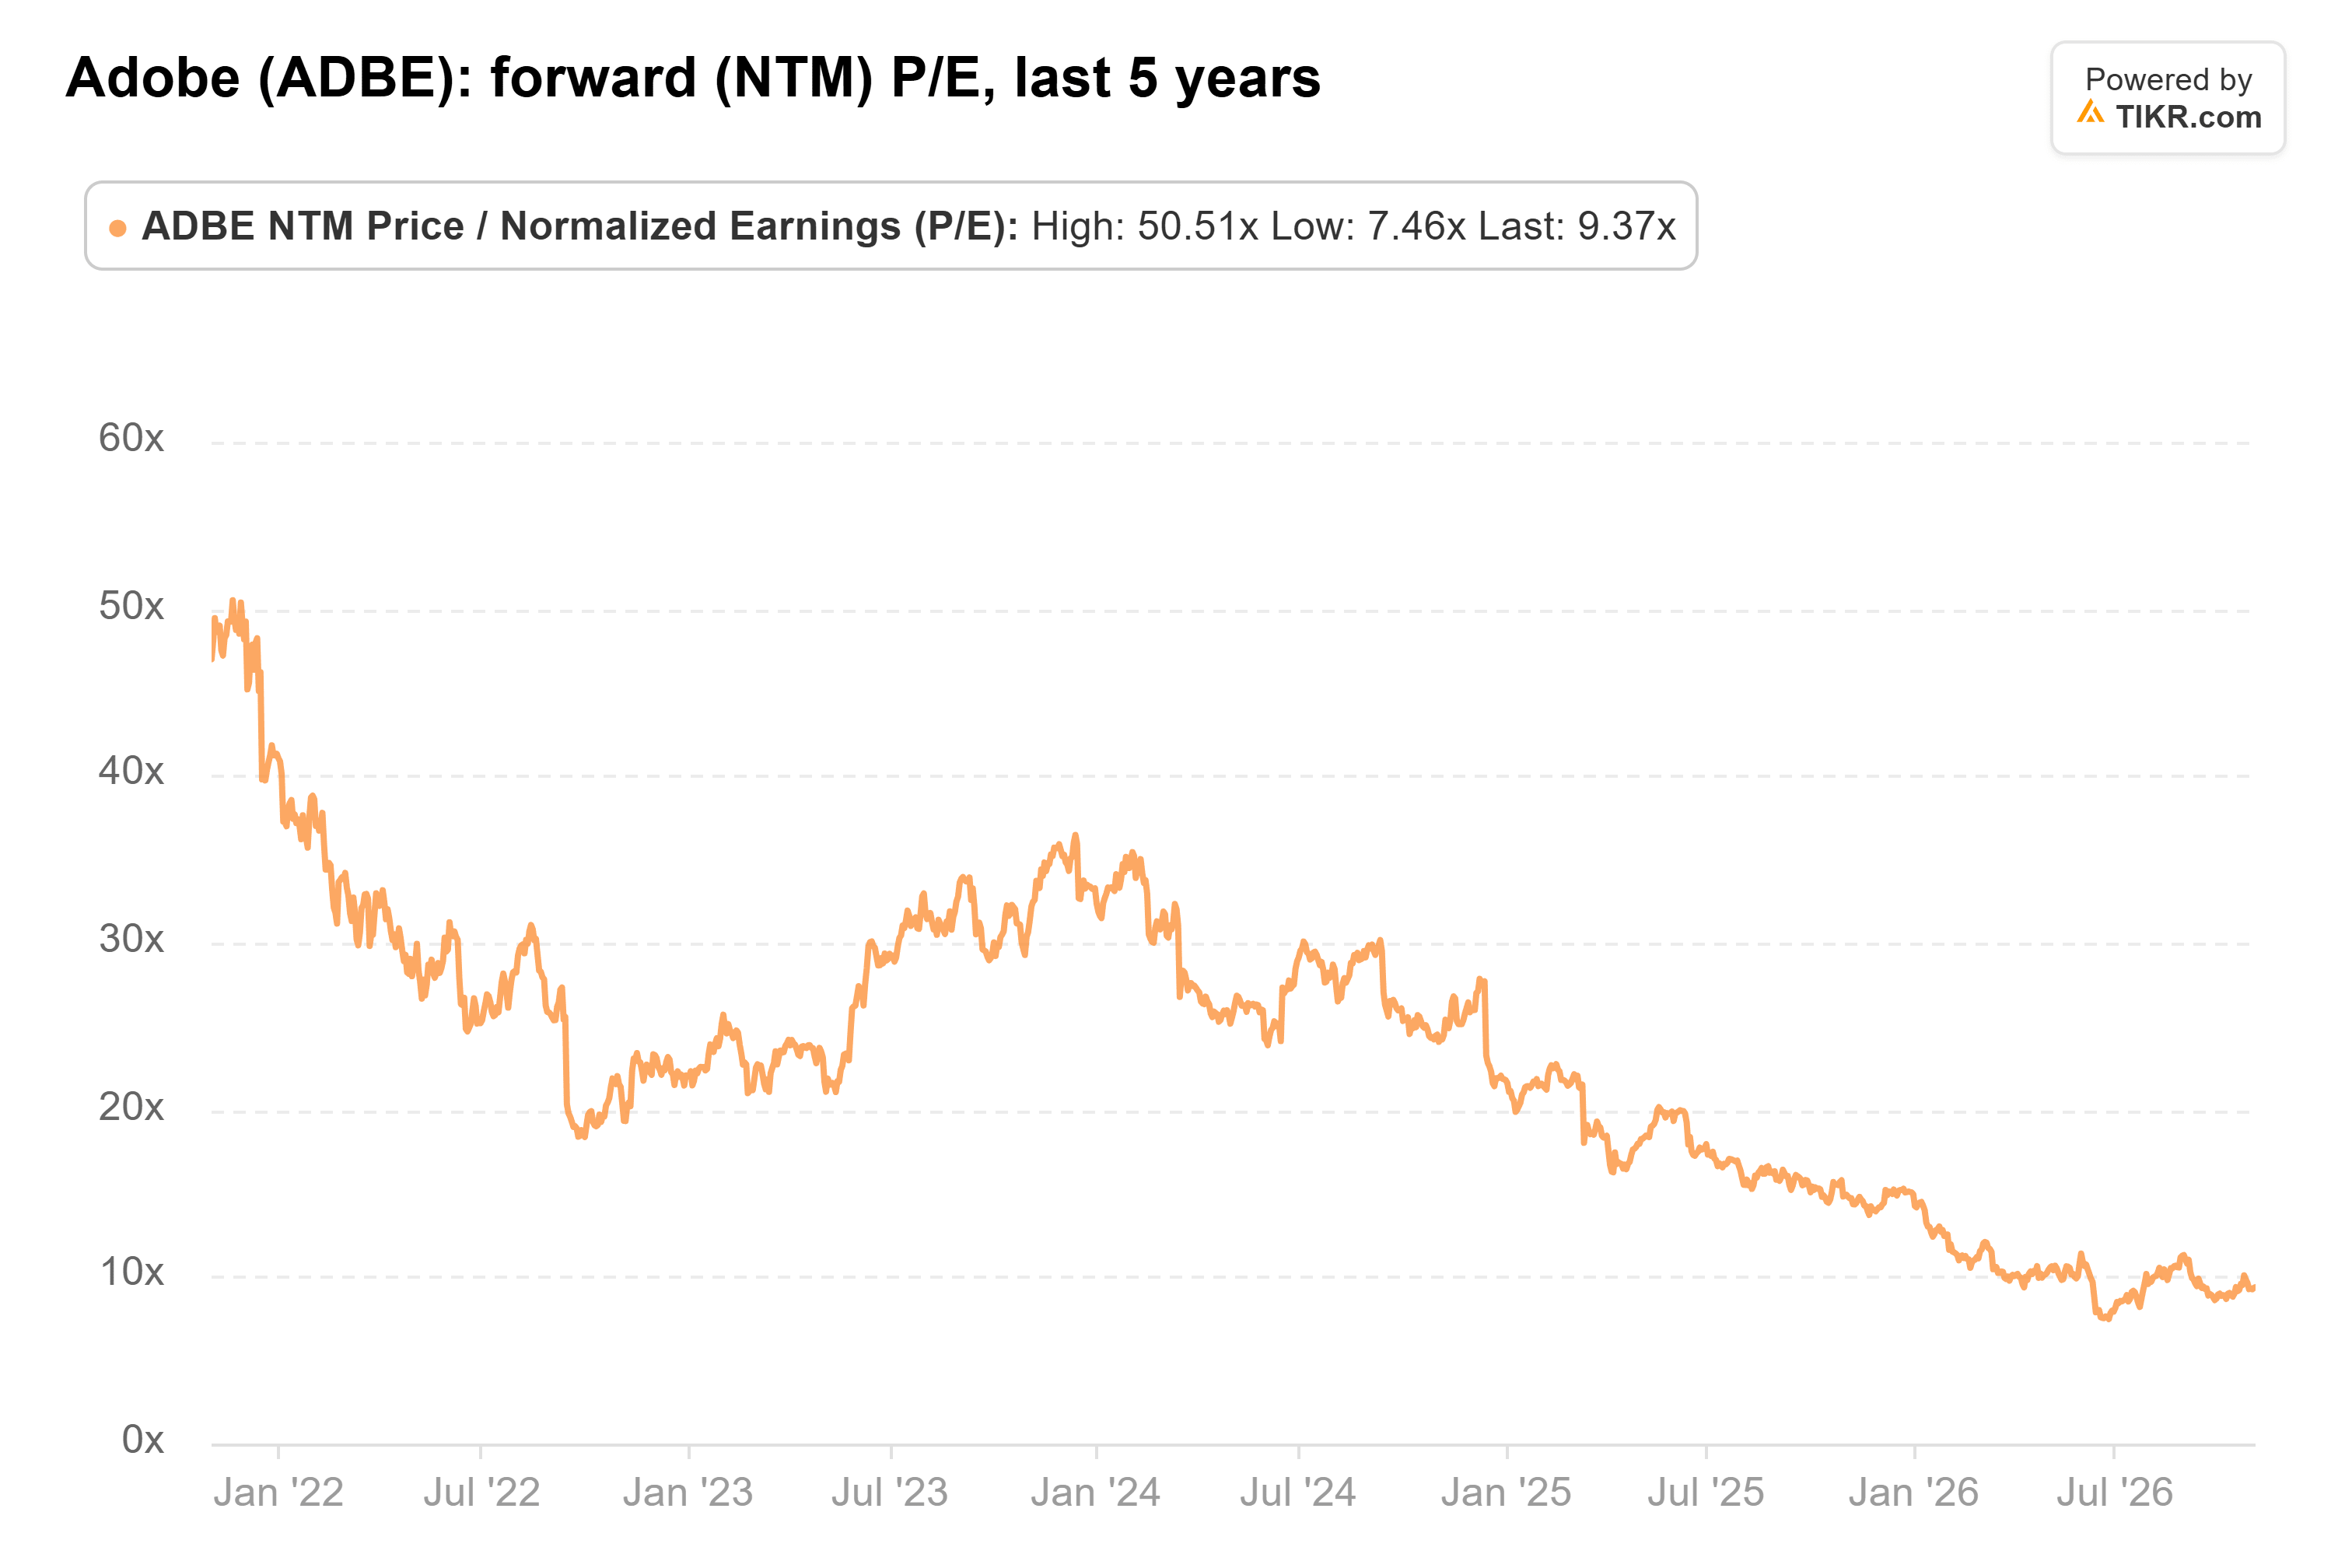
A 9,4x em 2 de novembro, está muito abaixo de sua média de cinco anos de 23x. Esse é um preço para um negócio em declínio, e os lucros da Adobe ainda estão crescendo em um ritmo de dois dígitos.
A IA ainda poderia corroer lentamente a precificação baseada em assentos da Adobe, com os números reportados atrasando o dano. Mesmo assim, o mercado precificou uma desaceleração que o último trimestre da Adobe não mostra. A 9,4x os lucros, a Adobe só precisa entregar o que os analistas já esperam para a ação parecer barata.
O relatório do quarto trimestre da Adobe, esperado para meados de dezembro, mostrará se ela atingiu o aumento de receita recorrente que o Wells Fargo destacou. Um resultado abaixo entregaria aos pessimistas o sinal que eles têm esperado.
Então, quanto vale realmente a ação da Adobe?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Adobe poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!