Principais Conclusões
- A ação da Adobe caiu 29% em 2026, e em 4 de novembro o Citi a rebaixou para Venda com um preço-alvo de $207, esperando uma perspectiva mais fraca para o ano fiscal de 2027.
- O negócio ainda está crescendo: a receita do terceiro trimestre subiu 13%, e os analistas esperam que o EPS normalizado suba de $20,94 no ano fiscal de 2025 para $31,20 no ano fiscal de 2028.
- A ação negocia muito abaixo de sua média histórica de cinco anos do P/L forward, e o fluxo de caixa livre da Adobe permite que ela recompre uma fatia significativa de suas ações a cada ano.
- A este preço, muitas más notícias já estão precificadas, o que torna a Adobe uma ação para comprar mais antes de seu relatório esperado em 9 de dezembro.
A Adobe (ADBE) caiu 29% em 2026, e Wall Street continua a pressionar. Em 4 de novembro, o Citi rebaixou a ação para Venda e reduziu seu preço-alvo para $207, de $250.
O Citi é o mais recente de uma série de rebaixamentos neste outono. O Goldman Sachs repetiu sua recomendação de Venda com um alvo de $200 em 2 de outubro, o Wells Fargo cortou a Adobe dois níveis para Subponderada com um alvo de $225 em 12 de outubro, e o HSBC mudou para Manter com $267 um dia depois.
Mas a venda parece exagerada.
O TIKR acompanha 39 analistas na Adobe. Quantos dizem "Comprar"?
Veja o detalhamento completo das recomendações de Compra, Manter e Venda na Adobe, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Adobe
O Citi se prepara para um 2027 mais fraco
O analista do Citi, Tyler Radke, espera que a Adobe apresente uma previsão mais fraca para o ano fiscal de 2027 ao divulgar os resultados do quarto trimestre. Ele cortou suas estimativas de receita anual recorrente líquida nova para $1,5 bilhão no ano fiscal de 2027, uma redução de $470 milhões, e para $1,45 bilhão no ano fiscal de 2028, uma redução de $500 milhões.
Parte da preocupação é sobre quem dará essa previsão. Shantanu Narayen passa o cargo de CEO para Anil Chakravarthy em 1º de dezembro e se torna presidente executivo. David Wadhwani, que comandava o negócio de criatividade e produtividade da Adobe, está saindo, e Steve Day atua como CFO interino.
A maior preocupação é a IA, e se novas ferramentas vão minar o que a Adobe pode cobrar por seu software. No episódio de 2 de novembro do The Prof G Pod, Scott Galloway perguntou se a IA está matando o software e disse que, até agora, o mercado decidiu que "os rumores da morte do SaaS foram muito exagerados."
Os acionistas da Adobe podem discordar. Mas Galloway também apontou que a Adobe foi uma das 32 parceiras de software quando a OpenAI lançou seu novo marketplace. Essa não é a forma como você trata uma empresa que está prestes a substituir.
Até agora, o negócio está bem
Em seu terceiro trimestre fiscal, que terminou em 28 de agosto, a receita da Adobe cresceu 13% para um recorde de $6,76 bilhões, e sua receita anualizada recorrente total subiu 11,2% para $27,50 bilhões. O EPS não-GAAP subiu 15% para $6,13, e a administração elevou sua meta de EPS não-GAAP para o ano inteiro para $24,45-$24,50.
Antes do relatório do Citi, os analistas esperavam que o EPS normalizado continuasse subindo até o ano fiscal de 2028:

Isso representa um crescimento de cerca de 14% ao ano do ano fiscal de 2025 ao ano fiscal de 2028. Se o Citi estiver certo sobre a perspectiva, o consenso de $27,43 para o ano fiscal de 2027 provavelmente cairá um pouco. Mas seria necessário um corte profundo para fazer esta ação parecer cara.
A 9x os lucros, muitas más notícias já estão precificadas
A Adobe negocia a 9,4x os lucros forward, bem menos da metade de sua média de cinco anos de 23x:

(Já chegou a 51x no final de 2021.)
O fluxo de caixa livre da Adobe cresceu quase cinco vezes desde o ano fiscal de 2016, para $9,85 bilhões no ano fiscal de 2025:
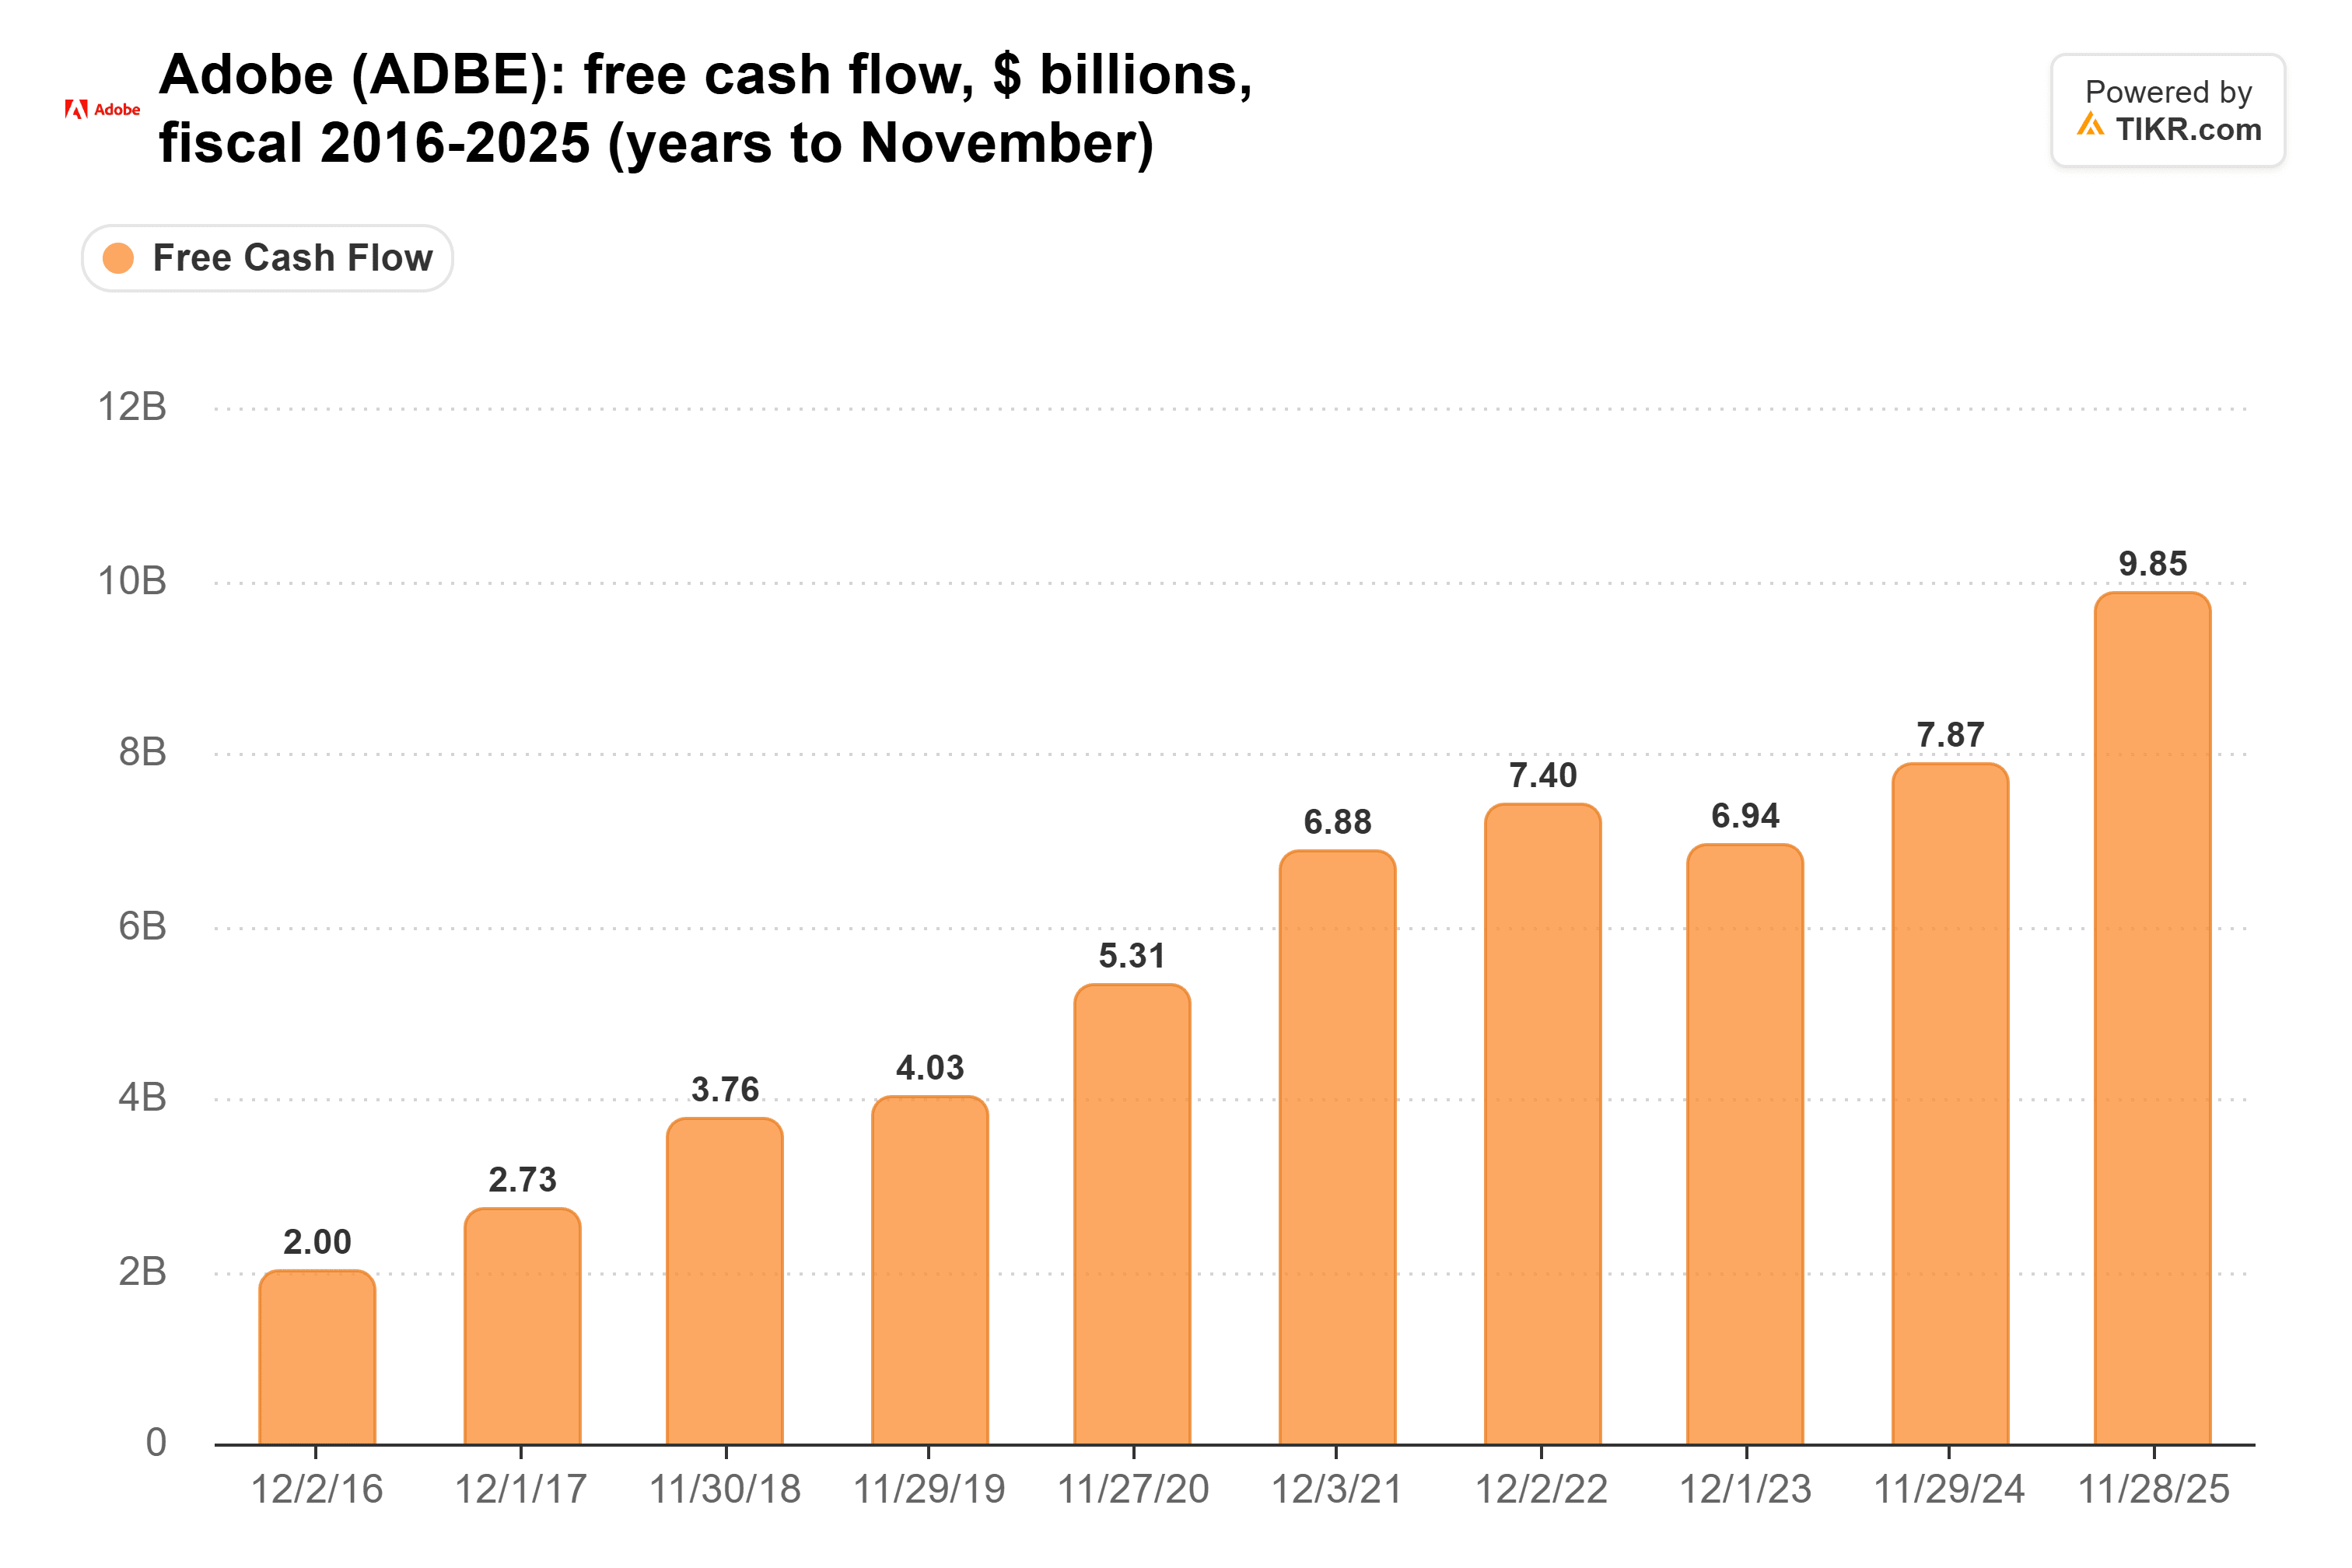
Contra uma capitalização de mercado de $96,7 bilhões, isso representa um rendimento de fluxo de caixa livre de cerca de 10%.
Isso importa porque a Adobe retorna seu caixa por meio de recompra de ações, e a este preço cada dólar compra de volta mais da empresa. Ela recomprou cerca de 9,5 milhões de ações apenas no terceiro trimestre, e suas ações em circulação caíram de 413 milhões para 391 milhões nos primeiros nove meses do ano fiscal de 2026. Esse número já conta as novas ações que ela paga aos funcionários.
Se a Adobe reduzir seu número de ações em circulação em até 5% ao ano, isso por si só cobre um pouco menos da metade do crescimento de 12% no EPS que os analistas esperam para o ano fiscal de 2027. Ela também tem $24,55 bilhões restantes em sua autorização de recompra de ações.
Hora de comprar mais
O risco é real. Se as ferramentas de IA apertarem os preços da Adobe, as estimativas atuais são muito altas, e uma nova equipe de gestão pode redefinir as expectativas para baixo.
Mas a 9,4x os lucros forward, o crescimento da Adobe teria que praticamente estagnar para este preço parecer caro, e ela pode continuar a recomprar uma grande fatia de si mesma enquanto os investidores esperam. Isso torna a Adobe uma ação para comprar mais, não vender.
Claro, o verdadeiro teste virá com o relatório do quarto trimestre da Adobe, esperado após o fechamento em 9 de dezembro, que provavelmente incluirá suas primeiras metas para o ano fiscal de 2027 sob Chakravarthy. Se essas ficarem muito aquém do que os analistas esperam agora, os pessimistas terão razão.
Então, quanto vale realmente a ação da Adobe?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Adobe poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!