


주요 요점
- 베세머 벤처 파트너스의 사미르 돌라키아는 Waymo가 1조 달러 규모의 사업이 될 수 있다고 말했으며, 이는 2월 자금 조달 라운드에서 평가된 1260억 달러 가치의 약 8배에 해당합니다.
- 알파벳은 선행 주가수익비율(P/E) 25.0배에 거래되고 있으며, 이는 평소 범위에 가까운 수준으로, 시장은 그 정도 규모의 Waymo에 대한 프리미엄을 지불하고 있지 않습니다.
- Waymo의 매출은 현재 매우 적습니다: Sacra는 2월 기준 연간 3억 5500만 달러로 추산했으며, 이는 알파벳의 2025년 매출 4030억 달러에 비해 미미한 수준입니다.
- 통신 분석가 월터 피식은 Waymo와 테슬라의 로보택시 위협이 우버 주가를 현재 수준에 머물게 하는 요인이라고 말했습니다.
알파벳 (GOOG)은 자사의 실적에 거의 반영되지 않는 1조 달러 규모의 사업을 보유하고 있을지도 모릅니다.
이것이 베세머 벤처 파트너스의 사미르 돌라키아의 견해입니다. 최근 20VC 팟캐스트 에피소드에서 그는 라이드헤일링 이후 Waymo의 방향에 대해 다음과 같이 설명했습니다:
"하지만 동일한 기술과 역량을 개인 자동차 소유에 적용하고, 트럭 운송에 적용하고, 물류에 적용하면, Waymo는 엄청난, 제 생각에는 1조 달러 규모의 사업이 될 것입니다. 쉽게요."
Waymo가 아직 시작하지도 않은 사업에 대해 "쉽게"라는 표현은 강한 어조입니다.
먼저 알아야 할 점: 베세머는 2월 Waymo의 160억 달러 규모 자금 조달 라운드의 투자자 중 하나였으며, 이 라운드에서 회사 가치는 1260억 달러로 평가되었습니다. 따라서 돌라키아의 회사는 그가 이야기하는 회사의 지분 일부를 보유하고 있습니다.
"쉽게"에 대한 계산
1조 달러는 2월 평가액의 약 8배입니다. 알파벳의 전체 시가총액은 10월 16일 기준 4.17조 달러였으므로, 돌라키아는 Waymo가 오늘날 알파벳의 약 4분의 1 규모로 성장할 것으로 보고 있습니다.
먼저 라이드헤일링이 있습니다. "그들은 라이드헤일링에 집중하고 있습니다. 그들은 압도적인 성과를 내고 있습니다."라고 돌라키아는 말했습니다. Waymo는 3월에 주당 유료 승차 50만 건을 달성했으며, 이는 2024년 5월 페이스의 10배에 해당합니다.
더 큰 상은 운전자 자체를 판매하는 것입니다. 돌라키아는 테슬라 (TSLA) 소유자들이 FSD에 대해 지불하는 것처럼, 가족의 다음 차량에 Waymo 운전기를 위한 월간 구독료를 지불할 의사가 있다고 말했습니다: "제 생각에 Waymo는 전 세계 모든 다른 완성차 제조업체(OEM)를 위해 그렇게 할 기회를 가지고 있습니다."
그는 이것이 "그들의 단기적 초점이 아니다"라고 솔직히 말합니다. 트럭 운송과 물류는 더 먼 미래의 일입니다.
알파벳은 그에 맞게 평가받지 않고 있음
알파벳의 주가수익비율(P/E)에서는 그런 점을 거의 찾아볼 수 없습니다. 주식은 선행 주가수익비율(P/E) 25.0배에 거래되고 있습니다. 이는 5년 평균인 22.6배보다 약간 높고, 4월에 기록한 32.7배보다는 훨씬 낮습니다...
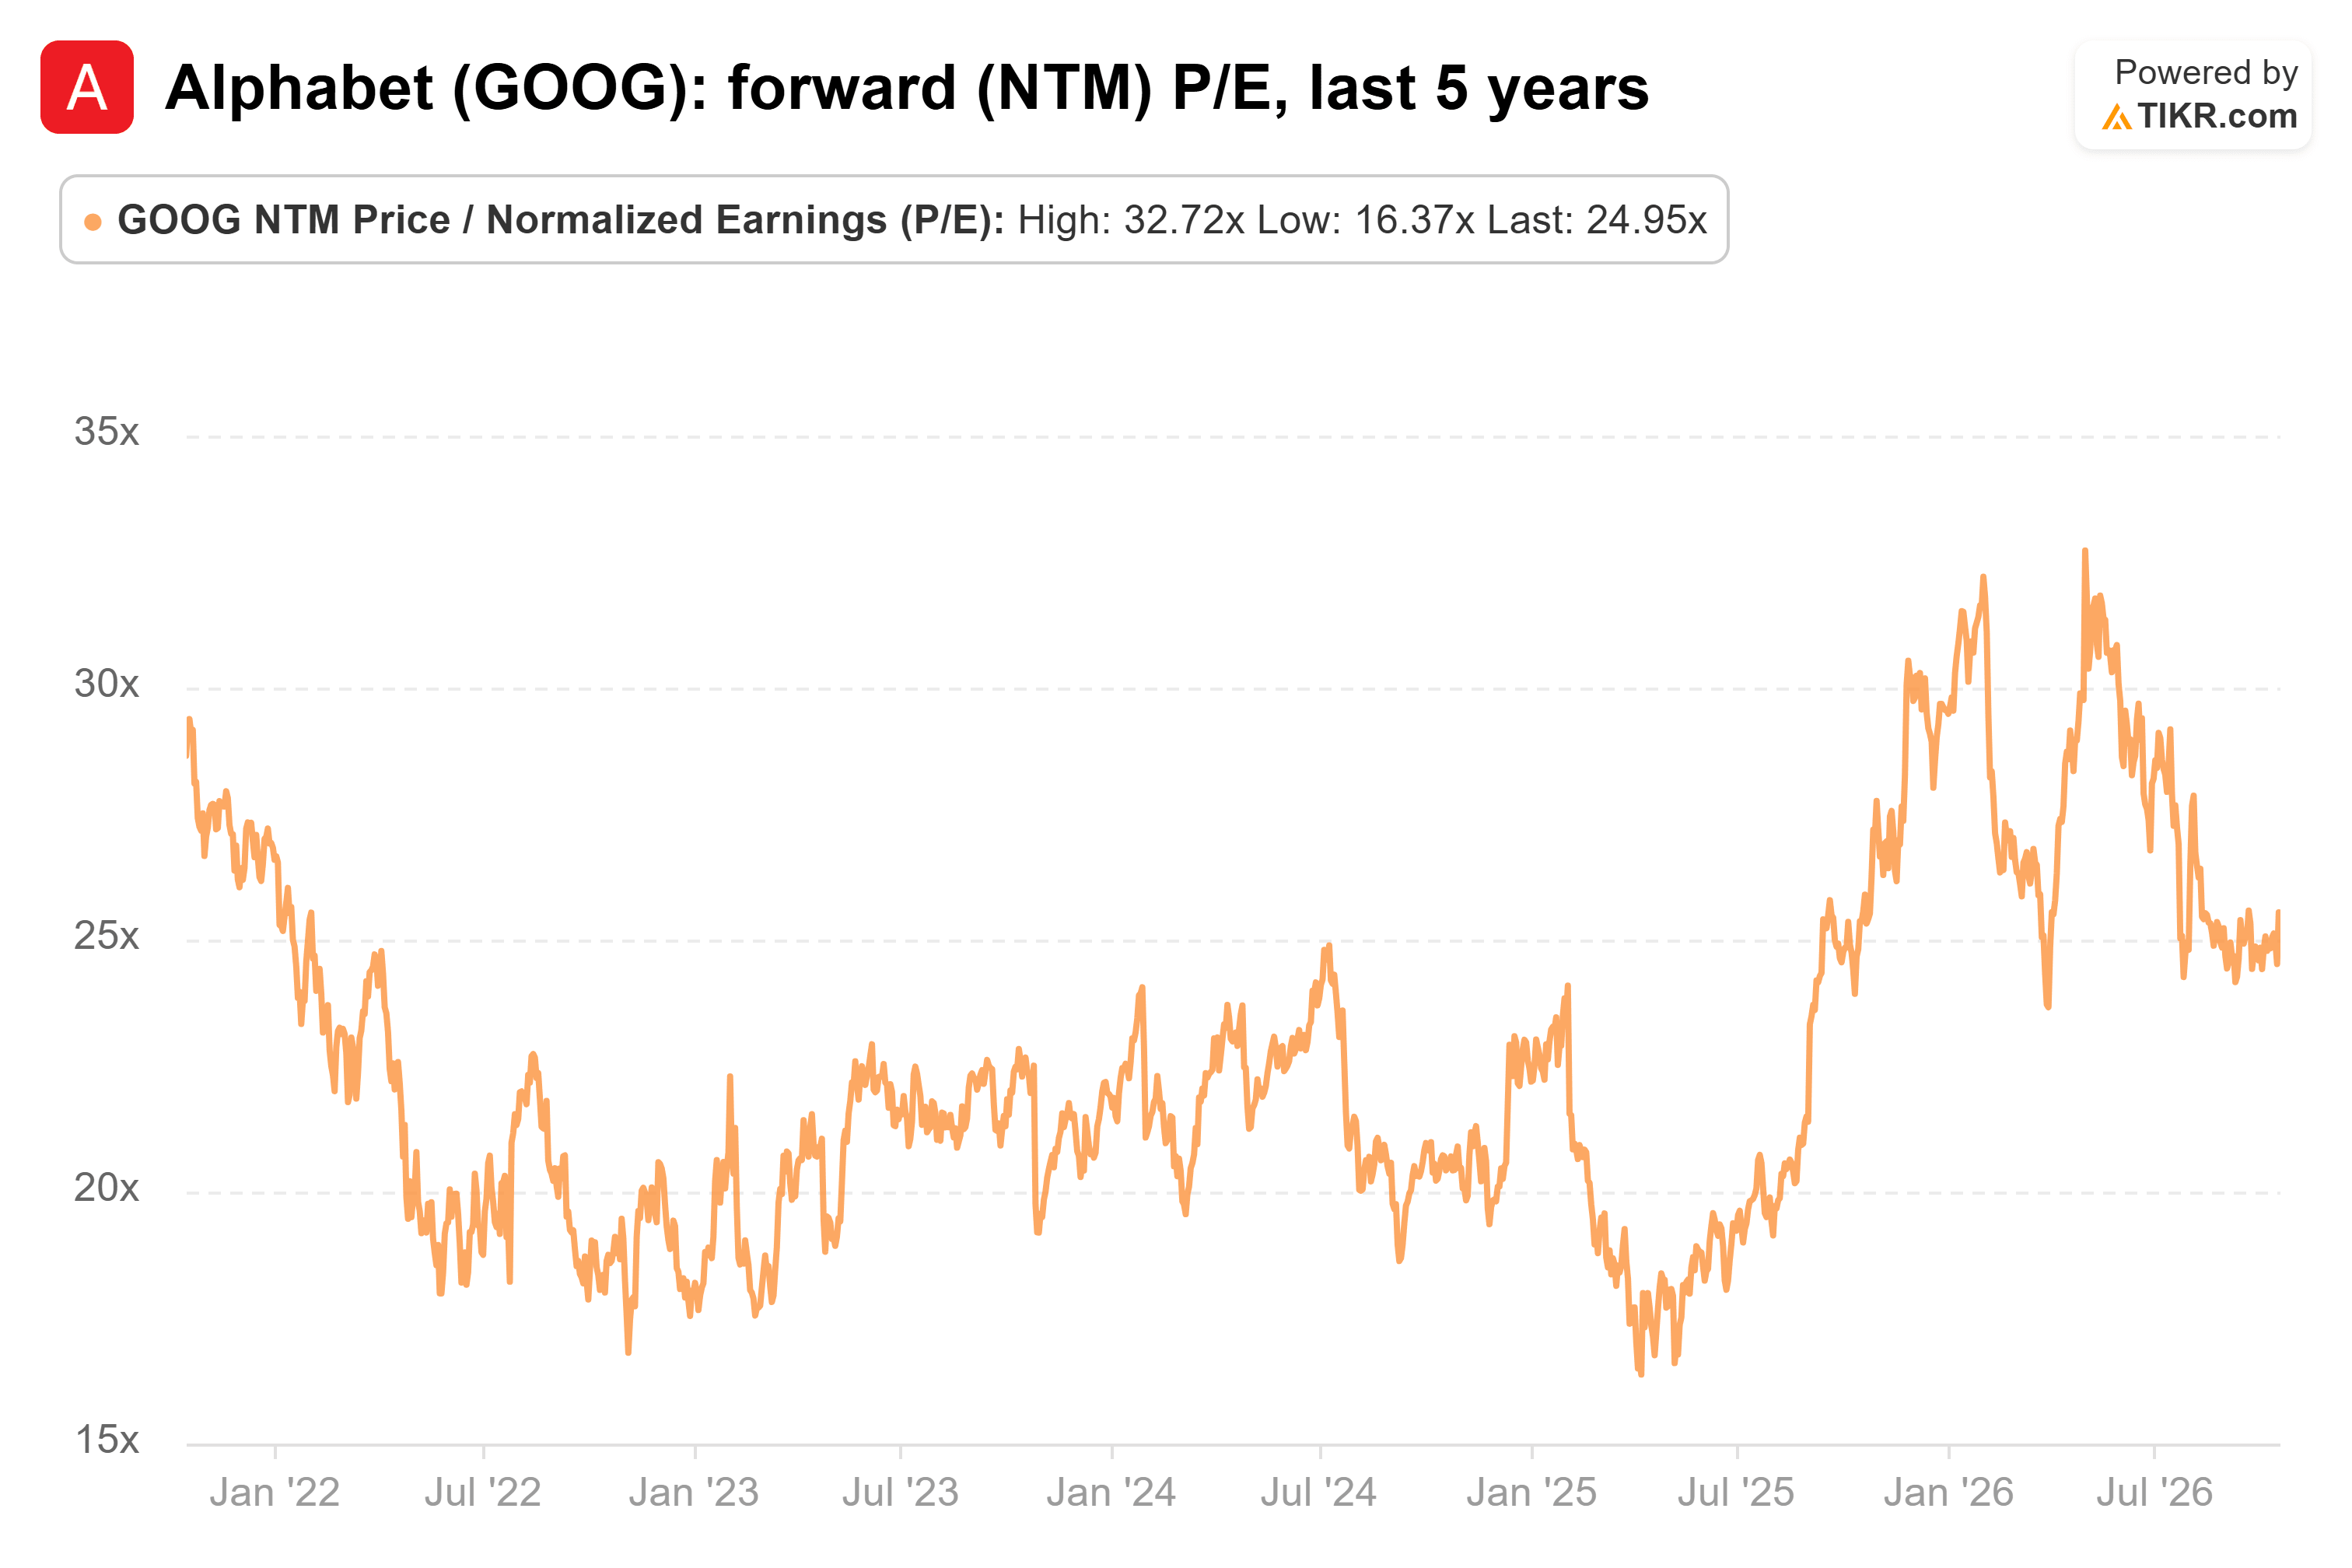
이는 Waymo에 대한 명백한 프리미엄 없이 알파벳의 일반적인 범위에 있는 주가수익비율(P/E)입니다.
오늘날에는 아직 미미한 수준
물론, Waymo는 현재 알파벳 내에서 반올림 오차 수준입니다. Sacra는 추산하기를 2월 기준 연간 매출을 3억 5500만 달러로 추산했습니다. 이는 2025년 알파벳이 창출한 4030억 달러의 0.1% 미만입니다.
그리고 애널리스트들은 이 기반이 빠르게 성장하여 2028년까지 7510억 달러에 이를 것으로 예상합니다...
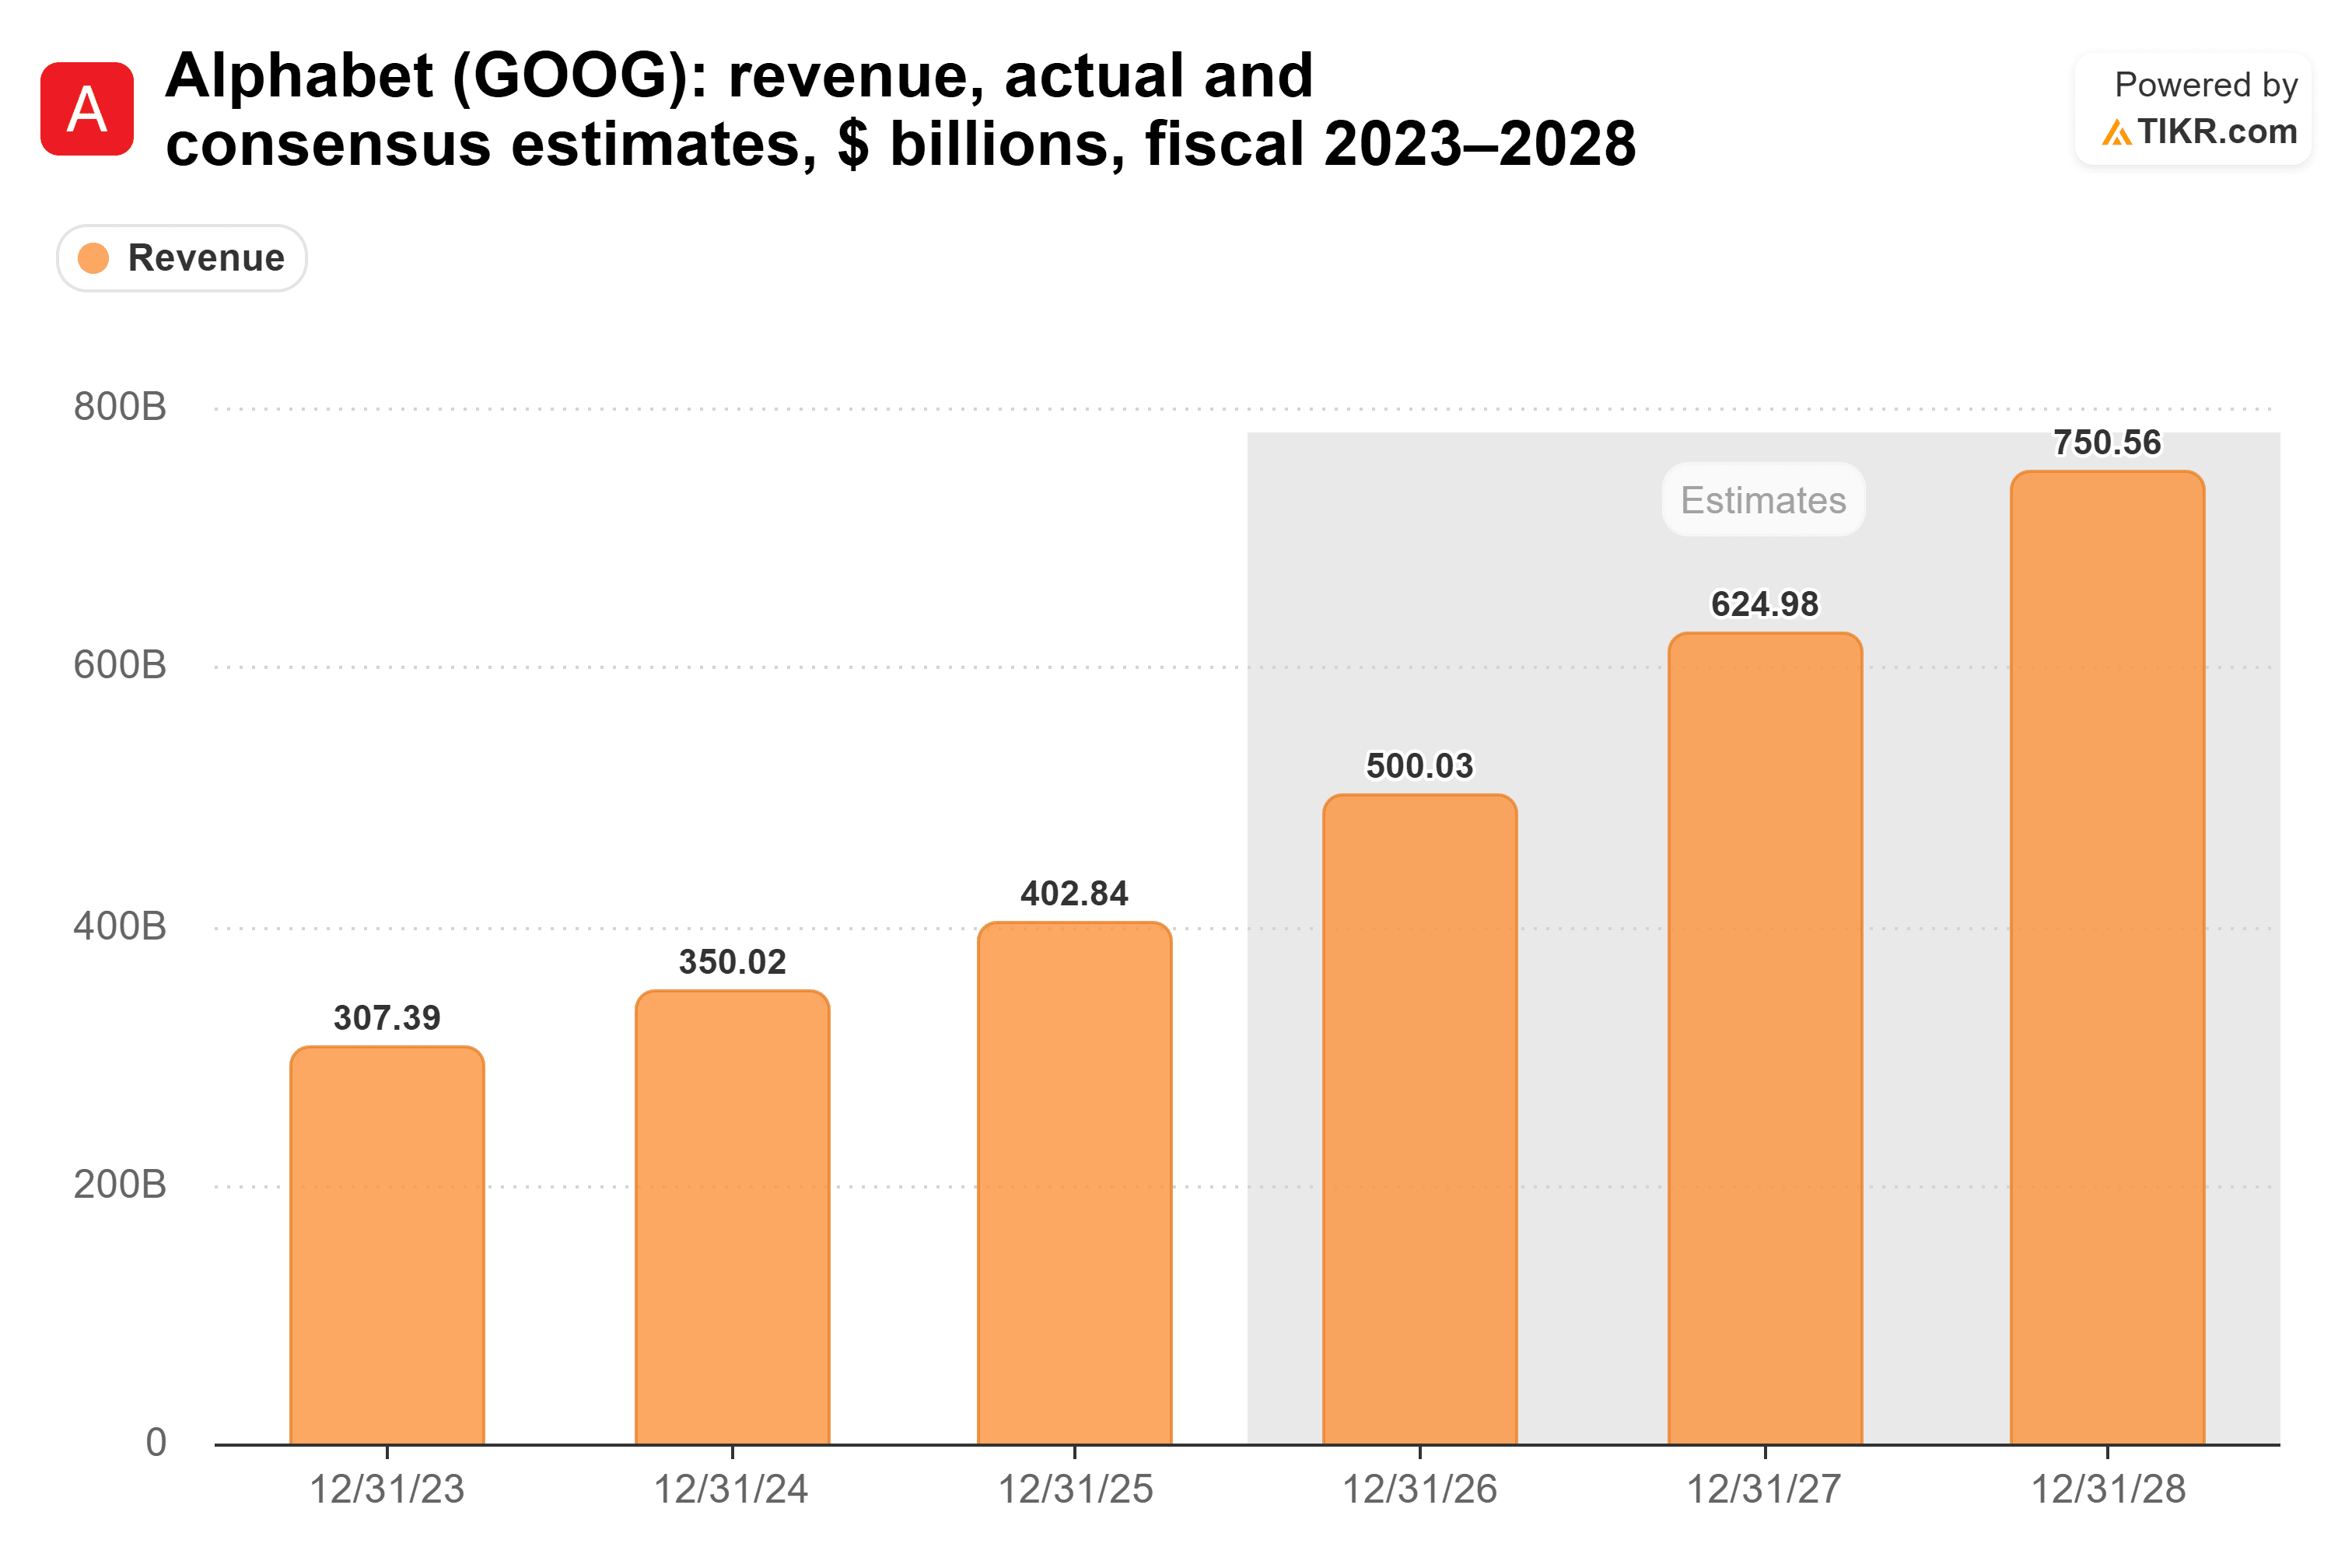
Waymo의 승차 성장은 향후 몇 년 동안 이러한 추정치를 크게 움직이지 않을 것입니다. 성과가 나온다면 그건 더 나중의 일입니다.
우버는 이미 위협에 대한 대가를 치르고 있음
Waymo의 상승 가능성은 알파벳 주가에 거의 반영되지 않지만, 그것이 야기하는 위협은 우버 테크놀로지스 (UBER)에 분명히 나타납니다.
우버는 투자자들이 Waymo 위협을 가격에 반영할 때 어떤 모습인지 보여줍니다. 통신 분석가 월터 피식은 최근 Decoder 에피소드에서 이렇게 말했습니다: "Waymo와 로보택시의 위협이 그 주가를 현재 위치에 머물게 하는 것입니다."
피식에 따르면, Waymo의 차량 규모는 우버의 운전자 네트워크에 영향을 미치기에는 현재 너무 작습니다. 따라서 압력은 앞으로 다가올 것에서 옵니다. "하지만 2년 후, 3년 후 Waymo가 어디에 있을지, 또는 테슬라 로보택시가 어디에 있을지에 대한 위협, 그것이 투자자들이 관심을 갖는 부분입니다."라고 그는 말했습니다.
시장은 이미 그 미래에 대한 대가를 우버에 요구하고 있습니다. 주식은 선행 주가수익비율(P/E) 18.2배에 거래되고 있으며, 이는 알파벳의 25.0배보다 훨씬 낮습니다...
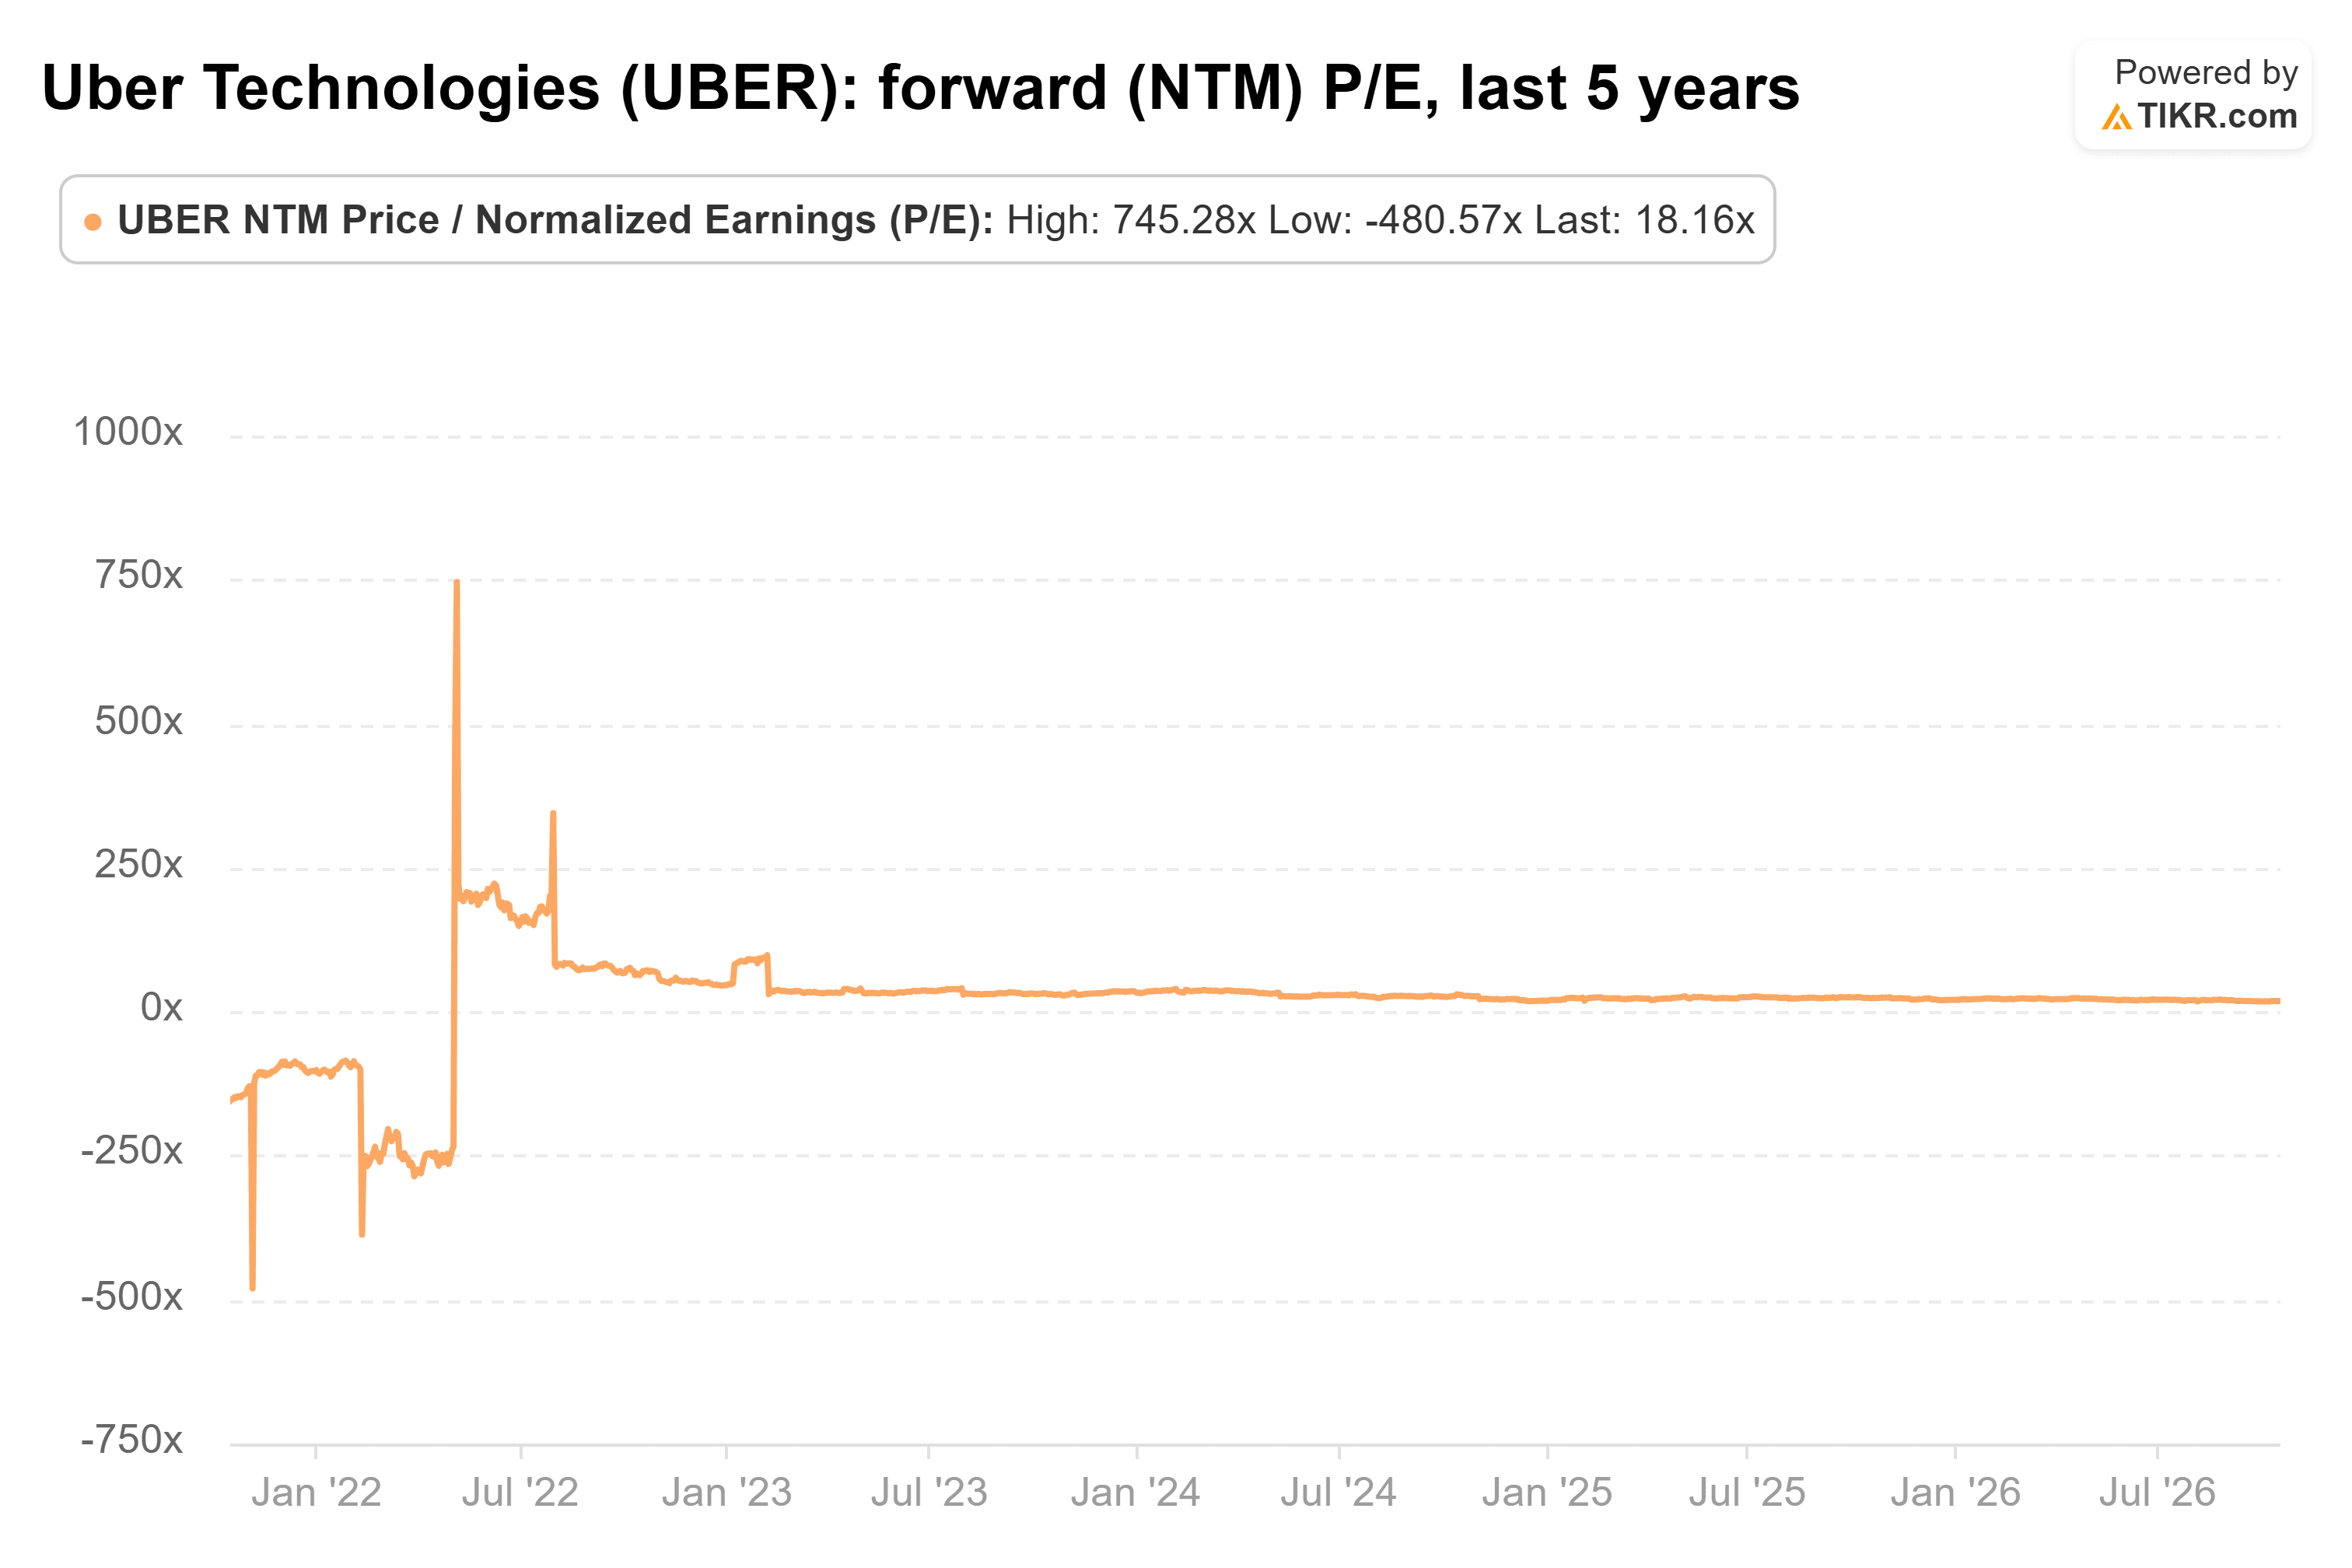
(차트 초기의 극심한 변동은 우버가 거의 아무것도 벌지 못했던 시절에서 비롯된 것입니다.)
Waymo는 알파벳의 저렴한 부분
2월 평가액 기준으로 Waymo는 알파벳 시가총액의 약 3%만을 차지했으며, 이는 이야기에서 가장 큰 부분이 될 수 있는 것에 대한 작은 대가입니다.
돌라키아의 "쉽게"는 과장된 표현이며, 그의 회사는 그 답에 지분을 가지고 있습니다. 하지만 알파벳 주주들은 그가 완전히 옳을 필요는 없습니다. 그의 숫자의 절반 가치만 있는 Waymo라도 5000억 달러 규모의 자산이 될 것이며, 이는 마지막 라운드의 4배에 해당하는 가치로, 평소 주가수익비율(P/E) 근처에서 거래되는 주식 안에 자리 잡고 있습니다.
투자자들은 이미 Waymo 위협에 대해 우버를 선행 주가수익비율(P/E) 18.2배로 낮게 평가하고 있는 반면, 알파벳의 25.0배는 그 거래의 반대편에 있는 상승 가능성을 거의 반영하지 않고 있습니다. 저는 이것이 알파벳을 로보택시 테마를 보유하는 가장 간단한 방법으로 만든다고 생각합니다.
공정하게 말하자면, 개인 자동차, 트럭 운송, 물류는 모두 아직 Waymo 앞에 남아 있으며, 그 중 어느 것도 아직 매출을 창출하지 않습니다. 다음으로 주목해야 할 숫자는 Waymo의 주간 유료 승차 건수이며, 공동 CEO 테케드라 마와카나는 2월에 올해 주당 100만 건을 예상한다고 말했습니다.
그렇다면 알파벳 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하고 알파벳이 얼마나 가치가 있을 수 있는지 확인해 보세요. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!


