Realty Income 주식 주요 통계
- 현재 가격: $55.54
- 목표 가격 (중간): ~$80
- 시장 목표가: ~$67
- 잠재적 총 수익률: ~43%
- 연간화 IRR: ~9% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재적 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
스코샤은행(Scotiabank)이 2026년 9월 24일 보고된 노트에서 Realty Income Corporation (O)의 등급을 Sector Outperform에서 Sector Perform으로 하향 조정하며 목표가를 $67에서 $59로 낮췄습니다. 해당 은행은 FFO(운영 자금) 성장에 대한 금리 압력, 새로운 자본원으로부터의 수익 증가 효과 제한, 그리고 동종 업계 평균보다 높은 금리 민감도를 이유로 들었습니다. 스코샤은행은 이러한 요소들이 Realty Income의 현금흐름 안정성과 외부 성장 기회를 압도한다고 밝혔습니다.
주가는 2026년 9월 25일 $55.54에 마감되었으며, 이는 해당 목표가보다 약 6% 낮은 수준으로, 10년 만기 국채 수익률이 2007년 6월 이후 최고치를 기록한 주였습니다. 경영진은 2026년 8월 5일 IR 자료에서 감가상각과 같은 비현금 항목을 제외한 REIT 현금흐름 지표인 조정 운영 자금(AFFO)에 대한 예측을 주당 $4.44~$4.45로 상향 조정한 바 있습니다.
2분기에서 AFFO 초과 실적은 사라졌다
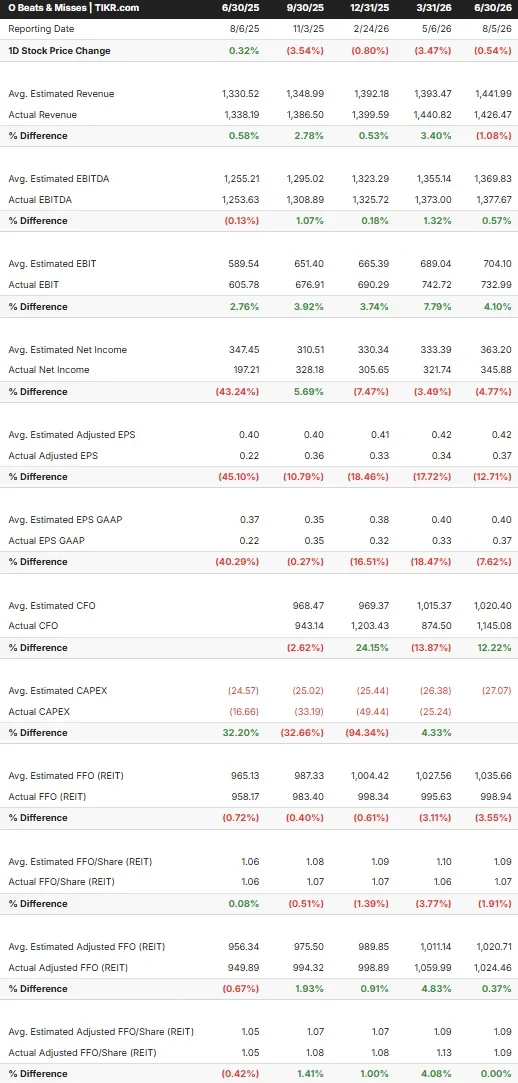
Realty Income의 실적 초과 및 미달 기록은 스코샤은행의 우려 일부를 뒷받침합니다. 2026년 1분기 조정 FFO는 컨센서스 $1.09 대비 $1.13을 기록했으나, 2분기에는 $1.09 추정치에 그저 부합하는 수준에 그쳤습니다. AFFO의 기반이 되는 지표인 주당 FFO는 2025년 9월 분기부터 2026년 6월 분기까지 연속 네 분기 동안 컨센서스를 하회했습니다.
애널리스트들은 2027년 AFFO를 주당 약 $4.57로 예상하며, 이는 2026년 예상치 $4.44보다 약 3% 높은 수준이지만, 경영진이 올해 예측한 약 4% 성장률보다는 느린 속도입니다. Evercore ISI와 Mizuho는 9월에 각각 목표가를 낮췄습니다. 시장의 평균 목표가는 20개 추정치를 기준으로 약 $67 수준이며, 등급은 매수 6개, Outperform 1개, 보유 16개, Underperform 1개입니다.
Realty Income 주식의 과거 및 미래 추정치 확인하기 (무료입니다!) >>>
신규 주식 발행 비용, 6월 약 7%에서 현재 약 8%로 상승
9월 15일 Bank of America 컨퍼런스에서 CFO 겸 Treasurer인 Jonathan Pong은 Realty Income가 자본을 두 가지 방식으로 평가한다고 밝혔습니다. 장기적으로는 각 거래가 "실질적으로 장기 무레버리지 가중평균자본비용(WACC)인 약 8% 수준을 충족하거나 초과해야 합니다." 단기적으로는 새로운 공모 주식의 비용은 "실제로 우리 주가의 함수입니다. 따라서 기본적으로 우리의 AFFO 수익률입니다."
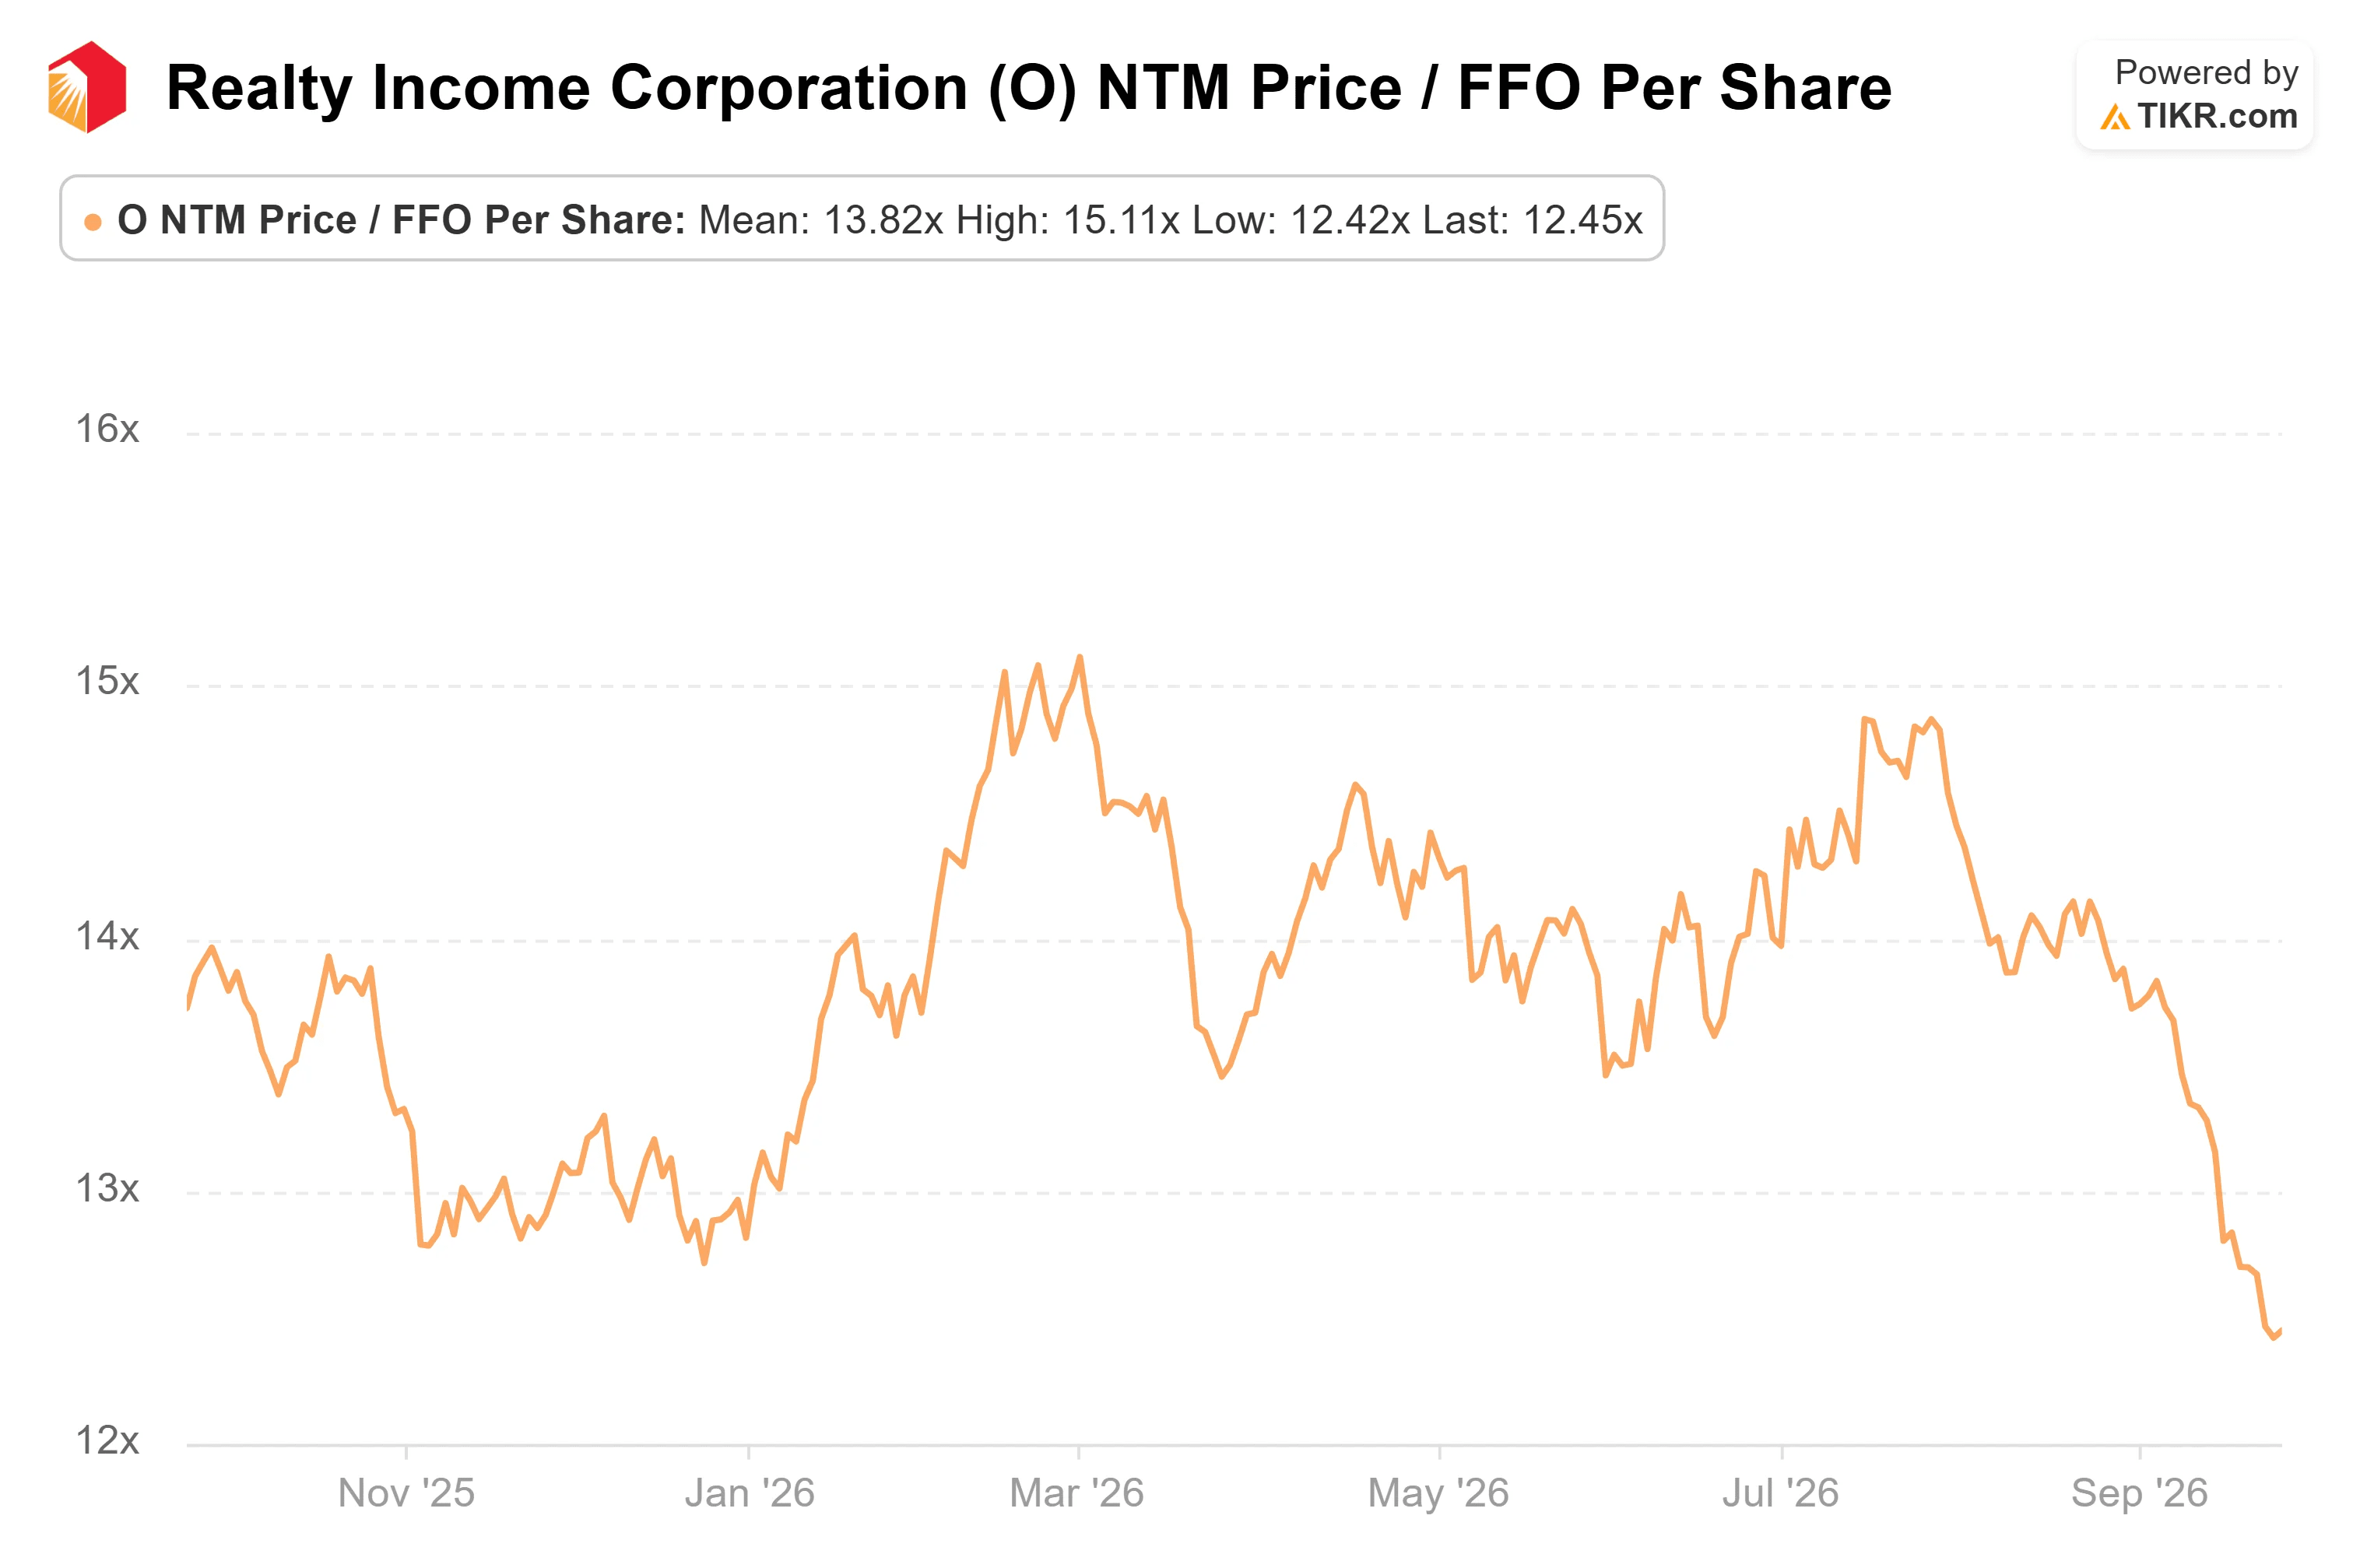
이 단기적 관점은 회사에 불리하게 움직였습니다. 주가 $55.54와 NTM AFFO 주당 약 $4.48을 기준으로 한 해당 수익률은 약 8%로, 주식이 NTM AFFO의 약 14배에 거래되었던 6월 30일의 약 7%에서 상승했습니다. 또한 주가는 시장 평균 순자산가치(NAV) 추정치인 약 $61의 약 0.9배 수준에 머물고 있어, 신규 주식은 애널리스트들이 생각하는 부동산 가치보다 낮은 가격에 팔리게 될 것입니다.
TIKR에서 Realty Income의 동종 업계 대비 실적 확인하기 (무료입니다!) >>>
CFO, 거래량을 압력 요인으로 지목
Pong은 Apollo Global Management (APO) 소매 합작 투자를 "6.875%로 장기 자본 비용도 상당히 낮은 편"이라고 평가했습니다. 더 오래 지속되는 높은 금리가 해당 업종의 수익에 가장 큰 타격을 줄 효과가 무엇이냐는 질문에 그는 "낮은 거래 활동"이라고 답했습니다. 다른 답변에서 그는 "우리는 단지 숫자를 채우기 위해 무조건 매수해야 한다고 느낀 적이 없습니다."라고 말했습니다.
이러한 원칙은 2026년 $100억 투자 규모 목표와 함께합니다. 더 적은 거래는 수익률은 보호하지만 AFFO 성장을 둔화시킬 수 있다는 점이 스코샤은행의 의문점입니다. 9월 15일 기준으로 신용은 압력 요인이 아니었습니다: IR 담당자 Alex Waters는 감시 목록이 연간 기본 임대료의 5.8~5.9%로 약간 하락했다고 밝혔습니다.
TIKR 고급 모델 분석
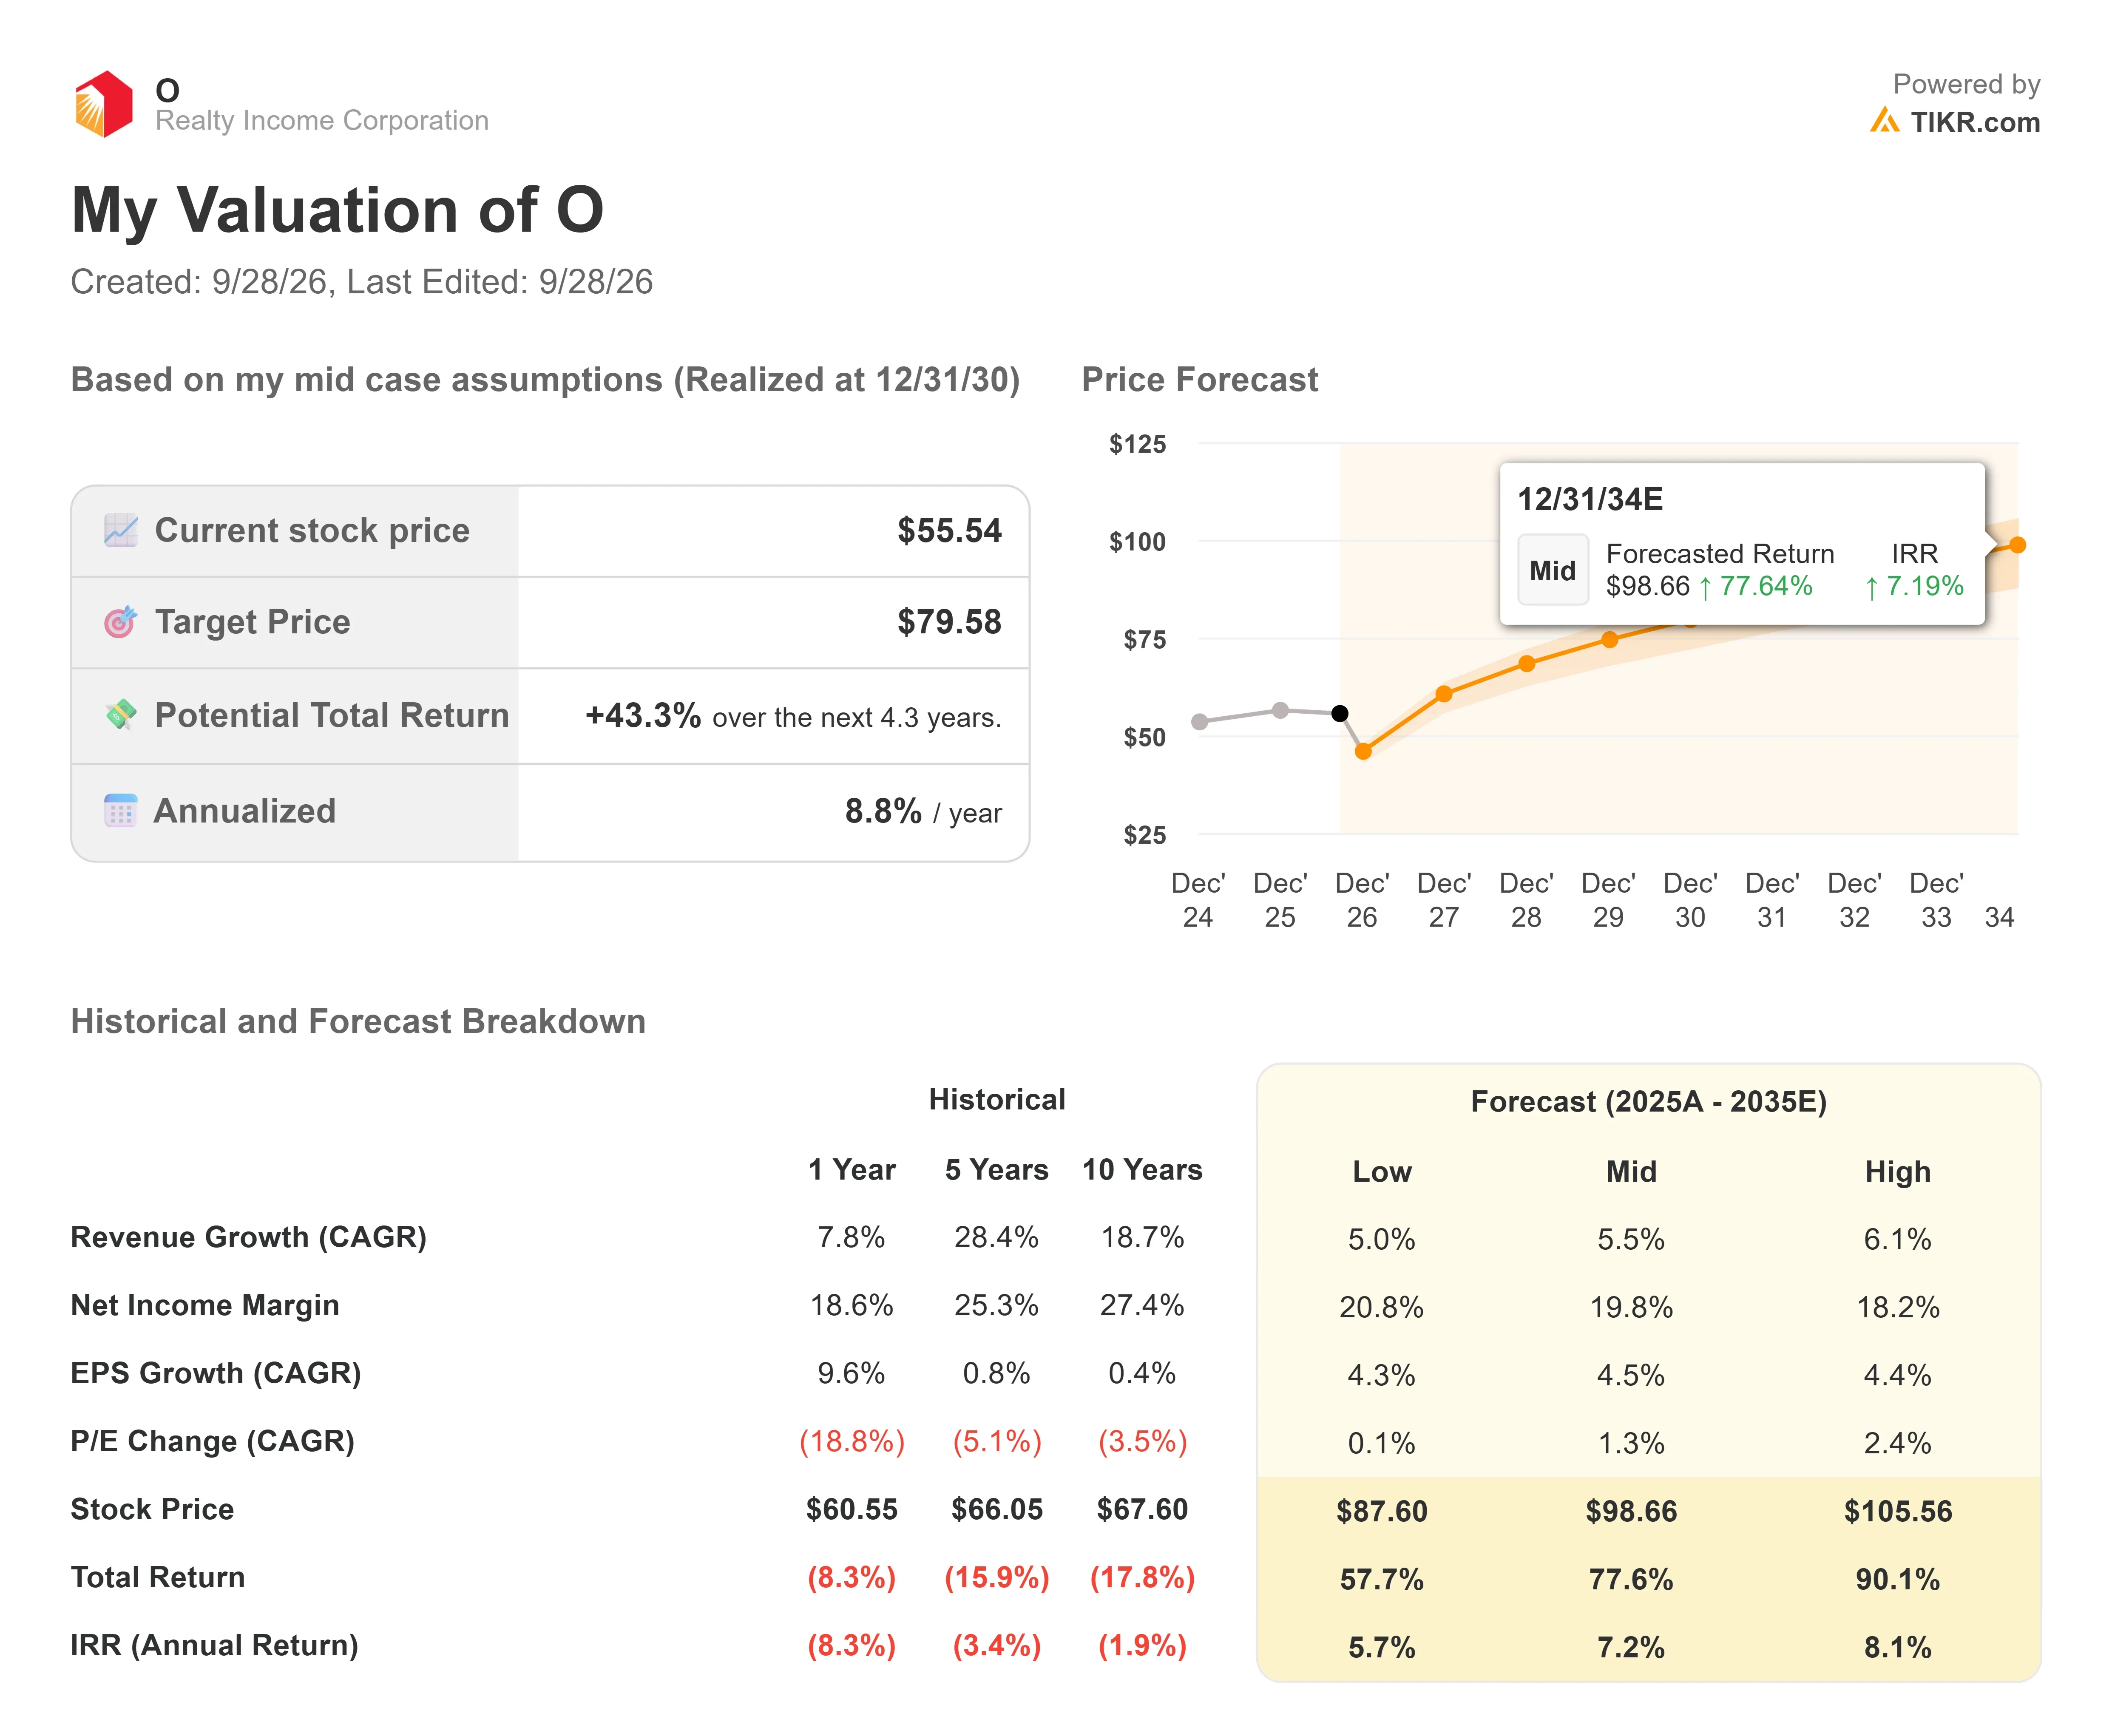
- 현재 가격: $55.54
- 목표 가격 (중간): ~$80
- 잠재적 총 수익률: ~43%
- 연간화 IRR: ~9% / 년
Realty Income 주식에 대한 애널리스트 성장 전망 및 목표가 확인하기 (무료입니다!) >>>
TIKR 모델의 중간 시나리오(이 기간에 대해 요약 카드에 표시되는 유일한 시나리오)는 2030년 12월 31일까지 주당 약 $80에 도달할 것으로 예측합니다. 이는 $55.54보다 약 43% 높은 수준으로, 연간 약 9%의 수익률에 해당합니다.
주요 위험은 카드 자체의 역사에서 드러납니다. P/E 비율은 지난 5년간 연평균 5.1%, 지난 1년간 18.8% 축소되었으며, 이러한 평가 절하가 지속된다면 중간 시나리오 경로에 불리하게 작용할 것입니다. 상승 요인은 파트너 자본과 수수료 수입이 2027년 애널리스트 예상치인 약 3%보다 높은 AFFO 성장을 견인할 수 있다는 점입니다. 결과물은 하나의 시나리오입니다.
결론
3분기 실적이 시험대입니다. 작년 실적은 TIKR 데이터에 따르면 2025년 11월 3일에 발표되었습니다. 주당 FFO가 연속 다섯 번째로 컨센서스를 하회한다면 스코샤은행의 판단을 지지하는 반면, 조정 FFO가 컨센서스를 상회한다면 파트너 자본이 주당 수익에 영향을 미치기 시작하고 있음을 시사할 것입니다.
억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 TIKR과 함께 스마트 머니를 따라가세요.
Realty Income에 투자해야 할까요?
정말로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근권을 제공합니다.
Realty Income를 불러오면 수년간의 과거 재무제표, 월가 애널리스트들이 앞으로의 분기에 대해 예상하는 매출과 수익, 시간에 따른 가치 평가 배수의 움직임, 그리고 목표가가 상향 또는 하향 추세인지 여부를 확인할 수 있습니다.
관심 있는 모든 다른 주식과 함께 Realty Income을 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공합니다.
TIKR에서 Realty Income 무료 분석하기 →
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사고 있는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 뒤집어보는 돌이 많을수록… 발견하는 기회도 많아집니다. TIKR로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!