인텔 주식의 핵심 통계
- 현재 가격: $92.07 (2026년 10월 29일 종가)
- 3분기 조정 EPS: $0.52 (컨센서스 $0.40 대비)
- 4분기 매출 가이던스: 150억 달러 ~ 160억 달러
- 4분기 매출 총이익률 가이던스: 38% (비-GAAP 기준)
- 시장 목표가: 약 $118 (10월 29일 평균, 실적 발표 후 하향 조정 전)
무슨 일이 있었나?
인텔 코퍼레이션(INTC)은 10월 29일, TIKR에 따르면 3분기 매출 165억 1300만 달러(전년 대비 20.95% 증가, 추정치와 부합)와 조정 EPS $0.52(컨센서스 $0.40 대비)를 발표했습니다. 이어 4분기 매출을 150억 달러에서 160억 달러로 가이드했는데, 이는 TIKR 컨센서스인 약 171억 달러보다 낮은 수치입니다. Benzinga에 따르면, 해당일 주가는 $92.07에 마감되었고, 시간 외 거래에서 20% 이상 하락했으며, 금요일 프리마켓 거래에서 $68.68로 25.4% 하락했습니다.
CFO 데이비드 진스너는 PC 제조업체들이 메모리 부족 속에서 재고를 줄이면서 클라이언트 부문 매출이 순차적으로 20% 이상 하락할 것으로 예상합니다. 이스라엘 Fab 28에서 10월 14일 발생한 사고는 초기 평가에 따르면 4분기 매출에 약 3억 달러의 영향을 미칠 것이며, 1분기에도 유사한 타격이 있을 가능성이 있습니다. 이 매도세 속에서 가려진 부분은 리브부 탄 세그먼트 CEO가 인텔의 가장 빠르게 성장하는 부문이라고 부르는 부분과, 이를 성장시키기 위해 더 낮은 마진을 수용하기로 한 경영진의 선택이었습니다.

커스텀 칩이 인텔의 가장 빠른 성장 동력
탄은 특정 고객을 위해 제작된 맞춤형 칩인 퍼포스빌트 실리콘이 "지난 3년간 3배로 성장했으며, 향후 몇 년 동안 다시 3배로 성장할 태세"라고 말했습니다. 진스너는 이 부문의 매출이 순차적으로 50% 이상, 전년 대비 두 배 이상 성장했다고 밝혔지만, 여전히 "현재 상대적으로 적은 매출"을 기록하는 사업 중 하나로 분류했습니다.
이 부문은 데이터센터 및 AI(DCAI) 부문 내에 위치하며, 해당 부문의 매출은 거의 80% 증가한 73억 달러를 기록했습니다. 인텔은 4분기에 DCAI가 중간 십 단위(10%대 중반)로 순차적 성장할 것으로 가이드하며, 퍼포스빌트 실리콘은 더 빠르게 성장할 것이라고 밝혔습니다. 진스너는 이 부문이 "4분기 성장의 많은 부분을 주도하는 요소 중 하나"라고 말했습니다.
탄은 AI 연구소를 잠재적 고객으로 지목했으며, 인텔이 맞춤형 워크로드를 위한 x86 CPU의 "완전 모듈화되고 검증된 인스턴스"를 제공할 것이라고 말했습니다.
인텔, 마진률 대신 매출 총이익을 선택하다
인텔은 4분기 비-GAAP 기준 매출 총이익률을 38%로 가이드했는데, 이는 3분기의 44.1%에서 하락한 수치입니다. 진스너는 하락의 주요 원인을 고정된 공장 비용 대비 낮아진 매출, Fab 28 사고로 인한 약 200 베이시스 포인트, 그리고 퍼포스빌트 실리콘이 주도하는 제품 믹스 변화로 꼽았습니다.
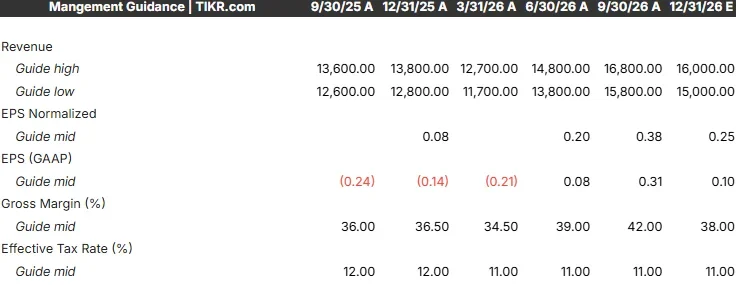
그는 커스텀 칩 사업이 "초기 단계에 있고, 그 마진이 회사 평균보다 낮다"고 말하며, 이는 "올바른 시각으로 보면 긍정적인" 불리한 요인이라고 언급했습니다. 그는 또한 "리브부와 저는 매출 총이익을 주도하는 데 초점을 맞추기로 정말로 결정했다"며, 이로 인해 "내년까지 영업이익률에 약간의 압박이 가해질 수 있다"고 덧붙였습니다.
TIKR는 인텔에 대해 50명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
인텔에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. 인텔의 애널리스트 등급 보기
컨센서스가 여전히 가정하는 것
그라나이트 래피즈 서버 칩은 이제 마진에 기여하고 있으며, 인텔 18A 비용은 1분기 이후 약 40% 감소했지만, 팬서 레이크 PC 칩은 여전히 회사 평균보다 낮습니다. 진스너는 여전히 40%에서 60%의 폴스루(추가 매출 중 매출 총이익으로 전환되는 비율)에 기울어져 있으며, 이는 성장하는 해에 매출 총이익률을 확대해야 함을 의미한다고 말했습니다. 4분기 매출을 약 171억 달러 근처로 보고 있는 TIKR 컨센서스는 다음을 보여줍니다:
- 2026년 매출 총이익률: 약 42%
- 2027년 매출 총이익률: 약 44%
- 2030년 매출 총이익률: 약 54% (2030년 매출 추정치를 발표하는 애널리스트는 6명뿐)
- 2027년 매출: 약 730억 달러
- 등급 (10월 29일 기준): 매수 13, 아웃퍼폼 1, 보유 32, 의견 없음 5, 언더퍼폼 1, 매도 1

2027년의 단계적 상승은 낮은 마진의 커스텀 칩이 가장 빠르게 성장하는 동안 그 원칙이 유지되는 데 달려있으며, 이는 TIKR가 10월에 포장 사업에 대해 지적한 것과 동일한 믹스 압박입니다. 애널리스트들은 이미 재설정하고 있습니다: BofA의 비벡 아르야는 주식 등급을 중립으로 하향 조정하고 목표가를 $145에서 $100으로 낮췄습니다.
인텔의 다음 업데이트는 1월에 있을 예정입니다. 4분기 매출 총이익률이 38% 또는 그 이상을 기록하면서 퍼포스빌트 실리콘이 여전히 DCAI보다 빠르게 성장한다면, 인텔이 애널리스트들이 2027년에 예상하는 마진 회복을 멈추지 않으면서 커스텀 칩을 성장시킬 수 있음을 보여줄 것입니다.
그렇다면 인텔 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 채 걸리지 않아 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 인텔의 잠재적 가치를 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언 역할을 하거나, 특정 주식을 사고 팔 것을 권장하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!