주요 요점
- 인텔 주가는 지난 한 달 동안(월요일 종가 기준) 15% 하락했으며, 이는 9월 21일의 12% 급등분과 그 이상을 AI 반도체 주식들의 매도 속에서 되돌려준 수치입니다.
- TSMC는 이번 달 인텔의 파운드리 계획에서 두 번 등장했습니다: 일론 머스크의 테라팹 협상에서와 인텔의 고급 패키징을 위한 백업 공급처로서입니다.
- 인텔은 선행 주가수익비율(PER) 약 52배로 거래 중이며, 이는 5년 평균치에 가깝습니다. KeyBanc의 $155 목표가는 애널리스트들의 2028년 이익 추정치에 대해 약 50배에 해당합니다.
- $117의 합의된 목표가가 더 합리적인 기준으로 보이며, 10월 29일 장 후 발표될 3분기 실적이 다음 시험대가 될 것입니다.
인텔 (INTC) 주가는 지난 한 달 동안(월요일 종가 기준) 15.3% 하락한 반면, S&P 500 지수는 0.6% 상승했습니다.
KeyBanc의 John Vinh은 흔들리지 않고 있습니다. 그는 10월 15일 매수 등급과 $155의 목표가를 유지했으며, 이는 월요일 종가보다 68% 높은 수준입니다.
12% 급등에서 15% 하락으로
이번 달은 인텔의 몇 달 만에 가장 큰 상승일로 시작했습니다: 9월 21일 12.1% 급등이었으며, Meta Platforms (META)와 그 뮤즈 에이전트 앱을 둘러싼 소문이 CPU 주식들의 랠리를 촉발시켰습니다. CEO Lip-Bu Tan은 인텔이 CPU 수요의 약 절반만 충족할 수 있다고 방금 말한 참이었습니다. 이는 Meta와 같은 에이전트에 훨씬 더 많은 CPU가 필요할 것이라는 베팅에서 인텔을 손쉬운 선택지로 만들었습니다.
하지만 그 베팅은 AI 지출에 달려 있습니다... 그리고 이후 4주 동안 이에 대한 의문이 제기되었습니다:
- 9월 28일: 금리가 상승하고 OpenAI가 최상위 모델을 일시 중단하면서 5.7% 하락
- 10월 8일: [파이낸셜 타임스 보도](링크 필요)가 OpenAI의 매출에 의문을 제기하면서 5.3% 하락 (인텔에는 별다른 소식 없음)
- 10월 12일 주: 중국 기업과의 경쟁, 자금 조달 우려, 뜨거운 인플레이션, Anthropic의 성장 둔화로 약 14% 하락
Arm Holdings (ARM)은 9월 21일 인텔과 함께 랠리를 펼쳤고, 이후 Arm은 더욱 크게 하락했습니다: 같은 기간 동안 17.3% 하락.
TSMC가 계속해서 인텔의 계획에 등장하다
파운드리 이야기도 힘든 한 달을 보냈습니다. 10월 3일, 일론 머스크는 Taiwan Semiconductor Manufacturing (TSM)과 4월에 인텔이 참여한 반도체 프로젝트인 테라팹에 대한 협상을 공개했습니다. Tan은 인텔이 계속 협력할 것이라고 말했습니다.
그런 다음 10월 15일, TSMC CEO C.C. Wei는 인텔의 EMIB-T 패키징 용량을 충분히 확보하지 못하는 고객들을 지원하겠다고 제안했습니다. 패키징은 인텔이 가장 먼저 확장할 것으로 예상하는 파운드리 사업입니다. CFO David Zinsner은 패키징 매출이 2027년 후반에 약 40%의 총이익률로 확장될 것으로 전망하며, 아직 고객은 명명되지 않았습니다. TSMC가 그 구매자들을 쫓는다면 가격 압박이 있을 수 있습니다.
인텔은 또한 10월 14일 이스라엘 키르얏-가트(Kiryat Gat) 파브에서 발생한 치명적인 폭발이 생산에 영향을 미쳤는지에 대해서는 밝히지 않았습니다.
10월 29일이 진짜 시험대다
인텔은 10월 29일 장 후 3분기 실적을 발표합니다. 매출은 합의된 예상치를 5분기 연속으로 상회했으며, 애널리스트들은 이번에는 약 $164억을 예상하고 있습니다. 이는 가이던스 상한선인 $168억에 대비한 수치입니다.
애널리스트들은 여전히 정규화된 주당순이익(EPS)이 2025년 $0.42에서 올해 $1.53, 2028년 $3.09로 상승할 것으로 예상합니다.
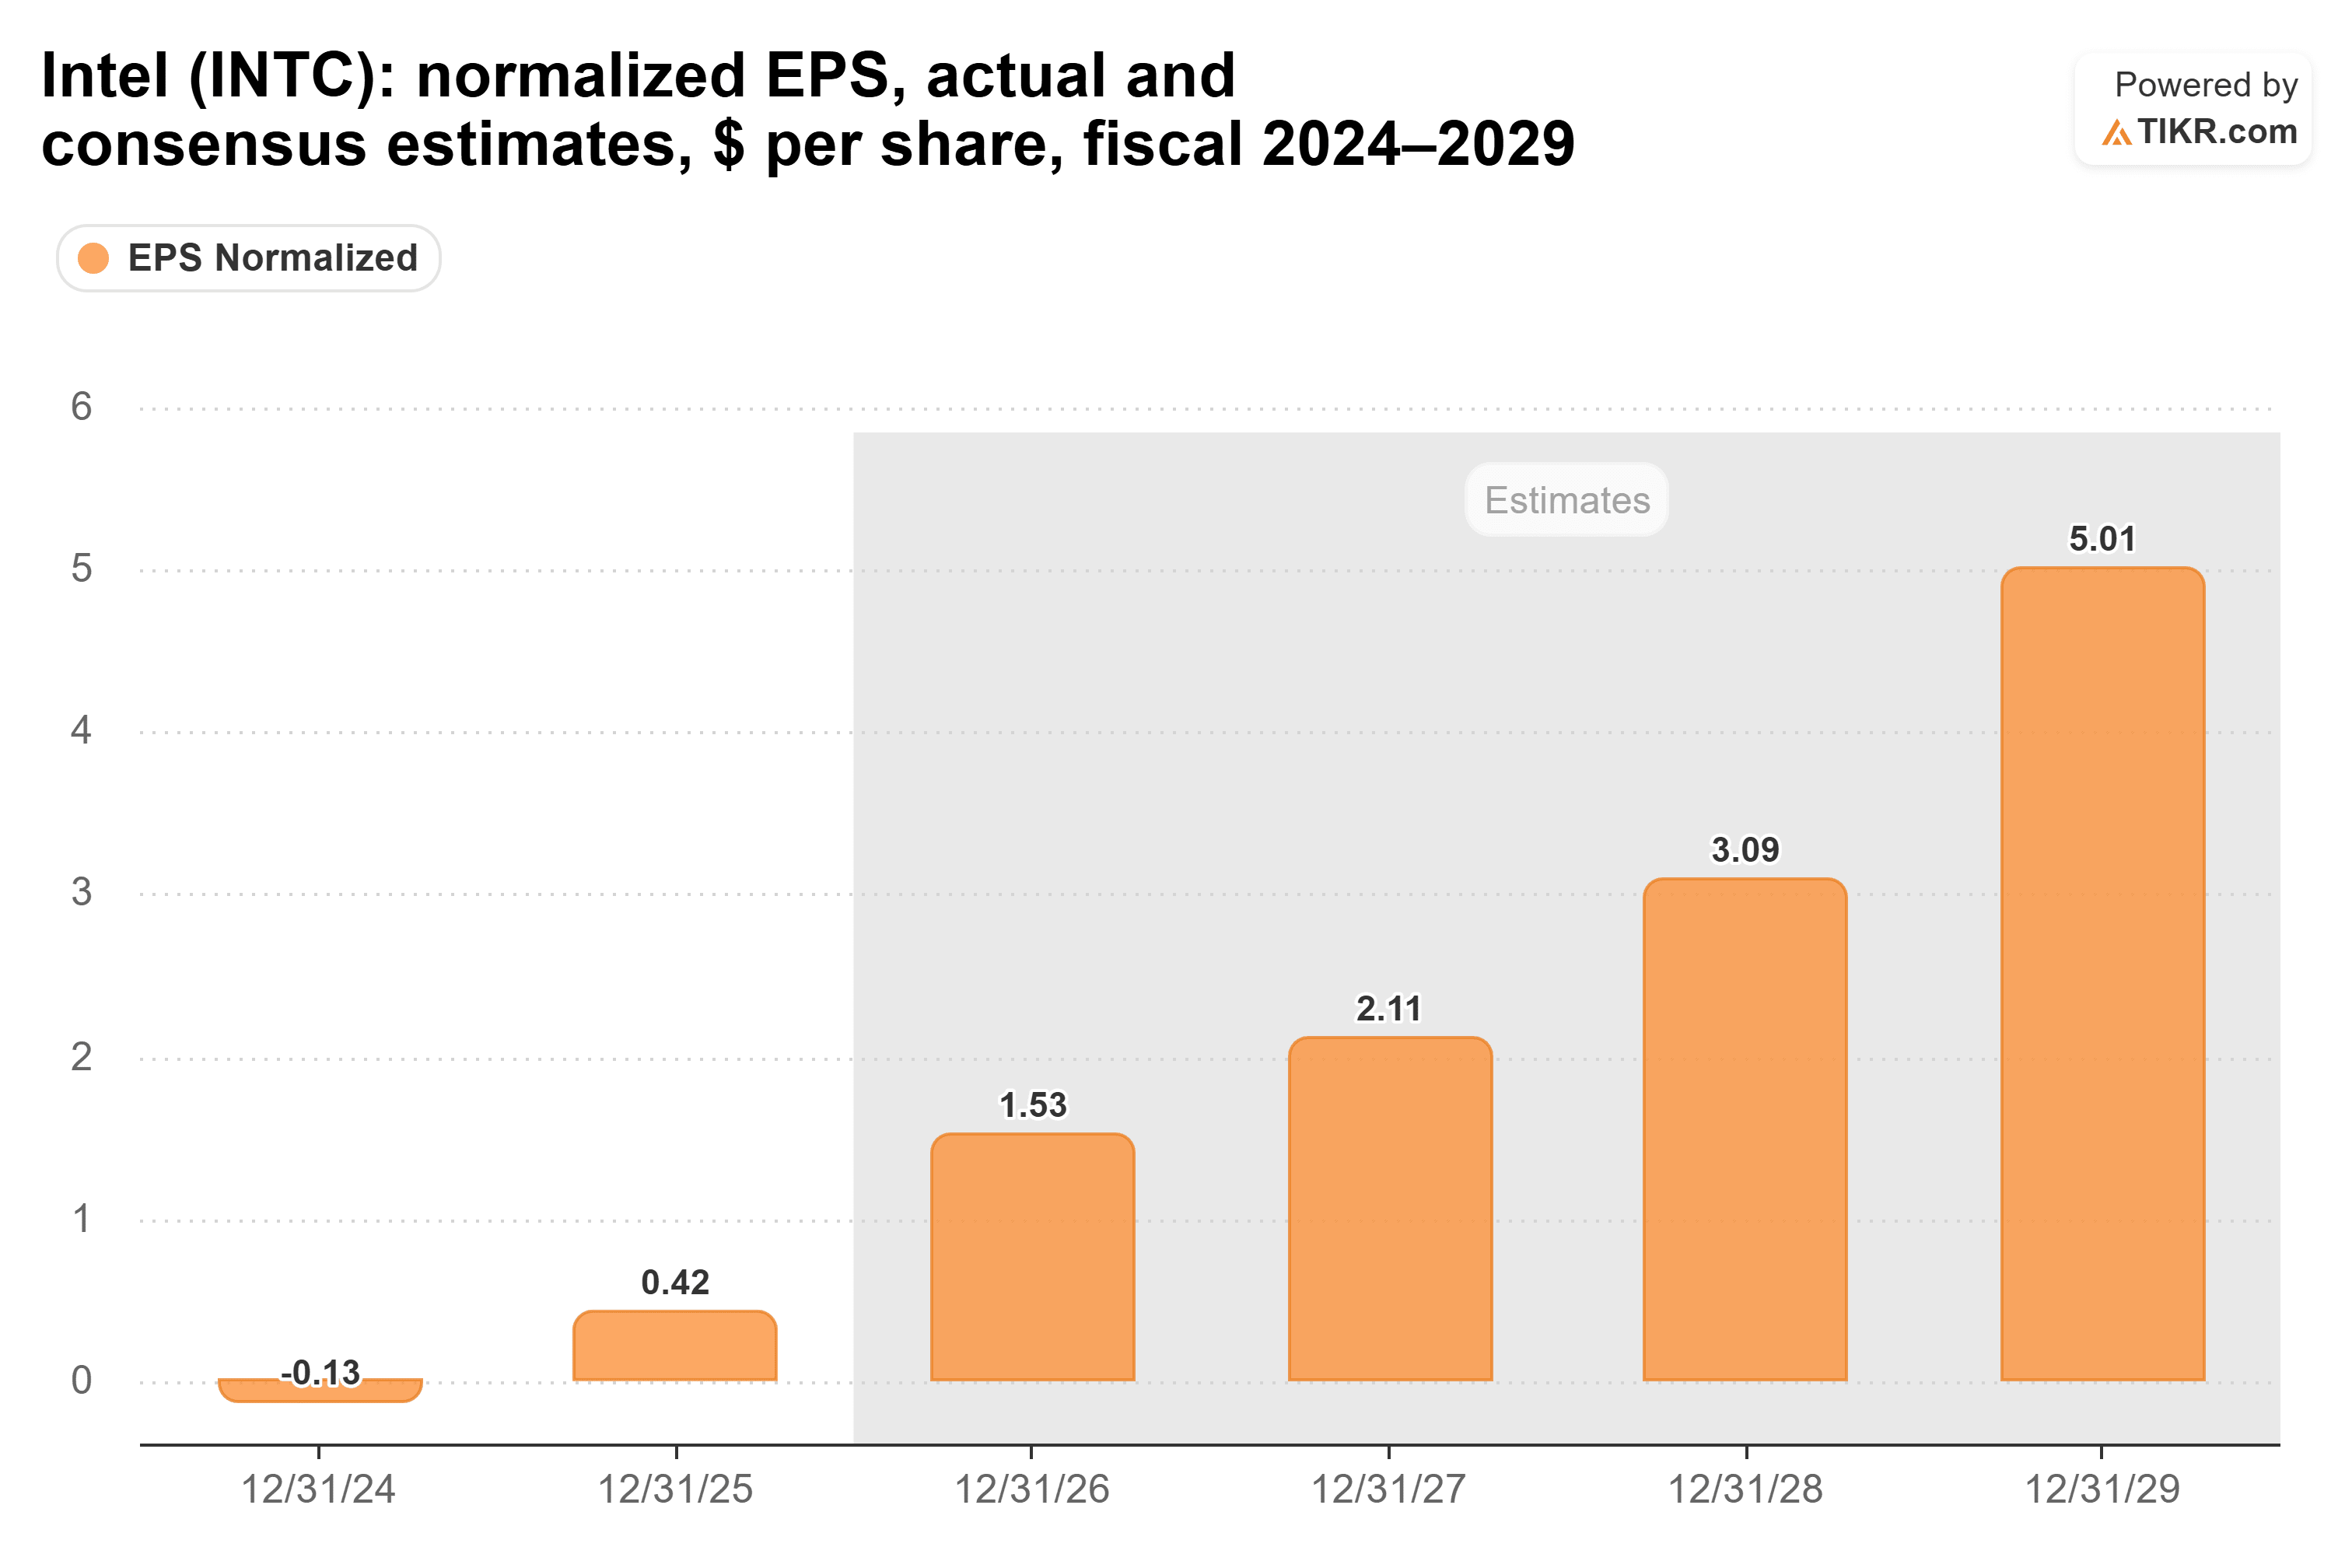
이번 달의 하락 중 어느 것도 가이던스 하향 조정과 동반되지 않았으므로, 10월 29일 전에 이 추정치가 하락할 이유가 없다고 봅니다.
$155가 합리적인가?
따라서 이번 매도는 주가수익비율(PER) 하락에서 비롯되었습니다. 인텔은 금요일 선행 주가수익비율(PER) 52.4배로 거래되었으며, 이는 10월 8일의 63배에서 하락한 것이고 5년 평균인 49.9배에 가깝습니다.
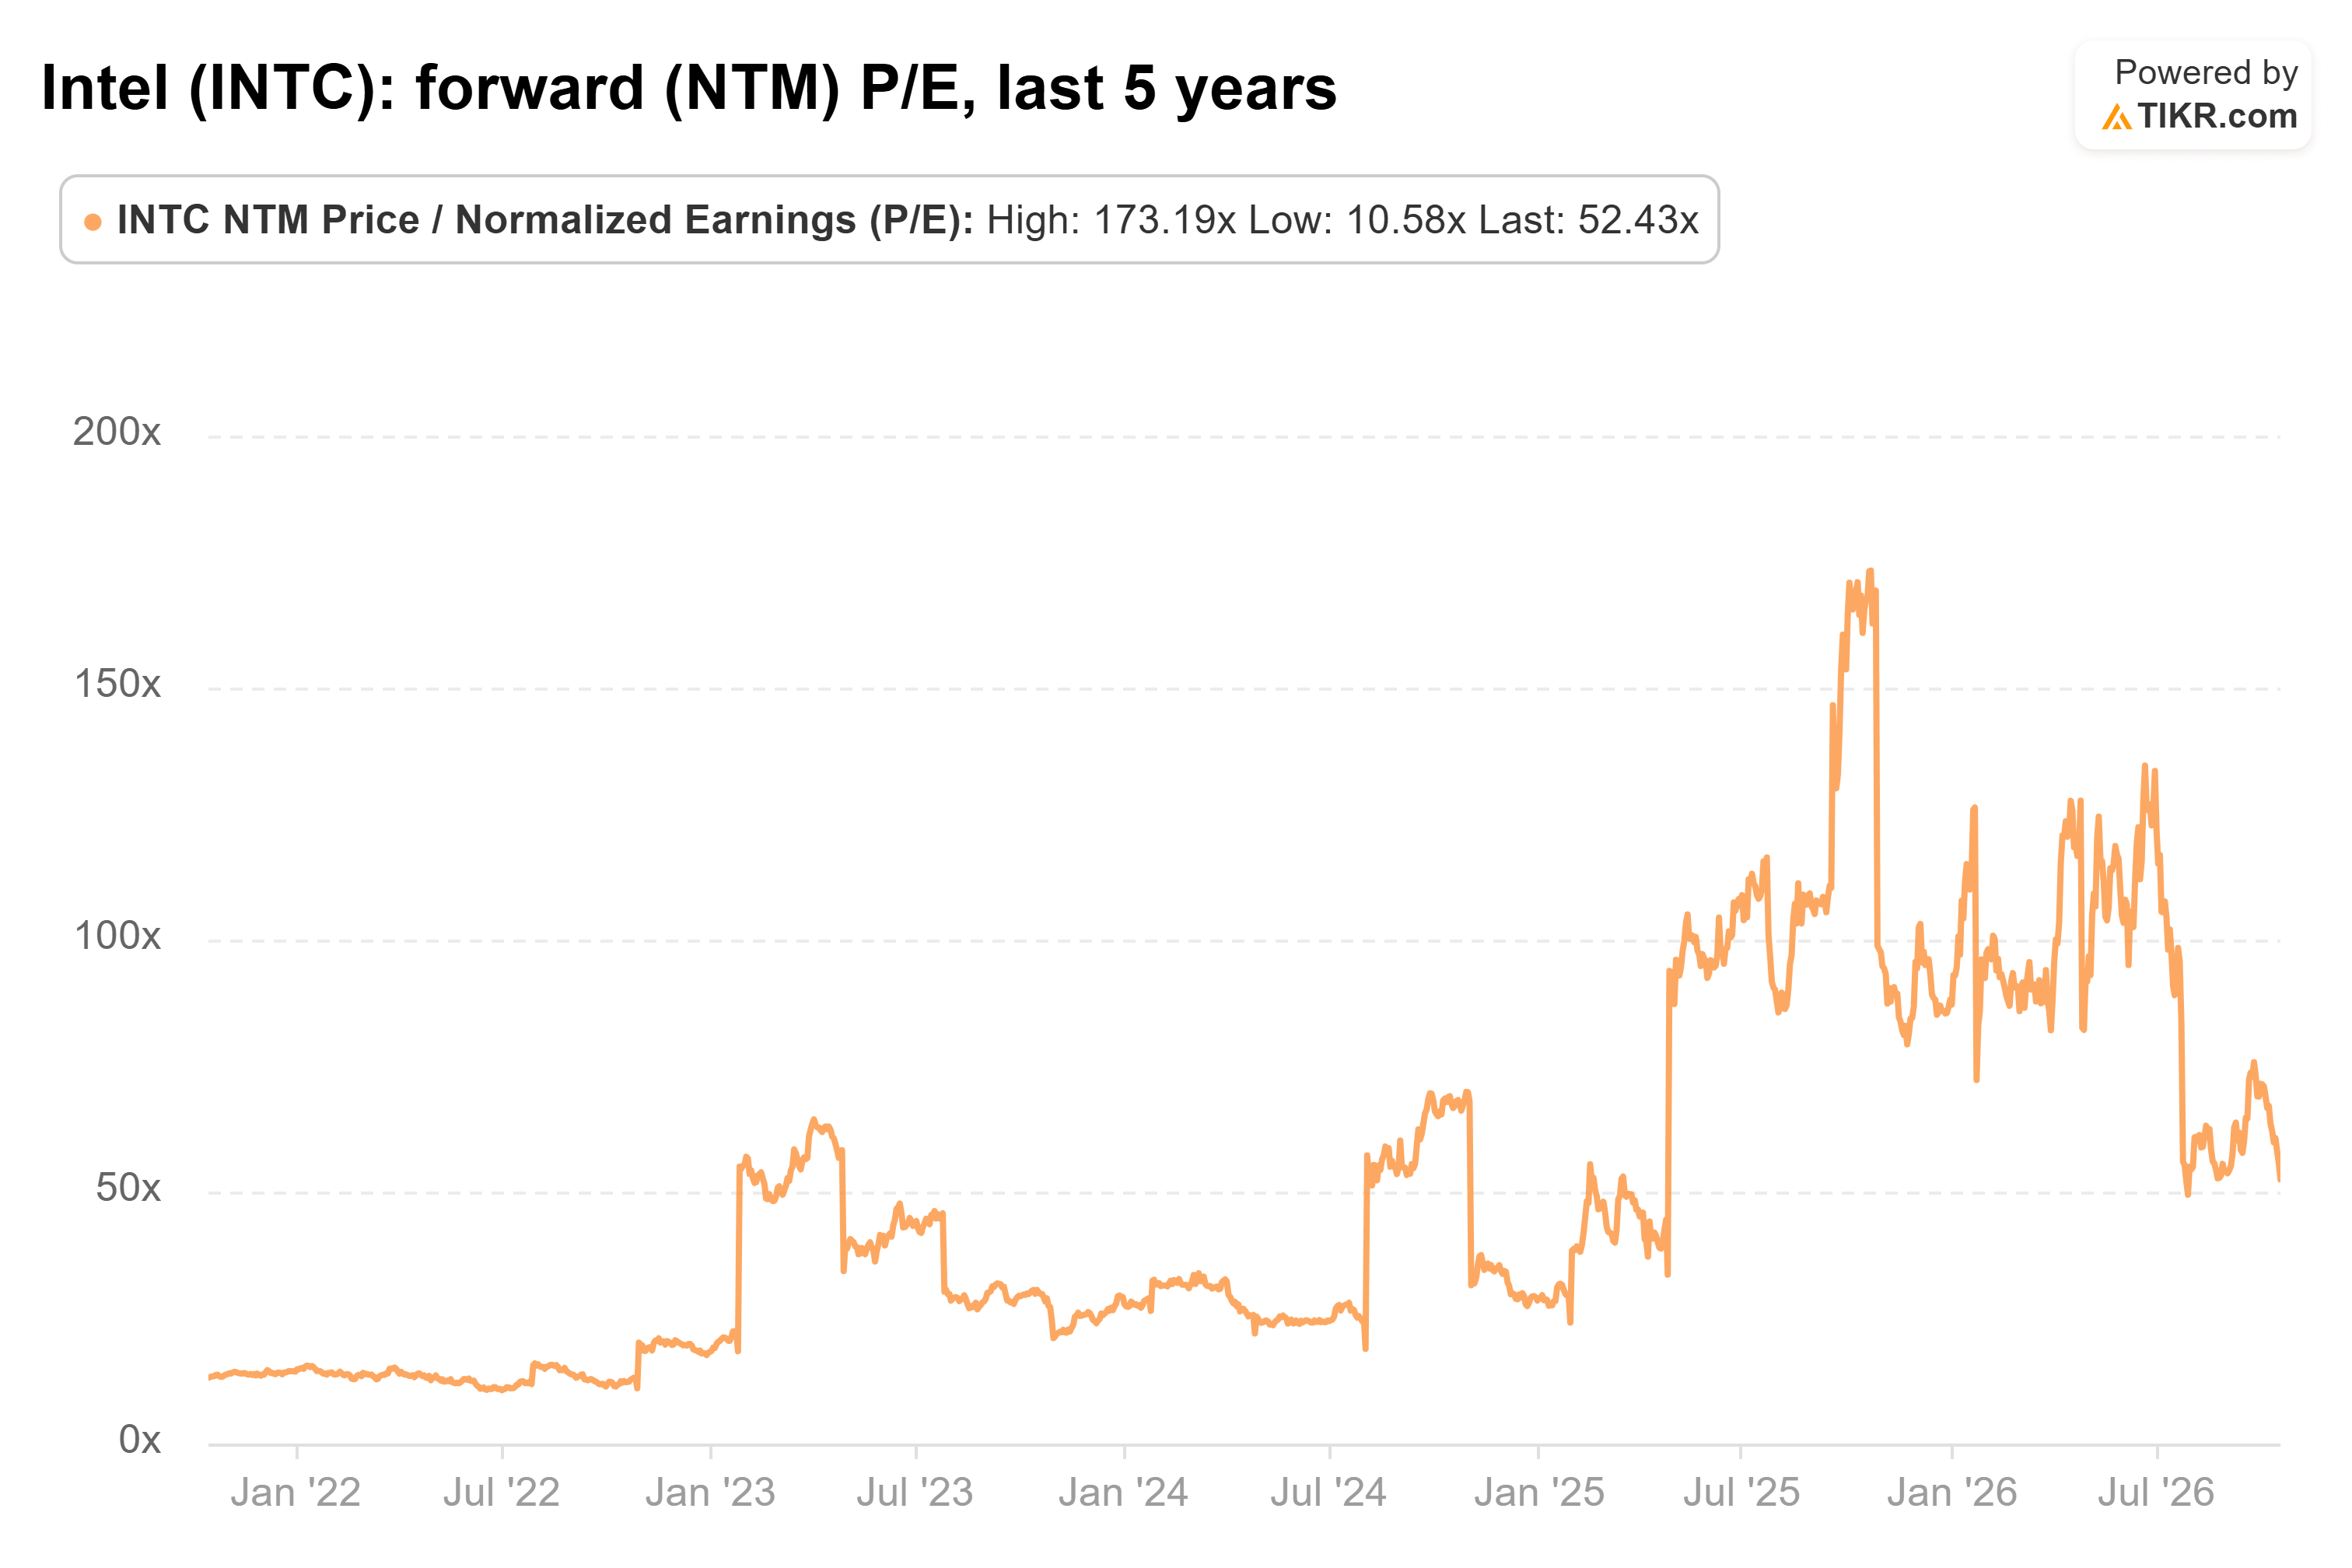
KeyBanc의 목표가는 더 많은 것을 요구합니다. 애널리스트들의 2028년 $3.09에 대해 대략 50배의 평균을 적용하면 약 $155가 나옵니다. 이는 12개월 투자 기간 동안 2년 후 이익에 대한 주식의 일반적인 배수입니다.
합의된 목표가는 더 신중합니다: $117로, 월요일 종가보다 약 28% 높은 수준이며, 이번 하락 속에서도 거의 변하지 않았습니다.

4년간 약세론을 펴왔던 JPMorgan의 Harlan Sur조차 월요일에 인텔을 중립(Neutral)으로 상향 조정했습니다("우리의 확신이 커지고 있습니다"), 비록 그의 $85 목표가는 주가보다 낮지만요.
제 의견: 파운드리 반등을 믿는 사람이라면, 인텔은 한 달 전보다 더 나은 매수 기회이며, $117이 합리적인 기준으로 보입니다. KeyBanc의 $155는 가능성은 있지만 다소 무리한 수준입니다: 패키징 고객들이 예정대로 도착하고, TSMC가 이제 그들과 경쟁하는 상황이 필요합니다.
10월 29일이 첫 번째 검증입니다. 4분기 총이익률 가이던스가 3분기 중간값인 42%와 같거나 그 이상이면 큰 도움이 될 것입니다. 2027년 자본 지출이 애널리스트들의 2028년 자유현금흐름 전환을 유지하는 것도 마찬가지입니다.
그렇다면 인텔 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 인텔의 가치가 얼마나 될 수 있는지 확인하세요. 월가의 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권유도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!