主なポイント
- ディズニーは2026会計年度の自社株買い目標を70億ドルから少なくとも90億ドルに引き上げたが、CFOのヒュー・ジョンストン氏によると、この増額は主にOpenAI取引用に確保されていた残金とA&E Networks売却収入によるものであり、新たな営業キャッシュフローによるものではない。
- 2026会計年度第1四半期のフリーキャッシュフローはマイナス22億8000万ドルに転じたが、ディズニーは同じ四半期に20億3000万ドル分の自社株買いを実施した。
- 2026会計年度の第1四半期から第3四半期までの自社株買い総額は72億5000万ドルに達し、同期間に生成されたフリーキャッシュフロー57億3000万ドルを既に上回っている。
- 加重平均希薄化済み発行済株式数は、3四半期で17億9000万株から17億4000万株に減少し、この減少ペースは過去2年間の合計よりも速い。
- エンターテインメント部門の営業利益率は、直近4四半期の報告で5.9%から14.0%に上昇し、経営陣が主張するストリーミング部門の二桁利益率の根拠となる明確な証拠となっている。
ディズニーはフリーキャッシュフローがマイナスに転じた四半期に20億ドル分の自社株買いを実施しました。キャッシュフローと自社株買い支出をTIKRで無料で比較してみてください →
ディズニーの自社株買いが自らのキャッシュフローを上回る
ディズニー (DIS) は2026会計年度の自社株買い目標を70億ドルから少なくとも90億ドルに引き上げたが、CFOのヒュー・ジョンストン氏は2026年第3四半期決算説明会で、この増額は「主に」OpenAI取引用に確保されていた残金とA&E Networks売却収入によるものであり、新たな営業キャッシュフローによるものではないと述べた。

実際、2026会計年度第1四半期のフリーキャッシュフローはマイナス22億8000万ドルに転じ、報告データがある過去2年間で最悪の四半期となったが、ディズニーは同じ四半期に20億3000万ドルを自社株買いに費やした。2026会計年度の第1四半期から第3四半期までの期間で、ディズニーは72億5000万ドル分の自社株買いを実施した一方、同期間に生成されたフリーキャッシュフローは57億3000万ドルであり、その差は約15億ドルに上る。同じ3四半期における設備投資総額は67億7000万ドルで、ジョンストン氏が通期で約90億ドルと示唆したエクスペリエンス部門の設備投資額に向かって推移している。
これは違法でもなければ、一括売却収入を抱える企業にとって珍しいことでもない。しかし、今年の自社株買いペースが、単に従来よりも多くのキャッシュを生み出すようになった本業の機能によるものではないことを意味する。
DIS株:発行済株式数の減少とEPSの見た目の改善
加重平均希薄化済み発行済株式数は、2024会計年度第4四半期の18億2000万株から2026会計年度第3四半期には17億4000万株に減少した。特に今年に入って減少ペースは顕著に加速している:2026会計年度第1四半期は17億9000万株、第2四半期は17億7000万株、第3四半期は17億4000万株だ。発行済株式数の減少は、利益そのものが順調に複利成長していない場合でも、1株当たり利益の成長を良く見せる効果がある。ディズニーの利益ラインは順調とは言えない。
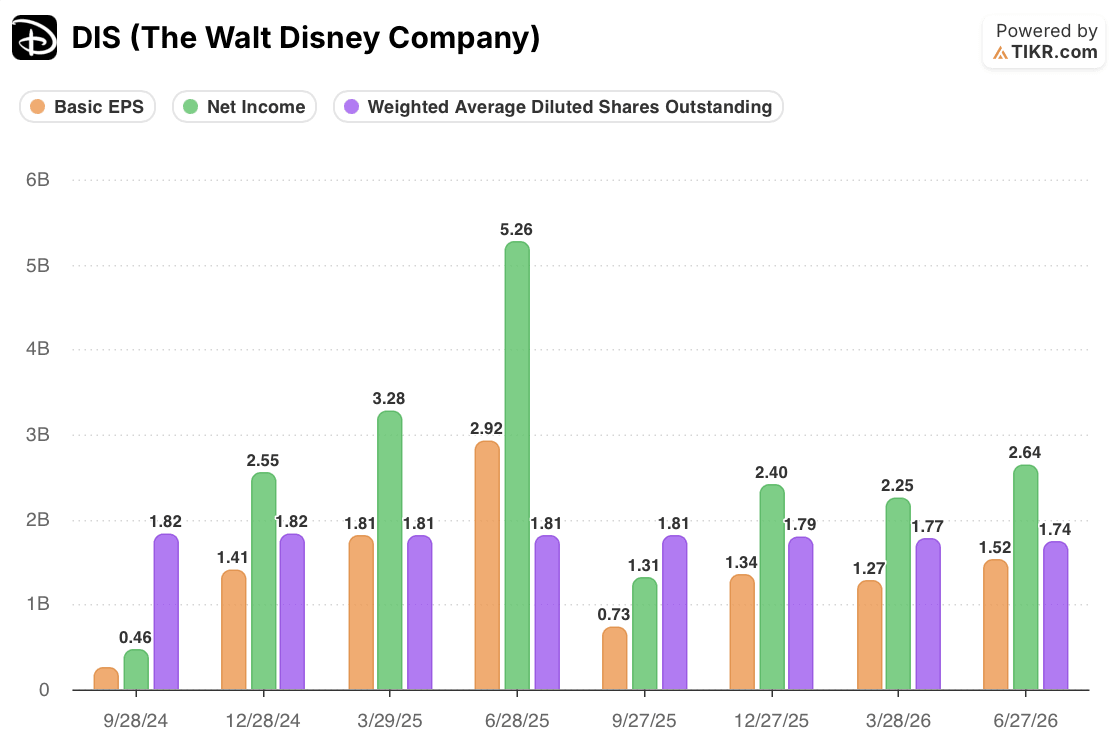
一時的な利益により、2025会計年度第3四半期のベーシックEPSは2.92ドルとなったが、わずか1四半期後の2025会計年度第4四半期には特別損失により0.73ドルに下落した。2026会計年度第2四半期のEPSは1.27ドルで、前年同期の1.81ドルから約30%下落した。この期間は、ディズニーが2026年4月に約1,000人の人員削減を実施した時期と重なる。このような変動は、経営陣が毎回の説明会で繰り返す調整後EPSの数字には現れない。2026会計年度第3四半期の調整後EPSは2.06ドルで、1.86ドルの予想を上回った。一方、同じ四半期のGAAPベーシックEPSは1.52ドルで、比較対象となる前年同期(一時的な利益が含まれる)を大きく下回った。調整後EPSは事業の実績をよりクリーンに読み取る数字ではあるが、発行済株式数の減少が静かに後押ししている数字でもある。
ディズニーの希薄化済み発行済株式数は3四半期で17億9000万株から17億4000万株に減少しました。発行済株式数とEPSの全履歴をTIKRで無料で確認してください →
ディズニーの利益率改善の実態は本物に見える
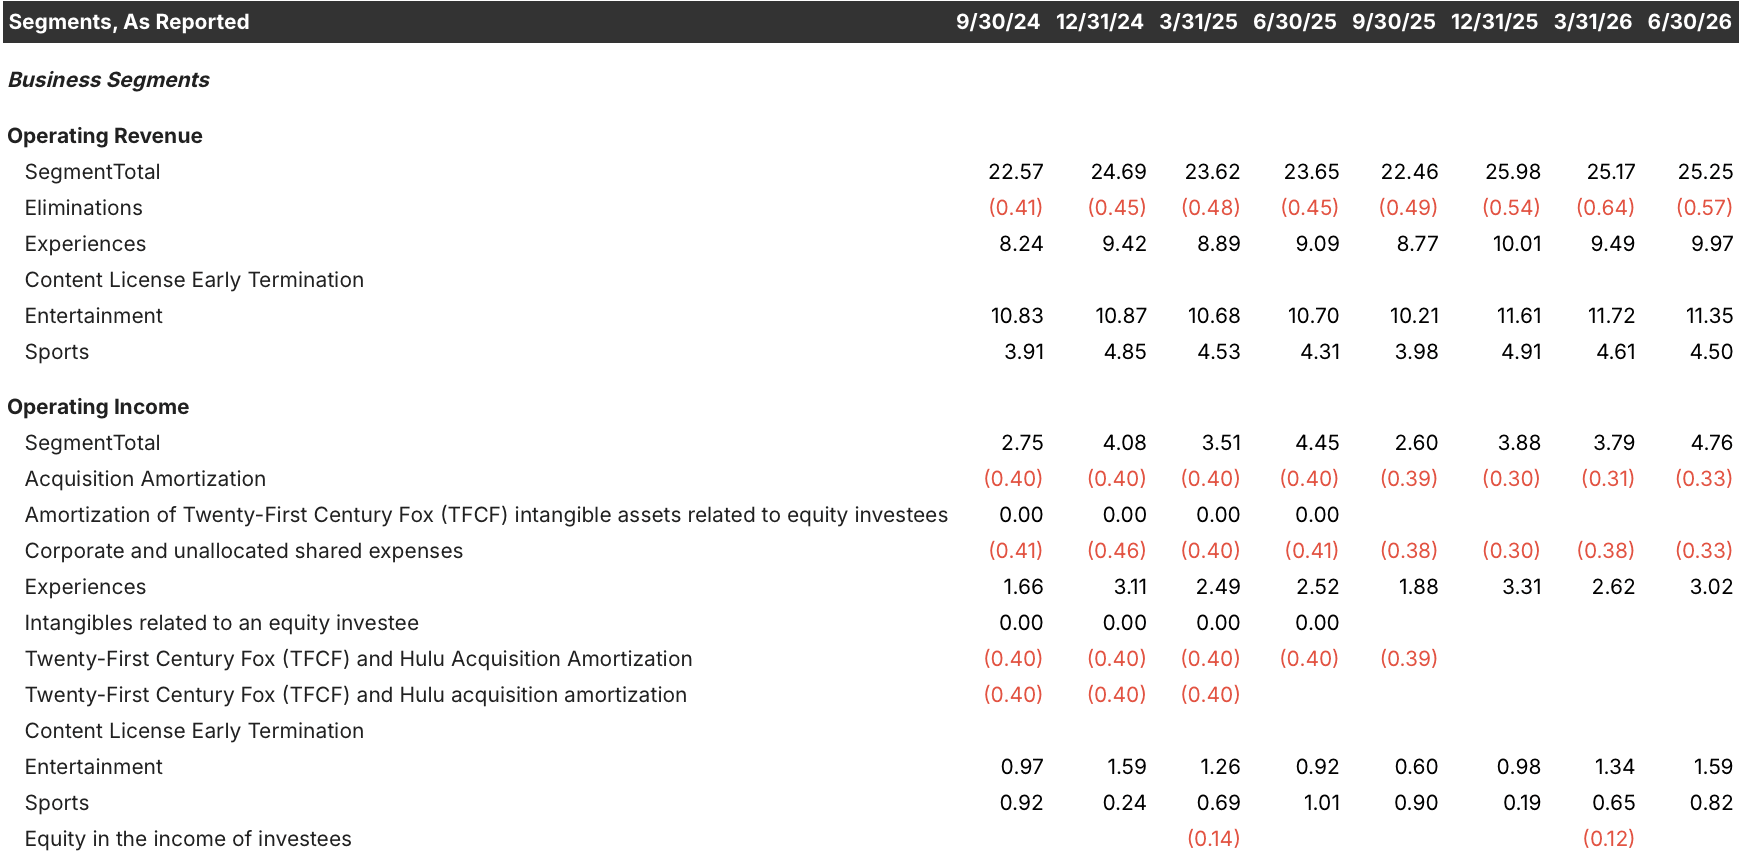
しかし、セグメントデータは完全に懐疑的な見方を複雑にする。ストリーミング、リニアネットワーク、映画スタジオを合わせたエンターテインメント部門の営業利益率は、2025年9月四半期の5.9%から、8.4%、11.4%、そして2026年6月四半期には14.0%へと上昇し、4四半期連続で改善し、前年同期(2025年6月四半期)の8.6%を大きく上回った。
これは、ジョンストン氏が別途引用するDTC(直接消費者向け)部門の13%の利益率と同一ではない。エンターテインメント部門には構造的な衰退にあるリニアTV事業や四半期ごとに変動する映画作品群も含まれるからだ。しかし、方向性は一致している:このセグメント内の何かが、単にラベルを貼り替えられただけでなく、本当に収益性を高めている。
この文脈は、ジョンストン氏が9月9日に「ディズニーはこれ以上の利益率向上を追うのをやめ、代わりに絶対的な営業利益額を優先する」と述べ、「後退したり…二桁を下回ったりすることを望んでいない」とコメントしたことを読み解く方法を変える。直近の報告四半期を通じて利益率が上昇し続けている状況では、これは進歩が停滞していることを糊塗しているというよりも、実証された改善の立場から方向転換している企業の発言のように読める。
DIS株の真の試練は緩衝材が尽きた時に訪れる
両方の側面が同時に真実であり、それが実際の投資判断の問いとなる。エンターテインメント部門内での事業改善は本物で最近のものであり、ディズニーのストリーミング事業が人為的なものではなく、真の収益性の閾値を超えたという主張を裏付ける。
しかし、投資家に示されている今年度の滑らかで二桁の1株当たり利益成長は、単に本業がより速く複利成長している結果ではない。それは、意図的に有機的なフリーキャッシュフローを上回る支出を行っている自社株買いの機能でもある。その資金は、A&EとOpenAIのキャッシュを使い切れば再発しない収入によるものだ。
この緩衝材がなくなった時、自社株買いは繰り返し発生するフリーキャッシュフローが実際に支えられる水準まで縮小するか、あるいはフリーキャッシュフローがディズニーが既にコミットした90億ドルのペースに追いつく必要がある。11月の第4四半期決算説明会は、自社株買いが一時的な収入で潤沢に補填されなくなり、エクスペリエンス部門の営業利益(収入ではない)の前年同期比成長の約4%ポイントを押し上げた1億ドルの関税還付が完全に過去のものとなった時点で、2027会計年度に約束された二桁のEPS成長が本業によるものなのか、それともますます小さくなる分母によるものなのかをよりクリーンに試す場となる。
ディズニーの11月の決算説明会は、一時的な自社株買い資金が消えた後の真の試練です。次のキャッシュフロー計算書をTIKRで無料で追跡してください →
ウォルト・ディズニー・カンパニーに投資すべきか?
本当に知る唯一の方法は、自分で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するものと同じ機関投資家向け品質の財務データに無料でアクセスできます。
DIS株を表示すると、数年にわたる過去の財務実績、今後数四半期の売上高と利益に関するウォール街アナリストの予想、時価総額倍数の推移、株価目標が上昇傾向か下降傾向かがわかります。
ウォルト・ディズニー・カンパニーを、あなたが注目している他のすべての銘柄と一緒に追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。自分で判断するために必要なデータだけです。
DIS株を分析するプロ向けツールにTIKRで無料アクセス →
新しい投資機会を探していますか?
- 億万長者投資家が何を買っているかを見て、賢い資金をフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索してください。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。ご覧いただきありがとうございます。幸運な投資を!