主なポイント
- Textronは、調整後EPSが1.76ドルでコンセンサス予想の1.43ドルを上回り、業績見通しを上方修正したことで、株価が12%上昇しました。
- 議会が陸軍のMV-75資金要求を承認し、Textronが7月に警告していたEPSとキャッシュフローへの悪影響が解消されました。
- Cessnaのジェット機納入台数の増加は、Honeywell AerospaceとGeneral DynamicsのGulfstreamにとって重要であり、Huntington Ingallsも今朝、業績を上回り見通しを上方修正しました。
- 上昇前、Textronの株価は予想PER12倍で、5年平均の14倍を下回っていました。
Textron (TXT) は、第3四半期決算が予想を上回り、業績見通しを上方修正したことで株価が12%急騰しました。上方修正の理由として、議会が陸軍向けBellのMV-75 Cheyenneへの資金提供を決定したことを挙げています。
Huntington Ingalls Industries (HII) も今朝、業績を上回り見通しを上方修正しました。また、Cessnaのジェット機納入台数が急増しました。これは、Gulfstreamの親会社である General Dynamics (GD) と、Citation Longitudeのエンジンを製造する Honeywell Aerospace (HONA) にとって重要な意味を持ちます。
資金懸念は解消
調整後EPSは1.76ドルで、38億ドルの売上高に伴い、1.43ドルのコンセンサス予想を大きく上回りました。
Textronは第2四半期決算発表で、陸軍の3億5000万ドルのMV-75要求がなければ、調整後EPSが0.20〜0.30ドル、キャッシュフローが1億5000万〜2億5000万ドルの悪影響を受ける可能性があると警告していました。
議会がこれを承認したことで、「前回の決算説明会で議論されたリスクが軽減されました」と、CEOのLisa Atherton氏は今朝の説明会で述べました。
そのため、Textronは2026年の調整後EPS見通しを6.40〜6.60ドルから6.55〜6.65ドルに、キャッシュフロー見通しを7億〜8億ドルから8億〜9億ドルに上方修正しました。
アナリストはすでに、2028年まで利益が増加し続けると予想していました。
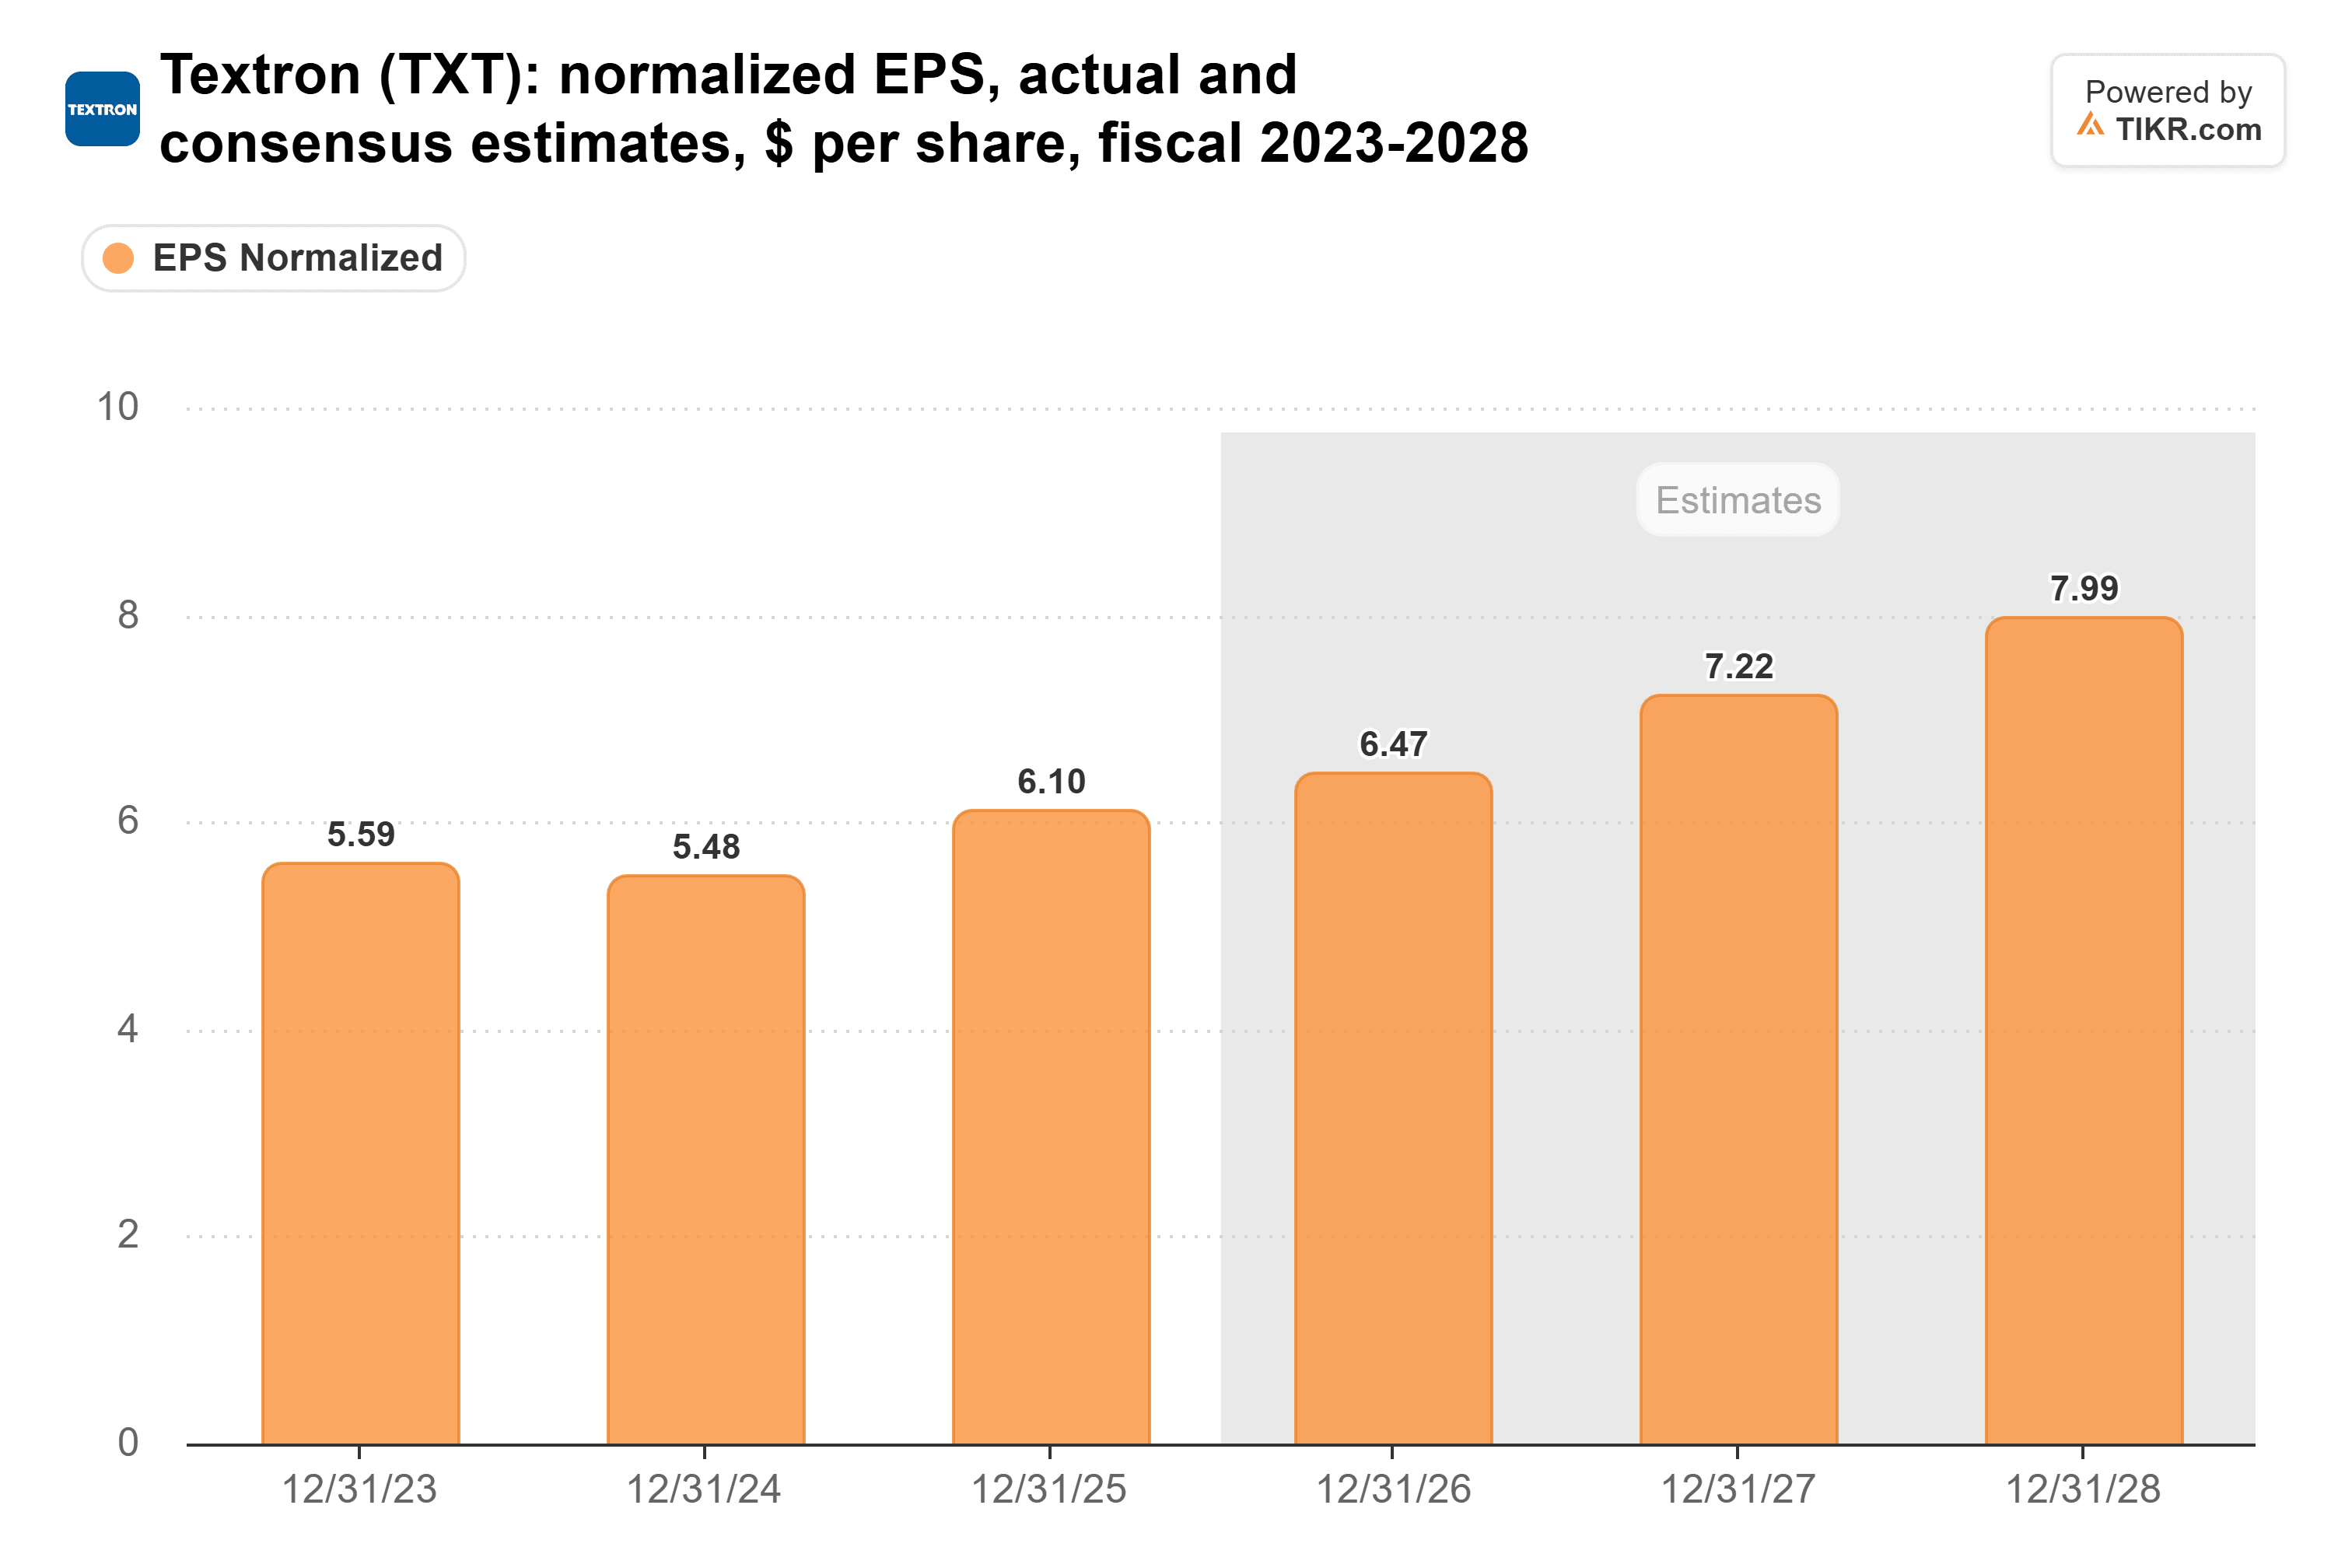
新しい予想レンジは2026年の6.47ドルを上回っており、予想は上方修正されるべきでしょう。
Bellの売上高は9%減少しましたが、主にMV-75の販売数量の減少によるものです。一方、Textron Aviationの売上高は14%増加し、ジェット機納入台数は42機から51機に増えました。
TIKRはTextronについて17人のアナリストを追跡しています。「買い」としているのは何人ですか?
Textronの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高および利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Textronのアナリスト評価を見る
Gulfstreamにとっては良い兆候、Honeywellにとってはそれほどでも
General Dynamicsは今週後半に決算を発表する予定で、Gulfstreamが同じ需要を経験しているかどうかが明らかになるはずです。同社の航空宇宙部門の売上高は第2四半期に15.1%増加し、受注残比率は1.5でした。
Honeywell Aerospaceは株価が約10%下落しています。同社は年間の有機成長率見通しを4〜5%で据え置いたほか、いくつかの機械部品サプライヤーが依然として生産を制限しているためです。Honeywellがエンジンを製造できなければ、Citationの納入台数が増えてもあまり意味がありません。
Huntington Ingallsは、四半期中に324億ドルの受注を獲得したことで株価が13%上昇しました。同社の上方修正された業績見通しは、議会とは関係ありません。
上昇後も割安
Textronの予想PERは昨日終値時点で12倍で、5年平均の14倍を下回っていました。
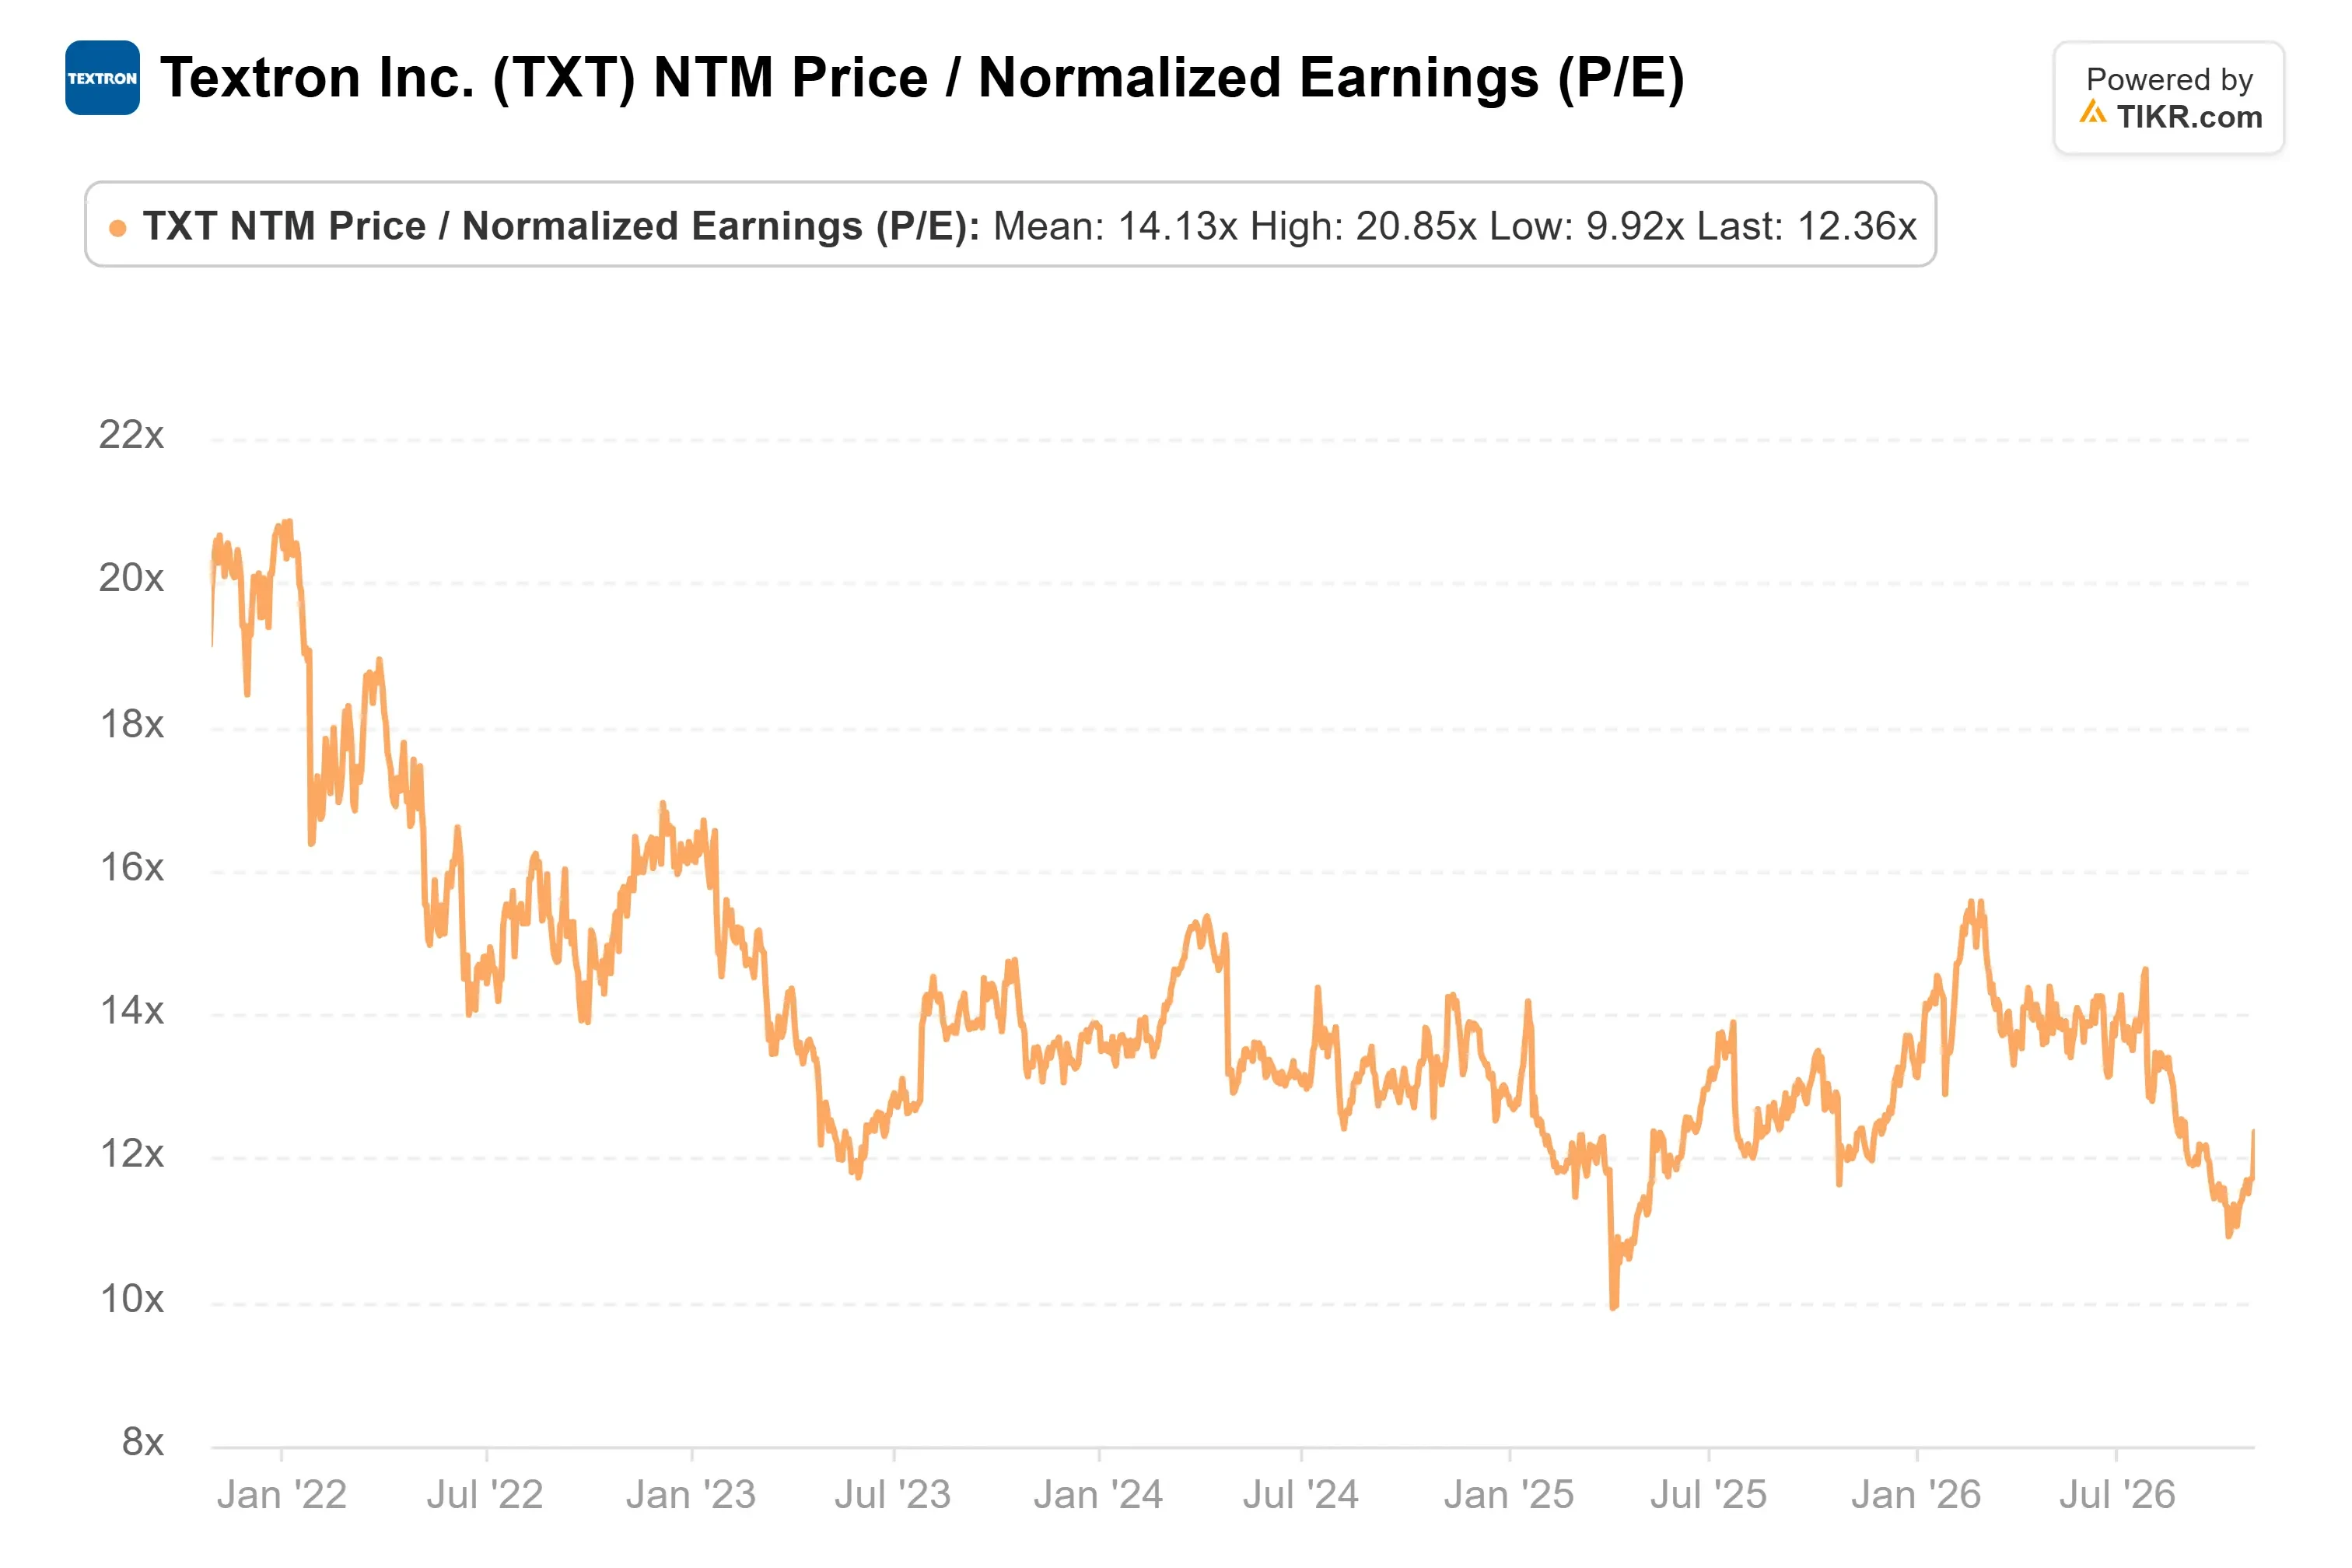
最近の動きにより、現在は約13倍になっています。
私の見解:MV-75の資金が確保され、業績見通しが市場予想を上回っていることを考えると、特にBellの売上高が回復に転じれば、さらなる上昇余地があるでしょう。もちろん、この承認は2026年度のみを対象としており、プログラムは今後も議会の承認を必要とします。
では、Textronの株価の実際の価値はいくらですか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Textronの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映して入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、また、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!