主なポイント
- スターバックスは2026会計年度第3四半期に世界の既存店売上高を7.9%増加させ、取引件数4.2%増が牽引。
- 経営陣は2026会計年度の非GAAP EPS予想を2.55ドルから2.65ドルに引き上げ、四半期配当を0.63ドルに増額。
- NTM(今後12ヶ月)ベースのPER34.3倍で取引されるスターバックスは、マクドナルドの倍近い倍率で、配当性向は141.8%。
- 10月29日の第4四半期決算では、3億ドルのリストラ費用を経ても来客数の増加が持続するかが焦点。
2週間前、スターバックス (SBUX)は、チポトレ (CMG)を買収しないことを市場に伝えなければならなかった。これは、ブライアン・ニコルCEOの経営再建に対する投資家の自信の高まりを物語っている。
憶測は消えたが、勢いは本物だ。株価は10月23日に101ドルで取引を終え、当日は1.1%下落したものの年初来では22.2%上昇し、52週高値の111ドルに迫る水準にある。
さて、試練が訪れる。スターバックスは10月29日に2026会計年度第4四半期および通期の決算を発表する予定で、アナリストは第4四半期のEPSを0.73ドルと予想している。
この決算に対する疑問はシンプルだ。より多くの顧客がより頻繁に訪れることで築かれた回復は、店舗閉鎖と34倍のPERを乗り越えられるか。
来客数が回復を牽引
2026会計年度第3四半期は、これまでの経営再建の中で最も明確な四半期だった。世界の既存店売上高は7.9%増加し、取引件数4.2%増と平均客単価3.5%増が牽引した。
いくつかの数字が際立っている:
- 北米の既存店売上高は8.1%増加し、取引件数は4.5%増。
- GAAP EPSは86%増の0.91ドル、非GAAP EPSは0.85ドルでコンセンサス予想0.66ドルを大きく上回った。
- 中国事業が博裕資本とのライセンス合弁会社に移行したため、売上高は1%減少の93億ドル。
最後の点は主に会計上の処理だ。スターバックスは中国事業の40%出資を維持しており、直営収入は縮小するが、資本効率の高いビジネスモデルに移行したことになる。
では、既存店売上高の回復は実際に最終利益に反映されたのか?

反映されており、この第3四半期のEPS急増が、経営陣が業績見通しを引き上げる自信につながった。
業績見通しはマージン拡大に依存
引き上げられた見通しでは、世界の既存店売上高は約6%増、連結営業利益率は11%超、2026会計年度の非GAAP EPSは2.55ドルから2.65ドルとされている。また、スターバックスは600から650の純新規店舗を計画し、四半期配当を1.6%増額の0.63ドルとした。
注目すべきはマージンだ。既存店売上高の増加はプロモーションによるものかもしれないが、利益率の拡大には、人件費や店舗投資が成果を上げ始める必要がある。
現時点では、それは実現しつつある。スターバックスは利益率拡大を2四半期連続で達成しており、2026会計年度末までに少なくとも1,500店舗の改装を計画している。これらの改装が、利益率目標の背景にある賭けだ。
以下が、利益率の回復を一望できる図だ…
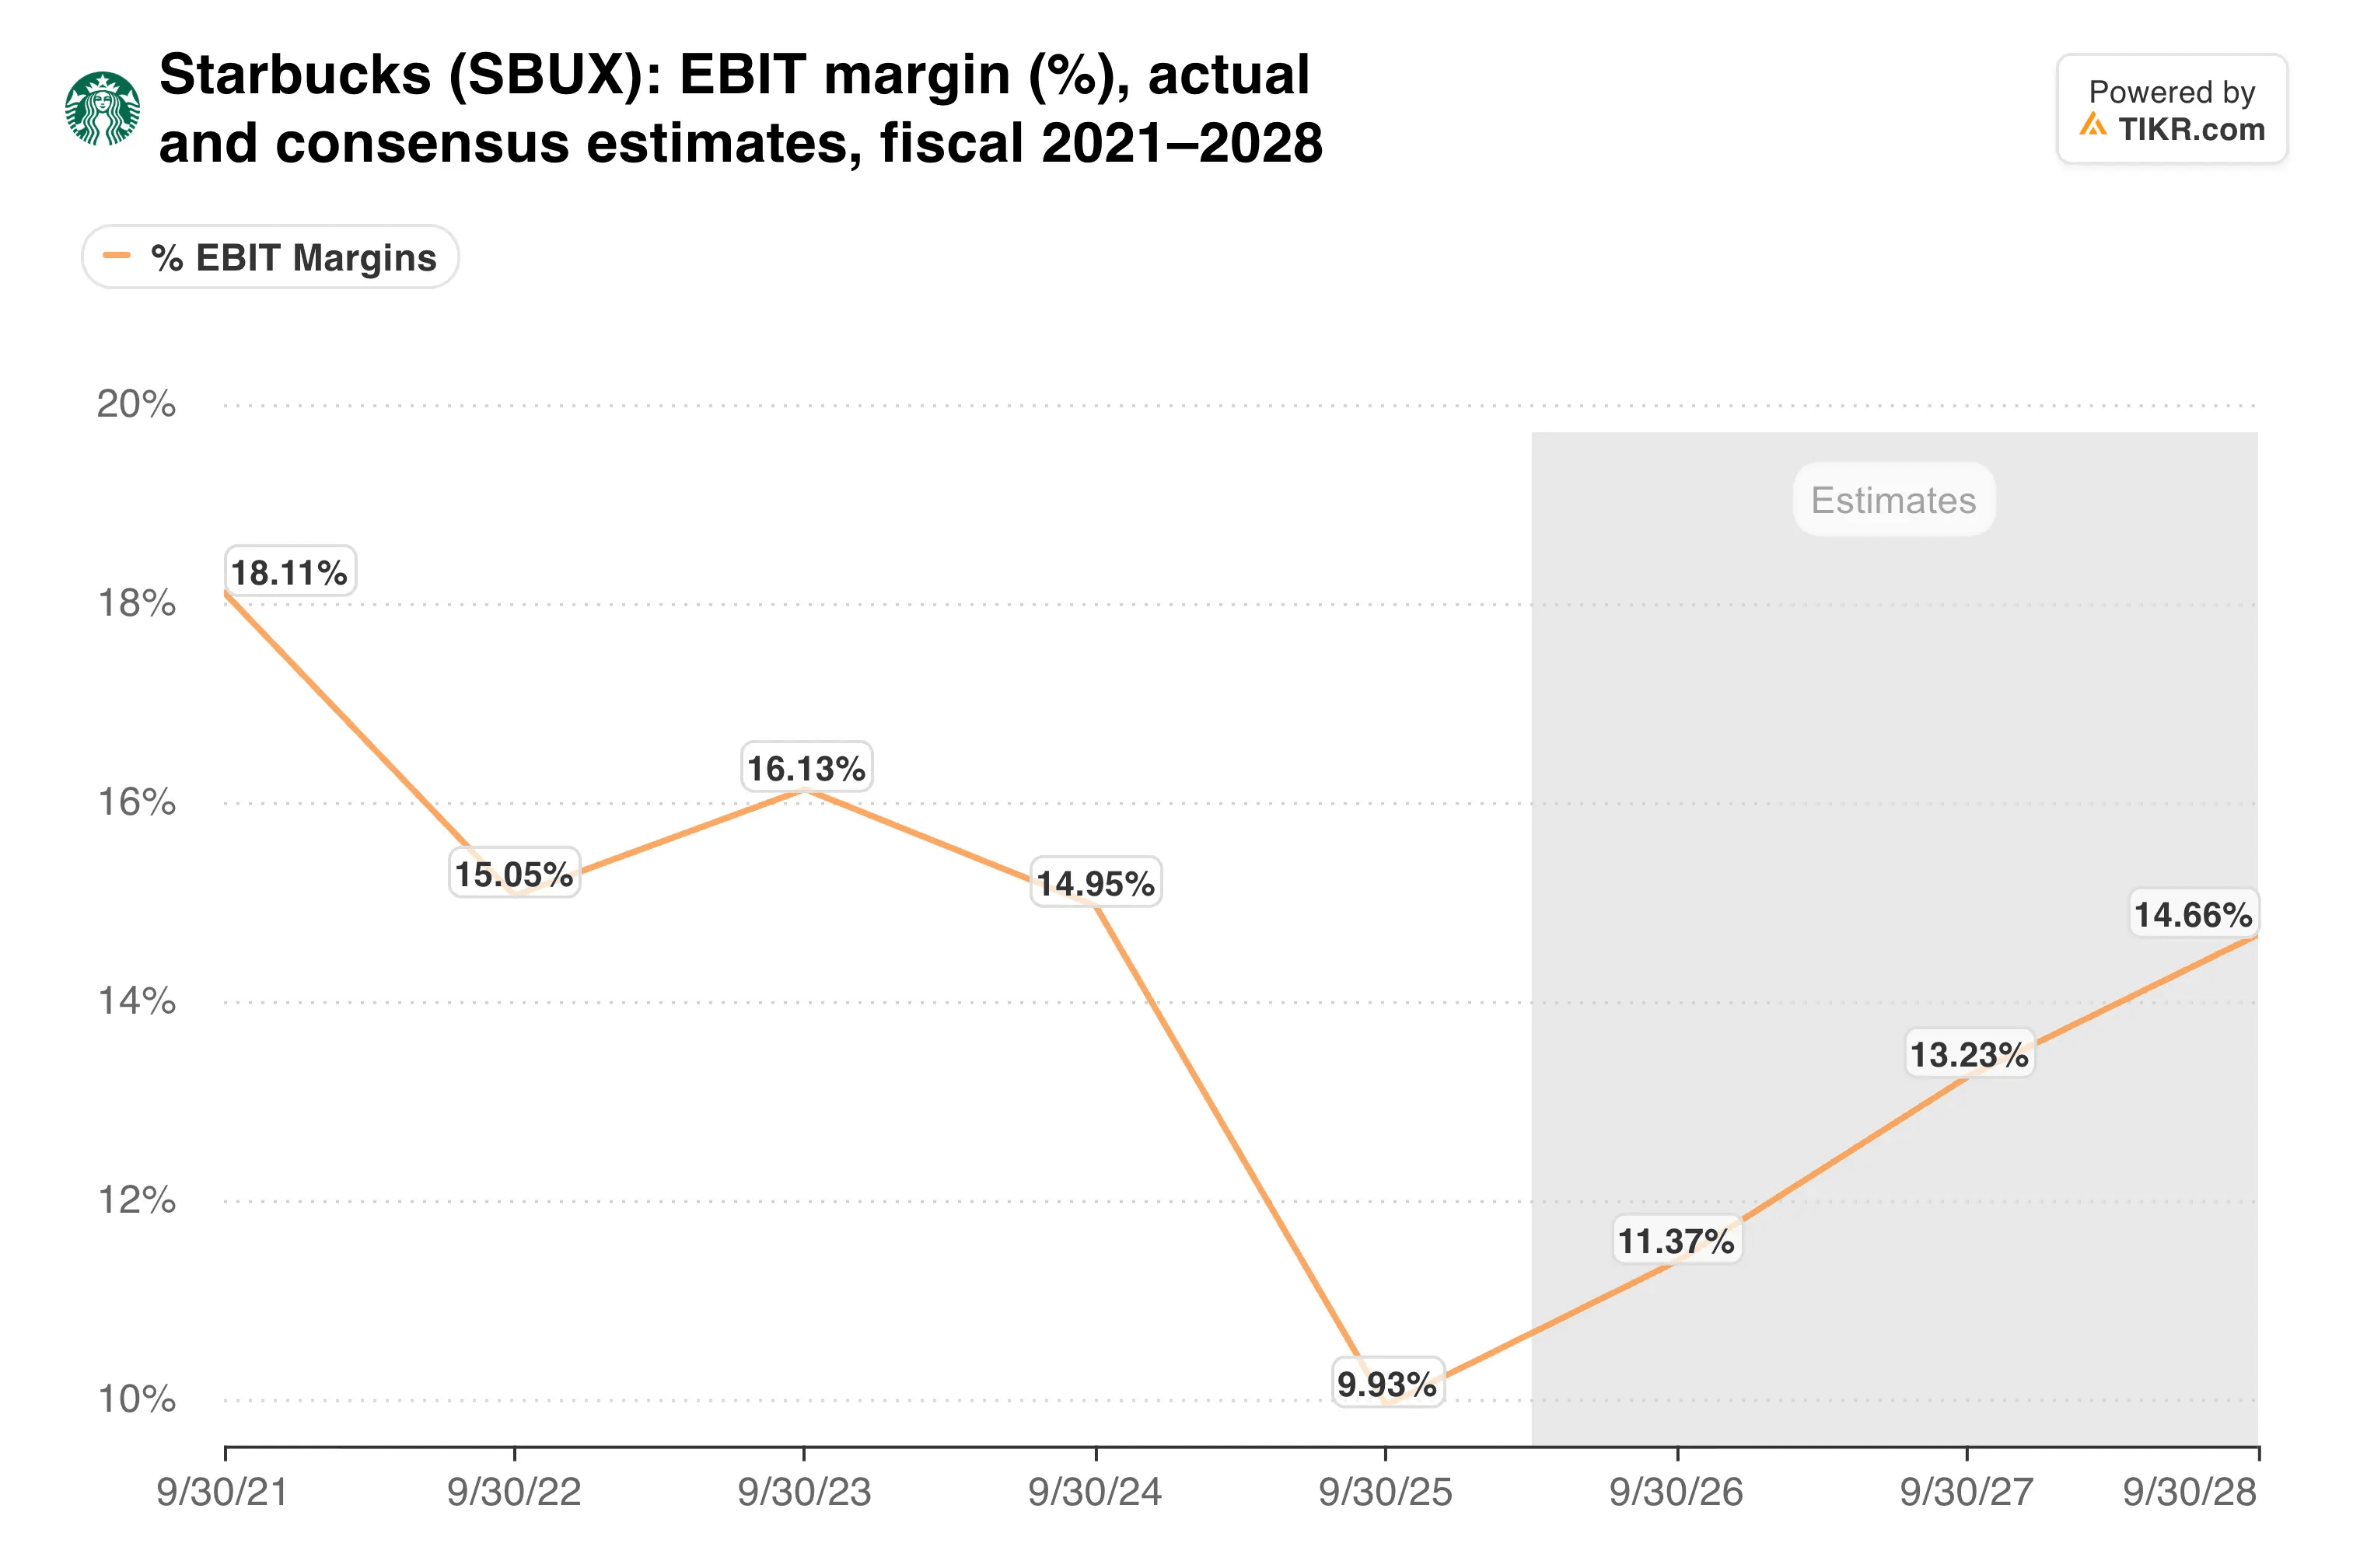
11%を超えても、利益率は低迷前の水準よりはるかに低いままなので、来客数が維持されれば上昇余地はある。
TIKRはスターバックスを35人のアナリストがフォロー。何人が「買い」と評価している?
スターバックスの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。スターバックスのアナリスト評価を見る
復活に34倍のプレミアムを支払う
市場はすでに経営再建を寛大に織り込んでいる。スターバックスはNTM(今後12ヶ月)ベースのPER34.3倍、NTM EV/EBITDA21.2倍で取引されている。マクドナルド (MCD)はPER18.9倍、EV/EBITDA14.4倍で取引されており、前四半期の世界既存店売上高はわずか1.3%増だった。
このプレミアムは、スターバックスが資本を複利で増やし続けることを前提としている。アナリストは今後2年間でEPSが年間約21%成長すると予想しており、この格差が持続する理由の説明に役立っている。
そして、この格差は今年拡大している:

既存店売上高の伸びが加速するにつれてプレミアムが拡大したため、減速があればまず倍率に影響が出る可能性が高い。
コストもかかってくる。スターバックスは、北米店舗の約1%を閉鎖することに伴う約3億ドルのリストラ費用を見込んでおり、労使関係は依然として緊迫している。配当性向は141.8%で、配当は将来の利益成長に依存している。
私の見解:これは取引件数が牽引している点で、ここ数年で最も説得力のあるスターバックスの回復だ。しかし、34倍の株価では、決算が予想を上回ることと、2027会計年度への確かな見通しの両方が必要であり、私は追加購入する前にその両方を確認したい。
10月29日、重要な数字は、第4四半期の米国既存店売上高が経営陣の目標である6.5%以上を達成できるかどうかだ。達成できれば、ストリート(市場)の目標株価111ドルを支える材料となる。
では、スターバックス株の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、スターバックスがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映させるために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式も保有していません。ご愛読ありがとうございます。幸運な投資を!