シーゲート株の主要統計
- 現在の株価: $771.81
- 目標株価(中間シナリオ): ~$3,200
- ストリート(アナリスト)の目標株価: ~$1,125
- 潜在的なトータルリターン: ~315%
- 年率換算IRR: ~35% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の潜在的上昇余地を発見しましょう(無料です) >>>
何が起きたのか?
シーゲート・テクノロジー・ホールディングス (STX) は、市場が10年間「ハードドライブメーカーには不可能だ」と決めつけてきたことを成し遂げた。それは、四半期ごとに価格を引き上げ、それを定着させることだ。前四半期のエクサバイト単価は二桁の年率で上昇し、非GAAP粗利益率は6月四半期に52.7%に達し、前四半期比で約570ベーシスポイント上昇、これは13四半期連続の拡大となった。9月15日の下落後$771.81となった現在、この株の命運を決めるのは一つの疑問だ。その価格設定力は持続可能なのか、それとも供給が追いついた瞬間に逆転する一巡りのスパイクに過ぎないのか?
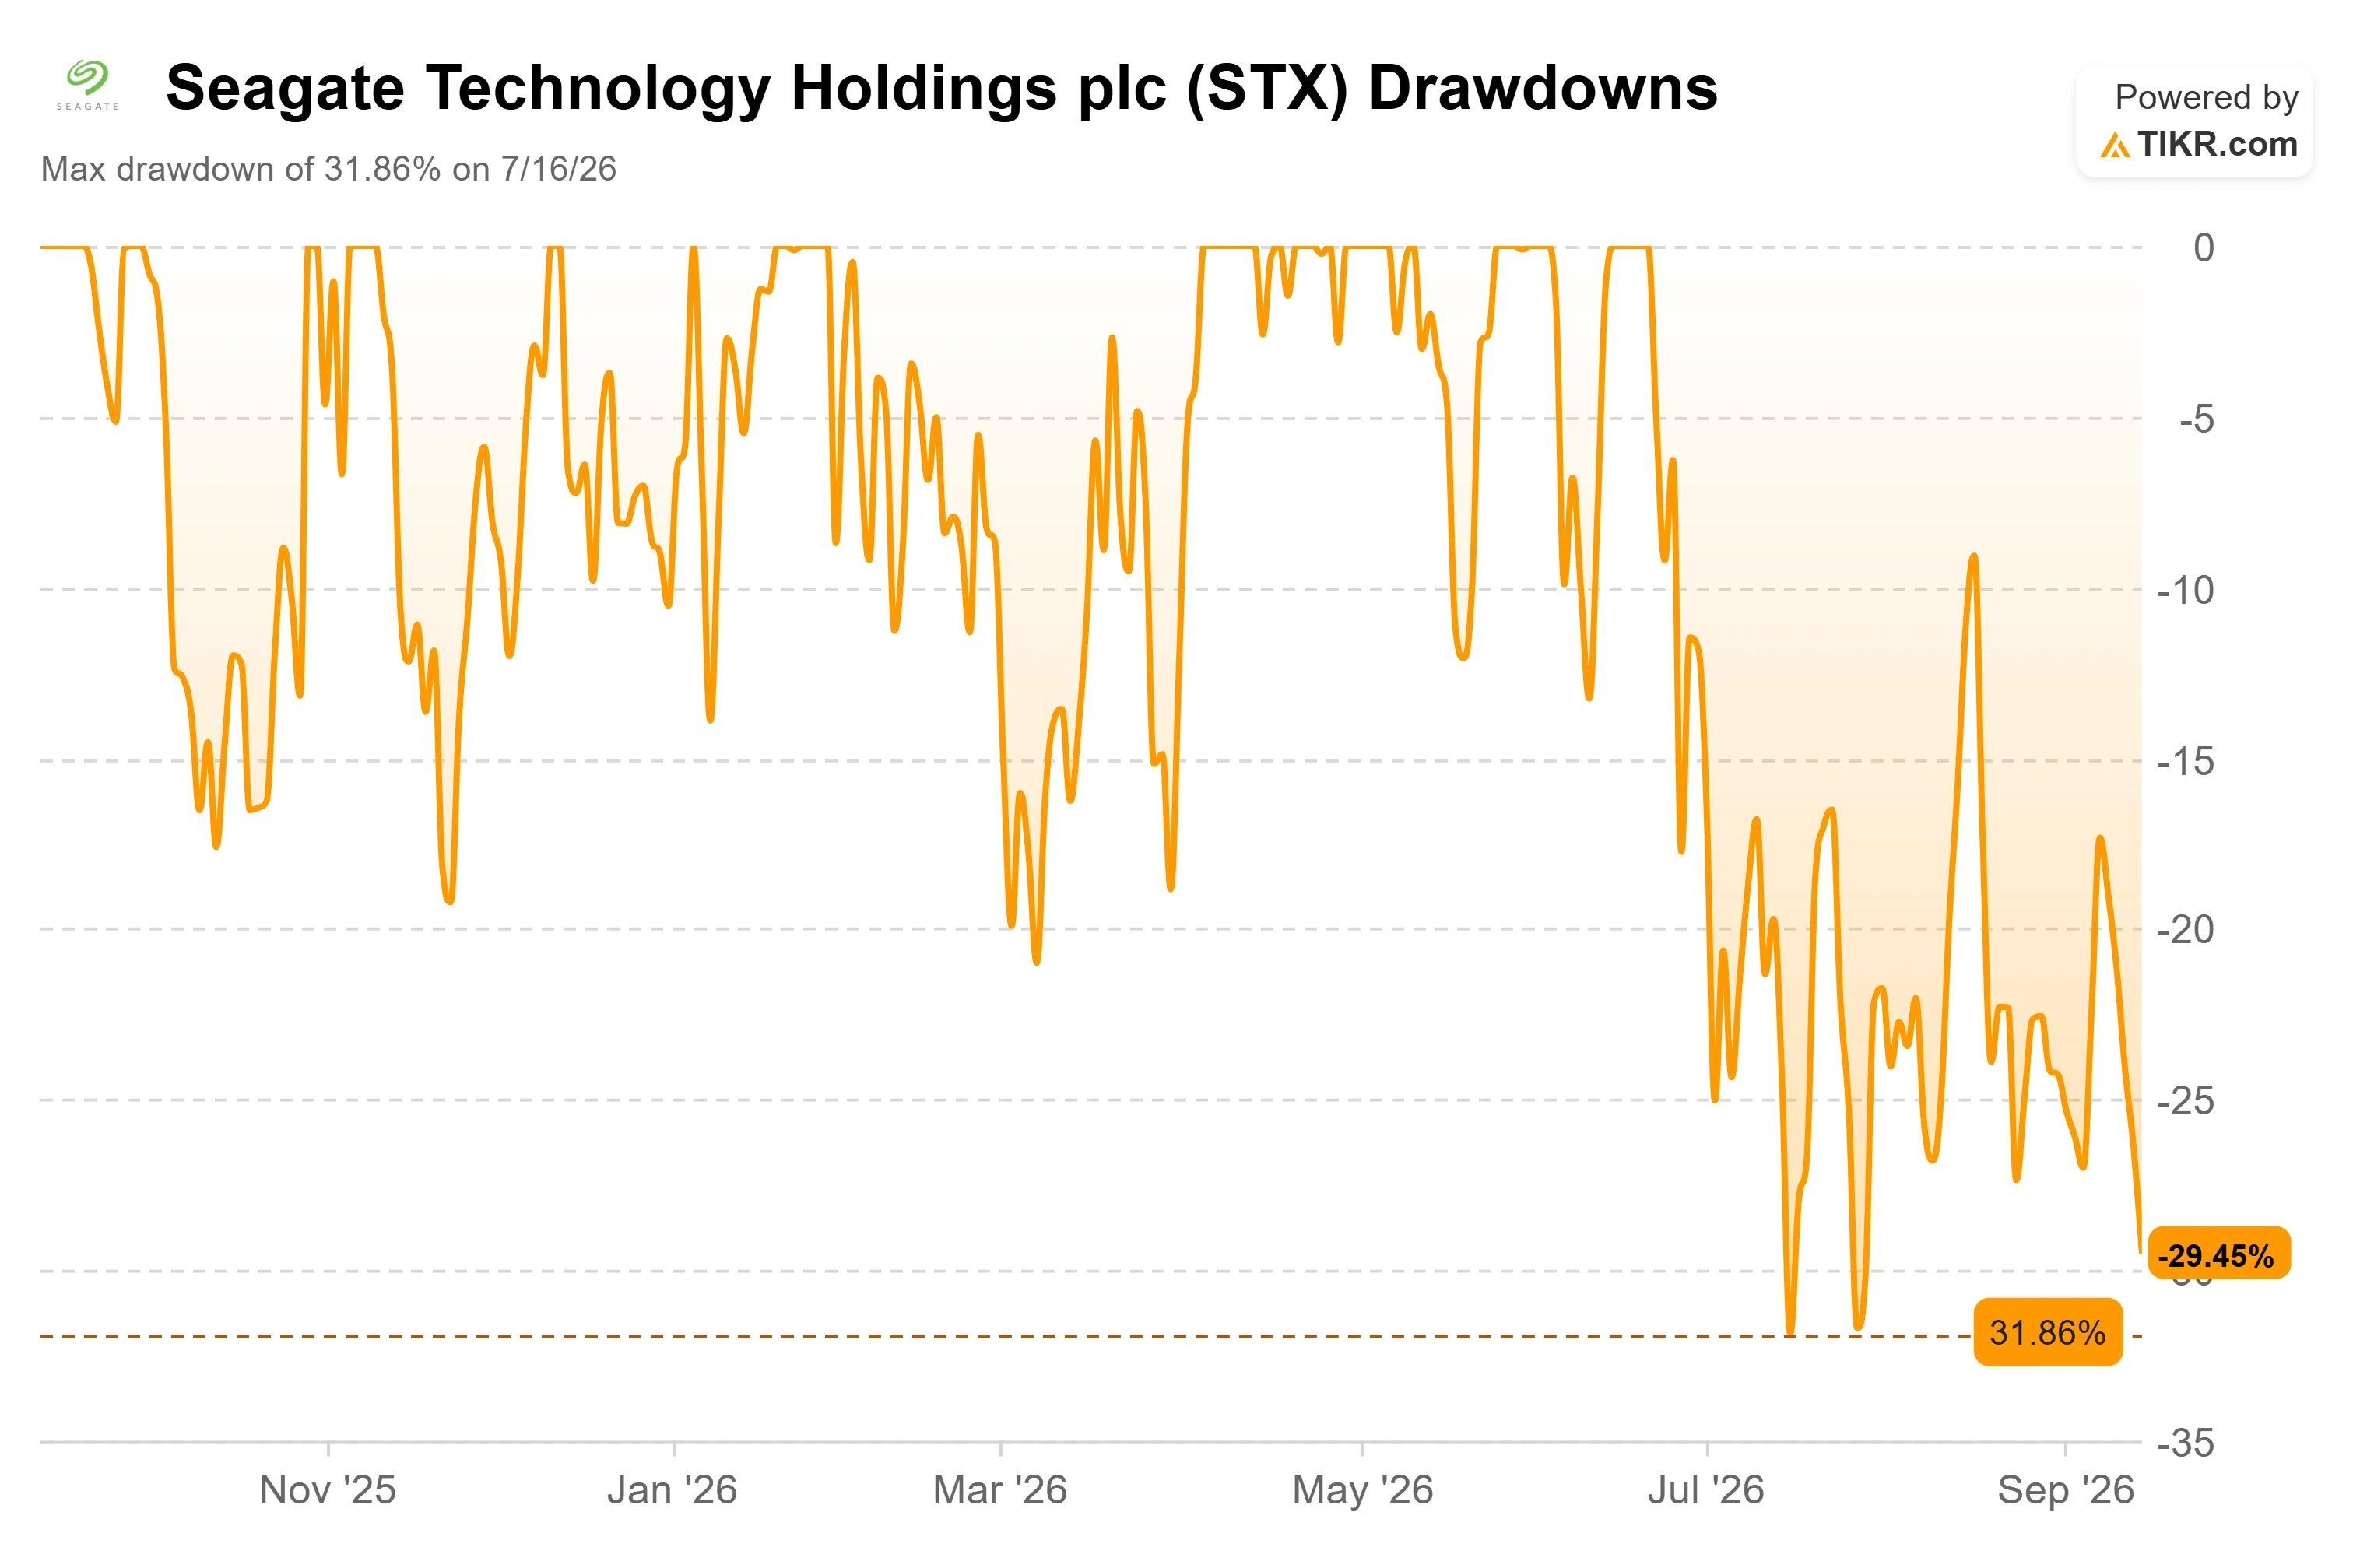
同株は9月15日に4.19%下落し、6月の約$1,093という高値から約30%下落している。これは、AIの計算効率向上が将来のインフラ需要を軟化させる恐れからストレージ関連株全体が下落する中での動きだ。その5日前のゴールドマン・サックス・コミュナコピア・カンファレンスで、CFOのジャンルカ・ロマーノ氏は、なぜ価格設定が維持されるのかについてこれまでで最も具体的な説明を行い、その鍵は顧客の請求書におけるシーゲートのコストがどれほど小さいかにあることを明らかにした。
価格設定が定着する理由:シーゲートはクラウド予算の誤差範囲
ロマーノ氏の重要な開示は、彼が以前は強調していなかった数字だった。シーゲートのドライブがクラウド顧客に課すコストは、現在、顧客の総資本支出の「低~中一桁%」に過ぎない。これが価格設定論の核心だ。ストレージがハイパースケーラーの予算の数%に過ぎず、データを保持する代替案が再計算というはるかに高いコストである場合、エクサバイトあたりの二桁の価格上昇は、提供される価値に対してほとんど影響を及ぼさない。
「約3年前に価格戦略を変更しました」と、EVP兼CFOであるロマーノ氏は述べ、この変化を需給バランスの緊密化と保存データの価値上昇に結び付けた。カンファレンスコールでは、アナリストが前年同期比でエクサバイト単価が11%上昇したことを指摘したが、ロマーノ氏はこの数字に異議を唱えず、「顧客にあまり影響を与えることなく粗利益率をほぼ3倍にした」戦略について説明した。価格引き上げが顧客の予算に対して小さいため、彼はシーゲートがこのアプローチを「非常に、非常に長期間にわたって」適用し続けることができると主張した。これは弱気材料の見方を変える:リスクは顧客が高い価格を拒否することではなく、業界の供給規律が最終的に崩れることにある。
その根底にあるエンジンは、各ディスクにより多くのテラバイトを詰め込む熱支援記録技術「HAMR」への移行だ。主要なクラウド顧客はシーゲートの30テラバイトドライブの認定を終えており、上位2社は40テラバイトユニットを購入中で、50テラバイトドライブは2027年後半に登場する予定だ。各ステップは、ほぼ横ばいのコストベースに対してドライブあたりの容量を押し上げるため、限界粗利益率は「70%以上」で推移しており、ストリートが1年前にモデル化した50%を大きく上回っている。シーゲートのIR資料はその成果を示している:2026会計年度の売上高は34%増の122億ドル、6月四半期は前年同期比48%増の36億2900万ドル、調整後EPSは$5.71で、12%の上方サプライズとなった。

シーゲート株の過去の実績と将来予測を見る(無料です!) >>>
何がそれを壊す可能性があるか、そして経営陣が既に認めていること
持続可能性の主張は完全無欠ではなく、ロマーノ氏はそれを損なう可能性のある一つのことについて異例に率直だった。ダウンサイドシナリオについて尋ねられた彼は、需要が防弾チョッキのようだとは主張しなかった。彼は、電力制約、許可遅延、部品不足により顧客がデータセンター建設を遅らせる可能性があることを認め、それにより発注が時間的に先送りされるとした。彼の主張は、需要が消えるのではなく延期されるということであり、シーゲートが新工場ではなく技術を通じてエクサバイトを追加するというキャパシティに対する規律は、ユニット駆動型のビルダーよりも景気後退をうまく管理できるというものだった。
この率直さは、磨かれた回答よりも重要だ。それはリスクがタイミングにあることを伝えており、シーゲートは既に近い将来の需要の多くを契約済みである:発注書は固定されたミックス、数量、価格で今後4~5四半期分をカバーし、ニアライン容量は2028年まで割り当てられている。最近のインサイダー売却はその背景にある。CFOジャンルカ・ロマーノ氏自身の提出書類によると、9月15日の約3800万ドルという最大の売却は、前日に権利確定した業績連動型株式の税金源泉徴収を満たすための発行者指示型売却(sell-to-cover)であり、株に対する裁量的な判断ではなかった。CFOを含む役員は、事前に設定された10b5-1プランを通じて保有株を減らしており、各プランは四半期の見通しではなく固定されたカレンダーに基づいて実行されている。
30%の下落後でも、株価は今後12ヶ月の利益の約22倍、NTM(今後12ヶ月)EV/EBITDAの約17倍で取引されており、長らく循環的と見なされてきたビジネスとしては十分な倍率だ。同業他社に対するプレミアムは見た目より薄い:ウェスタン・デジタルは予想利益の約20.5倍、NTM EV/EBITDAの約15倍近辺にあり、デルとネットアップは約19倍だ。最も近い比較対象であるウェスタン・デジタルに対して、シーゲートは大容量ドライブでより深く認定を受けており、より高い限界利益率を持っているため、このプレミアムは正当に見えるが、供給規律が緩む場合には誤差の余地はほとんど残されていない。
TIKRでシーゲートが同業他社に対してどのようなパフォーマンスを上げているか見る(無料です!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $771.81
- 目標株価(中間シナリオ): ~$3,200
- 潜在的なトータルリターン: ~315%
- 年率換算IRR: ~35% / 年

シーゲート株のアナリスト成長予測と目標株価を見る(無料です!) >>>
中間シナリオは、2031年半ばまでに公正価値が約$3,200に達し、年率換算リターンが約35%になることを示唆している。これを支えるのは二つの収益ドライバーだ:HAMR容量移行を通じたエクサバイト成長の継続と、価格戦略が3年間もたらしてきたエクサバイト単価の二桁上昇だ。これらを合わせると、中間シナリオの売上高CAGRは約21%近辺をサポートする。利益率ドライバーは同じミックスシフトであり、純利益率は低~中50%台に向かってモデル化されており、既に報告されている70%以上の限界粗利益率と一致している。主なリスクは、価格上昇ラリーを終わらせる業界の供給規律の崩壊、またはハイパースケーラーが電力と許可の制限に直面した場合の需要延期だ。
この約$3,200という中間シナリオの数字は、それらの前提が維持されるというシナリオに基づいており、予測ではない。ウォールストリートの12ヶ月平均目標株価ははるかに低い約$1,125にあり、それでも約46%の上昇余地を暗示している。センチメントは非常にポジティブだ:同株を格付けしている25社のうち、18社が「買い」、4社が「アウトパフォーム」、2社が「保有」、1社が「アンダーパフォーム」と格付けており、「売り」と格付けているところはない。
結論
価格設定論は、10月下旬にシーゲートが2027年度第1四半期決算を市場閉鎖後に報告する際、次の試練を迎える。経営陣は売上高41億ドル、非GAAP EPS $7.30を業績見通しとして示している。重要な数字は見出しの上方サプライズではなく、エクサバイト単価のトレンドと粗利益率が上昇を維持するかどうかだ。もし利益率が再び拡大し、4~5四半期分の発注残高に関する言及が堅調なままなら、ロマーノ氏の「資本支出の一桁%」という主張は成立し、今回の下落はセンチメントによるものと見えるだろう。もし価格設定が横ばいになれば、これが循環的なピークだったという市場の懸念に最初の確かな証拠が与えられることになる。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーをフォローしましょう。
シーゲートに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
シーゲートを呼び出せば、何年分もの過去の財務実績、ウォールストリートのアナリストが今後数四半期の売上高と利益について何を予想しているか、バリュエーション倍率が時間とともにどのように動いてきたか、目標株価が上昇トレンドか下降トレンドかがわかります。
あなたは無料のウォッチリストを作成して、シーゲートを他のすべての気になる銘柄と一緒に追跡できます。クレジットカードは必要ありません。必要なのは、自分自身で判断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているかを見て 、スマートマネーをフォローしましょう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄分析できます。
- より多くの石をひっくり返せば…より多くの機会が見つかります。TIKRで10万以上のグローバル銘柄、世界のトップ投資家の保有銘柄などを検索しましょう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務に関するアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!