アリババ株の主要統計
- 現在株価: $109.34
- 目標株価 (中間ケース): ~$221
- アナリスト平均目標株価: ~$186
- 潜在トータルリターン: ~102%
- 年率化IRR: ~17% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう (無料) >>>
何が起きたのか?
アリババ (BABA)はアナリストに一つの出来事を提示し、彼らは反対方向を指し示す結論を出した。9月7日、バーンスタインのロビン・チューは目標株価を180ドルから165ドルに引き下げたが、アウトパフォーム評価は維持した。同じ朝、BofAのジョイス・ジュは目標株価を172ドルから175ドルに引き上げ、買い評価を維持した。両者が見ていた事実は同一だった:アリババはAIインフラ資金調達のために102億ドルの新株を売却したばかりであり、そのわずか3日前には投資家に対し、純現金が307億ドルあると説明していた。
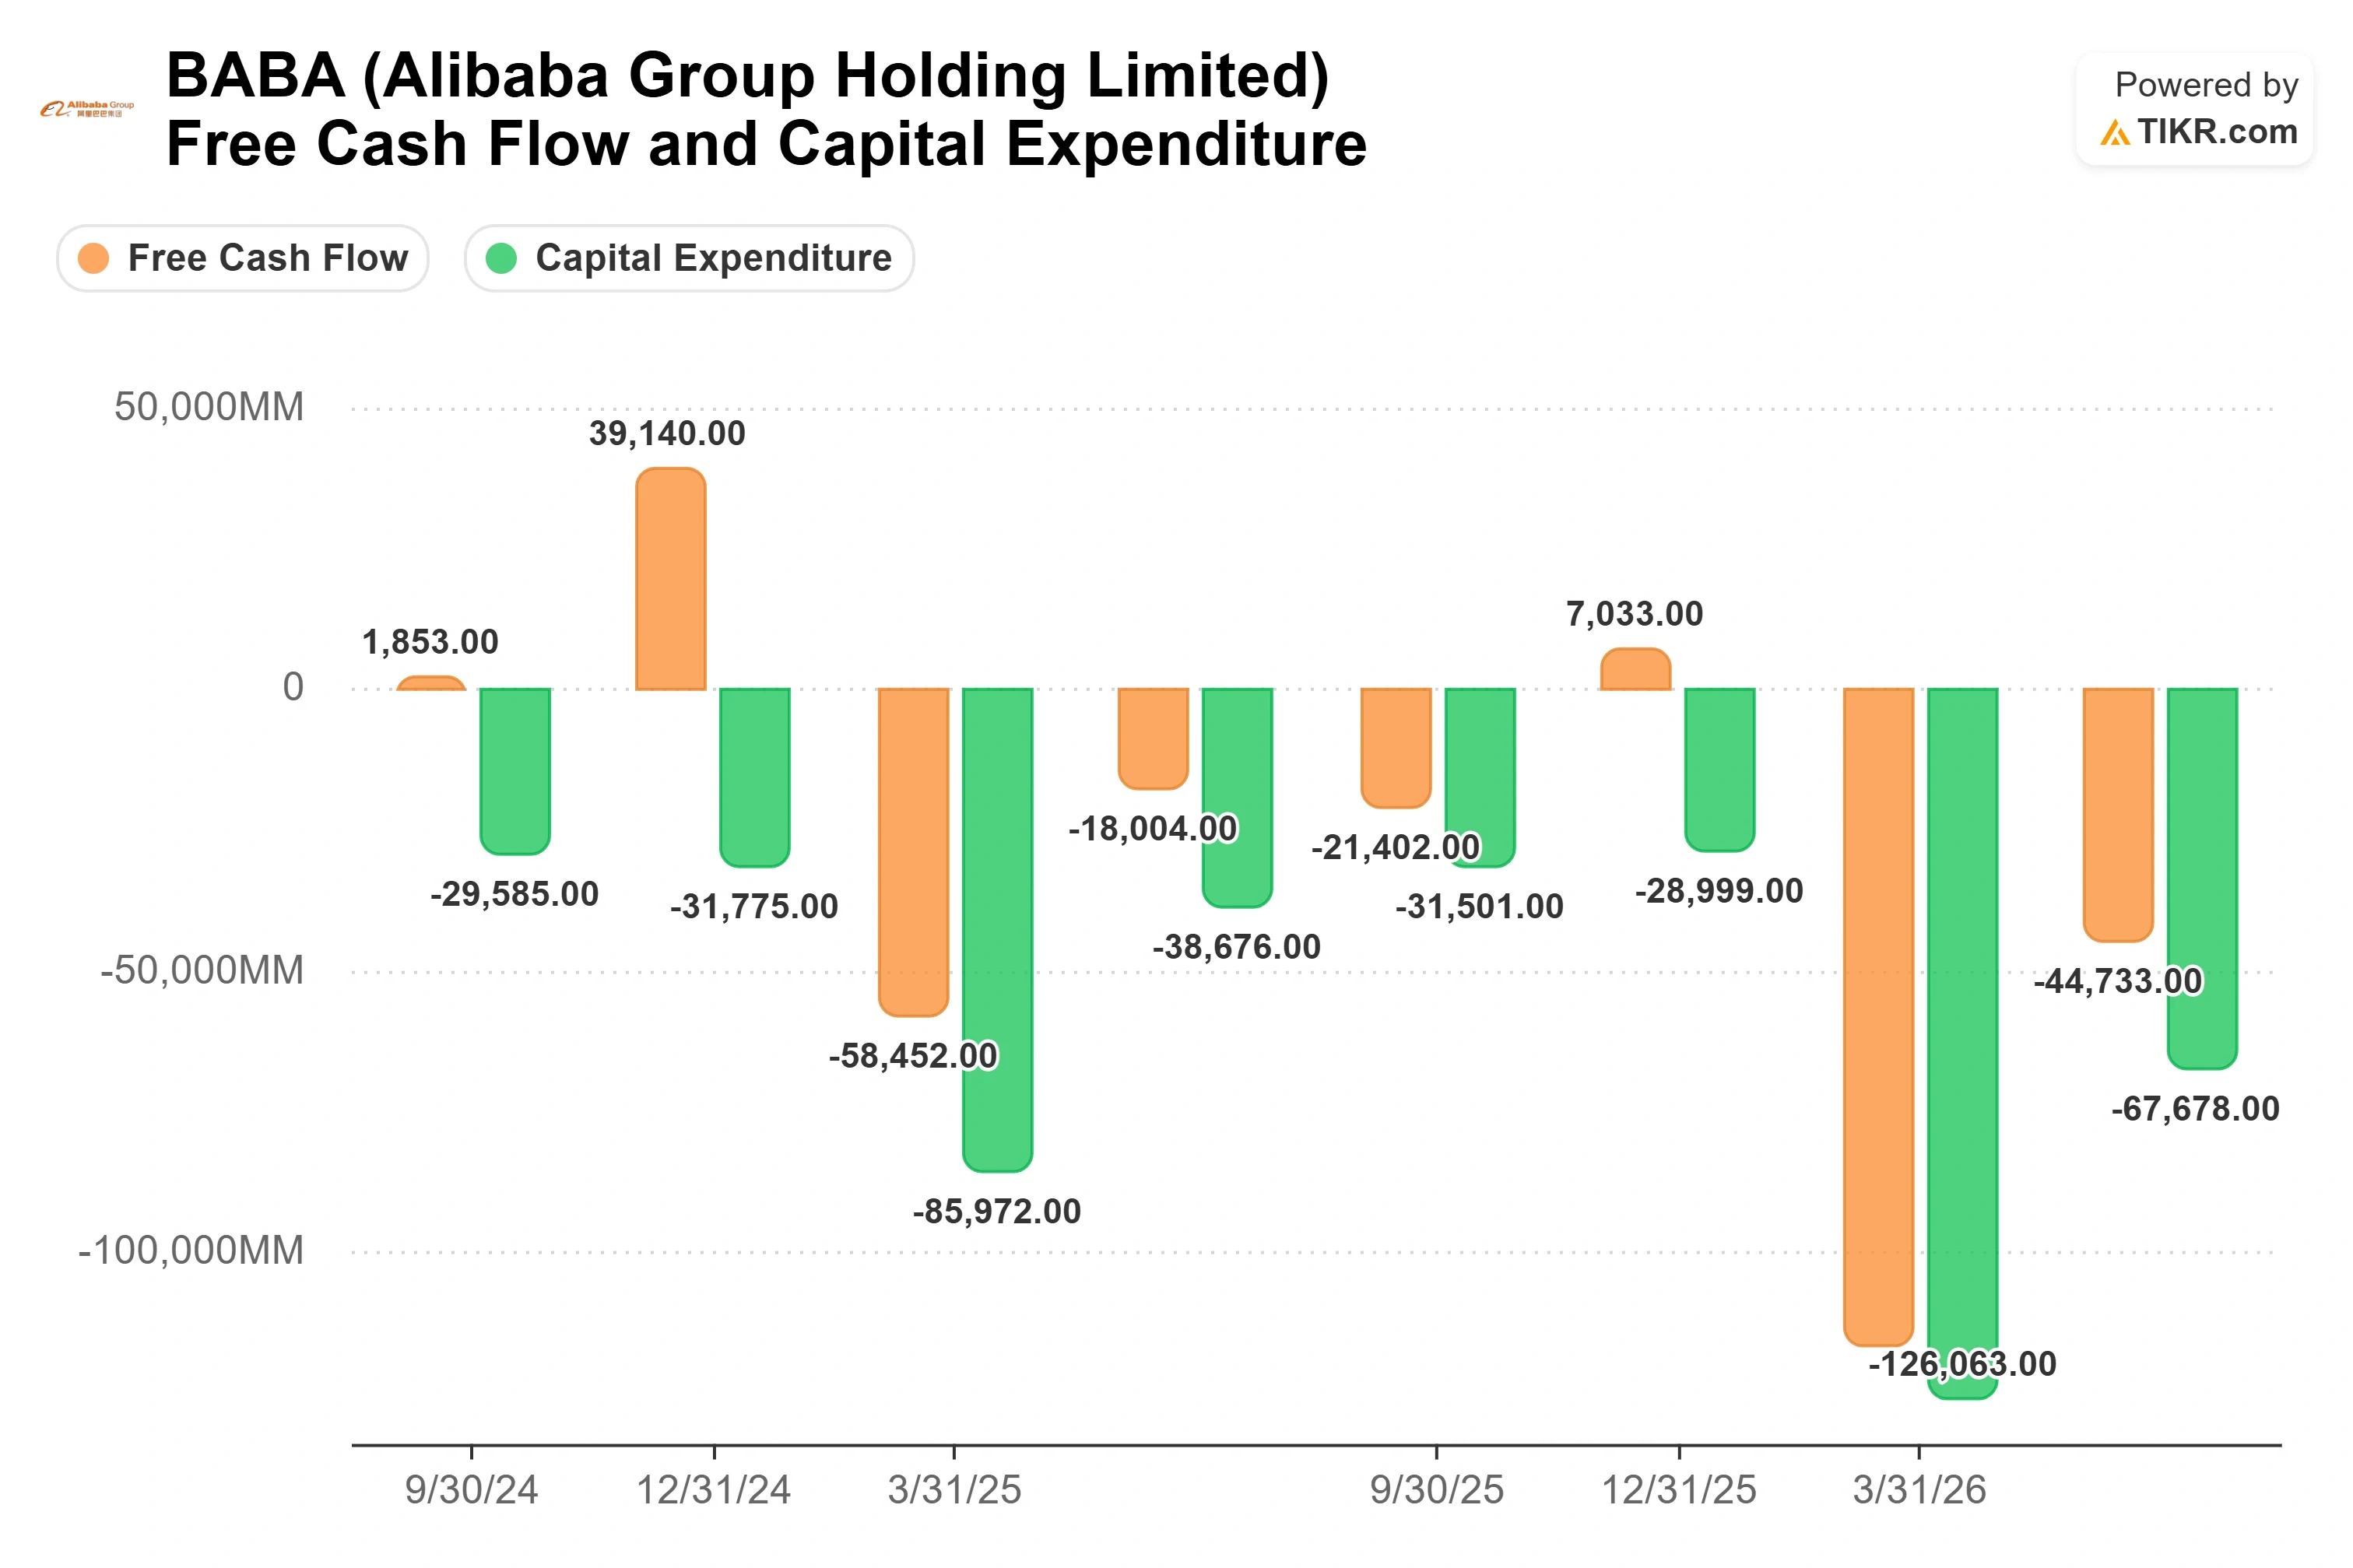
議論の焦点はより狭い:フリーキャッシュフローが流出している中で、ディスカウントでの株式発行を行うことが、規律ある資本配分なのか、あるいはこの支出に対するリターンに関する警告なのか。株価は発行後の約10%下落から反発し、現在は約109ドルまで戻っており、市場も結論を出していない。
買い評価の銀行が目標株価を引き下げた理由
チューは、アリババが307億ドルの純現金を保有している状況でのこの取引は「経営陣のROI主張の信頼性を薄めた」と記したが、彼自身の分析は「経営陣の設備投資回収期間に関する主張をほぼ支持する」とも述べた。彼はアリババのZhenwu 810Eチップを中心としたデータセンターのモデルを構築し、約3年の回収期間を示し、より新しいM890では2.5年に近づくと試算した。彼の問題は、戦略そのものではなく、この構築を希薄化を通じて資金調達するタイミングと見え方にあった。
6月期(2027会計年度第1四半期、8月20日発表)では、売上高は8.6%増の2689.5億元と予想をわずかに上回ったが、売上総利益以下の項目はすべて逆方向に動いた。調整後EBITDAは30%減少、GAAPベースの純利益は75%減少、設備投資が1四半期で677億元に達したためフリーキャッシュフローは447億元の流出に転じた。調整後EPSは8.52元で、市場予想の10.82元を下回った。TIKRの記録では、8月20日の決算発表日に8.57%の1日下落を記録しているが、発表日の反応は変動が激しく、より大きく明確な売りは数日後の株式発行時に発生した。
経営陣はこのトレードオフを隠していない。CFOのトビー・シューは資本配分について「AI+クラウド事業成長への投資、自社株買い、配当」の間で行われると説明し、優先順位は状況の変化に応じてシフトすると述べた。同じバランスシートが、構築への資金提供、現金の還元、利益の減少の吸収を同時に行っており、2つの銀行はどちらが勝つかに価格を付けている。
経営陣がアンカーとして欲しい数字
業績の悪化の背後には、アリババが8月の決算説明会で大半の時間をかけて弁護した枠組みがあり、それは強気派が持つ最も強力な答えである。説明会で経営陣は計算を示した:現在の粗利益率と3年の設備投資回収期間を前提とすれば、売上成長率を33%未満に抑えるだけで既に正のキャッシュフローを生み出すことができる。
ある幹部は率直に述べた:「成長率を33%未満に抑えるだけで、すでに正のキャッシュフローを実現できます。しかし、現時点ではそれが我々の戦略的選択ではありません」。これはマイナスのフリーキャッシュフローを再定義する。経営陣の説明では、流出はAI需要が希少で価格設定力が高い間に損益分岐点ラインを超えて支出するという選択であり、事業が自らを資金調達できないというわけではない。バーンスタインは回収期間は信じるが、希薄化で資金調達する見え方を疑問視した。BofAは同じ説明会を聞き、目標株価をわずかに引き上げた。
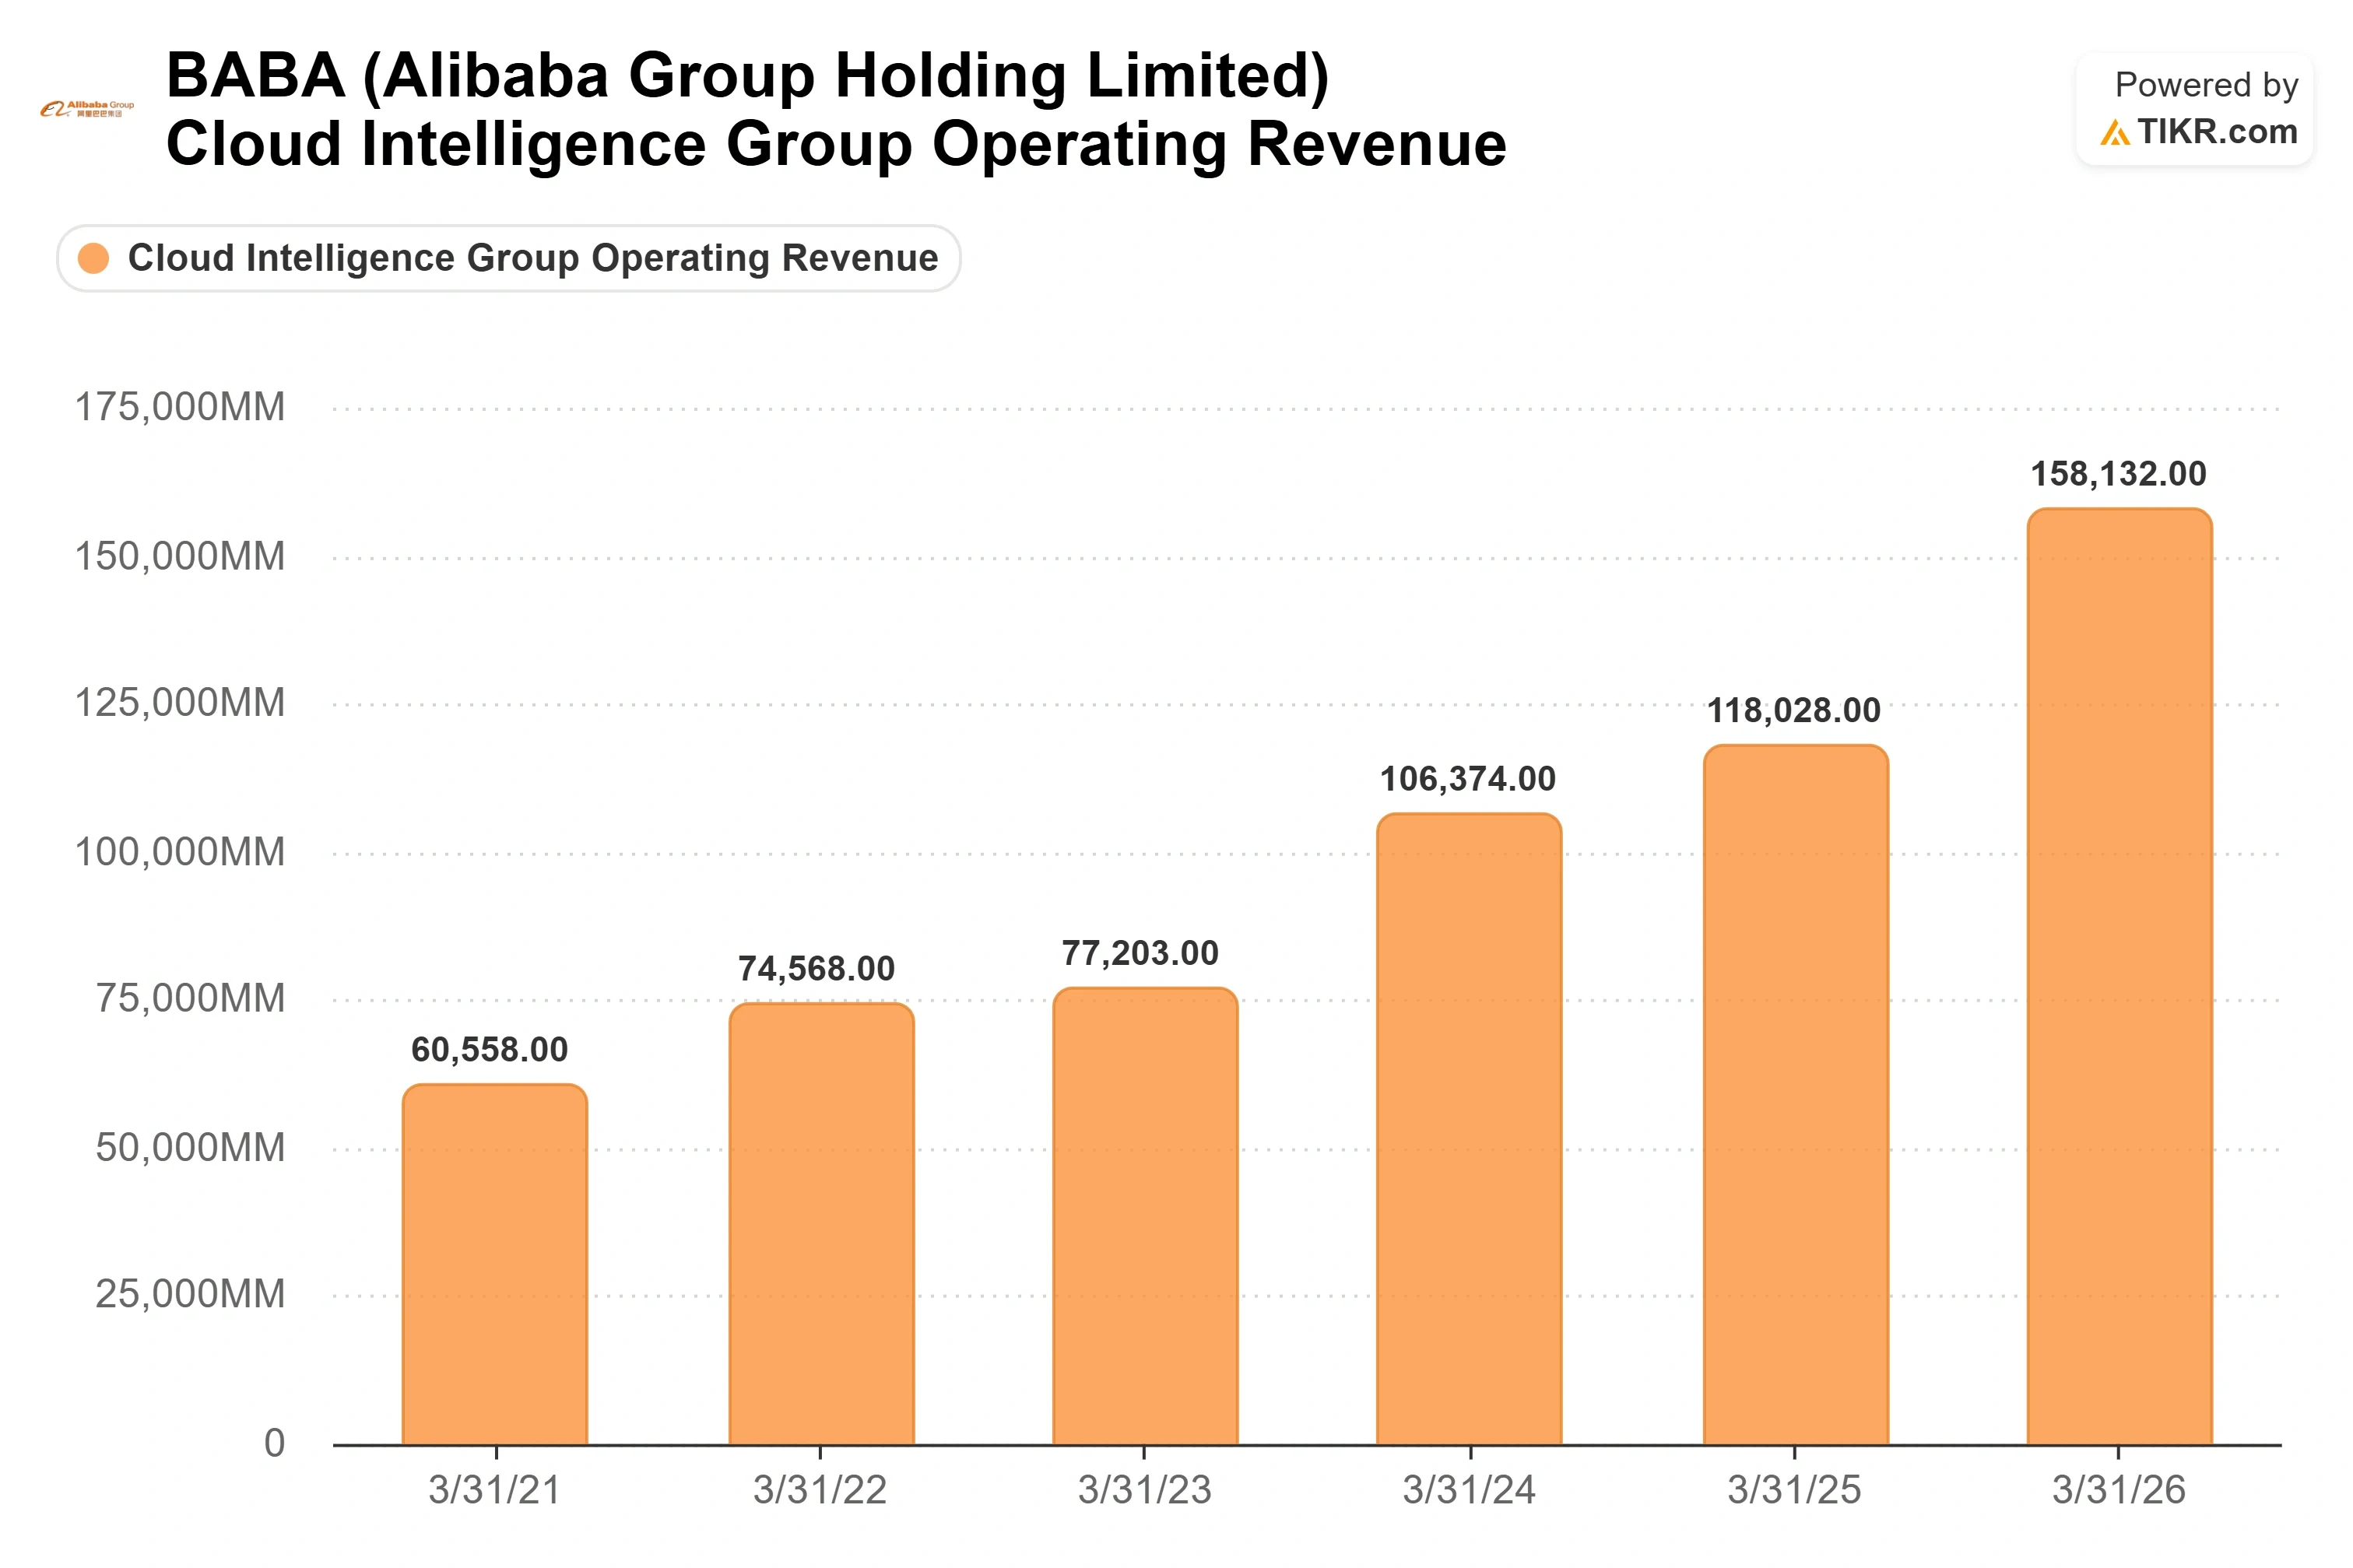
外部クラウド売上高は45%成長し、22四半期ぶりの速さとなった。AI関連製品売上高は124億元に達し、3桁成長は12四半期連続で、現在は外部クラウド売上高の35%を占める。経営陣は、今四半期で約73億ドルとなったAIの年率化されたrun-rateが、次四半期には100億ドルに近づくと見通しを示し、セグメントEBITDAマージンは既に12%に達している。株式発行が複雑にしたのは信頼だった:強力な現金ポジションを指摘したばかりの会社が、振り返ってさらに多くの資金を株主に求めた。希薄化への懸念に対し、2つのシグナルが押し返した。ジョー・ツァイ会長とエディ・ウーCEOは香港取引所への提出書類によると、公開市場で合計1億2000万香港ドル分の株式を購入し、株式発行には発行株式数の約3倍の機関投資家需要があった。ブルームバーグがまだ完了していないと報じている取引で、アリババがAIベンチマーク企業UniPat AIに3億ドルを主導して投資するという報道は、逆方向に作用する:キャッシュ生成が後退している間も、資本は外に向かって流れ続ける。
TIKRでアリババが競合他社と比較してどのようなパフォーマンスを上げているか見る (無料!) >>>
TIKR アドバンストモデル分析
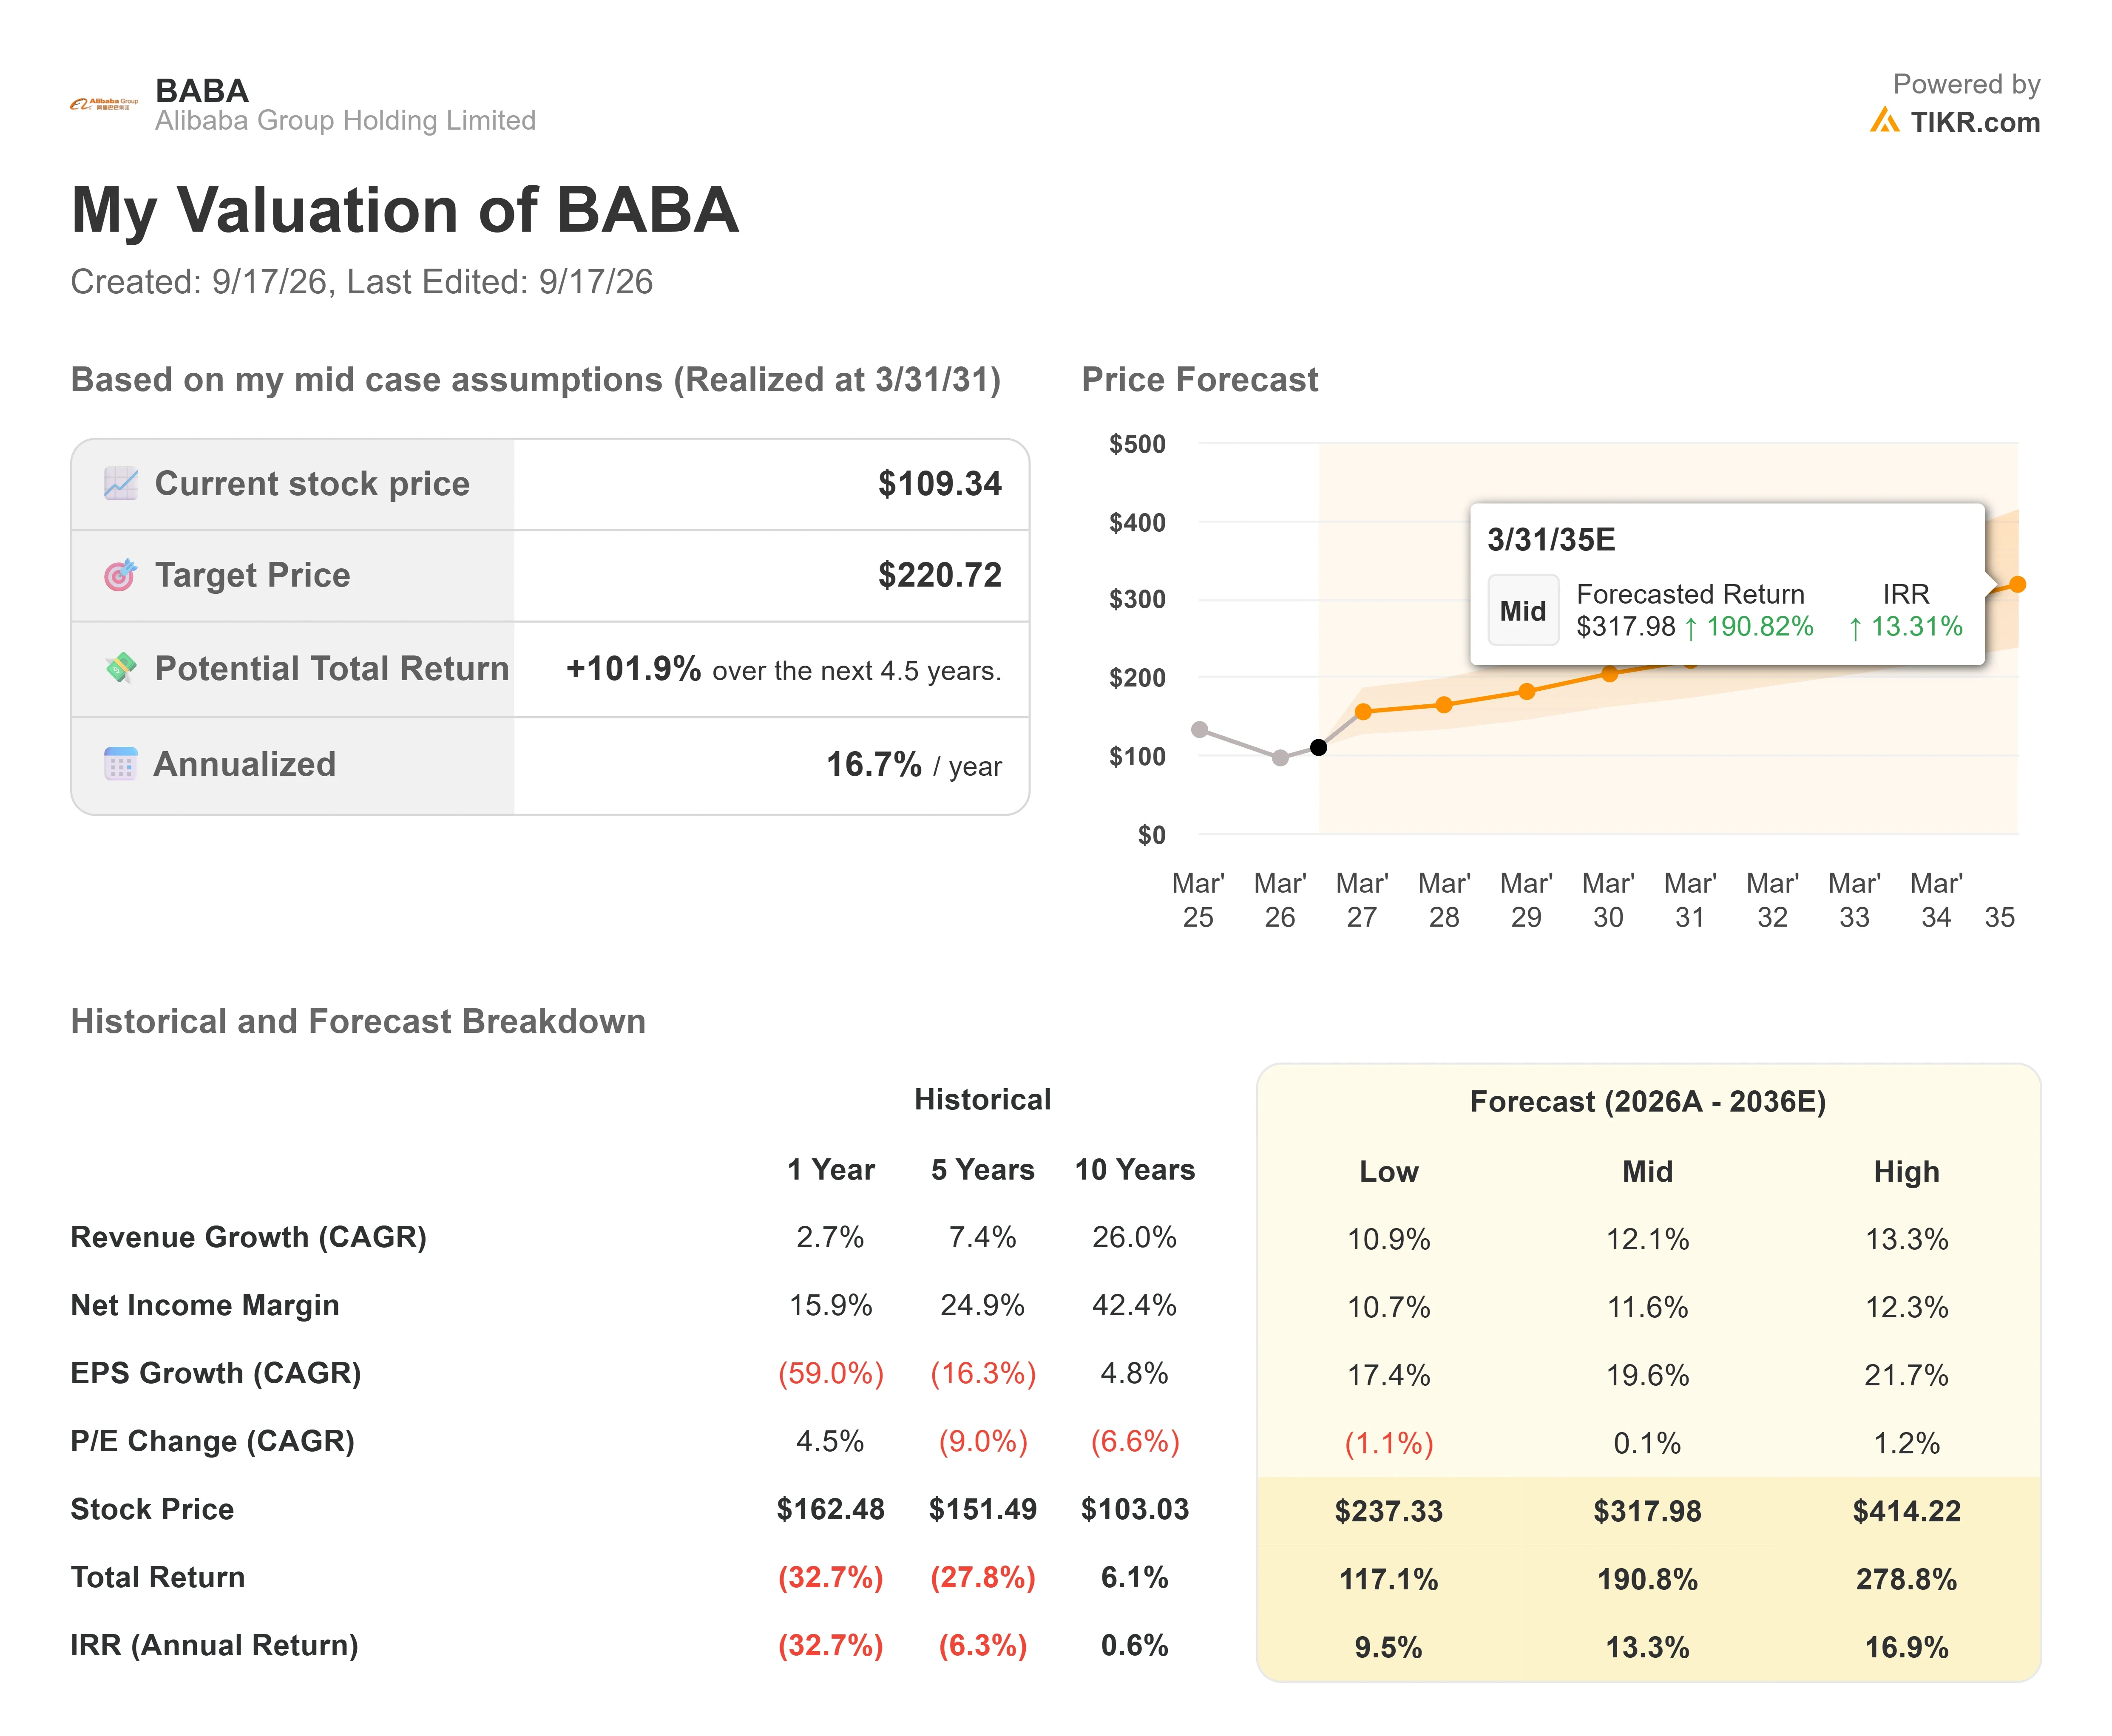
- 現在株価: $109.34
- 目標株価 (中間ケース): ~$221
- 潜在トータルリターン: ~102%
- 年率化IRR: ~17% / 年
アリババ株のアナリスト成長予測と目標株価を見る (無料!) >>>
TIKRバリュエーションモデルは中間ケースシナリオを使用しており、これは12ヶ月のアナリスト予想よりも長い期間を走らせるため、銀行の最高・最低目標株価の両方を上回っている。2031年初頭までに公正価値が約221ドルに達し、トータルリターンは約102%、現在の株価からのIRRは年率約17%になると示唆している。
売上高ラインを牽引する2つのドライバーがある:アリババクラウド(外部売上高が45%成長し、経営陣は2030年までに粗利益率20%で1000億元に達することを目標としている)と、クイックコマースの損失縮小に伴うコアコマースの収益化回復である。モデルは、前年の2.7%を大きく上回り、過去のピークを下回る年率約12%の将来売上高成長を想定している。マージンのドライバーは、セグメントEBITDAマージンを12%に押し上げたクラウドの構成シフトであり、独自のT-Headチップが時間とともに外部調達のシリコンに取って代わっていく。主なリスクは、9月の引き下げが指摘したものだ:設備投資がクラウド利益を上回り、チップ置換が遅れればフリーキャッシュフローがより長期間マイナスにとどまる。上振れシナリオでは、100億ドルのAIrun-rateを達成しマージンが拡大すれば、フォワードPER14倍未満で取引されている株の評価が上方修正される。下振れシナリオでは、さらなる資金調達やより大きなキャッシュ流出が弱気派を正当化し、10月5日が代表原告期限となっている係争中の証券集団訴訟(アリババは主張を争っている)が、評価倍率に法的なoverhang(潜在的な圧力)を残す。
結論
次回の決算発表(12月1日頃と予想)が決着の場となる。見るべきは、見出しを超えた一つの数字:設備投資成長とクラウド売上高成長のギャップだ。もしクラウド外部売上高が45%近くを維持し、設備投資が横ばいになるか、AIのrun-rateが100億ドルのマークを突破すれば(経営陣が示した見通し通り)、買い評価を維持した強気派に証拠が与えられ、9月の引き下げはノイズと見なされる。もし設備投資が増加を続け、フリーキャッシュフローの流出が再び拡大すれば、弱気派に証拠が与えられ、今日は機会に見えるディスカウントがバリュートラップに見え始めるだろう。
億万長者投資家が何を買っているか見て、TIKRでスマートマネーをフォローしよう。
アリババに投資すべきか?
本当に知る唯一の方法は、自分自身で数字を見ることです。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできます。
アリババを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、評価倍率が時間とともにどのように動いたか、目標株価が上昇トレンドか下降トレンドかがわかります。
あなたは、アリババとあなたのレーダーにある他のすべての銘柄を追跡する無料のウォッチリストを作成できます。クレジットカードは不要です。必要なのは、自分自身で決断するためのデータだけです。
新しい機会を探していますか?
- 億万長者投資家が何を買っているか見て 、スマートマネーをフォローしよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析しよう。
- より多くの石をひっくり返せば…より多くの機会を発見できる。TIKRで10万以上のグローバル銘柄、グローバルトップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務アドバイスとして提供されるものではなく、またいかなる銘柄の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!