クアルコム株の主要統計
- 現在株価: $175.91
- 目標株価(中間シナリオ): ~$389
- アナリスト平均目標株価: ~$196
- 潜在総リターン: ~121%
- 年率化IRR: ~22% / 年
新機能公開: TIKRの新バリュエーションモデルであなたのお気に入り銘柄の潜在的上昇幅を発見しましょう(無料です) >>>
何が起きたのか?
クアルコム(QCOM)は、10月20日にロイターが最初に報じたクリスティアーノ・アモンCEOの社内メモによると、世界的に人員削減を行う。通知は11月に開始され、メモには削減人数は記載されていない。クアルコムは2025年9月時点で約52,000人の従業員を抱えていた。
10月20日の株価は1.26%上昇して取引を終えた一方、iShares Semiconductor ETF (SOXX) は0.38%下落した。10月23日の終値は$175.91で、52週間高値の$259.92から32%下落している。11月4日の決算発表(市場終了後)は、経営陣が削減計画に具体的な数字を付ける最初の機会となる。
売上高が4%減少する中、コストは約20%増加
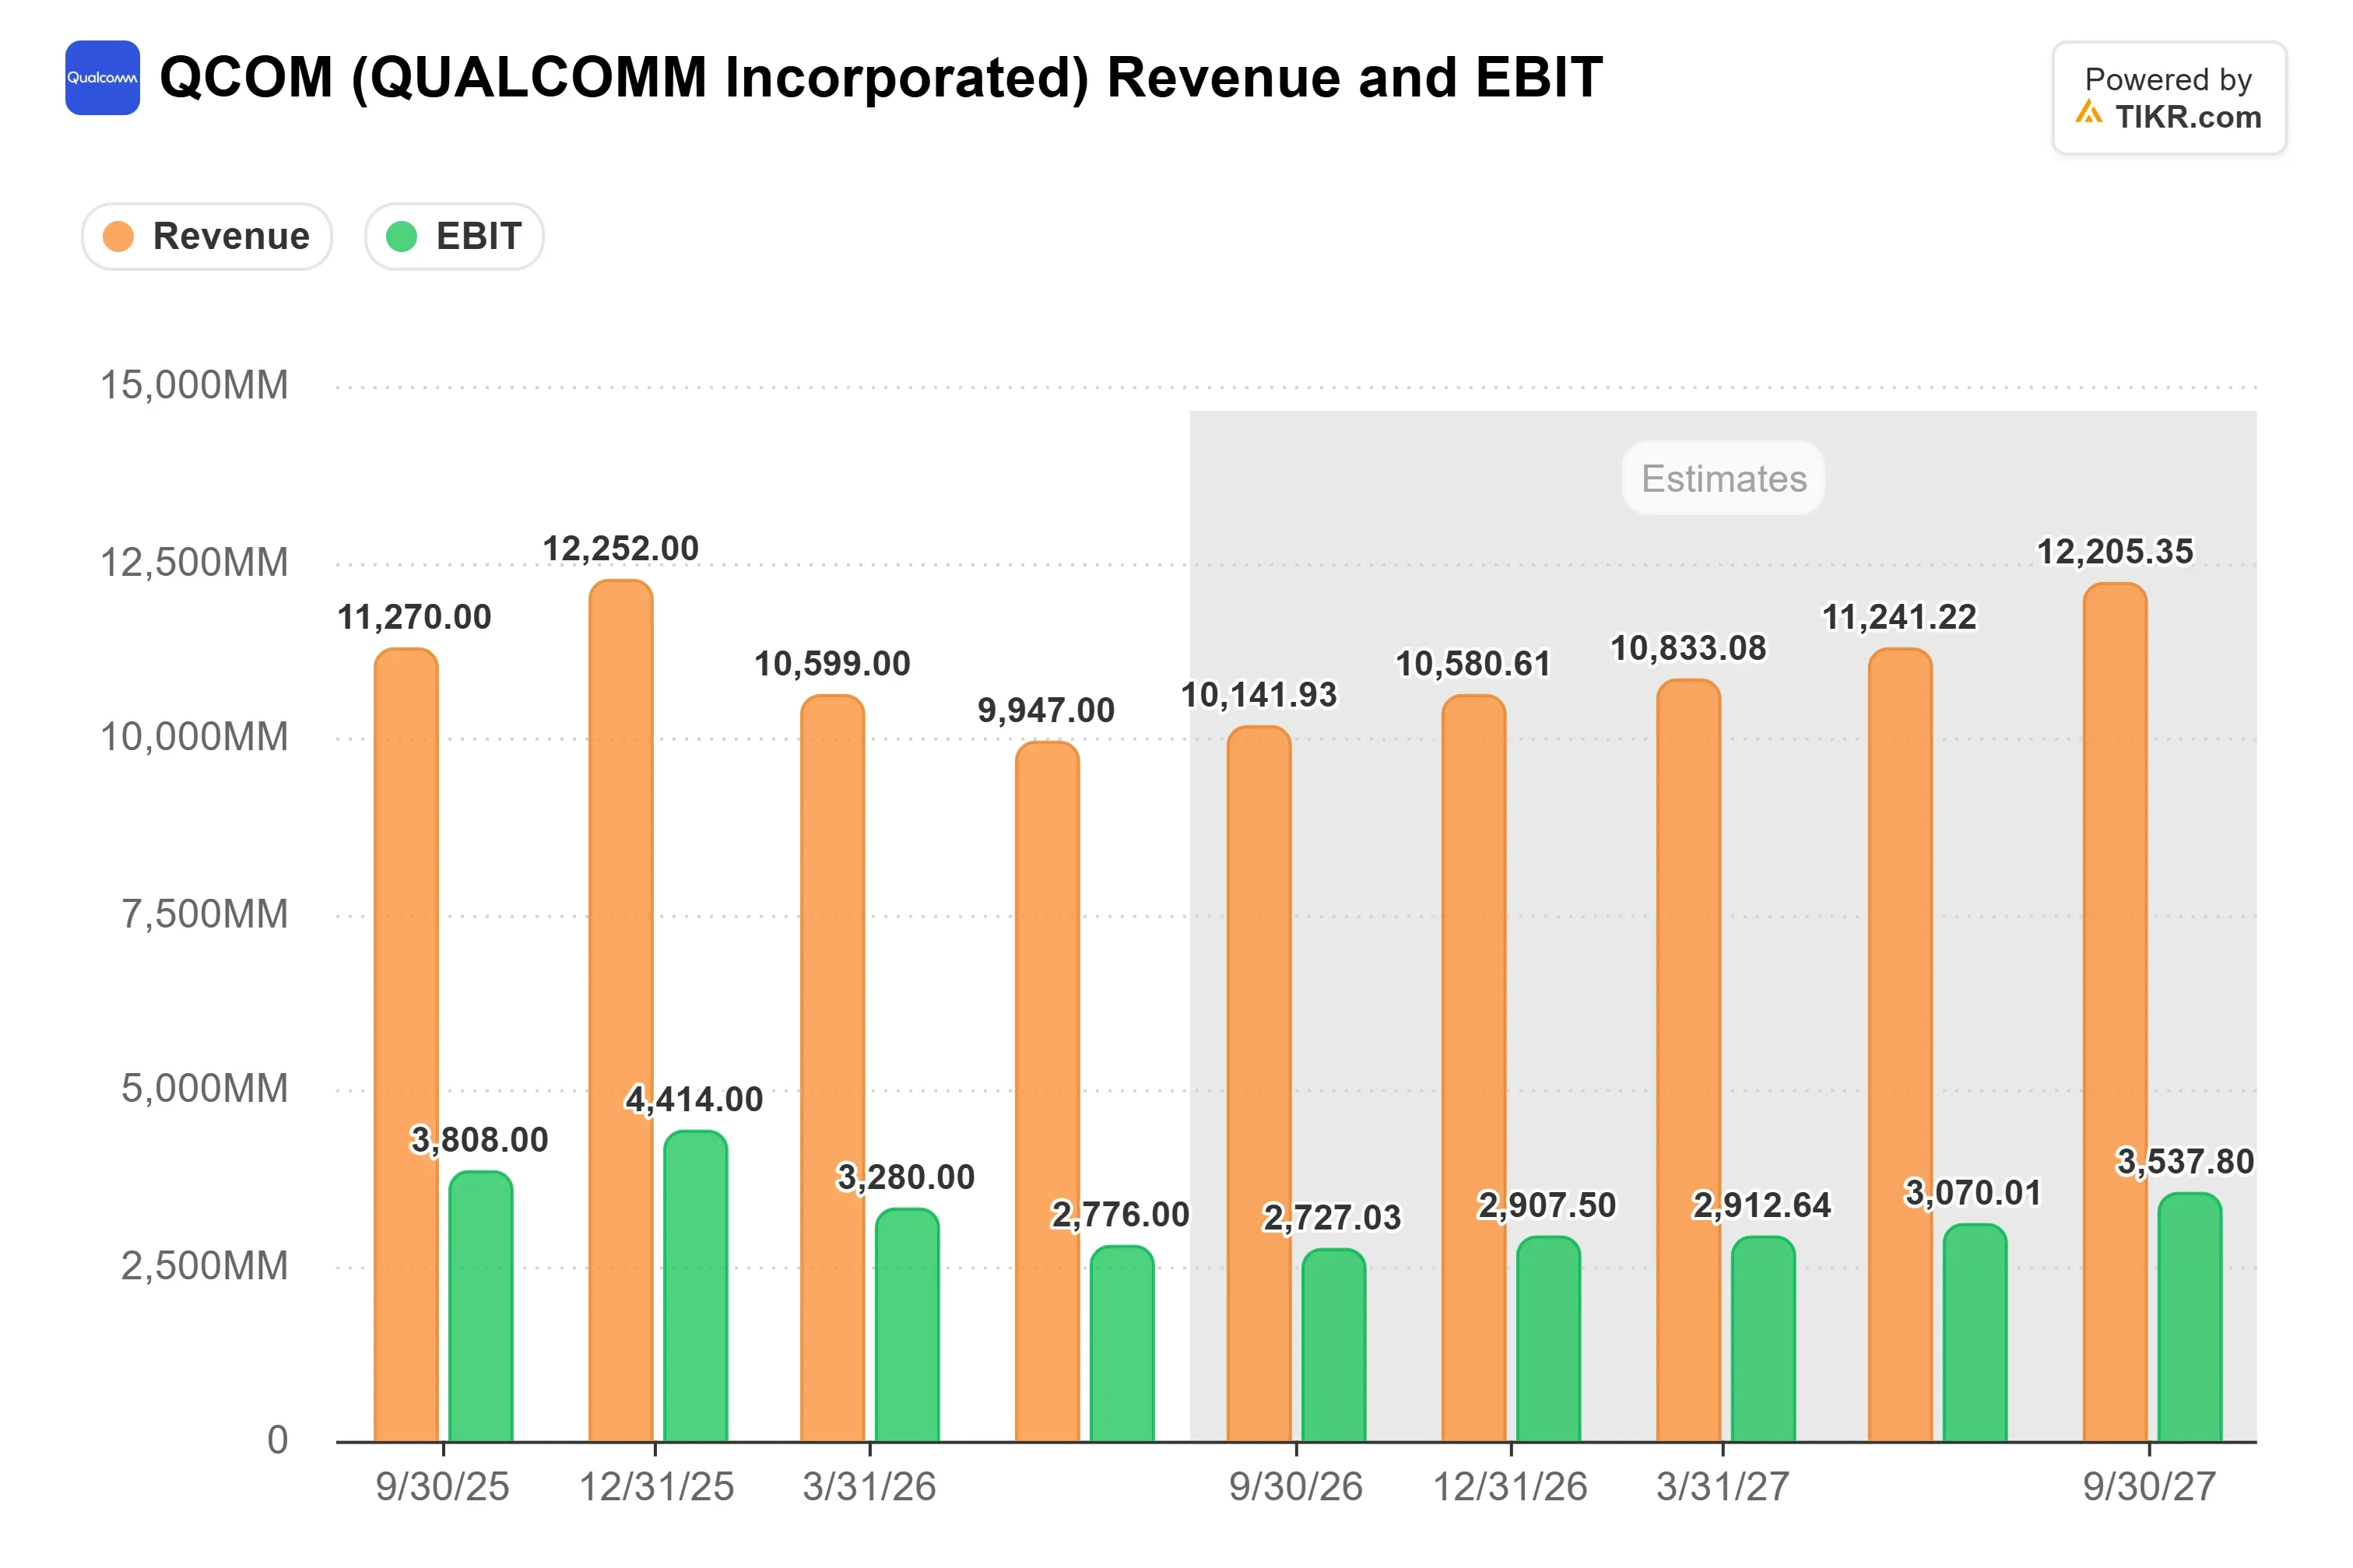
6月28日に終了した第3四半期(会計年度)では、売上高が4%減少して99.5億ドルとなった。GAAP基準の研究開発費および販売費・一般管理費は約20%増加し、35.8億ドルに達した。この数字には8.01億ドルの株式報酬が含まれており、非GAAP基準では、これら2つのコストラインの合計は25.9億ドルであった。
半導体事業部門(QCT)の税引き前利益率は売上高の26%で、前年同期の30%から低下した。クアルコムはまた、当四半期に7,000万ドルのリストラ費用を計上した。
アモンCEOのメモは、この削減を単なるコスト削減プログラムとしてではなく、「パフォーマンス重視の削減」と表現し、「より強力なパフォーマンス文化」を構築するためのものだと述べた。彼はさらに、「事業を拡大するにつれて、必要とされる能力とスキルも変化してきた」と記している。クアルコムは支出を縮小するのではなく、スキルを入れ替えている可能性がある。
新たなスキルが示す方向性
売上高は事業の方向性を示している。6月四半期の携帯電話関連売上高は20%減少して50.9億ドルとなった一方、自動車関連売上高は61%増加して15.9億ドルに達した。
ゴールドマン・サックスのコミュナコピア・カンファレンス(9月8日)で、CFO兼COOのアカシュ・パルキワラ氏は「来年、我々は自動車産業における最大の半導体サプライヤーになると予想している」と述べた。彼はさらに「第3世代から第5世代へのコンピュート・コンテンツの成長は8倍である」と付け加えた。
彼はまた、AIがクアルコムのエンジニアの働き方を変えていると説明した。彼らはソフトウェアの記述、チップの設計、顧客サポートにAIトークンを使用しているという。彼は「社内でのトークン使用量が大幅に増加している」と述べ、この種の使用は効率性と製品ローンチの迅速化を促進すると語った。メモはAIを削減の理由として挙げておらず、クアルコムはどのチームが影響を受けるかについては発表していない。
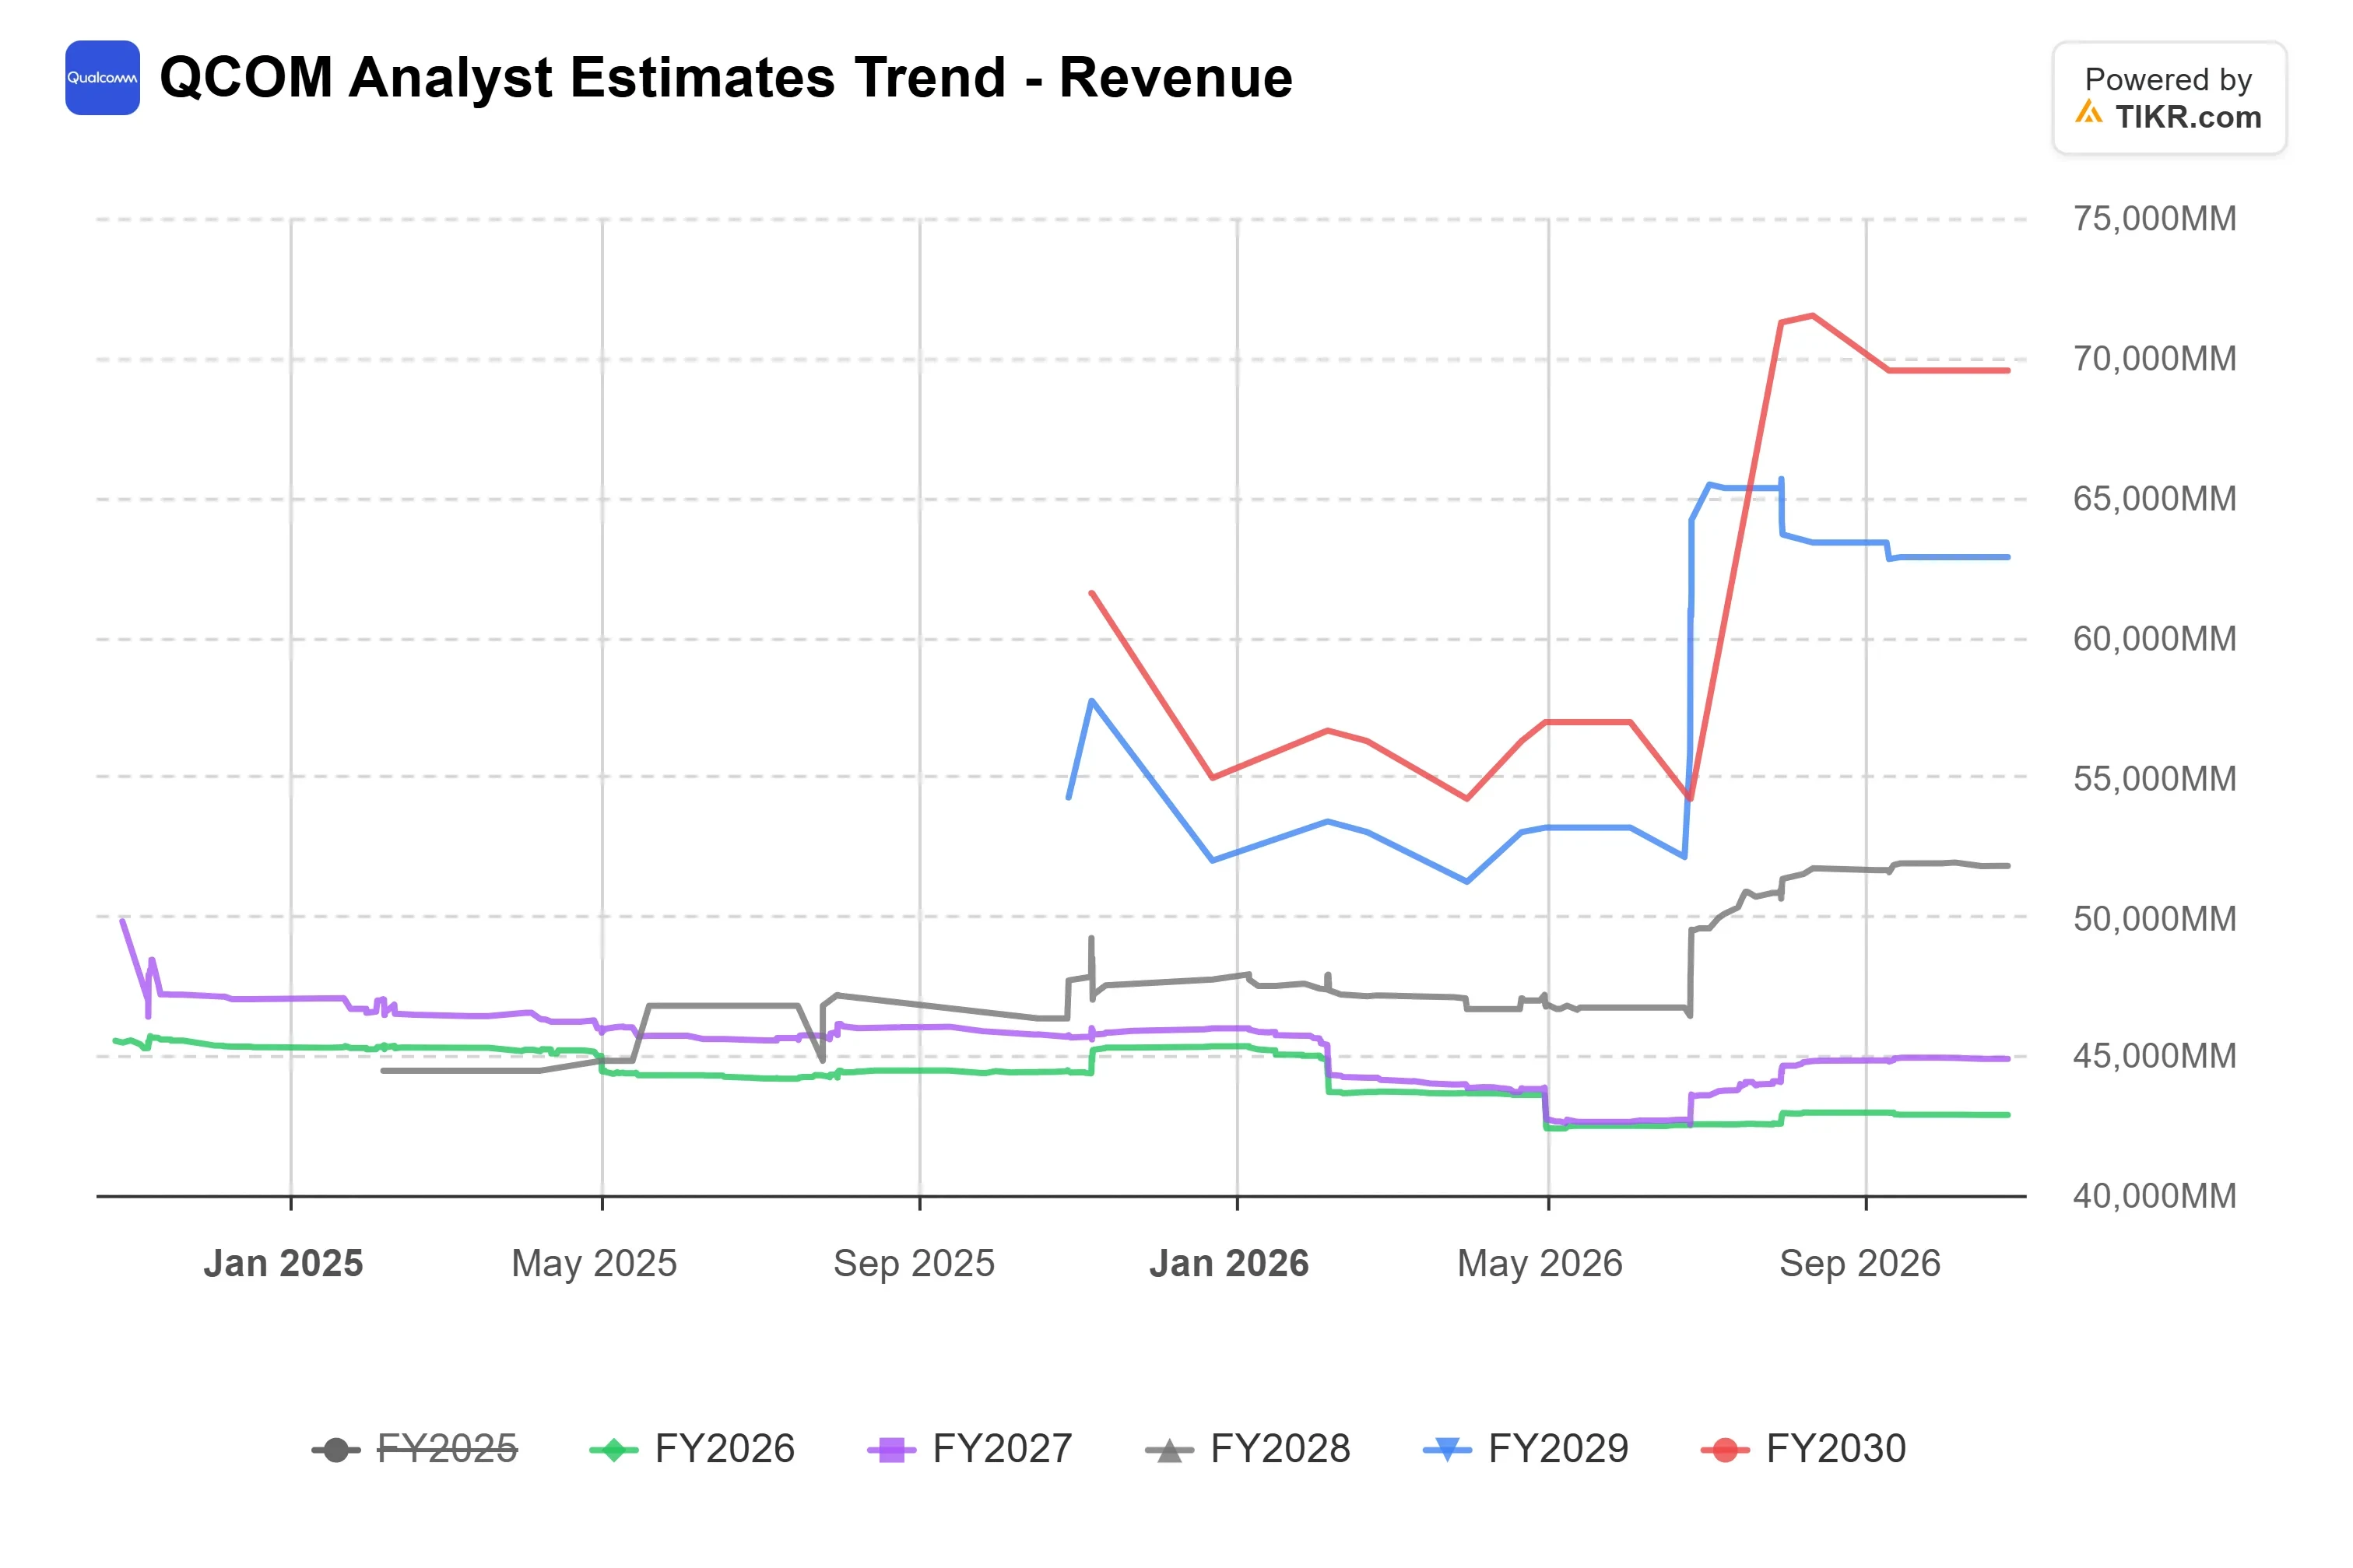
TIKRはクアルコムについて37人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
クアルコムの買い、保有、売りの評価の内訳と、ウォールストリートの売上高・利益予想をすべて一箇所でご覧いただけます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。 クアルコムのアナリスト評価を見る
TIKR アドバンストモデル分析
- 現在株価: $175.91
- 目標株価(中間シナリオ): ~$389
- 潜在総リターン: ~121%
- 年率化IRR: ~22% / 年

中間シナリオがベースケースとして使用されている。その入力値は、年間約10%の売上高成長率と、モデルの予測期間全体で約27%の純利益率を想定している。これは、自動車およびデータセンターの売上高が縮小する携帯電話事業を相殺することを前提としている。
約19倍の予想PERで取引されているクアルコムは、ブロードコム (AVGO) も約19倍でほぼ同水準であり、約17倍のエヌビディア (NVDA) を上回っている。リターンの大部分は利益の伸びに依存する。上振れシナリオは、成長事業が規模を拡大する一方で支出の伸びがそれほど速くない場合に実現する。下振れシナリオは、携帯電話事業の損失が成長事業の伸びを上回る場合に発生する。目標株価はモデル化されたシナリオであり、予測ではない。
結論
コンセンサス予想では、12月四半期の売上高は約106億ドル、調整後EPSは約$2.30と、前年同期比でそれぞれ約14%、34%の減少が見込まれている。サスケハナはクアルコムをニュートラルと評価し、目標株価を$185としている。同社はセクター・プレビューで、一般的に業績と業績見通しは小幅な上振れが期待されると述べている。
業績の上振れ以上に重要なのはコストラインである。12月四半期の見通しで注目すべき点は2つある。非GAAPのR&DおよびSG&Aが第3四半期の25.9億ドル近辺に抑えられていること、そして従業員数またはリストラ費用が開示されることである。これらが揃えば、削減が損益計算書に反映され始めていることを示す。コストが上昇し続けるならば、削減はチームの再編成にはなっているが、支出の削減には至っていないことを意味する。
では、クアルコム株の実際の価値はいくらなのか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、クアルコムの潜在的な価値を確認できます。ウォールストリートのコンセンサス予想から始めることも、あなた自身の事業見通しを反映させて入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご購読いただきありがとうございます。幸運な投資を!