Palo Alto Networks株の主要統計
- 現在の株価: $330.65
- 目標株価(中間): ~$423
- アナリスト平均目標株価: ~$393
- 潜在トータルリターン: ~28%
- 年率化IRR: ~5% / 年
新機能公開: TIKRの新バリュエーションモデルでお気に入り銘柄の潜在的上昇幅を発見しよう(無料) >>>
何が起きたのか?
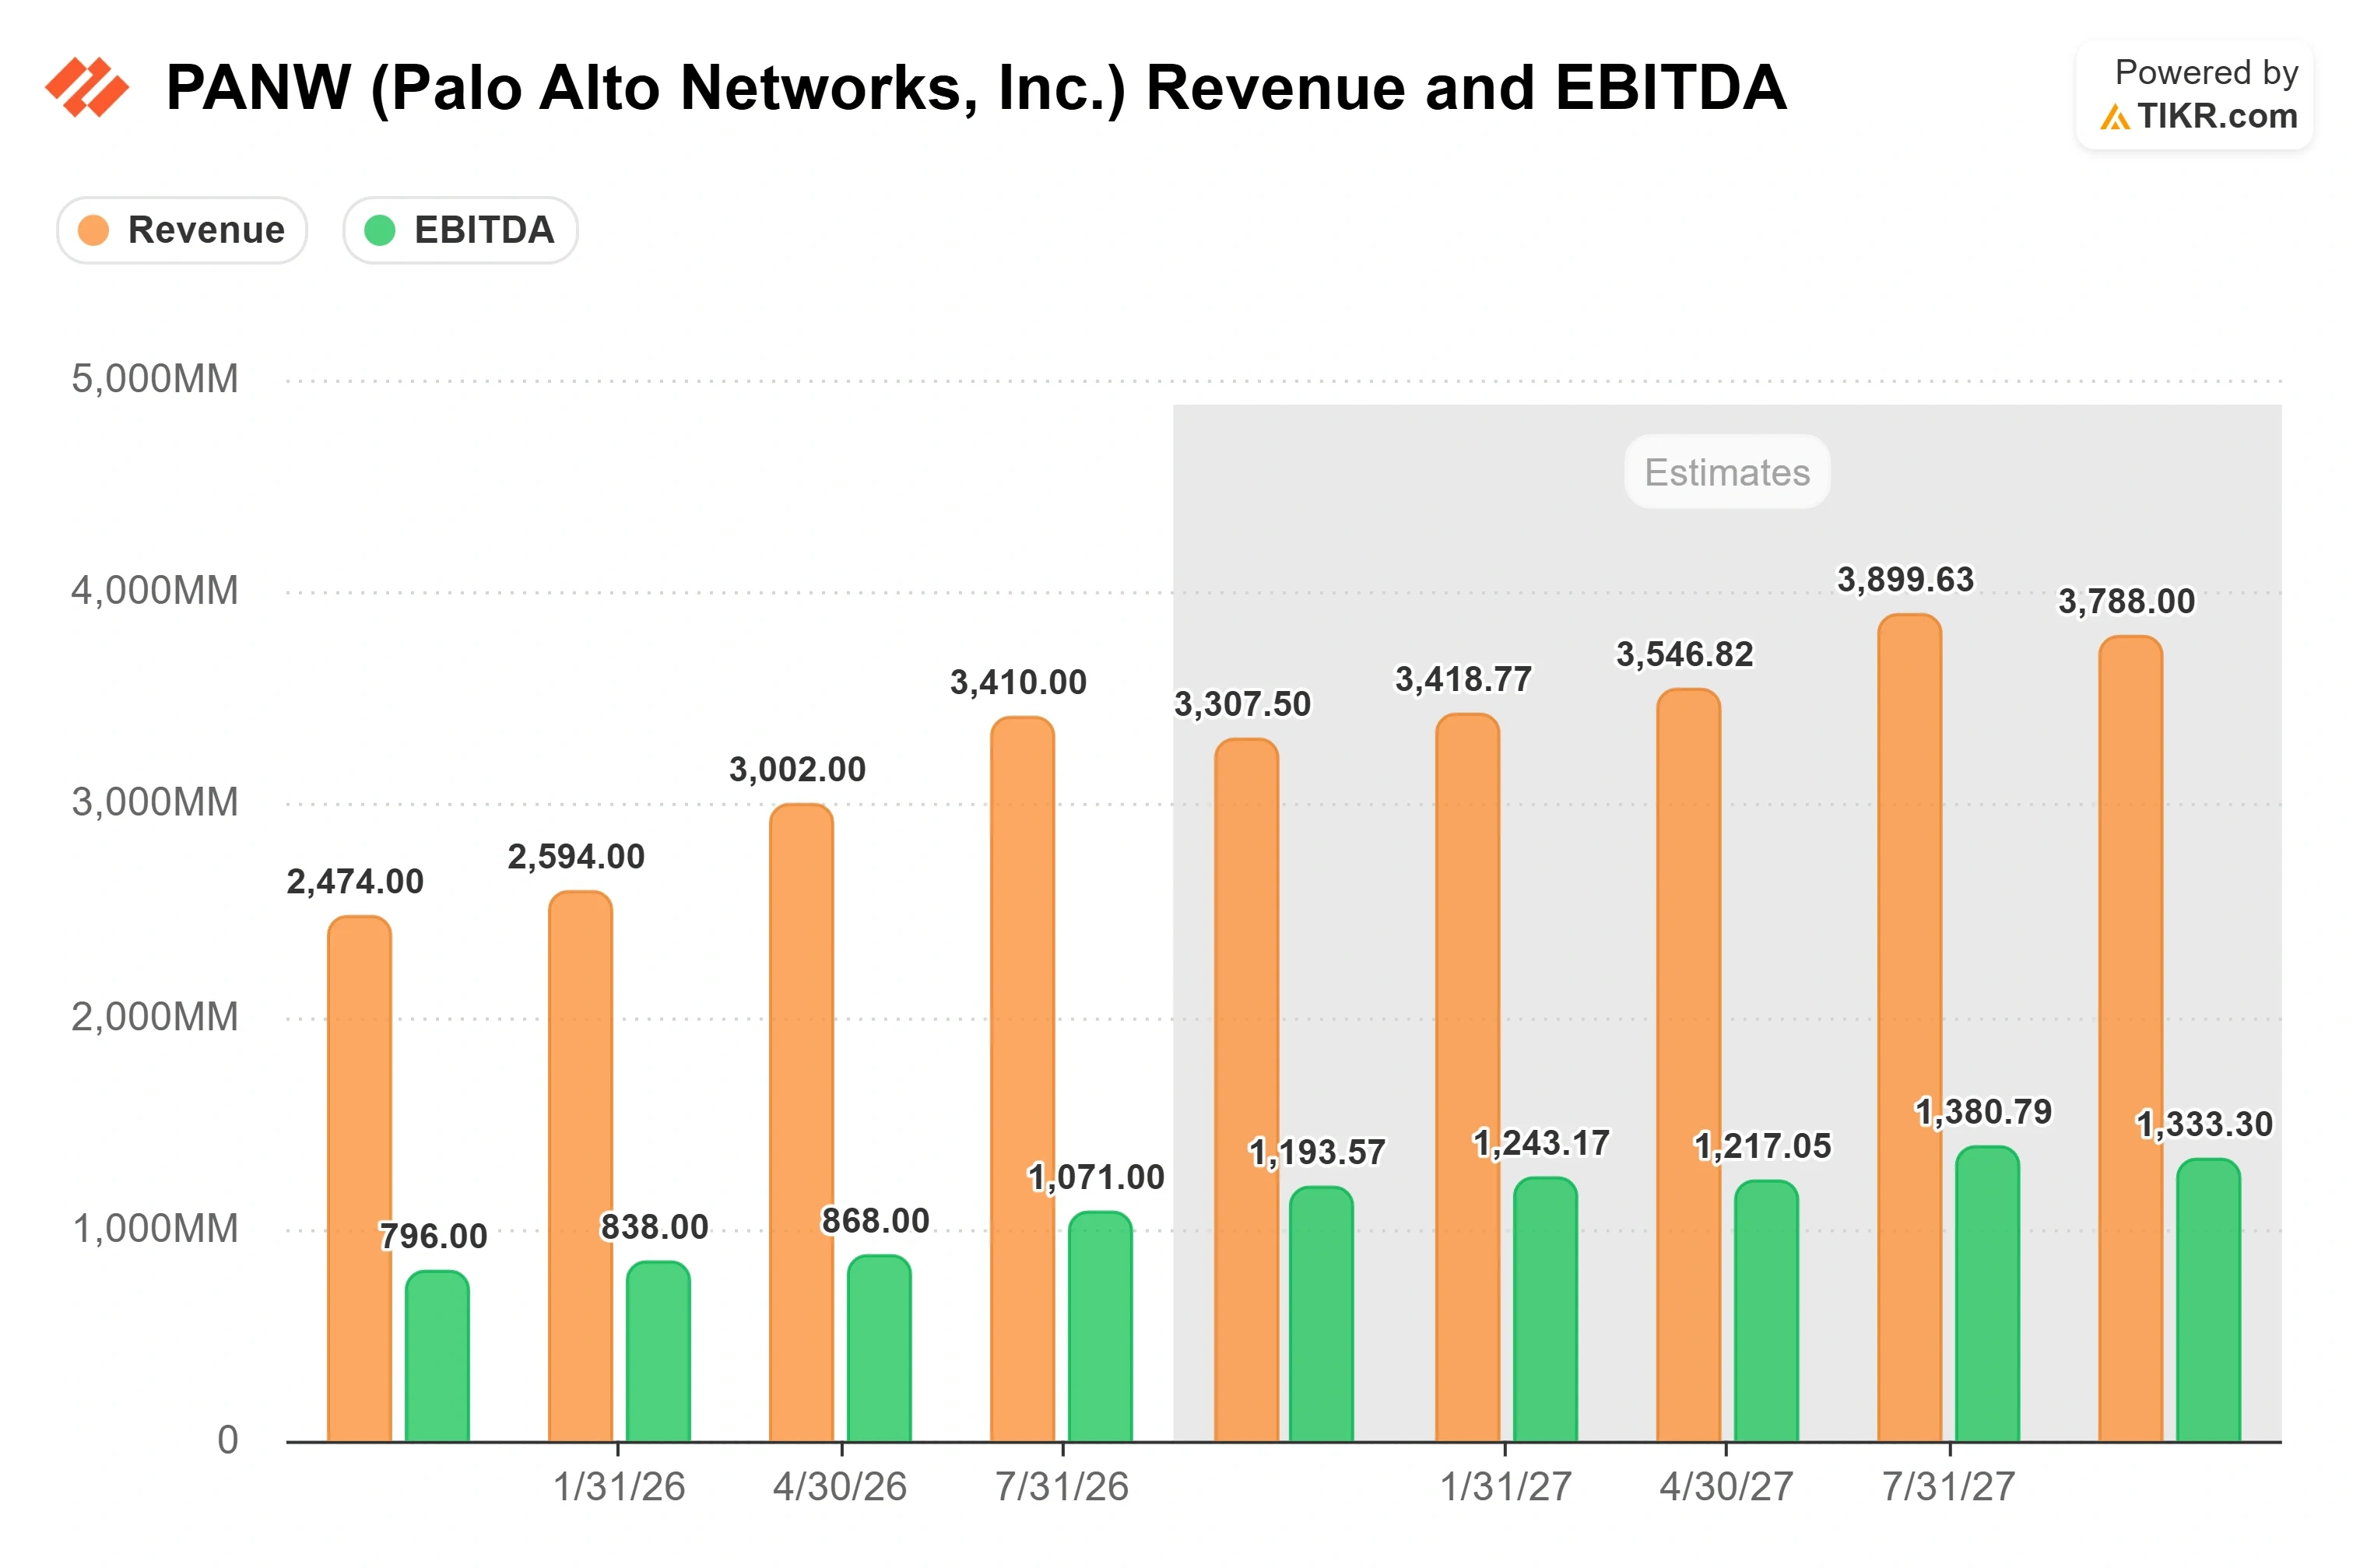
Palo Alto Networks (PANW) は前四半期、強気派が求めるすべてのことを実行したにもかかわらず、結局は売り込まれた。9月1日の市場終了後、同社は2026年度第4四半期の売上高が前年同期比34%増の34億1000万ドル、調整後1株当たり利益が1.02ドル(市場予想0.98ドル)を上回ったと報告した。株価はその日の通常取引ですでに約5%下落していたが、予想上回りの発表で一時的に上昇した後、反落した。翌セッションまでに株価は約7%下落し、その後1週間かけて$331付近まで下げ続けた。
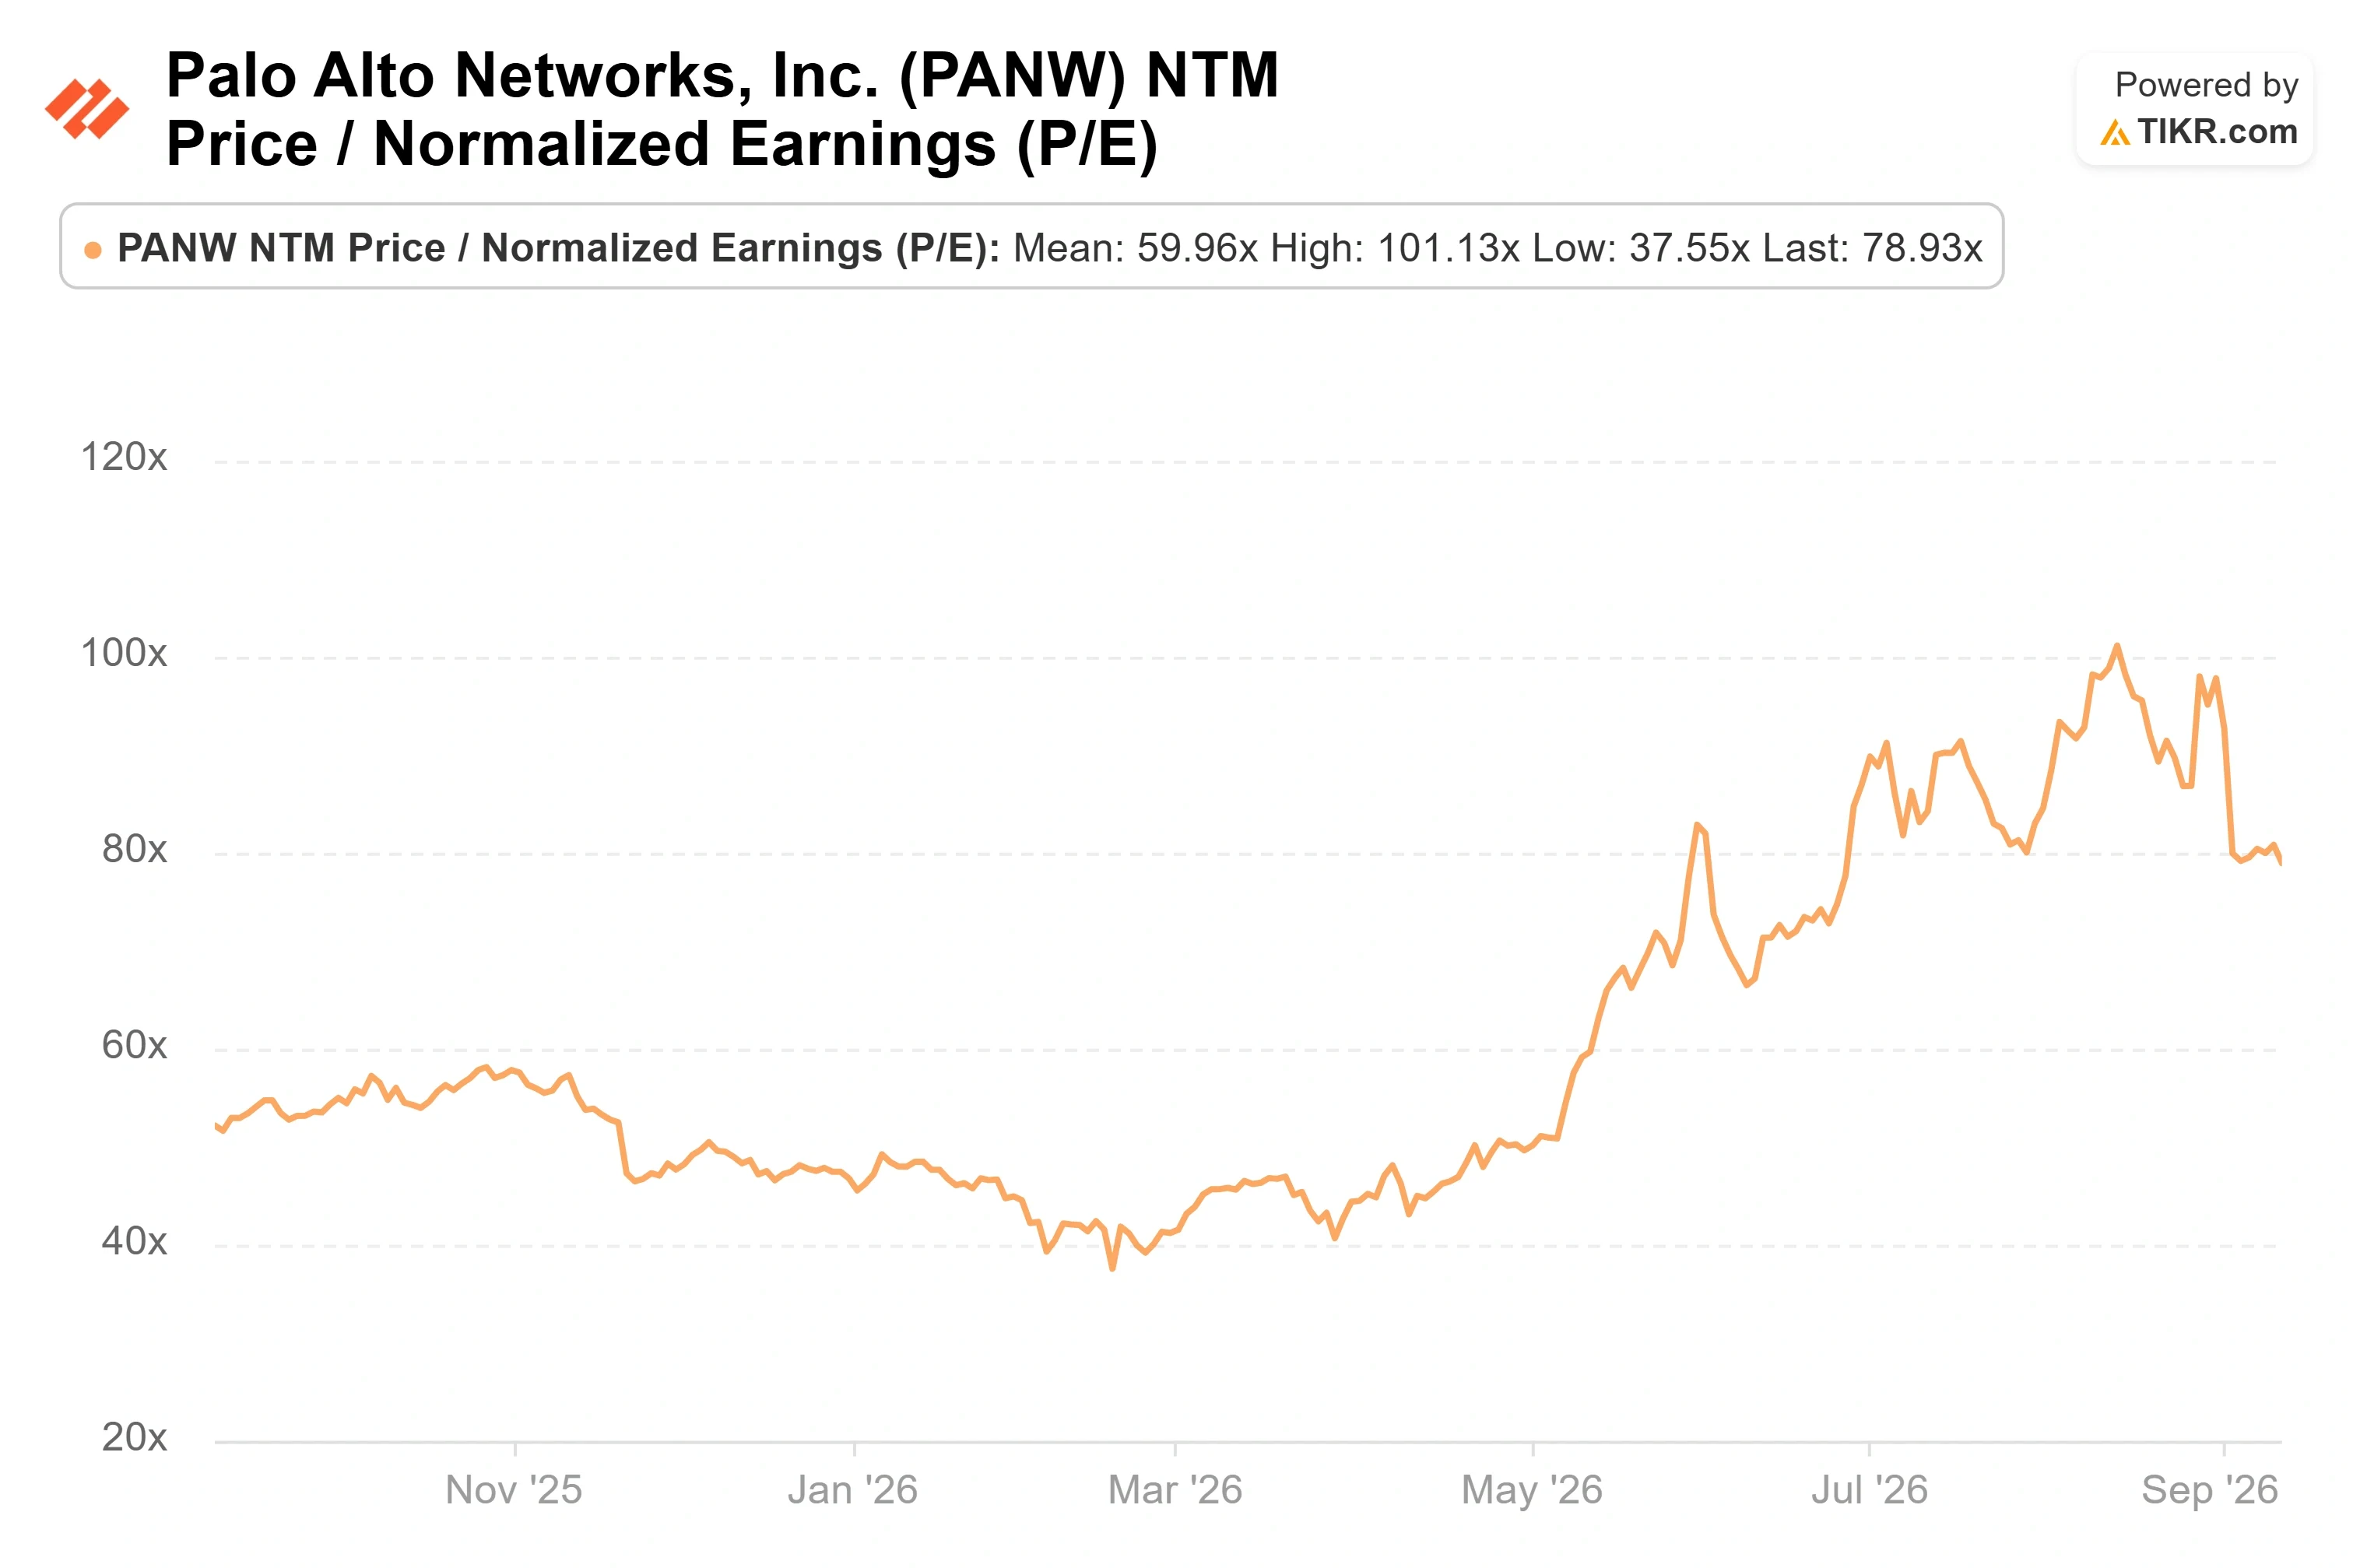
時価総額が2700億ドルに達する上昇の後も、株価は依然として予想PER79倍近辺で取引されており、予想を上回る結果であっても、ここまで引き伸ばされた倍率を動かすことはできない。これが、8月の高値$398.88から17%下落した同株に注目するすべての投資家が直面する緊張感だ。同社は着実に業績を上げ続けているが、市場はすでにその対価を支払い済みだと判断し続けている。
完璧な成長を織り込んだ市場を怯えさせた損失ライン
Palo Altoは2億8200万ドル(1株当たり0.35ドル)の純損失を計上し、前年同期の利益から転落した。この逆転は主にM&A(合併・買収)を反映している。同社は2月にCyberArkを250億ドルで買収し、決算発表日にAIエージェントスタートアップのConsoleを買収した。この買収ラッシュによる償却費と統合コストが現在GAAPベースの損益計算書に影響を与えている一方で、その恩恵は後から訪れる。
通常のバリュエーションの銘柄であれば、M&Aによる損失は脚注程度の話だ。しかしPER79倍では、脚注は許されない。このパターンは今年を通じて続いている。第2四半期、第3四半期、第4四半期と、いずれも業績は予想を上回ったが、発表後に株価は売り込まれた。
9月9日、Palo Altoは自社のPAN-OSファイアウォールソフトウェア(CVE-2026-0310)にCVSSスコア9.2の重大な脆弱性(境界外書き込み)が存在することを開示した。同社が内部で発見したもので、既知の悪用は報告されておらず、これは開示されパッチが適用された脆弱性であり、侵害ではない。これは、アナリストが成長鈍化と高すぎる倍率への懸念にも結び付けた1週間の売りに拍車をかけた。それでもタイミングは痛かった。Prisma AIRSのような新製品がPalo AltoをAIセキュリティの奥深くへと押し進める一方で、同社は自社のCEOがAIがまさにこの種の脆弱性を発見する仕組みをステージ上で説明した同じ週に、自社の境界防御に穴があることを指摘したのだ。
Palo Alto Networks株の過去の実績と将来予測を見る(無料!) >>>
アローラCEOが語る、自社の競争的優位性(Moat)
そのステージとは9月10日のゴールドマン・サックス・コミュナコピア・カンファレンスで、CEOのニケシュ・アローラは強気の根拠を具体的に説明した。彼の枠組みは規模から始まる。もし5年間で5兆ドルがAIコンピューティングに流れ込むなら、ネットワークトラフィックは6倍に増加し、彼の言葉を借りれば「そのすべてのトラフィックは検査されなければならない」ということだ。すべての企業のデータビットはすでに何らかの形のファイアウォールを通過しているため、トラフィックの増加はネットワークセキュリティにとって構造的な追い風(tailwind)となる。これはPalo Altoの中核事業を、セキュリティ予算の項目ではなく、AIインフラストラクチャへの支出に結び付ける。
アローラは、競争的優位性(moat)が実際には何であるかについて率直で、それはソフトウェアではないと語った。「誰かがPalo Altoの1億8000万のエンドポイントを物理的に置き換えなければならない」と彼は述べ、同社がGoogle Cloud上で日々処理する19ペタバイトのデータを指摘した。彼はその持続性が永続的ではないことにも率直で、AIがインターフェース層を書き換えると、この記録システムは「短期的な競争的優位性(moat)」になると述べた。
彼はまた、投資家が最も恐れる脅威、すなわち最先端AIラボが単にセキュリティを吸収してしまうという脅威を論破した。エッジの経済性が成り立たない。フロンティアモデルを使って1台のノートPCを1日あたり約160メガバイト通過するトラフィックを検査するコストは、業界が1エンドポイントあたり30〜40ドルで請求している金額よりもはるかに高くなる。「もし40ドルなら、安価な代替手段が欲しいだろう」と彼は語った。
競合では完全には説明できないプレミアム
Palo Altoは、NTM(今後12ヶ月)EV/EBITDAで約56倍、PERで約79倍で取引されている。最も近いネットワークセキュリティの競合であるFortinetは、EV/EBITDAで約35倍、PERで約44倍である。一方、CrowdStrikeは約99倍とより高く評価され、セキュリティをバンドルするMicrosoftは約16倍である。したがって、Palo Altoはそのグループの中で最も高く評価されている銘柄ではないが、中核事業が最も似ている競合よりもはるかに高い評価を受けている。Fortinetに対するプレミアムは、より速い売上高拡大と多カテゴリでの統合を考慮すれば、成長性の観点から議論の余地はある。それが完全に正当化されるかどうかは、モデルが結論を出すべきことだ。
TIKRでPalo Alto Networksが競合に対してどのようなパフォーマンスを発揮しているか見る(無料!) >>>
TIKR アドバンストモデル分析
- 現在の株価: $330.65
- 目標株価(中間): ~$423
- 潜在トータルリターン: ~28%
- 年率化IRR: ~5% / 年
アナリストの成長予測と目標株価をPalo Alto Networks株で見る(無料!) >>>
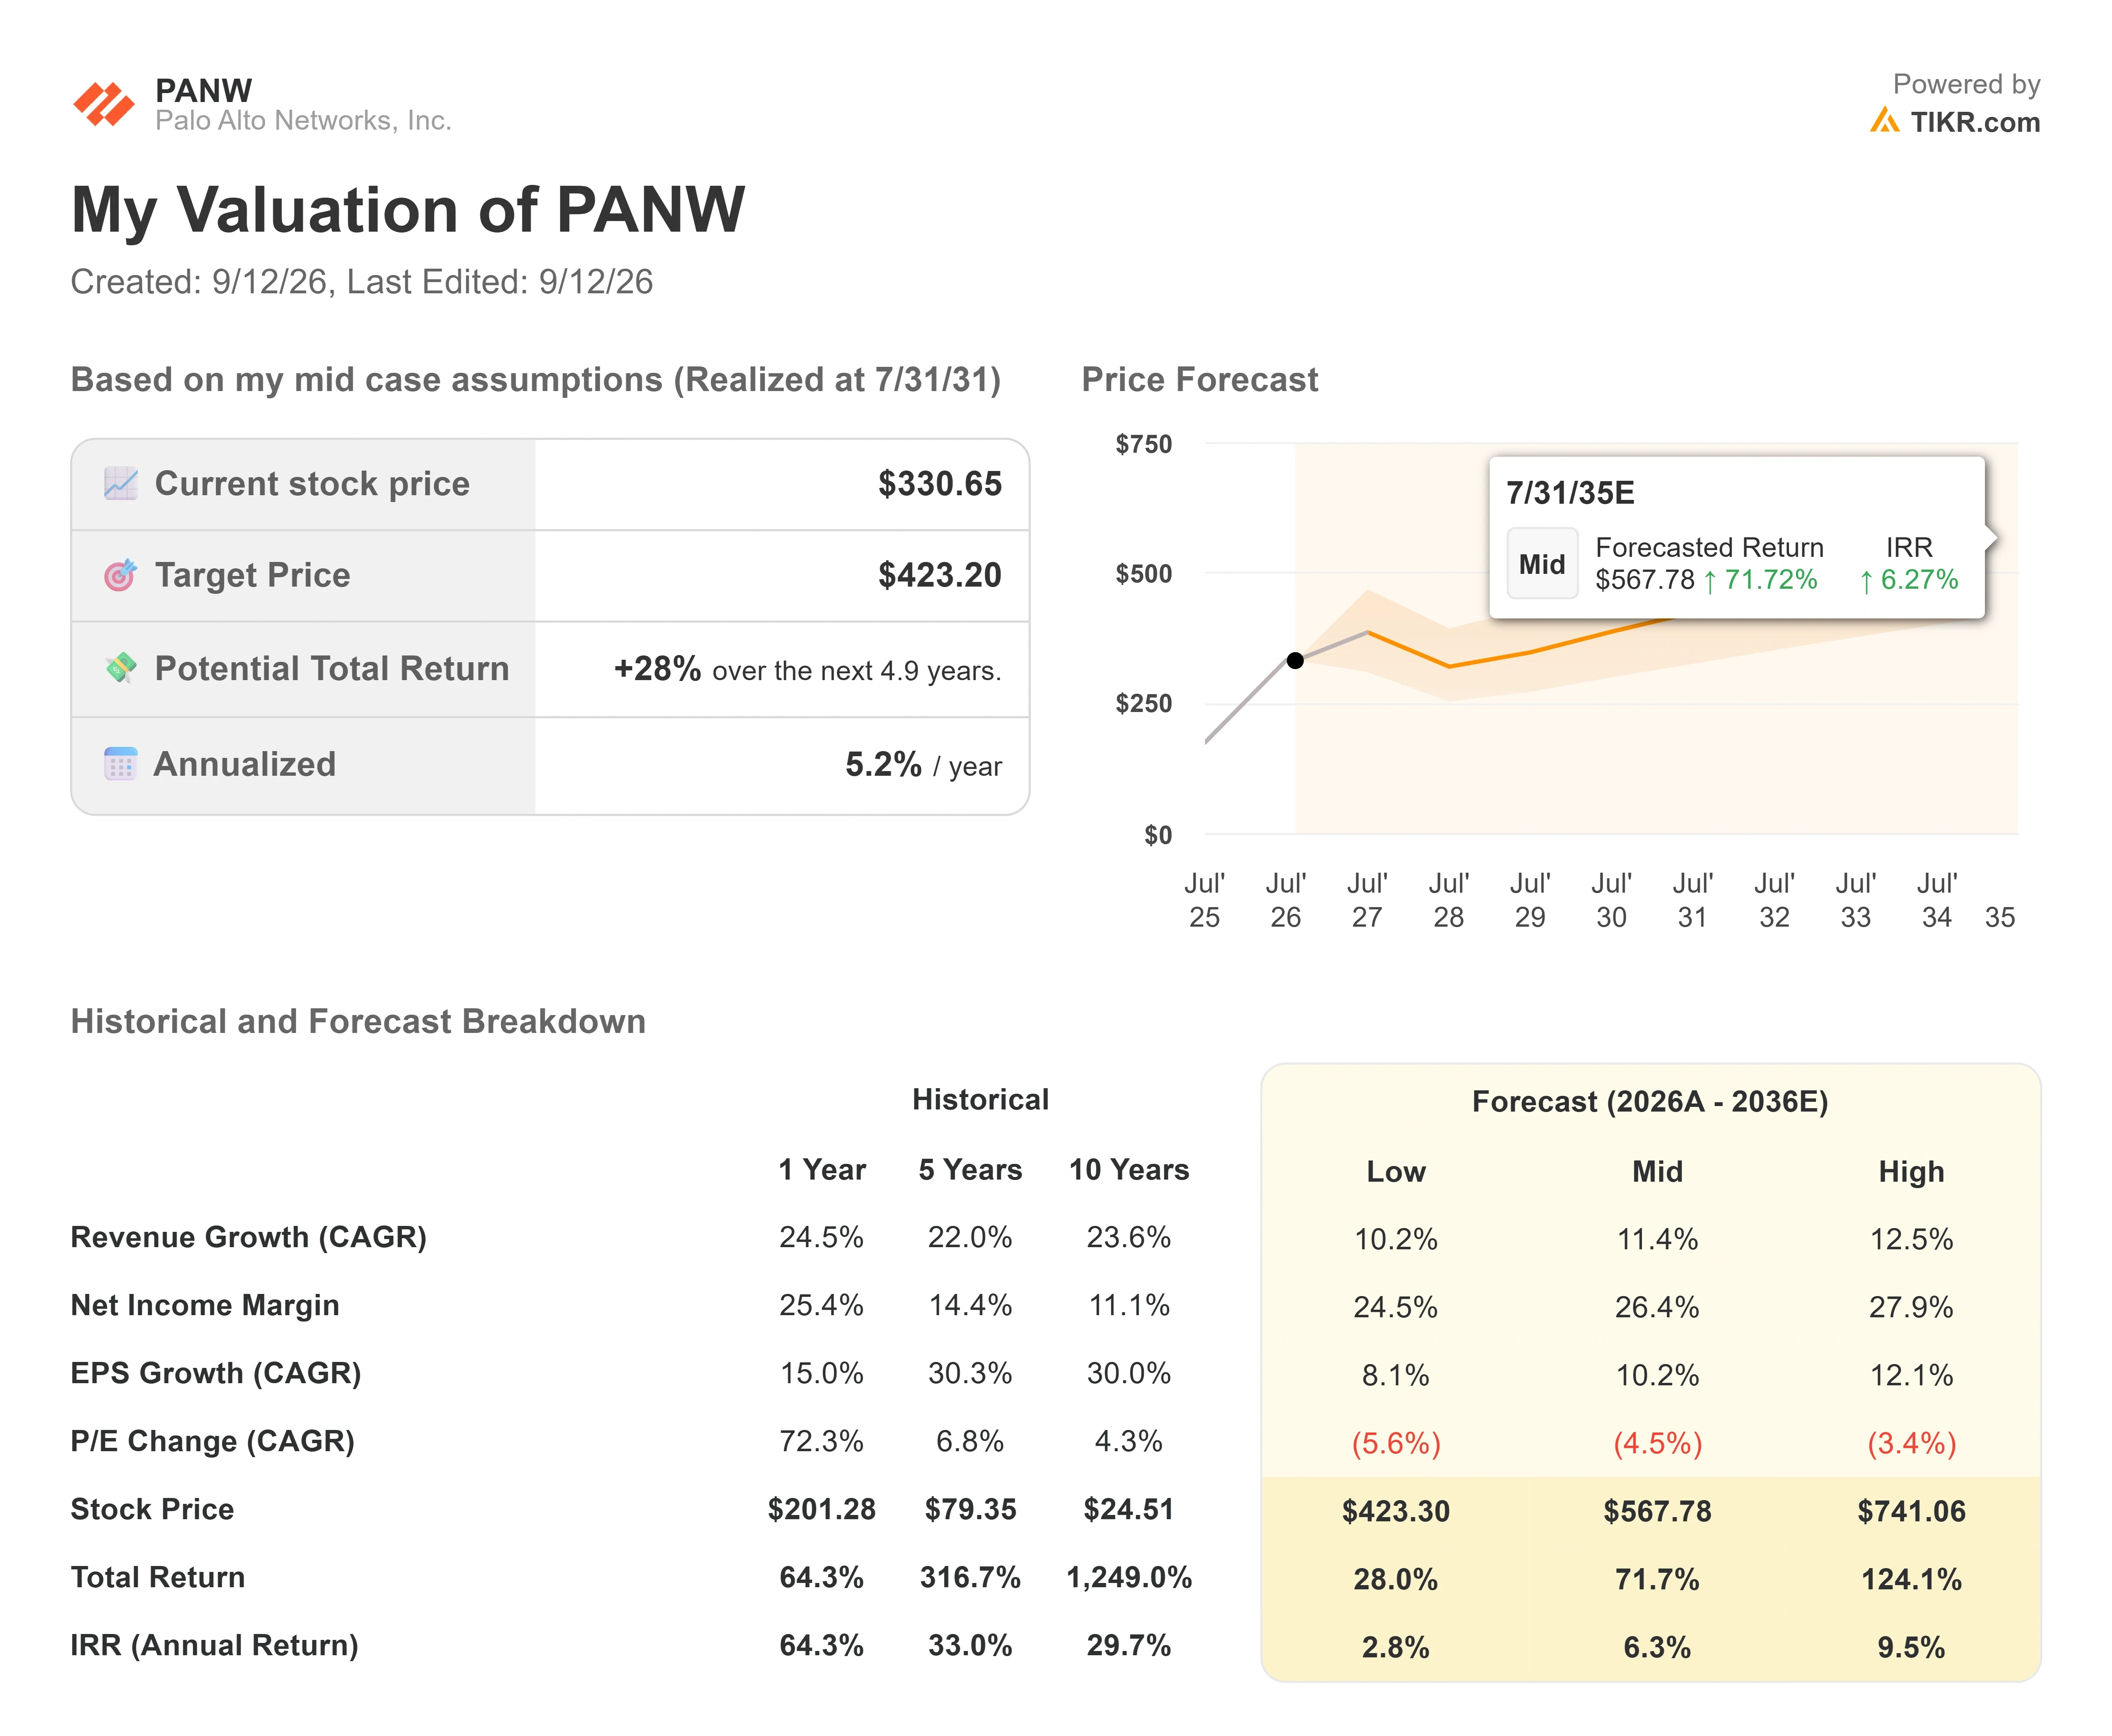
中間ケースの前提が2031年7月までに実現した場合、モデルは約$423に達し、4.9年間で約28%のトータルリターン、つまり年率約5%となる。これは懐疑的なモデルだ。ビジネスは成長するが、この倍率からはリターンは平凡なものになる。
- 売上高のドライバー: プラットフォーム統合(顧客が個別のベンダーをPalo Altoの統合スタックに置き換え、アカウントごとの支出を引き上げる)と、Prisma AIRSのようなAIセキュリティ製品の拡大(2年前にはほとんど存在しなかったカテゴリーへ)。
- マージンのドライバー: ソフトウェアとサブスクリプションへのシフト。プラットフォームが拡大するにつれて、純利益率を20%半ばに向けて押し上げる。
- 主なリスク: モデル自身の計算は、PERが年率約4.5%圧縮されると仮定している。成長が正常化する一方でこの評価減が続けば、リターンは急速に薄くなる。
- 上振れ: より速い資本の複利成長(compounding)とより安定した倍率が、高ケースを約$567、つまり約72%のトータルリターンに押し上げる。
- 下振れ: 低ケースでは、予測期間全体で約28%のトータルリターン、つまり年率約3%しかもたらさず、現金をわずかに上回る程度だ。
モデルの中間目標株価~$423は、アナリスト平均目標株価~$393を上回っている。両者は同じ方向を指しており、どちらも2月の安値からの株価倍増ではなく、控えめな年間リターンを予測している。
結論
次の真の試練は、2027年度第1四半期(中間値で売上高約33億1000万ドルと予想されている)だ。成長軌道と、GAAPベースの損益が再び利益に転じるかどうかに注目したい。高水準近くで勢いを維持し損失を縮小する結果は、予想上回り後の下落パターンをノイズとしてマークするだろう。より弱い業績見通し(guidance)は、市場が予想上回りを売るのが正しかったと言うことになる。株価がさらに下落するには、予想を下回る結果は必要ない。PER79倍では、成長ストーリーがこれまで通りに良い状態を維持する必要があり、その状態を維持することがすべての仕事だ。
億万長者投資家が何を買っているかを見て、TIKRでスマートマネーを追いかけよう。
Palo Alto Networksに投資すべきか?
それを本当に知る唯一の方法は、自分で数字を見ることだ。TIKRは、プロのアナリストがまさにその質問に答えるために使用するのと同じ機関投資家向け品質の財務データに無料でアクセスできる。
Palo Alto Networksを呼び出せば、何年分もの過去の財務実績、ウォール街のアナリストが今後数四半期に予想する売上高と利益、時間の経過とともにバリュエーションマルチプルがどのように動いたか、目標株価が上昇傾向か下降傾向かがわかる。
無料のウォッチリストを作成して、Palo Alto Networksとあなたが注目している他のすべての銘柄を追跡できる。クレジットカードは不要。自分自身で判断するために必要なデータだけだ。
TIKRでPalo Alto Networksを無料で分析 →
新しい機会を探していますか?
- 億万長者投資家が何を買っているか を見て、スマートマネーを追いかけよう。
- TIKRのオールインワンで使いやすいプラットフォームで、わずか5分で銘柄を分析できる。
- より多くの石をひっくり返せば…より多くの機会が見つかる。TIKRで10万以上のグローバル銘柄、世界トップ投資家の保有銘柄などを検索しよう。
免責事項:
TIKRの記事は、TIKRまたはコンテンツチームからの投資または財務アドバイスとして、またいかなる銘柄の売買推奨としても意図されていないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸運な投資を!