主なポイント
- オラクル株は過去1か月間(月曜日の終値まで)で12%下落したが、そのほとんどは3日間にわたるAI関連債務懸念によるもので、一方でS&P 500は0.6%上昇した。
- 同社の状況に変化はなく、2027会計年度に少なくとも900億ドルの売上高を見込んでいるが、投資家は現在、その1,691億ドルの債務を織り込んでいる。
- S&PはオラクルをBBB-(投資適格格付けの中で最低)に格付けしており、ジャンク格付けへの格下げが注視すべき主なリスクである。
- 予想PERが15倍(5年平均の21倍を大きく下回る)で、オラクルはその信用リスクを許容できる投資家にとって買いの水準に見える。
オラクル (ORCL) 株は過去1か月間(月曜日の終値まで)で12%下落したが、一方でS&P 500は0.6%上昇した。
その下落のほとんどはオラクル自体に起因するものではない。懸念は債券市場でCoreWeave (CRWV)(同期間で25%下落)から始まり、AIにより多くの債務を抱える同社へと広がった。
CoreWeaveから始まった信用懸念
10月8日(木)、オラクルはOpenAIの売上高に関する新たな詳細情報によりAI株が下落した影響で5.5%下落した。その朝、オラクルはApollo Global Management (APO) および Goldman Sachs (GS) と大規模なAIチップ購入のための資金調達について協議中との報道があり、これが同社の債務に再びスポットライトを当てた。
最も下落したのは10月14日(水)で、8.8%下落した。9月のインフレ率は3.7%と高く、FRB利上げへの期待が再燃し、CoreWeaveの債券の1つが約15%の利回りをつけた。
10月15日(木)、ICE Data Servicesによると、CoreWeaveの債務のデフォルト保険コストが記録的な水準に達した。その一部の債券は金曜日にディストレスト領域に陥り、オラクルはさらに4.6%下落した。
オラクルの債務がすべてを物語る
2025年5月までの5会計年度にわたり、オラクルの総債務は1,090億ドルに増加し、一方で現金は466億ドルから112億ドルに減少した。

そして2026年8月までに、債務は1,691億ドルに増加し、現金は371億ドルとなった。
8月四半期では、設備投資が285億ドルに達し、フリーキャッシュフローはマイナス50億ドル、オラクルは建設資金調達のため新株を200億ドル発行した。利払い費は55%増の14.3億ドルに増加し、非GAAP営業利益の31%成長を上回り、金利が現在オラクルの収益に影響を与えている。
S&Pは7月にオラクルをBBB-(投資適格格付けの中で最低)に格下げした。これが、債券がハイイールドであるCoreWeaveとの違いを分ける。しかし、CNBCは月曜日に、オラクルのクレジット・デフォルト・スワップはBBやB格付けの信用に近い価格で取引されていると報じた。
事業は揺るがない
一方で、事業は好調だ。8月四半期では、売上高は30%増の193億ドル、クラウドインフラ売上高は121%急増し、契約済みバックログは6,640億ドルに達した。経営陣は依然として、2027会計年度に少なくとも900億ドルの売上高と非GAAP EPS 8.10ドルを見込んでいる。
問題は、そのバックログが誰から来るかだ。『ビッグ・ショート』で有名になった投資家、スティーブ・アイズマンが金曜日のThe Compound and Friendsのエピソードで述べたように:「オラクルのバックログの半分は単にOpenAIだ。」
彼の言うことはほぼ正しい。OpenAIの報告されている3,000億ドルの契約はその約45%を占め、それは2027年まで始まらない。
資金調達が続けば割安
オラクルは現在、予想PER 15.1倍で取引されており、5年平均の21.4倍を大きく下回っている。

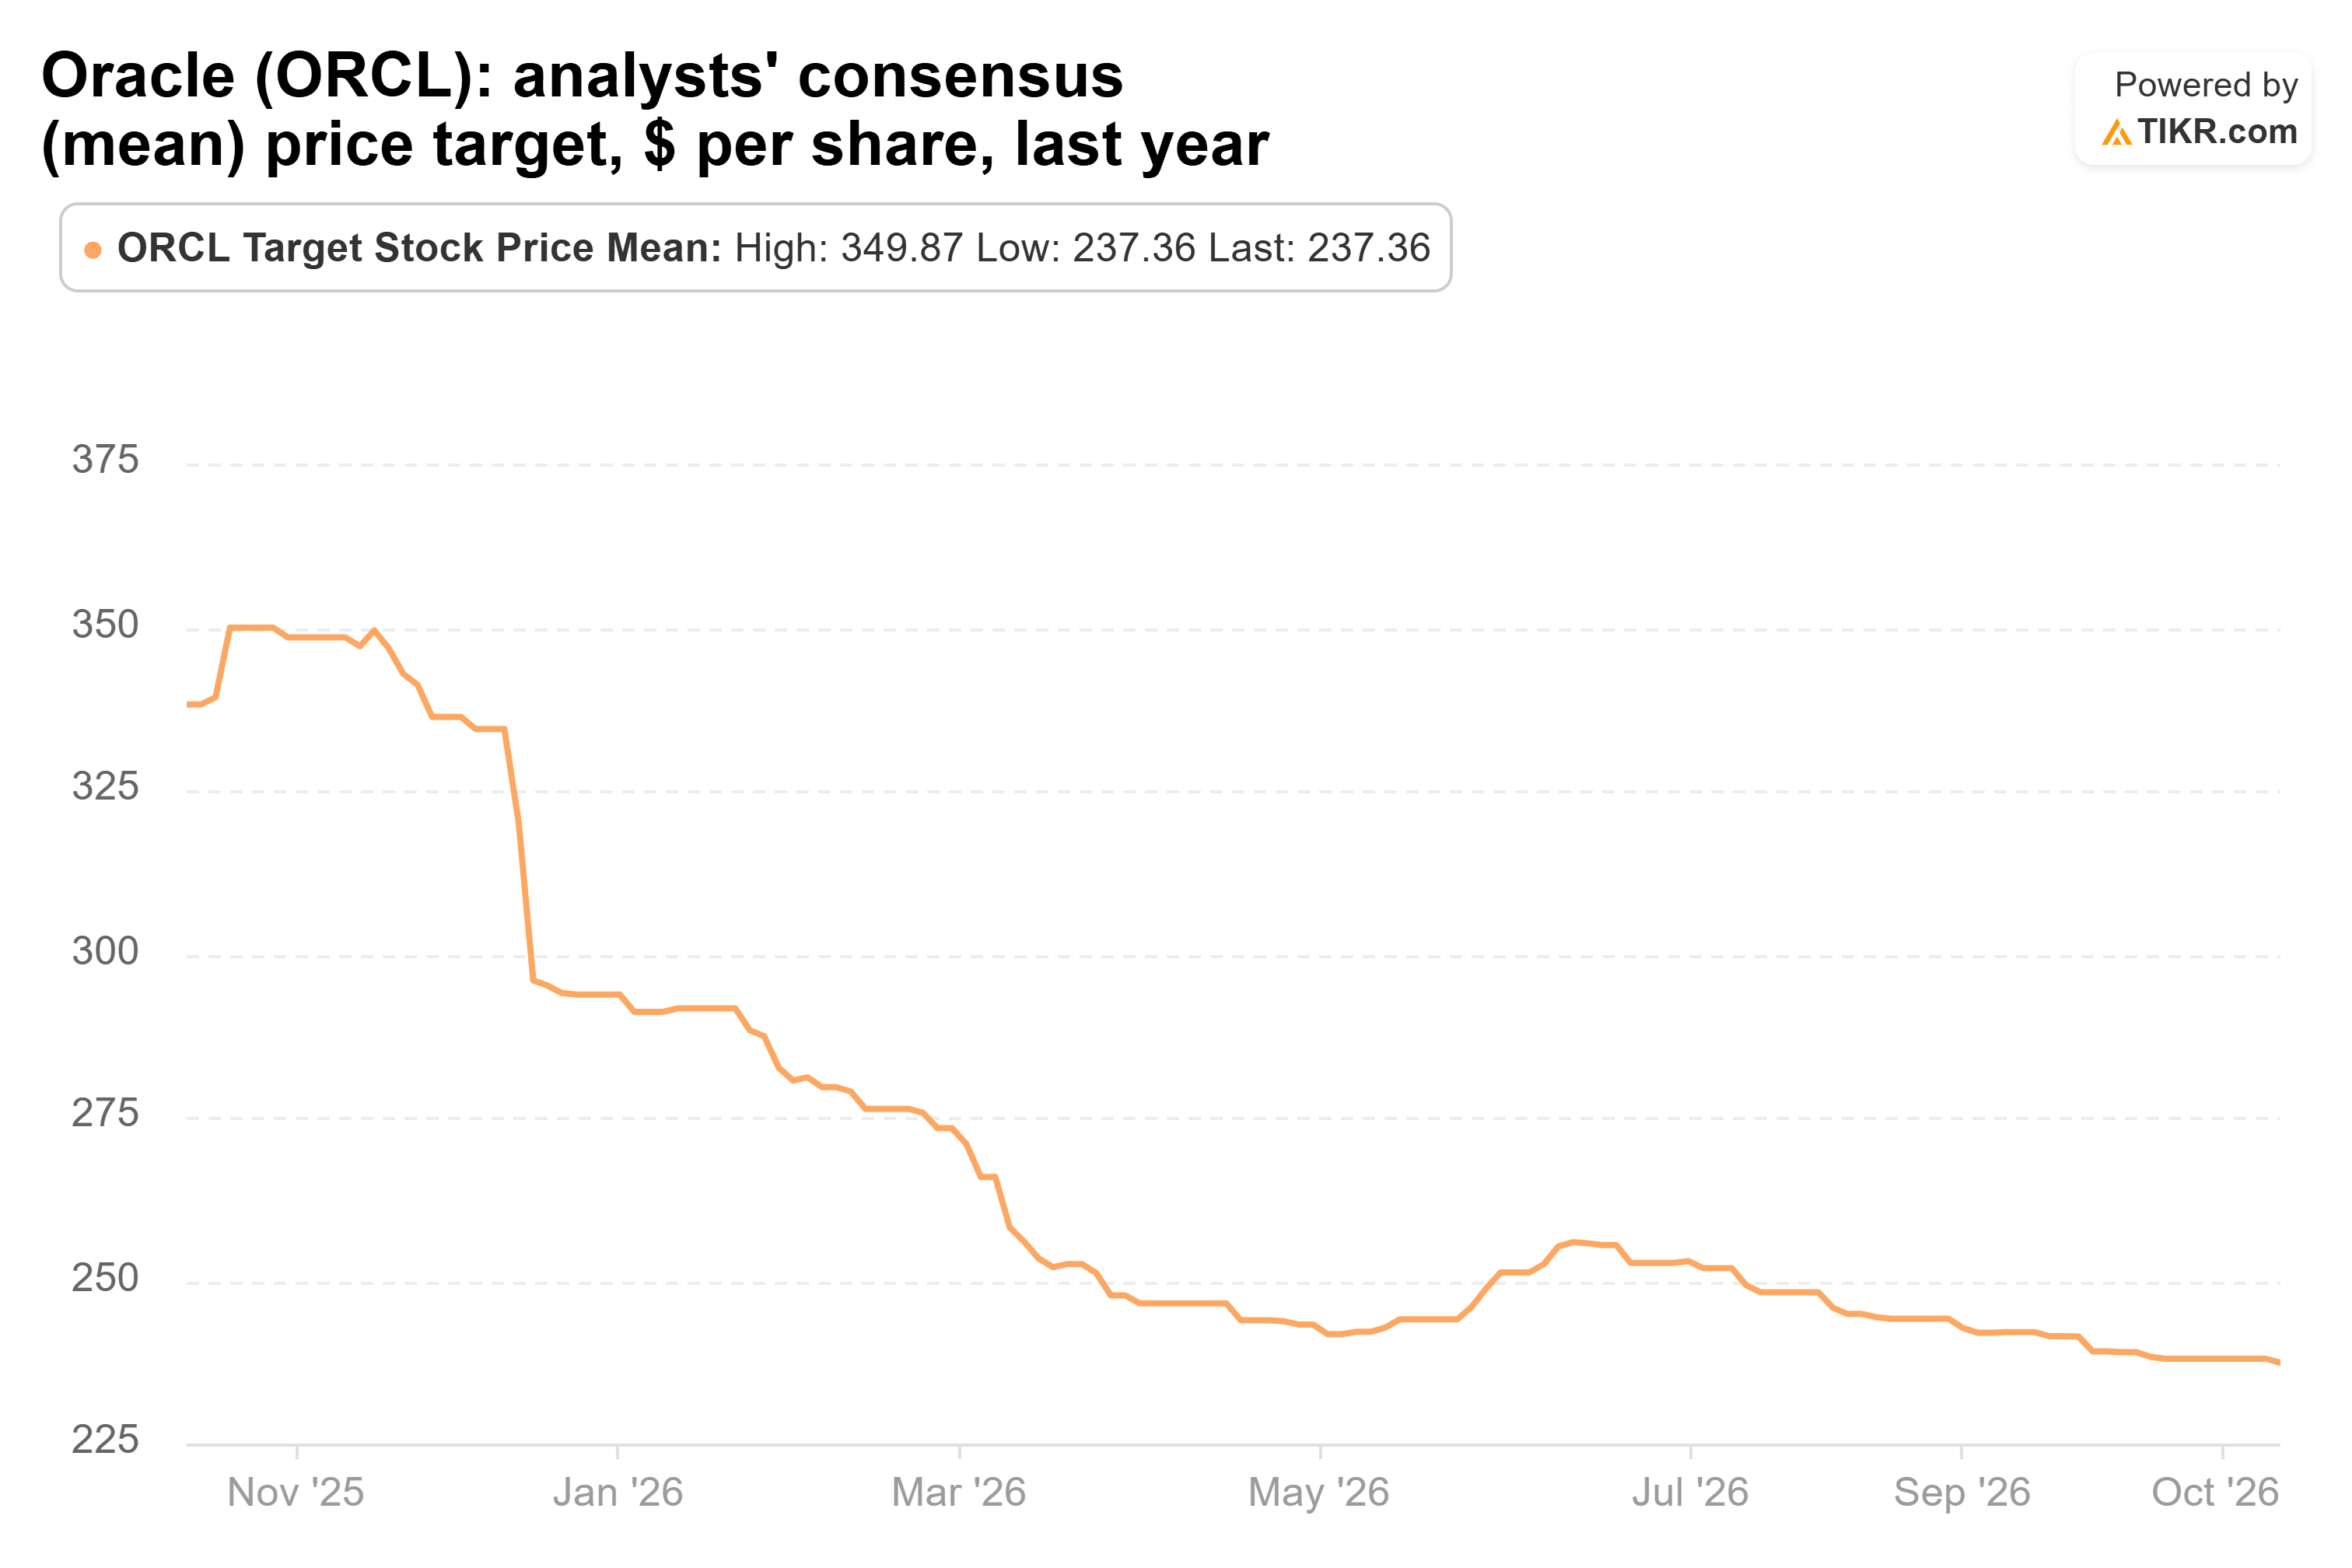
アナリストは目標株価を引き下げたが、株価の下落幅よりはるかに少ない。コンセンサス目標株価は237ドルで、1年前の338ドルからは下落したものの、月曜日の終値から依然として80%以上高い水準である。
10月14日の下落後に構築されたモデルでは、2032会計年度まで売上高が年率約26%で成長し、純利益率が30%から25%に緩やかに低下し、PERがゆっくり縮小するという前提で、オラクルは2031年5月までに約351ドルに達するとされる。これは現在から年率約24%の成長に相当し、その318ドルの悲観シナリオでも株価は2倍以上になる。
私の見解:信用リスクを許容できるなら、買い増しすべきだ。予想PER15倍では、市場はオラクルの業績にはまだ現れていない資金調達危機を織り込んでいる。
次の試練は12月中旬の第2四半期決算で、売上高成長率30%から34%、非GAAP EPS 1.85ドルから1.93ドルという業績見通しが示されるだろう。ApolloとGoldmanとの取引条件にも注目したい。もちろん、ジャンク格付けへの格下げがあれば、その計算はすぐに変わる。
では、オラクル株の実際の価値は?
TIKRを使えば、どんな株の将来価格も1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、オラクルがどの程度の価値になる可能性があるか確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる株式にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!