主なポイント
- Nebiusは10月22日、シティグループから35億ドルの優先担保付融資枠を確保した。これは7月以来2回目の契約ベースの資金調達である。
- 第2四半期の売上高は454%増の5億8230万ドルとなったが、70億ドルから90億ドルという年間化売上高(run-rate)目標は、下半期の急激な加速を意味する。
- 約100億ドルの転換社債と新規融資枠の364日満期により、借り換えリスクが引き続き焦点となる。
- 11月12日発表の第3四半期決算(コンセンサス売上高は約9億500万ドル)は、契約が売上高にどの程度迅速に転換するかを試す場となる。
Nebius Group (NBIS)は、事業拡張のための新たな資金調達方法を見出した。新たな転換社債を発行する代わりに、既に締結した顧客契約を担保に借り入れを行っている。
同社は10月22日、Citigroup (C)から35億ドルの優先担保付融資枠を確保した。しかし、AI関連債務への懸念に連動したネオクラウド株の売りにより、株価は先週6.8%下落し159ドルとなった。
これにより、株価はアナリスト平均目標株価281ドルに対し、高値299.86ドルから約47%下落した水準にある。
私は、この資金調達の変化は、見出しの数字自体よりも興味深いと考える。これは、事業拡張が遅れた場合のリスクを誰が負うかを変えるものだ。
長期資産に対する1年物ローン
シティグループとの取引には、注目すべき3つの特徴がある:
- 364日満期であり、ブリッジ資本として機能する
- Term SOFRプラス2.75%の金利(最大3.50%まで上昇)
- 調達資金はデータセンター開発、GPU調達、一般企業目的に充てられる
これは、Nebiusの最初の担保付融資枠(7月の7億7500万ドルのローン、金利SOFRプラス2.50%、満期2030年)に続くものである。後者は、導入済みのGPUと投資適格顧客からの契約キャッシュフローを担保としている。
7月以前は、転換社債が主な役割を担っていた。Nebiusは8月に57億5000万ドルの転換社債を発行し、残存転換社債残高は約100億ドルとなっている。
では、これまでにバランスシートはどれだけの債務を吸収したのだろうか?

総債務は2026年に急増しており、シティグループの融資枠は、いかなる借り換えの前にもこれに加わる。
担保として機能する契約
貸し手に対する説得材料は、Microsoft (MSFT)やMeta Platforms (META)を含む投資適格顧客との400億ドル以上の長期契約にある。これらの契約は、将来の資産担保取引の担保として機能し得る。
成長はこの戦略に信頼性を与えている。第2四半期の売上高は454%増の5億8230万ドル、上半期の売上高は529%増の9億8130万ドルに達した。
新たな販路も続々と開拓されている。Reflectionとの10億ドル以上のコンピュート契約は2029年まで続き、Palantir Technologies (PLTR)との提携は、政府・企業向けのソブリンAI販路を追加する。
Nebiusはまた、2027年までにNvidia (NVDA)のVera Rubinキャパシティを約1ギガワット分計画している。
市場が予想する上昇の急勾配は以下の通りだ:

コンセンサスは、2年間で年率約380%の売上高複利成長を意味しており、このペースは電力供給が予定通りに行われることに依存している。
TIKRはNebiusについて23人のアナリストを追跡している。「買い」と評価しているのは何人か?
Nebiusの買い・保有・売りの評価の内訳、ウォール街の売上高・利益予想をすべて一箇所で確認できる。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Nebiusのアナリスト評価を見る
年間化売上高(run-rate)の計算は急勾配に
目標は、2026年末までに70億ドルから90億ドルの年間化売上高(run-rate)を達成することだ。第2四半期の5億8230万ドルを年間化すると約23億ドルとなるため、Nebiusは2四半期で年間化売上高を約3倍にする必要がある。
事業拡張期間中の損失は依然として大きい。Nebiusは第2四半期に1億9000万ドルの純損失と9200万ドルの調整後EBITDA損失を計上し、57億ドルの設備投資を行った。
そのバランスシートは、最も近い競合他社よりも健全に見える。Nebiusの純債務残高は約22億ドルであるのに対し、CoreWeave (CRWV)は約460億ドルである。
投資家はこの差を評価倍率に反映させている…
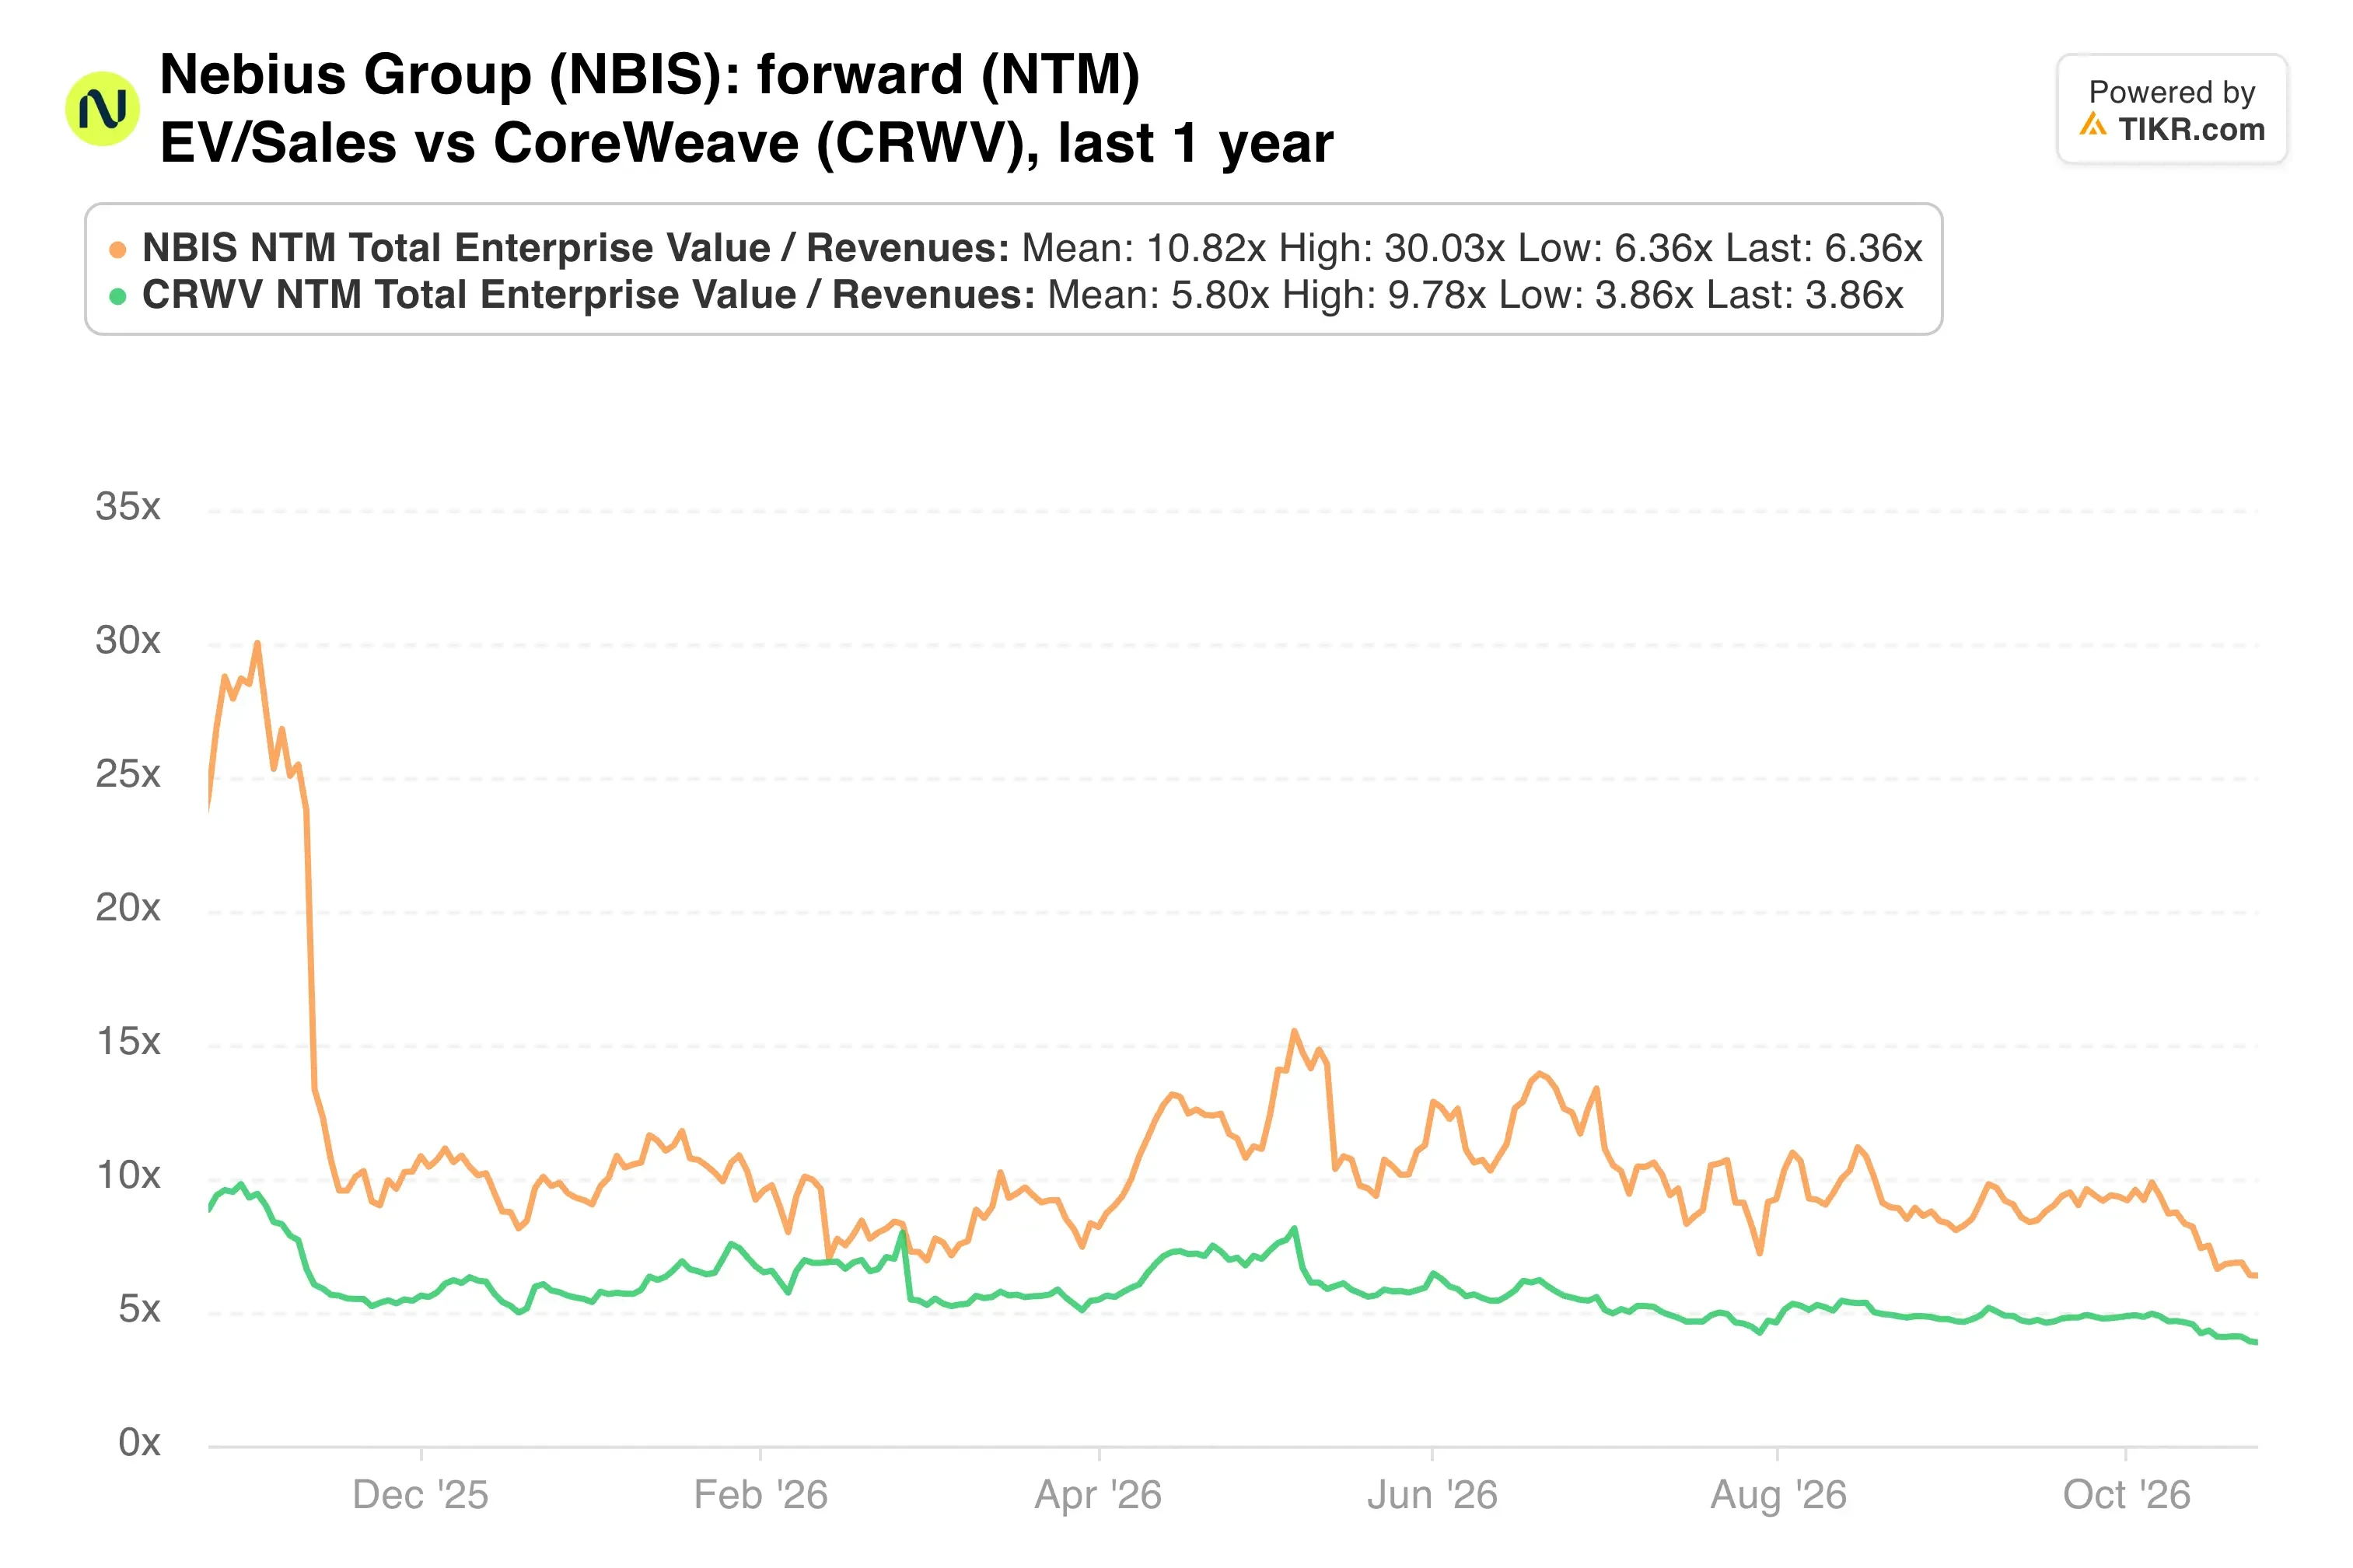
NebiusはフォワードEV/売上高で6.4倍で取引されており、CoreWeaveの3.9倍に対してプレミアムが付いている。つまり、市場はすでにその健全な資本構成を評価している。
私の見解:締結済み契約を担保に借り入れることは、159ドルで株主を希薄化させるよりも優れており、74%の粗利益率はユニットエコノミクスが維持されていることを示唆している。しかし、364日満期の融資枠は、Nebiusがネオクラウド信用に懲罰を課したばかりの市場で借り換えなければならないことを意味する。戦略は評価するが、プレミアム倍率はデータセンターの遅延に対する余地をほとんど残していない。
11月12日の第3四半期決算がチェックポイントとなる。コンセンサス売上高は約9億500万ドルであり、これを下回る結果は、年末の年間化売上高目標が無理筋に見えることにつながるだろう。
では、Nebiusの株価の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの仮定を入力するだけで、Nebiusの潜在的な価値がわかる。ウォール街のコンセンサス予想から始めることも、自分自身の事業見通しを反映させるために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームからの投資または財務上のアドバイスを意図したものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社の分析は、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!