主なポイント
- Navitas Semiconductorの株価は過去1か月で23%下落し、その下落は10月12日、14日、16日の、会社からのニュースがない日に集中して発生した。
- この売りは半導体株全体の売りに連動しており、Wolfspeedも同様に動き、Vertivは18%下落した。これはNavitasがNvidiaと共同開発した電源ボードを発表し、Clarosの買収を完了させたにもかかわらずのことだった。
- 第3四半期決算は11月3日の市場終了後に発表され、売上高は第2四半期の1,050万ドルから1,350万ドルに増加するとの業績見通しが示されている。
- 約37倍の予想売上高倍率で取引されており、依然として3年間の平均値を上回っているため、買いの根拠は売上高が本格的に増加し始めるかどうかにかかっている。
Navitas Semiconductor (NVTS) の株価は、同社からの一連の良いニュースにもかかわらず、過去1か月間(火曜日の終値まで)で23%下落した。2026年はまだ22%上昇しているが、52週高値からは74%下落している。
良いニュースでも支えきれなかった
9月28日、Navitasは米陸軍の10 kVシリコンカーバイドパワーチッププログラムを受注した。10月5日にはMicrochipとの800V AIラック設計が続き、10月6日にClarosの買収が完了した。その後、10月12日の市場終了後、NavitasはNvidia (NVDA)と共同開発した24 kWの電源供給ボードを発表した。
Nvidiaのニュースを受けて時間外取引で株価は上昇したが、長くは続かなかった。3つの取引セッションで全ての下落、それ以上の下落が発生した:10月12日(Nvidiaニュース前)に7.3%、10月14日に10.5%、10月16日に9.6%下落した。Navitasはいずれの日にもニュースを発表していない。
原因は半導体株の売り
10月14日、Navitasはフィラデルフィア半導体指数が6セッション連続で下落する中、寄り付きからギャップダウンした。金曜日までに連続下落は8セッションに達し、これは2008年以来の最長記録となった。
ブルームバーグは、この売りを金利上昇、過大なバリュエーション、AI構築のコストに結びつけた。AI関連の電力銘柄はさらに悪いパフォーマンスだった:Vertiv (VRT)は同じ1か月間で18%下落した一方で、ナスダック100はわずか0.5%の下落に留まった。
Navitasは半導体の同業他社と連動して動き続けている。月曜日には指数が連続下落を止める中で反発し、Wolfspeed (WOLF)は約4%上昇した。両銘柄とも火曜日の寄り付き前に再び下落し、Navitasからのニュースはなかった。
TIKRはNavitas Semiconductorについて8人のアナリストを追跡している。「買い」と評価しているのは何人か?
Navitas Semiconductorの「買い」「保有」「売り」の評価の内訳、ウォールストリートの売上高・収益予測を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Navitas Semiconductorのアナリスト評価を見る
Claros買収で事業の可能性が拡大
ClarosはNavitasの電源チェーンを最後のステップ、つまりプロセッサーまで拡張する(経営陣の言葉で「グリッドからxPUまで」)。買収が完了した際、CEOのChris Allexandre氏は次のように述べた:
「電力が現在AIのボトルネックとなっている中、電力供給と効率性の向上が、より多くの計算出力を実現するための鍵となる要素です。」
Navitasは、Clarosが2030年のサービス可能市場に少なくとも35億ドルを追加し、合計を80億ドル超に引き上げると見込んでおり、その約85%がAIインフラストラクチャー分野になるとしている。
真の試練は11月3日
事業規模は、その可能性に比べればまだ非常に小さい。第2四半期の売上高は1,050万ドルで、第1四半期から22%増加したが、Navitasがモバイルおよび低価格帯の民生品事業から撤退したことで、前年同期比では28%減少した。
アナリストは、今年の売上高はほとんど成長せず、2028年までに1億2,400万ドルに達すると予想している。
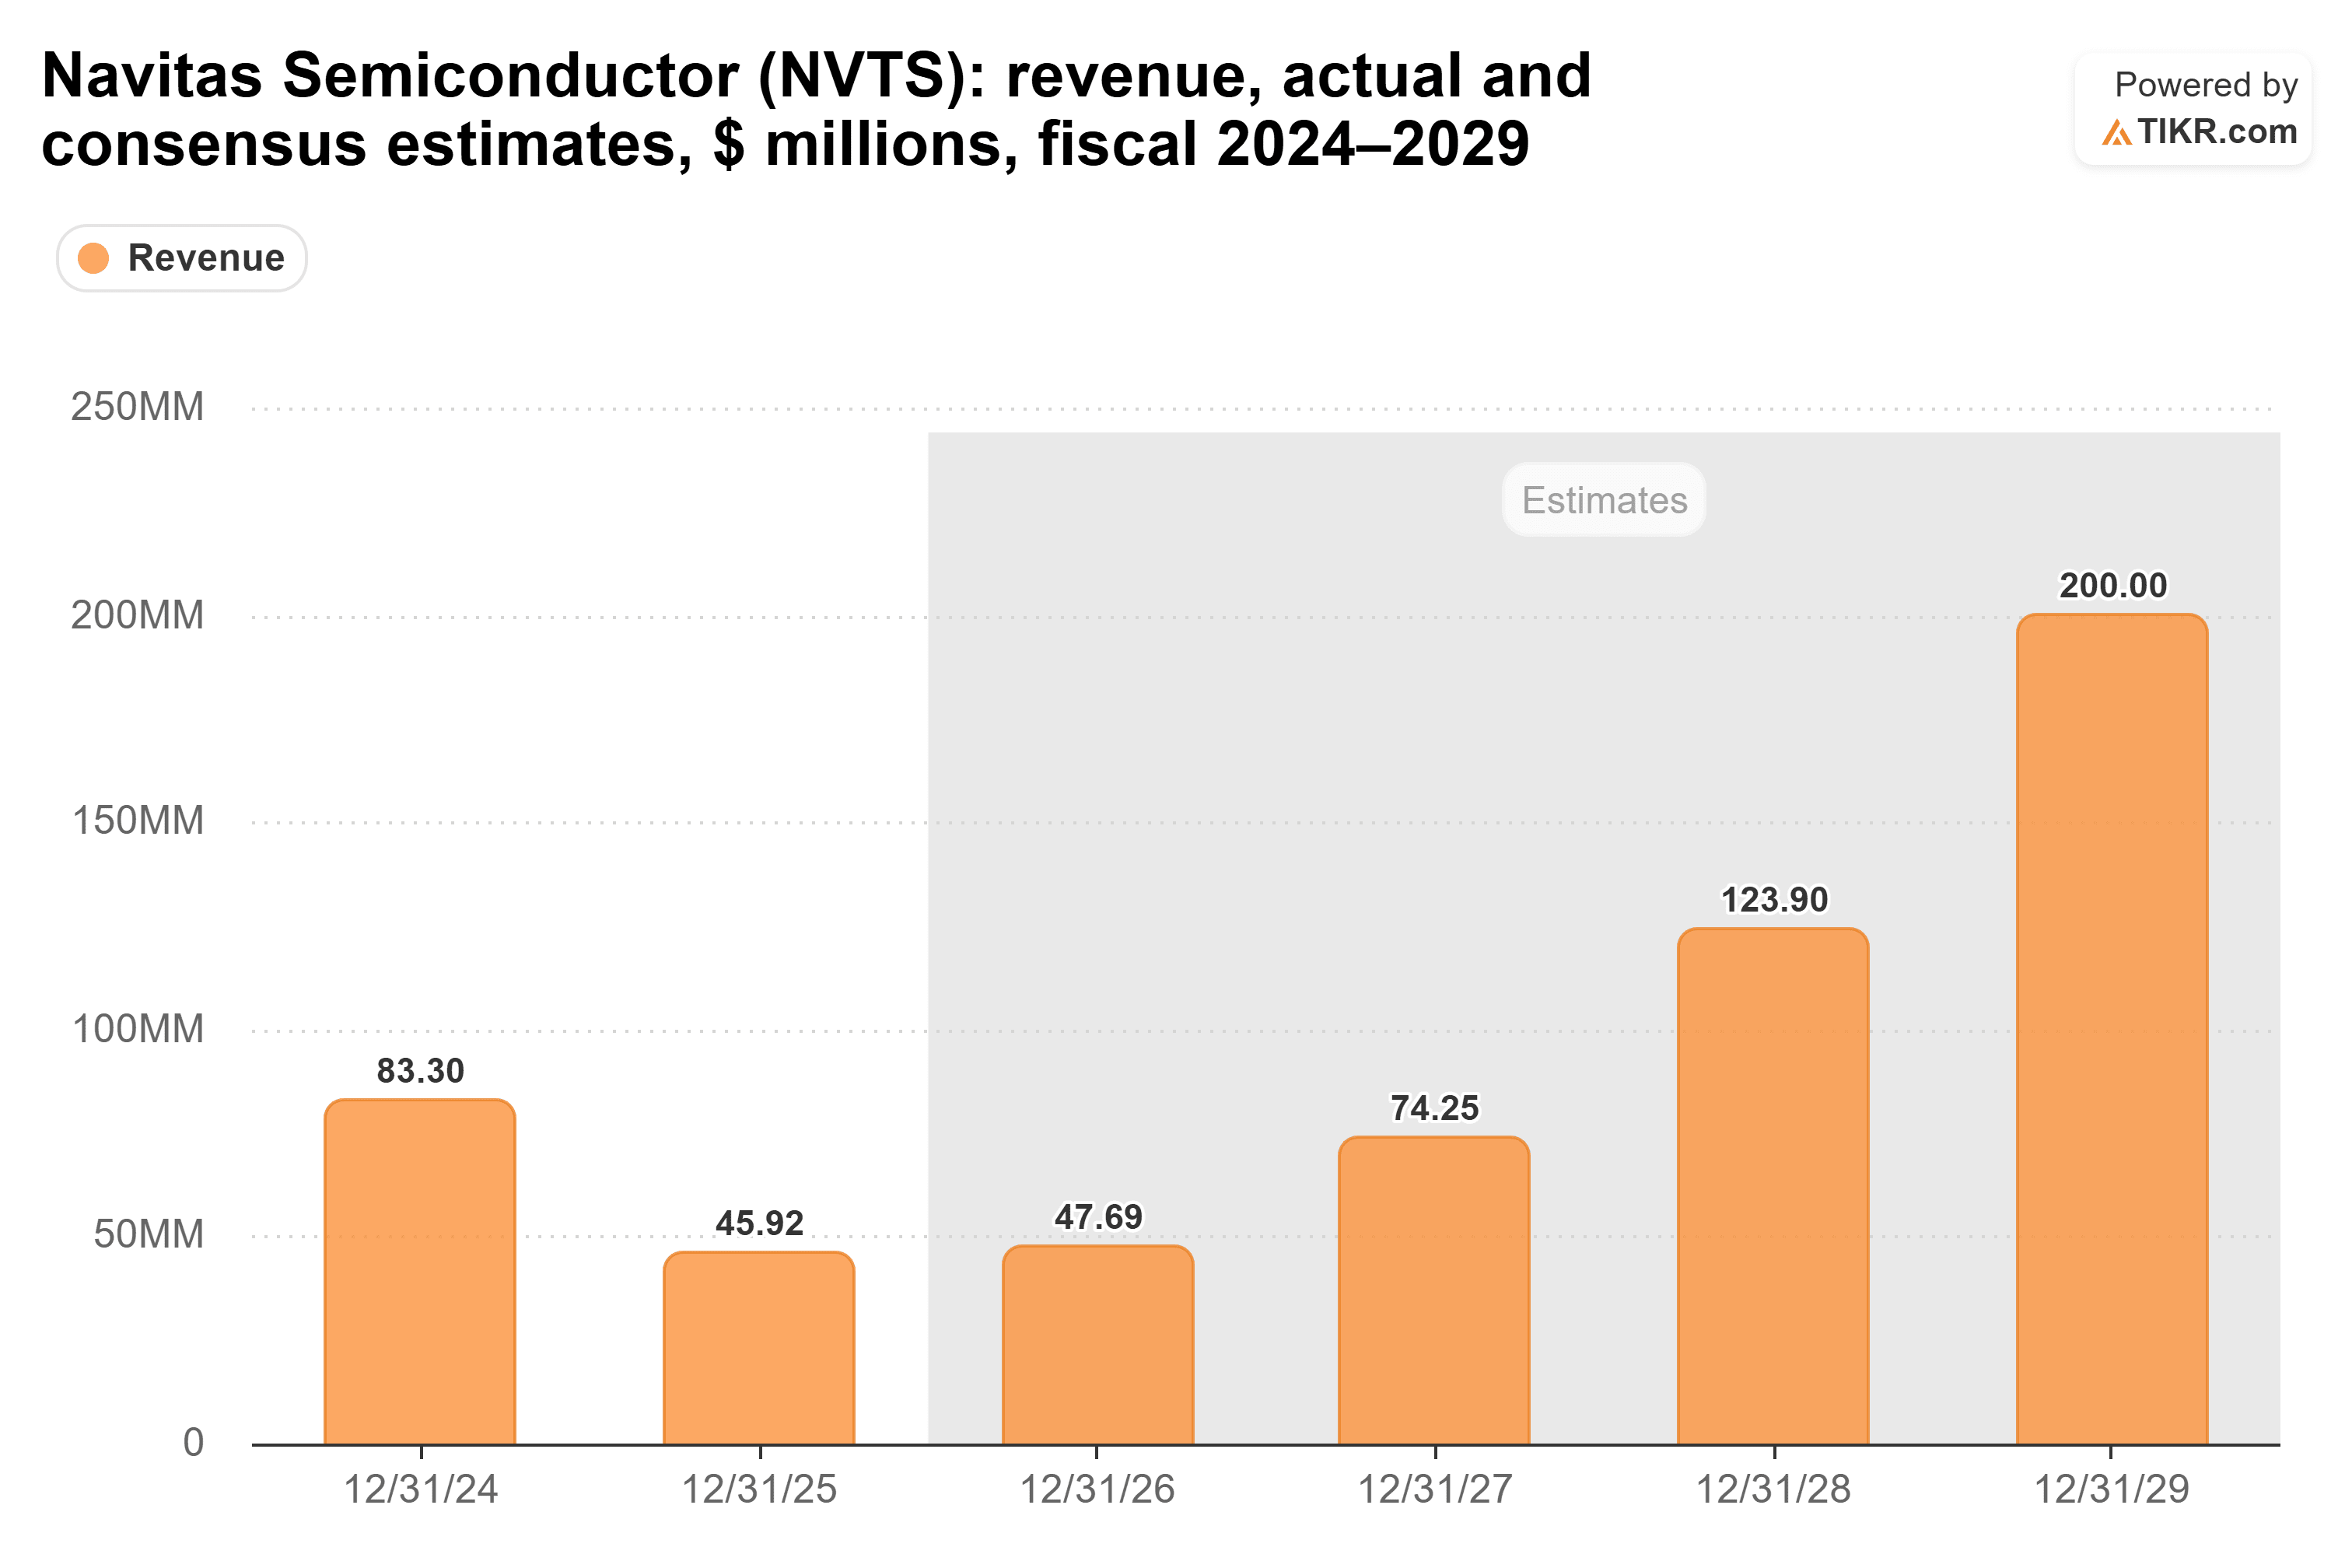
Navitasは11月3日(火)の市場終了後に第3四半期決算を発表する。経営陣は売上高を1,350万ドルと見込んでおり、これが実現すれば前年同期比での成長に戻り、第4四半期の売上高の約3分の1をAIインフラストラクチャーが占めることになる。
Navitasには待つための資金がある:6月末時点で5億5,700万ドルの現金(Claros買収に約1億2,600万ドルの現金を支払う前)があり、四半期の営業損失は1,140万ドルだった。しかし、経営陣はClarosが成長の原動力となるのは2028年または2029年頃になると見込んでいる。
依然として割安とは言えない
現在でも、Navitasは約37倍の予想売上高倍率で取引されており、5月のピークである162倍を大きく下回るものの、3年間の平均値である31倍を依然として上回っている。

アナリストは株価の下落に追随していない。コンセンサス目標株価は過去1年間で2倍以上に上昇し、14ドルとなっている。
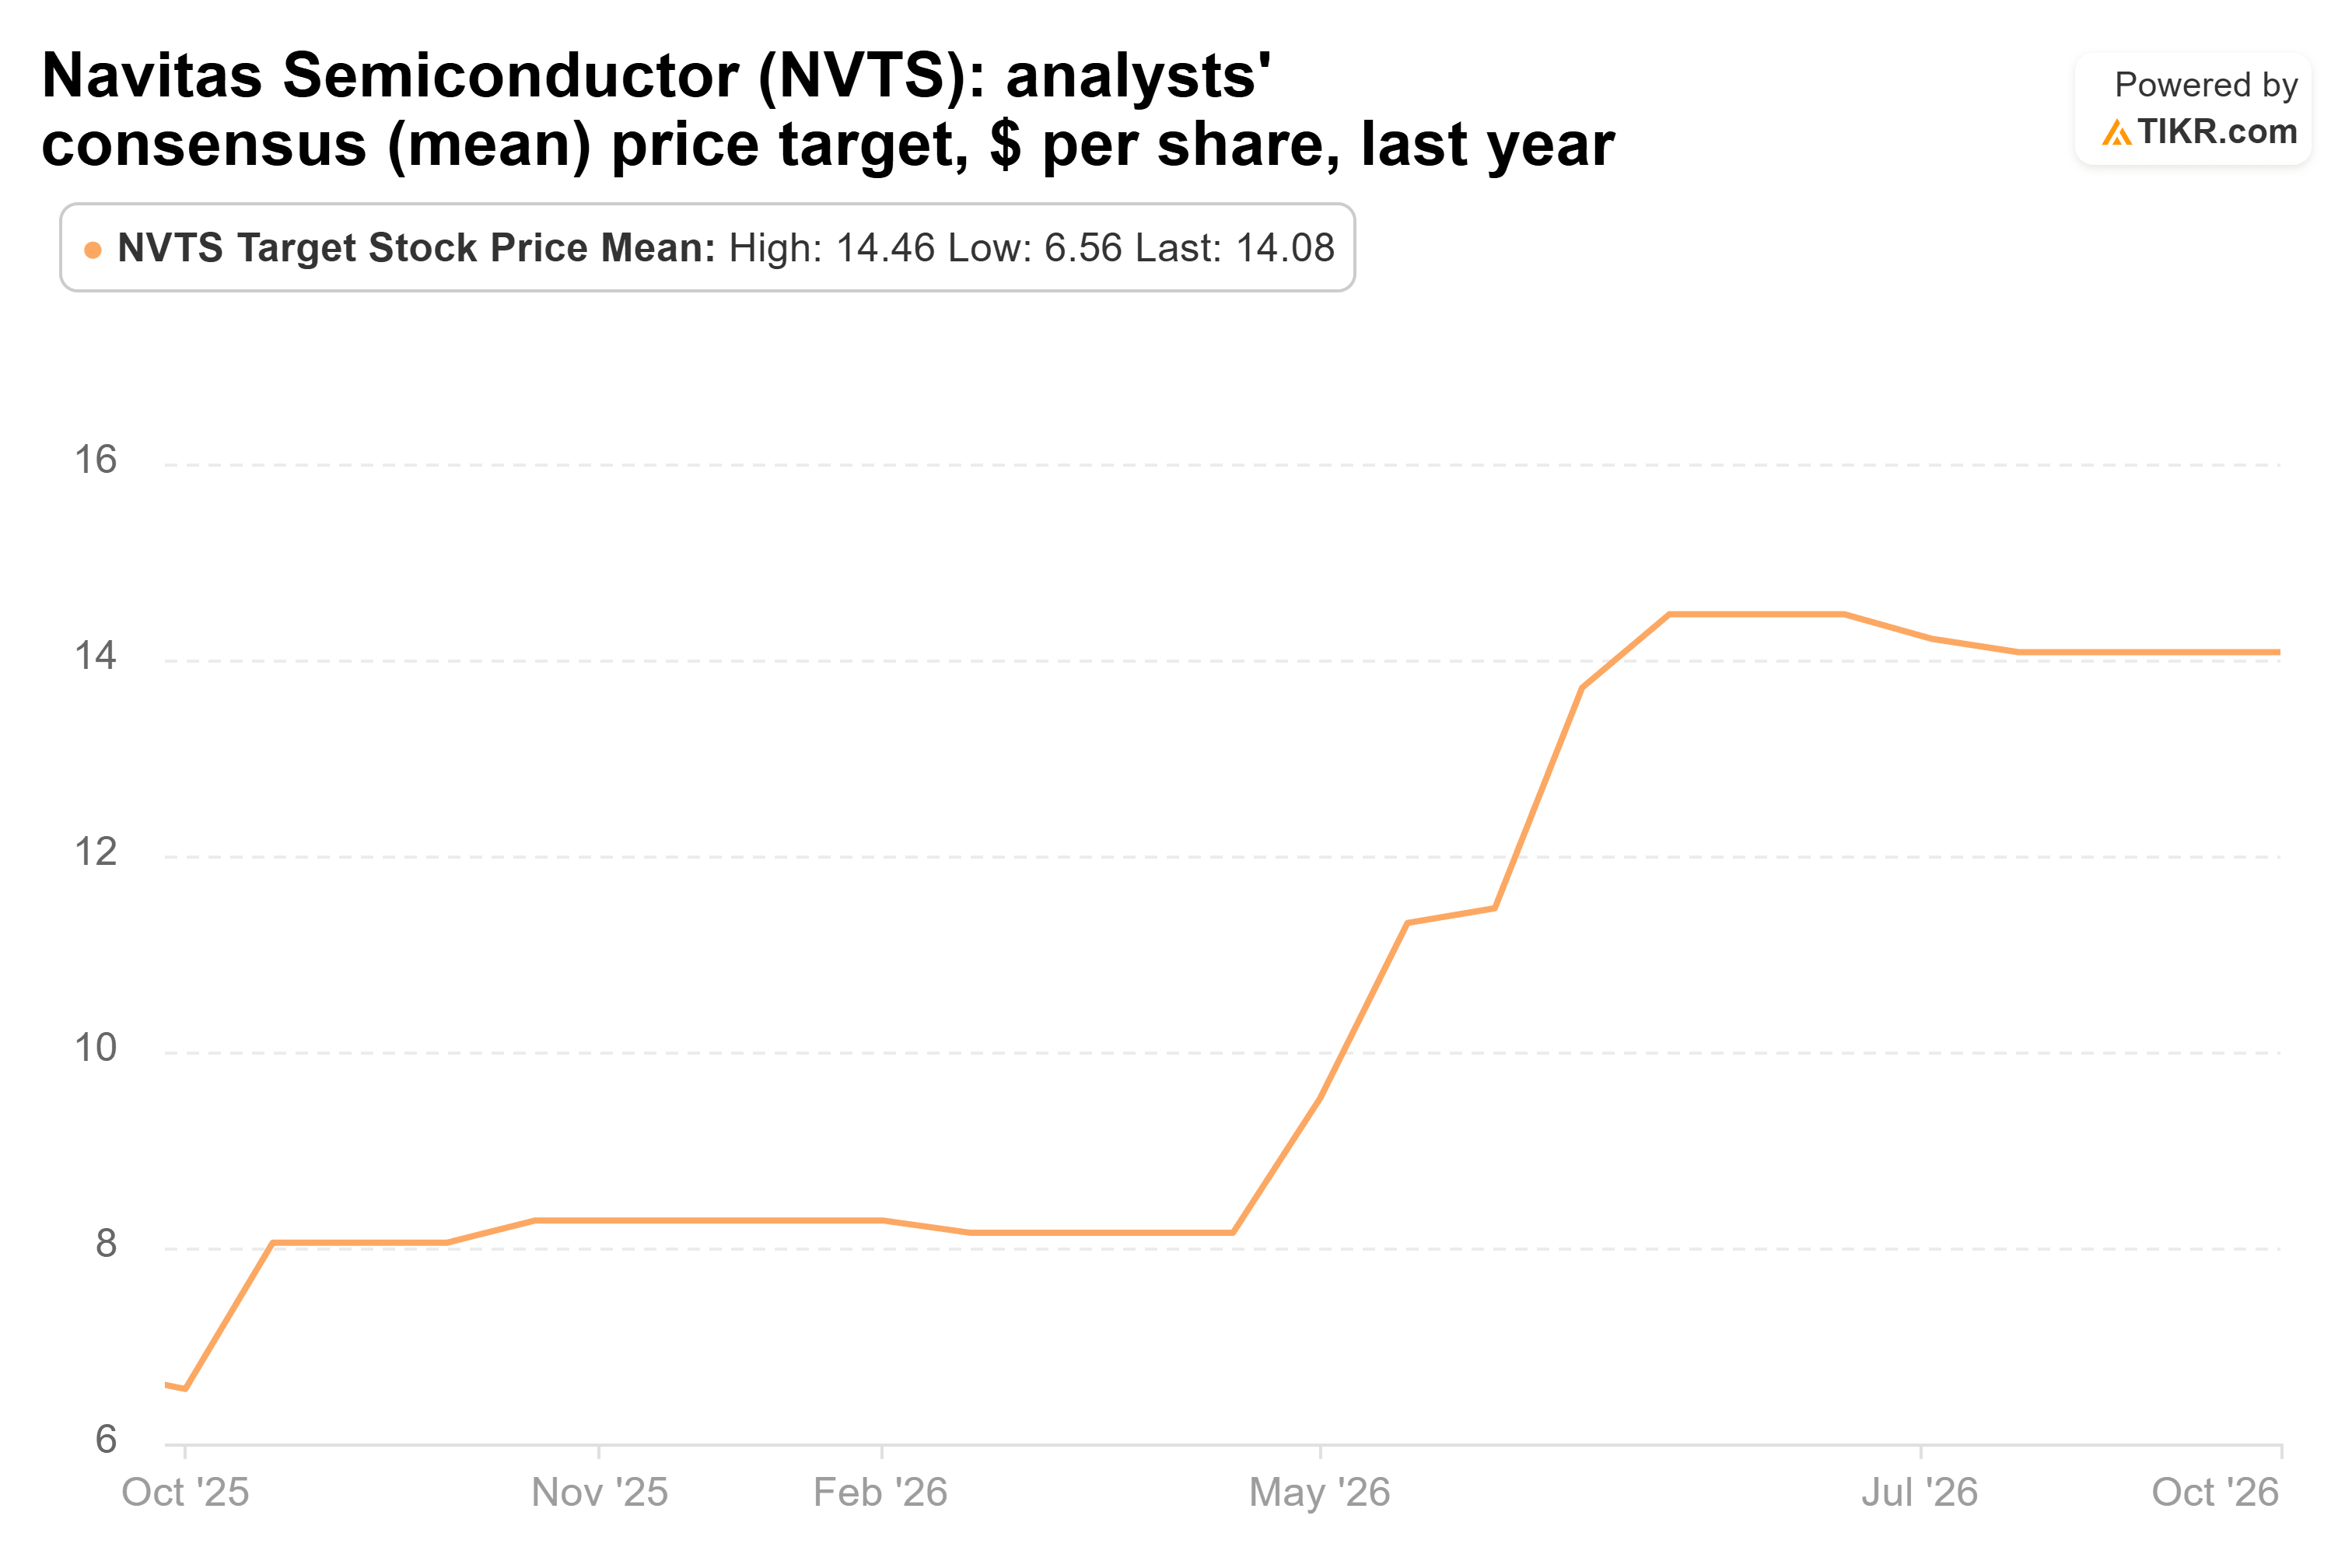
同株を「売り」と評価しているモルガン・スタンレーでさえ、9月29日に12.60ドルの目標株価を設定した。
私の見解:これほど急激な下落の後に売ることはないだろうが、買い増すのは11月3日を待つだろう。37倍の予想売上高倍率は、売上高にまだ反映されていない成長加速を織り込んでおり、それが実現するまでは、Navitasは半導体指数やVertivのような銘柄と連動して取引され続ける可能性が高い。
もちろん、第3四半期が業績見通しの範囲内に収まり、第4四半期の見通しが強ければ、その計算はすぐに変わるだろう。
では、Navitasの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Navitasの可能性のある価値を確認できます。ウォールストリートのコンセンサス予測から始めることも、事業に対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予測に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。投資を楽しんでください!