主なポイント
- Stability AIの元CEO、エマド・モスタク氏は、MetaとGoogleが「自社モデル内のスペースを販売する」と述べており、ビールを頼むとバドライトが勧められるようになるだろうと語る。
- 広告収入により、MetaとAlphabetはAIを無料提供できるが、開発者への支払いに依存する競合他社は自社のAIに対して課金せざるを得ない。
- Metaは2025年に2,010億ドルの収益を41%の営業利益率で達成し、Alphabetの営業利益率は32%だった。
- Metaの発表記事によれば、Museの会話は同社の広告システムからは切り離されているため、今週発表される決算で、Museからどのように収益化する計画なのか、その方針の変化に注目すべきだ。
AIアシスタントにビールを勧めてもらうと、将来的にはその答えが広告になる可能性がある。
Stability AIの元CEO、エマド・モスタク氏は、Meta Platforms (META) と Alphabet (GOOG) がその方向に向かっていると考えている。最近のMoonshots with Peter Diamandisのエピソードで、彼は次のように述べた:
「MetaとGoogleは、自社モデル内のスペースを販売すると述べており、あなたがビールを頼むとバドライトと答えるようになる」
(ちなみに、彼はそのビールのファンではない。)
もし彼の言うことが正しければ、MetaとAlphabetは、彼らを豊かにした戦略を実行しようとしている:製品を無料で提供し、広告主に支払わせる。
しかし、Metaは少なくとも公には、Museについてはそのように言っていない。同社の発表記事では、「Museは個人の会話やVM内のデータをMetaの広告システムと共有しない」と述べている。
したがって、バドライトと答えることは方針転換となる。MetaのAI計画は、それなしでも機能する。なぜなら、従来の戦略がすでにその費用を賄っているからだ。
TIKRはMeta Platformsについて63人のアナリストを追跡している。「買い」と言っているのは何人だろうか?
Meta Platformsの買い、保有、売りの評価の内訳、ウォール街の収益・利益予想をすべて一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。Meta Platformsのアナリスト評価を見る
ほとんどの人はAIにお金を払わない
The Ezra Klein Showで、投資家のポール・ケドロスキー氏は、ほとんどの人はより安価なモデルで十分に事足りると主張した。彼の例は、「比較的初歩的なモデルを使用しているが、アプリチャートなどで圧倒的な人気を博しているMetaのMuse製品の驚異的な普及」だった。
これは、AIを販売して生計を立てている企業にとって問題だ。ケドロスキー氏の推定では、最先端モデル企業におけるトークン使用量と収益の約80%は、最高のモデルに対して支払いを惜しまないコーダーに由来しているという。
ほとんどの人はコーダーではない。Museはアプリストアで無料アプリ第1位となり、月額20ドルと100ドルの有料プランは追加オプションだ。
OpenAIやAnthropicは自社のAIに対して課金せざるを得ないが、Metaは広告事業にその費用を支払わせることができる。
広告エンジンが費用を賄う
Metaの収益は、2021年の1,180億ドルから2025年には2,010億ドルに成長し、2022年にわずかに落ち込んだ以外は増加を続けた。

そしてその収益は非常に利益率が高い。Metaの営業利益率は、2022年の29%から2025年には41%に上昇した。

これは2025年で約830億ドルの営業利益に相当する。これが、MetaがAIを無料提供できる理由であり、最初のフロンティアモデルであるMuse Wonderのようなモデルに多額の投資をしながらも可能なのだ。
さらに:Museはすでに広告主側から広告エンジンに貢献している。Metaによれば、ビジネスオーナーがMuseに最もよく尋ねることは、どの広告キャンペーンが効果的で、どれがそうでないかを判断することだ。もしアシスタントがレストラン経営者がより良いInstagram広告を運用するのを助ければ、その経営者は広告を買い続ける理由を持つ。
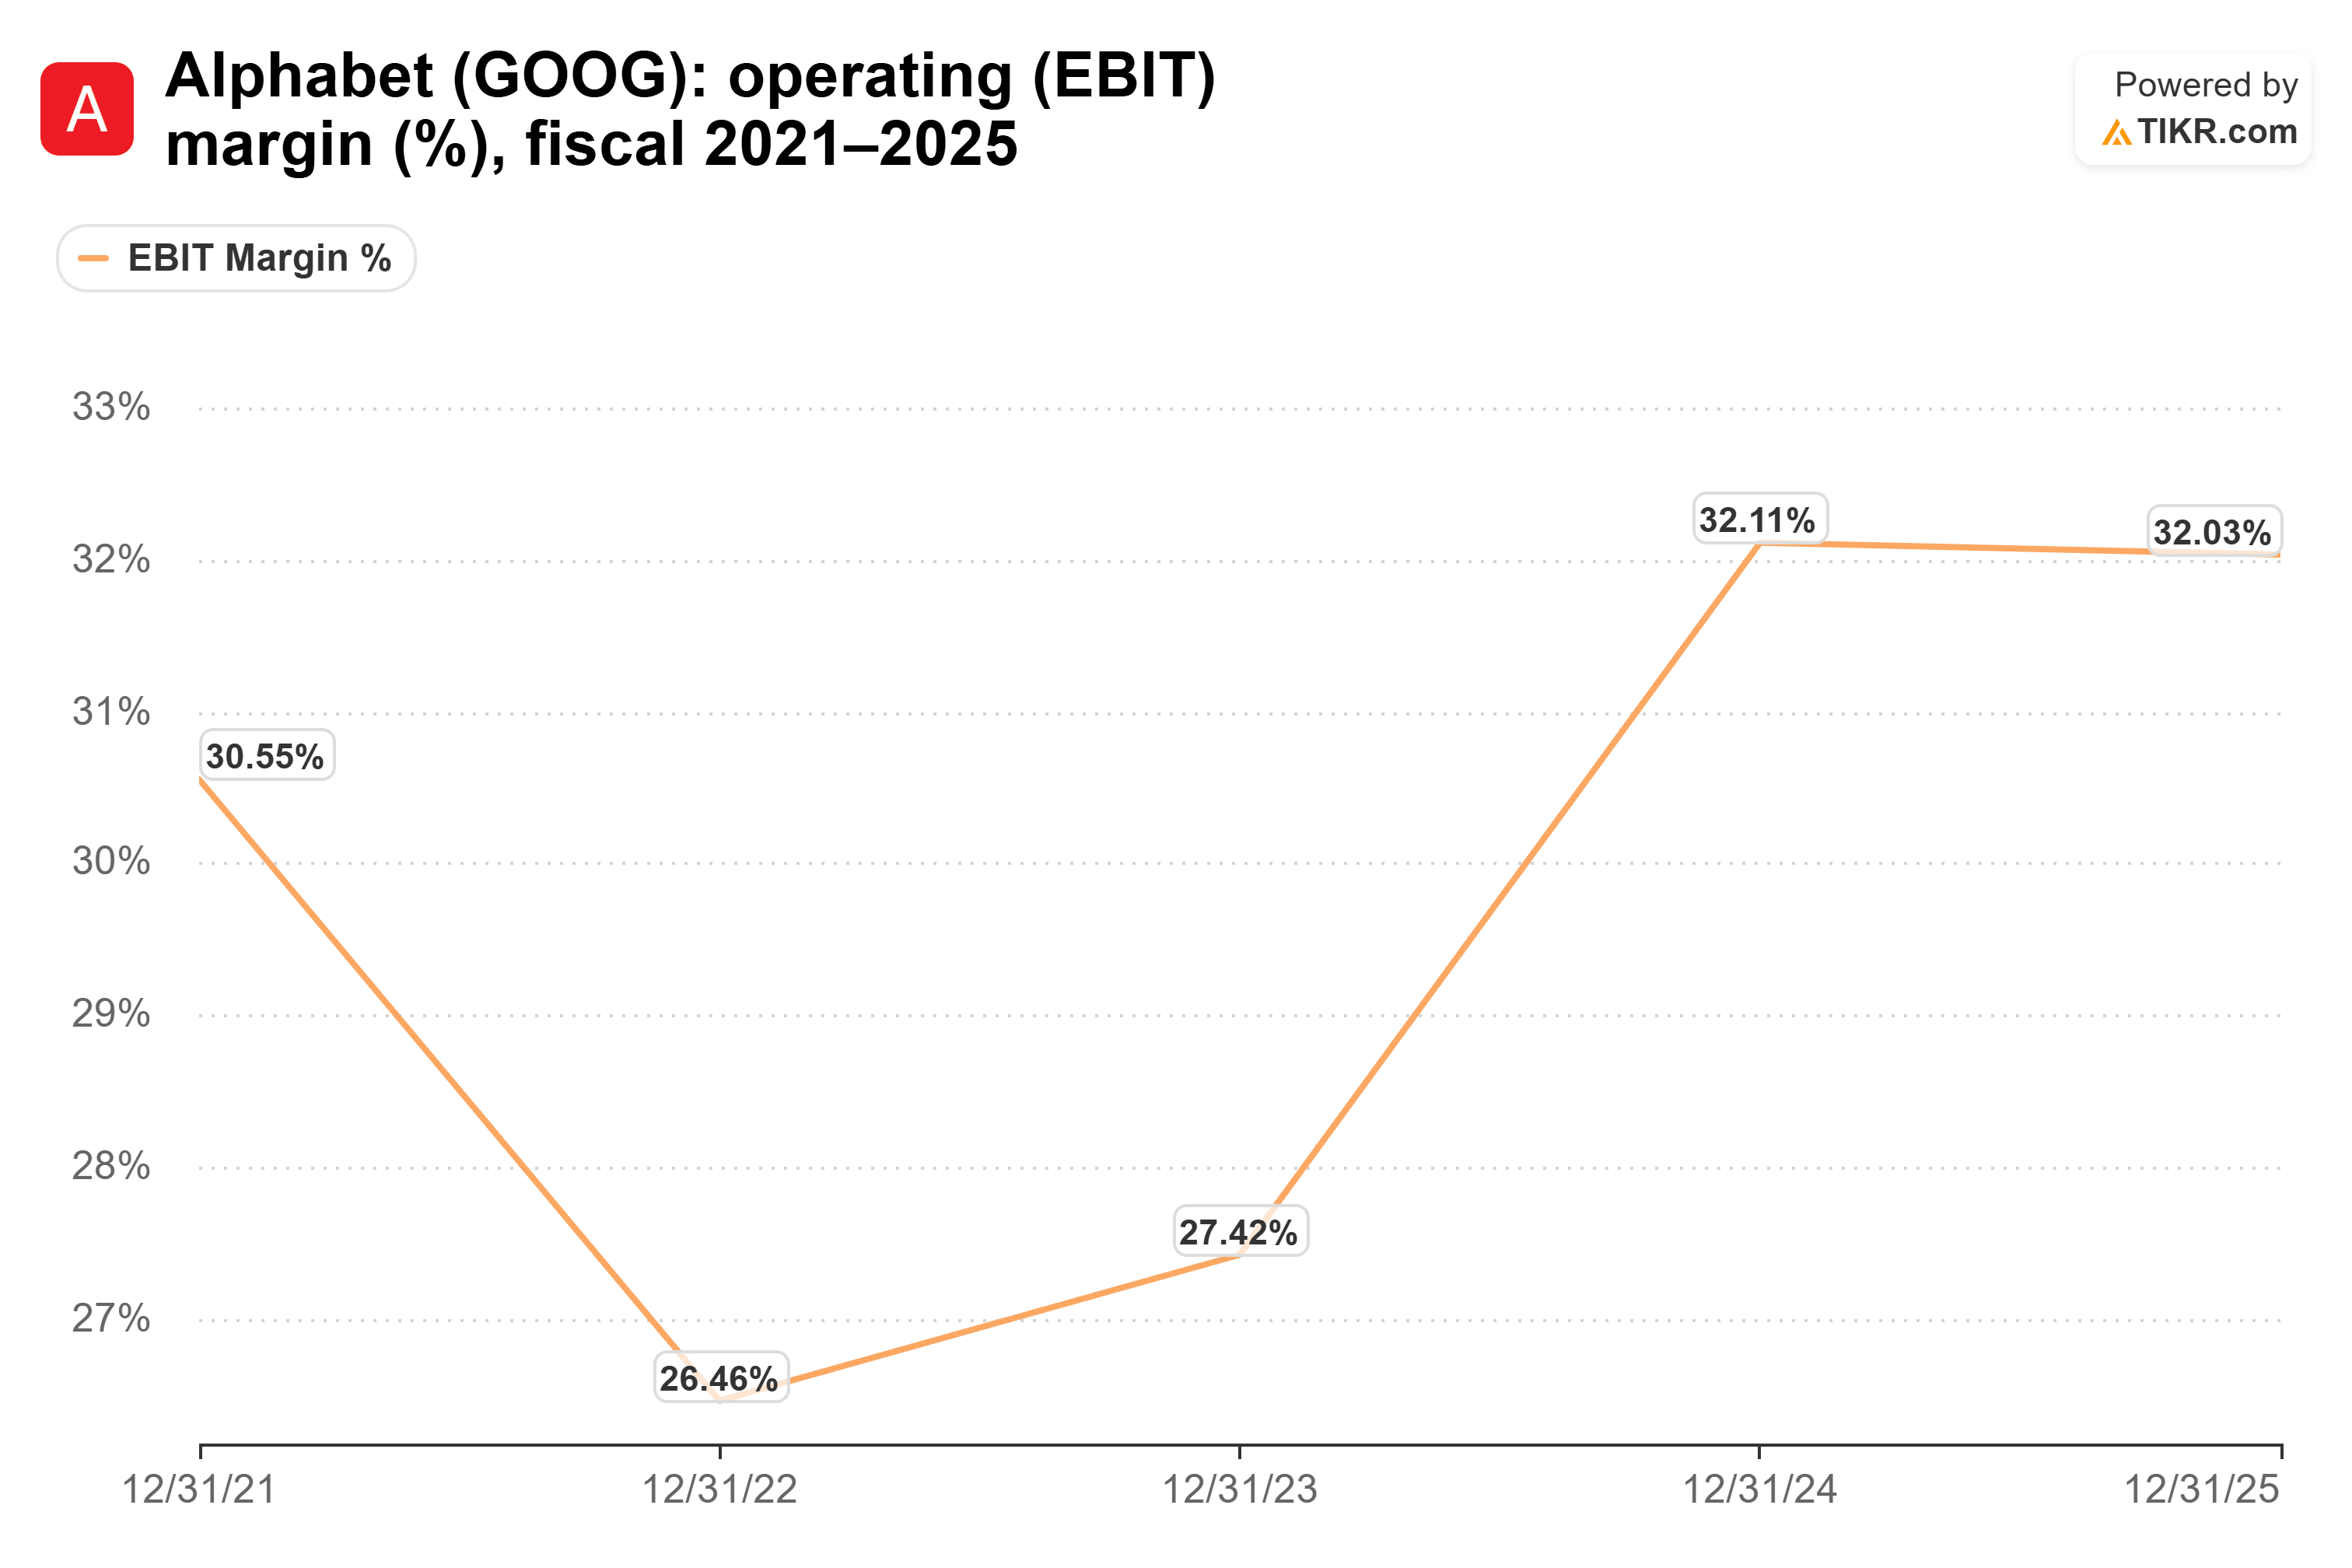
Metaだけが、これを行うのに十分な規模の広告エンジンを持つ企業ではない。Alphabetは20年にわたり同じ戦略を実行してきた。検索、Gmail、YouTubeはすべて無料で、すべて広告によって支払われている。同社の営業利益率は、2022年の26.5%から2025年には32%に上昇した。
有料の回答は、依然として良い回答でなければならない
回答内のスペースを販売することは、検索結果の横に広告を表示するよりもはるかに大きな一歩だ。メールを読み、旅行を予約するアシスタントは、それを信頼する場合にのみ有用だ。もし誰かが支払ったからといってバドライトを勧めるなら、次の推奨は疑いやすくなる。
これが、MetaがこれまでMuseの会話を広告システムから切り離してきた理由かもしれない。
従来の戦略はすでに実行されている
私の見解:MetaとAlphabetは、コンシューマーAIで勝つためにバドライトのような回答を必要としない。彼らの広告エンジンはすでに、競合他社が課金せざるを得ない無料AIの費用を賄っている。もし後で自社モデル内のスペースを販売するなら、それは追加の上振れ要因だ。
もちろん、これは急速に変わる可能性がある。Metaは今週第3四半期の決算を発表するが、注目すべきは、経営陣がMuse自体からどのように収益化する計画なのか、その内部広告によるものか、有料プランによるものかを述べるかどうかだ。
では、Metaの株価の実際の価値は?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できる。TIKRの評価モデルにいくつかの仮定を入力するだけで、Metaがどのような価値を持つ可能性があるか確認できる。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる銘柄の売買を推奨するものでもないことをご了承ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。お読みいただきありがとうございます。幸せな投資を!