

主なポイント
- マクドナルドは第2四半期の売上高を4%増の71億ドルに伸ばしたが、世界の同店売上高は1.3%の微増に留まり、米国での来店客数は減少した。
- クリス・ケンプシンスキーCEOは、インフレが高止まりする間、自社直営市場における業界全体の来店動向は横ばいが続くと見込んでいる。
- 2036年まで続く85億ドルのフランチャイジー支援計画は、効率化による利益が現れる前に、親会社のキャッシュフローを圧迫する見込みだ。
- 11月初旬に発表される第3四半期決算は、価格訴求商品が来店客数を回復させるか、そしてAI価格設定を巡る集団訴訟が進行する中での業績を示すことになる。
マクドナルド (MCD) は、9月の投資家向け説明会で、大規模な消費財ブランドがめったに行わないことを行った。それは、株主に対して、事業環境が厳しいままであると伝えることだった。
クリス・ケンプシンスキーCEOは、同社が直営する市場における業界全体の来店動向は「インフレが高止まりする間、横ばいが続く」と述べた。そして彼はこの警告と、85億ドルに上るフランチャイジーへの支援公約をセットで提示した。
投資家はこの組み合わせを嫌った。その日の株価は最大6.5%下落し、約4年ぶりの安値である234ドルを付けた。
それ以降、株価はほとんど回復していない。10月23日の終値は248ドルで、前日比1.7%安、6カ月間で16.7%下落した。一方、アナリストの平均目標株価は292ドルにある。
第3四半期決算は11月初旬に発表され、決算説明会は11月4日に行われる予定だ。
客単価が四半期を支える
第2四半期のトップラインはまずまずだった。売上高は4%増の71億ドル、システム全体の売上高は5%増の370億ドルに成長し、調整後1株当たり利益(EPS)は3.38ドルで、コンセンサス予想の3.32ドルを上回った。
しかし、同店売上高の内訳は弱含みだった:
- 世界の同店売上高は1.3%増。
- 米国の同店売上高は0.8%増で、これは平均客単価の上昇と商品構成の変化によるもの。
- 米国における同店来店客数は減少した。
この乖離は、価格訴求を掲げるブランドにとって重要だ。成長が客単価に依存し、来店数が減少しているということは、低所得層の顧客が依然として支出を控えていることを示唆している。ロイターが引用したPlacer.aiの推計によると、マクドナルドの米国での来店者数は、3月以降の各月で前年比減少している。
これをスターバックス (SBUX) と比較すると、同社は前四半期に取引数4.2%増を背景に、世界の同店売上高を7.9%伸ばしている。
四半期ごとの売上高トレンドは以下の通り:
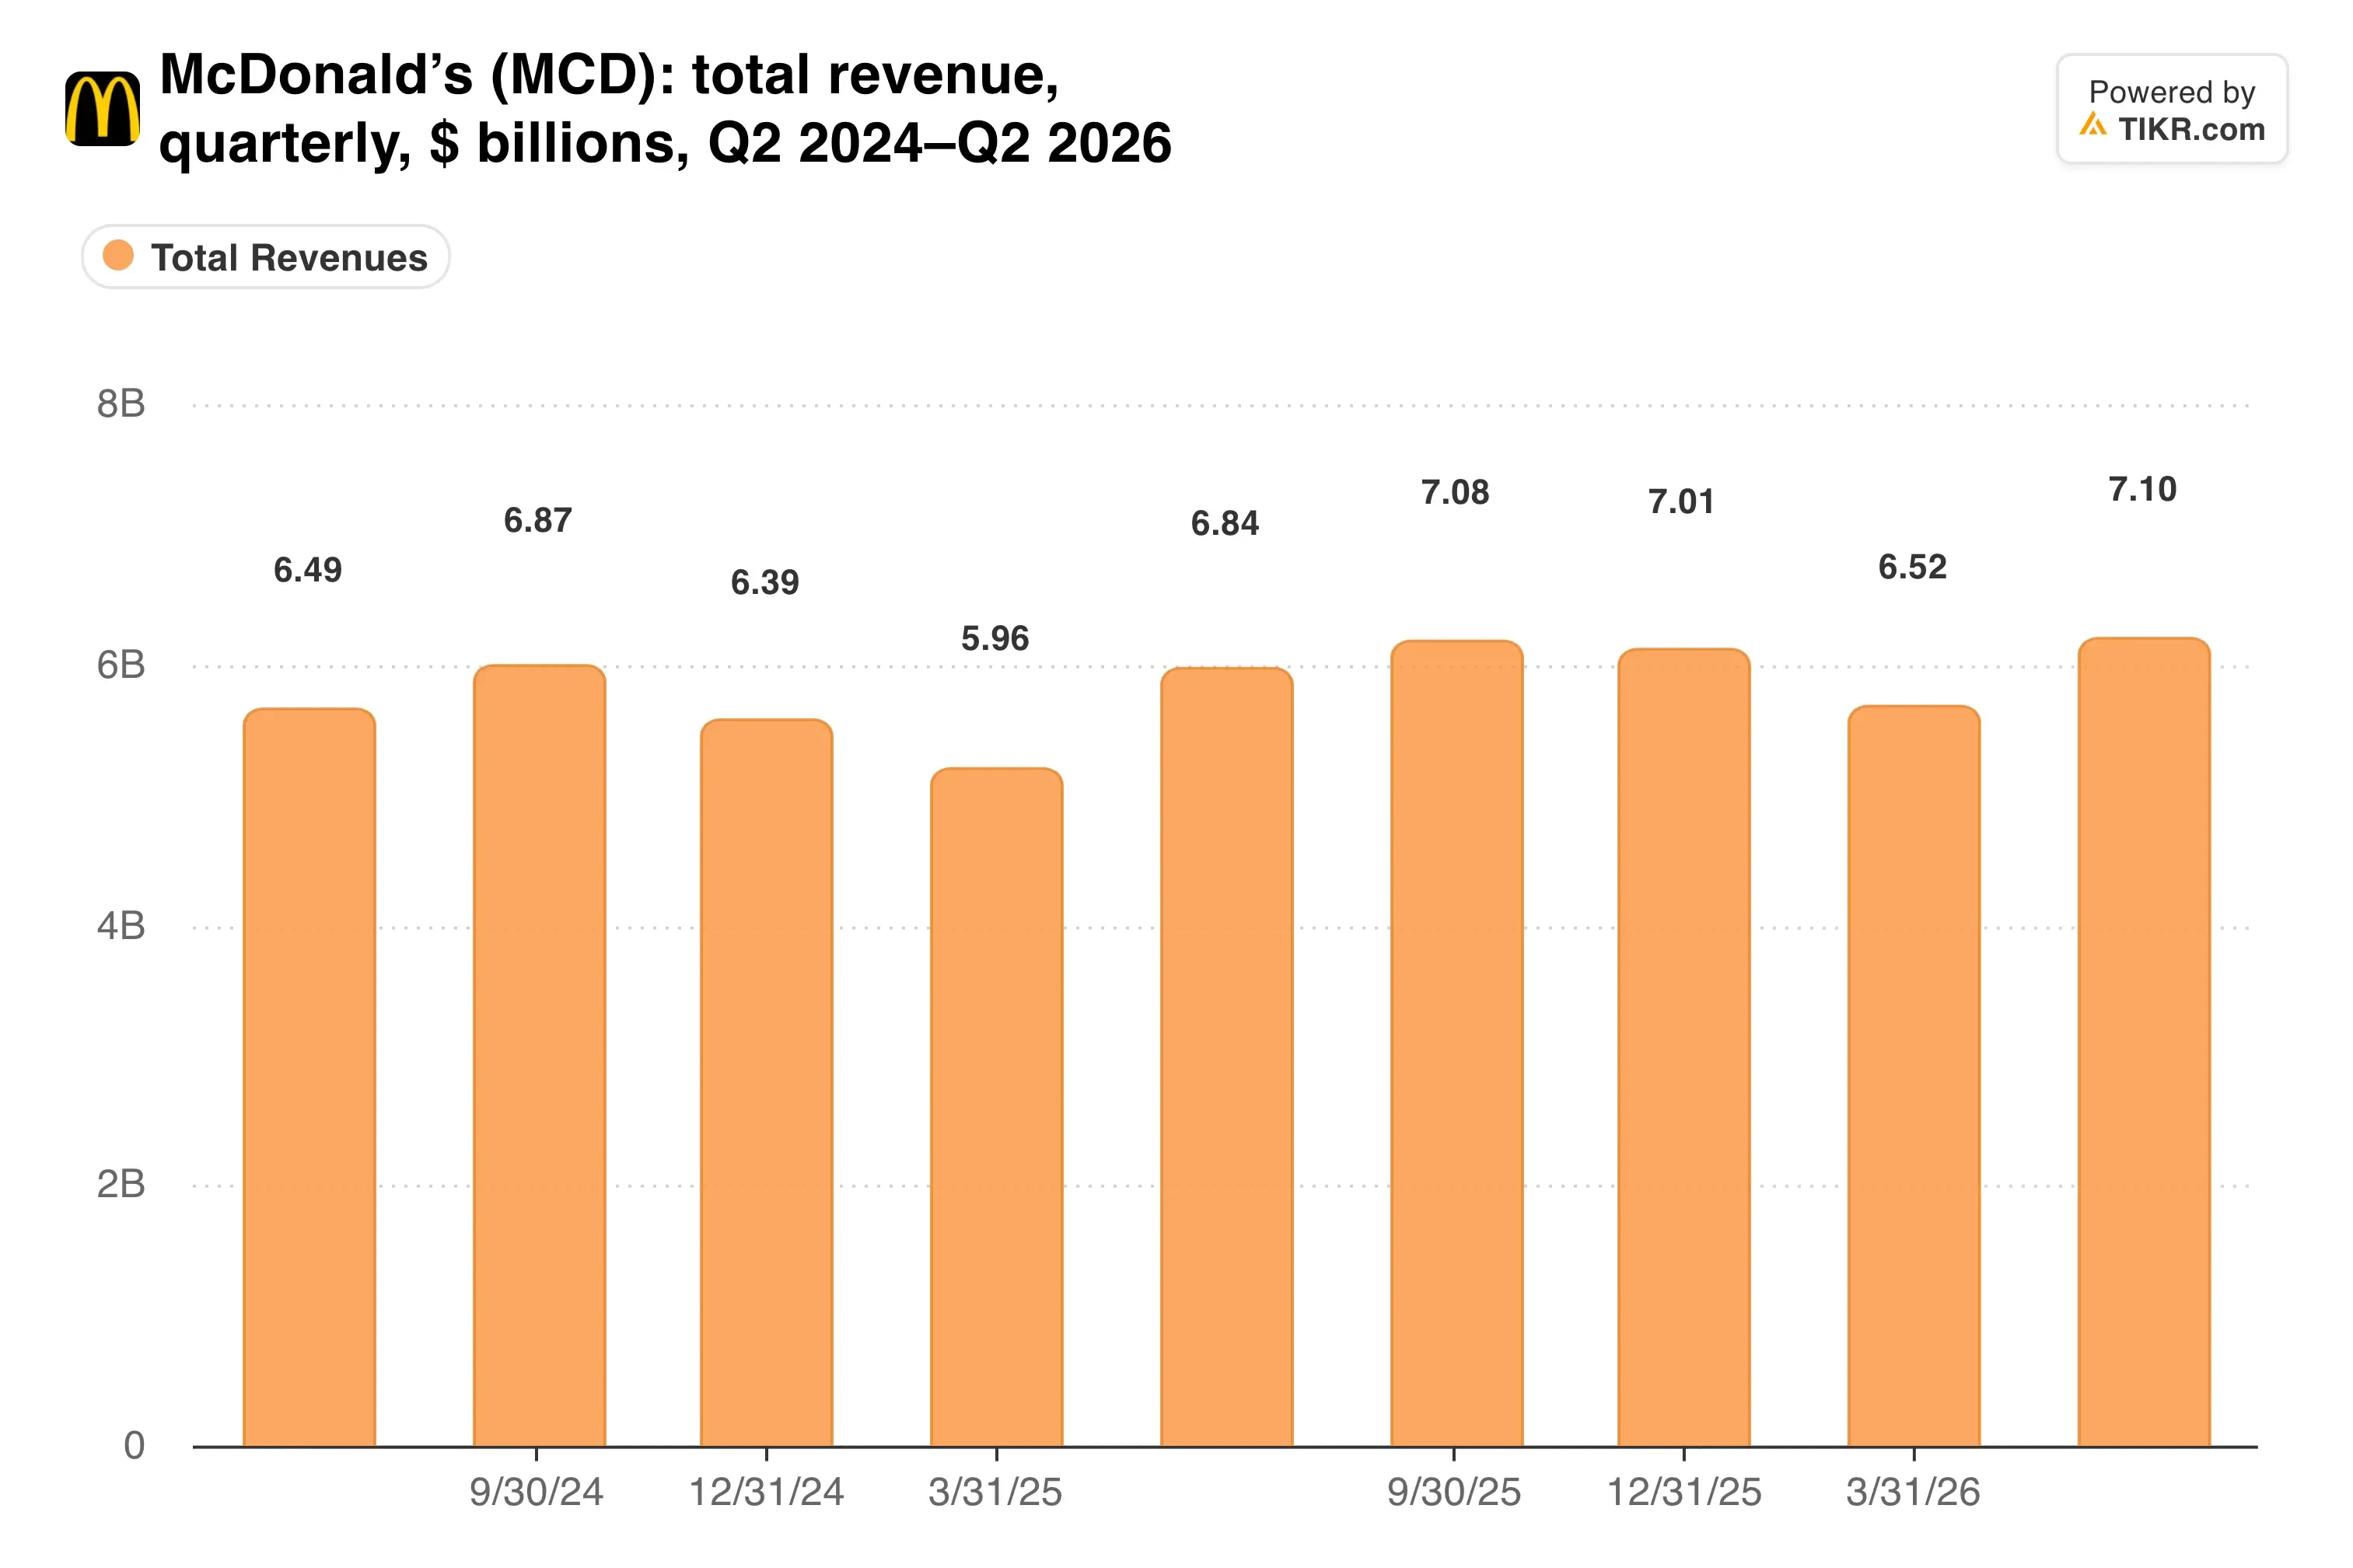
売上高はじりじりと上昇を続けているため、来店客数の減少は見落とされがちだ。
85億ドル公約の内訳
NEXTは、より良い食品、より速いサービス、より鋭い価格訴求を通じて来店客を取り戻すためのマクドナルドの計画だ。85億ドルは、米国の店舗1店あたり少なくとも120万ドルかかる改装費用をフランチャイジーが負担する間、彼らを支援し続けるためのものだ。
約50億ドルは、2030年までに家賃減免と資本支援という形で投じられる。2027年から2030年にかけて、マクドナルドはまた、年間約30億ドルのベースライン資本支出に加え、累計15億ドルから20億ドルの資本パートナーシップを予定している。
投資対効果の目標は野心的だ。経営陣は、2030年までに営業利益率を2025年度の46.9%から低~中50%台の範囲に引き上げたいと考えている。また、この計画により、平均的な米国の店舗の年間キャッシュフローが約10万ドル増加すると見込んでいる。
この最後の数字こそ、フランチャイジーが気にかけるものだ。これがなければ、改装の採算が合わなくなる。
支出の増加幅はどれくらいか?

年間約30億ドルのベースライン資本支出は、フランチャイジー支援に先立つものであり、親会社は2030年までにより多くの負担を負うことになる。
TIKRはマクドナルドを34人のアナリストがカバーしている。「買い」と評価しているのは何人か?
マクドナルドに関する「買い」「保有」「売り」の評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所で確認できます。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。マクドナルドのアナリスト評価を見る
現時点では、割安なのには理由がある
NTM(今後12カ月)ベースのPER 18.9倍で取引されているマクドナルドは、最近の水準を下回り、34.3倍のスターバックスを大きく下回っている。しかし、バランスシートは逼迫しており、ネット負債はEBITDAの3.23倍に達している。
フランチャイジー支援計画は、効率化による利益が現れる前に、親会社のキャッシュフローを圧迫するだろう。一方、提訴された集団訴訟は、AI価格設定ツールがフランチャイジー間でメニュー価格を調整していると主張している。マクドナルドは、AIはメニュー価格を設定せず、フランチャイジーが独自に価格決定を行っていると述べている。
支出が増加する中、フリーキャッシュフローに注目しよう…

経営陣は、2026年のフリーキャッシュフロー・コンバージョン率を低~中80%台の範囲と見込んでおり、ここでの低下はすぐに表れるだろう。
長年の株主であるLongbow Asset Managementのジェイク・ダラーハイドCEOは、スターバックスを例に挙げ、この種の事業再構築には時間がかかることを示した。しかし、この比較は両刃の剣でもある。なぜなら、スターバックスは投資が売上を押し上げるまでに約1年を要したからだ。
私の見解:マクドナルドは依然としてファストフード業界で最高の運営企業であり、1.93ドルに引き上げられた配当金と3.1%の利回りは、確かな下支えとなる。しかし、米国の来店客数がプラスに転じるまで、この株はレンジ内で推移するだろうと考える。なぜなら、この計画はまず支出し、後で利益を得るものだからだ。
11月4日の決算説明会がチェックポイントとなる。米国の来店客数トレンドと、NEXT改装に参加するフランチャイジーの数に関する最新情報に注目したい。
では、マクドナルドの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、マクドナルドの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、独自の事業見通しを反映させるために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買を推奨するものとして意図されたものではないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、言及されたいかなる株式も保有していません。お読みいただきありがとうございます。幸運な投資を!


